「築が古いから、融資期間は短くなるかもしれない。」そのように考えて物件を諦めてしまう方は少なくありません。
しかし実際には、法定耐用年数だけで融資期間が決まるわけではなく、金融機関ごとに異なる審査基準があります。
私自身も複数の金融機関へ訪問し、融資担当者と情報交換を行っていますが、築年数だけで判断するのではなく、「建物の状態」「収益性」「売却戦略」を総合的に評価する銀行が増えていると感じています。
今回は、築古物件でも融資期間を伸ばせる可能性がある理由と、金融機関が評価しやすい資料の準備方法についてご紹介します。
- 「法定耐用年数=融資期間」ではありません。金融機関ごとに補正がかかっています
- 銀行が見ているのは3つ。建物が持つか、収益が続くか、最後に回収できるか
- 資料は4本柱。修繕履歴・運営実績・建物診断・売却想定
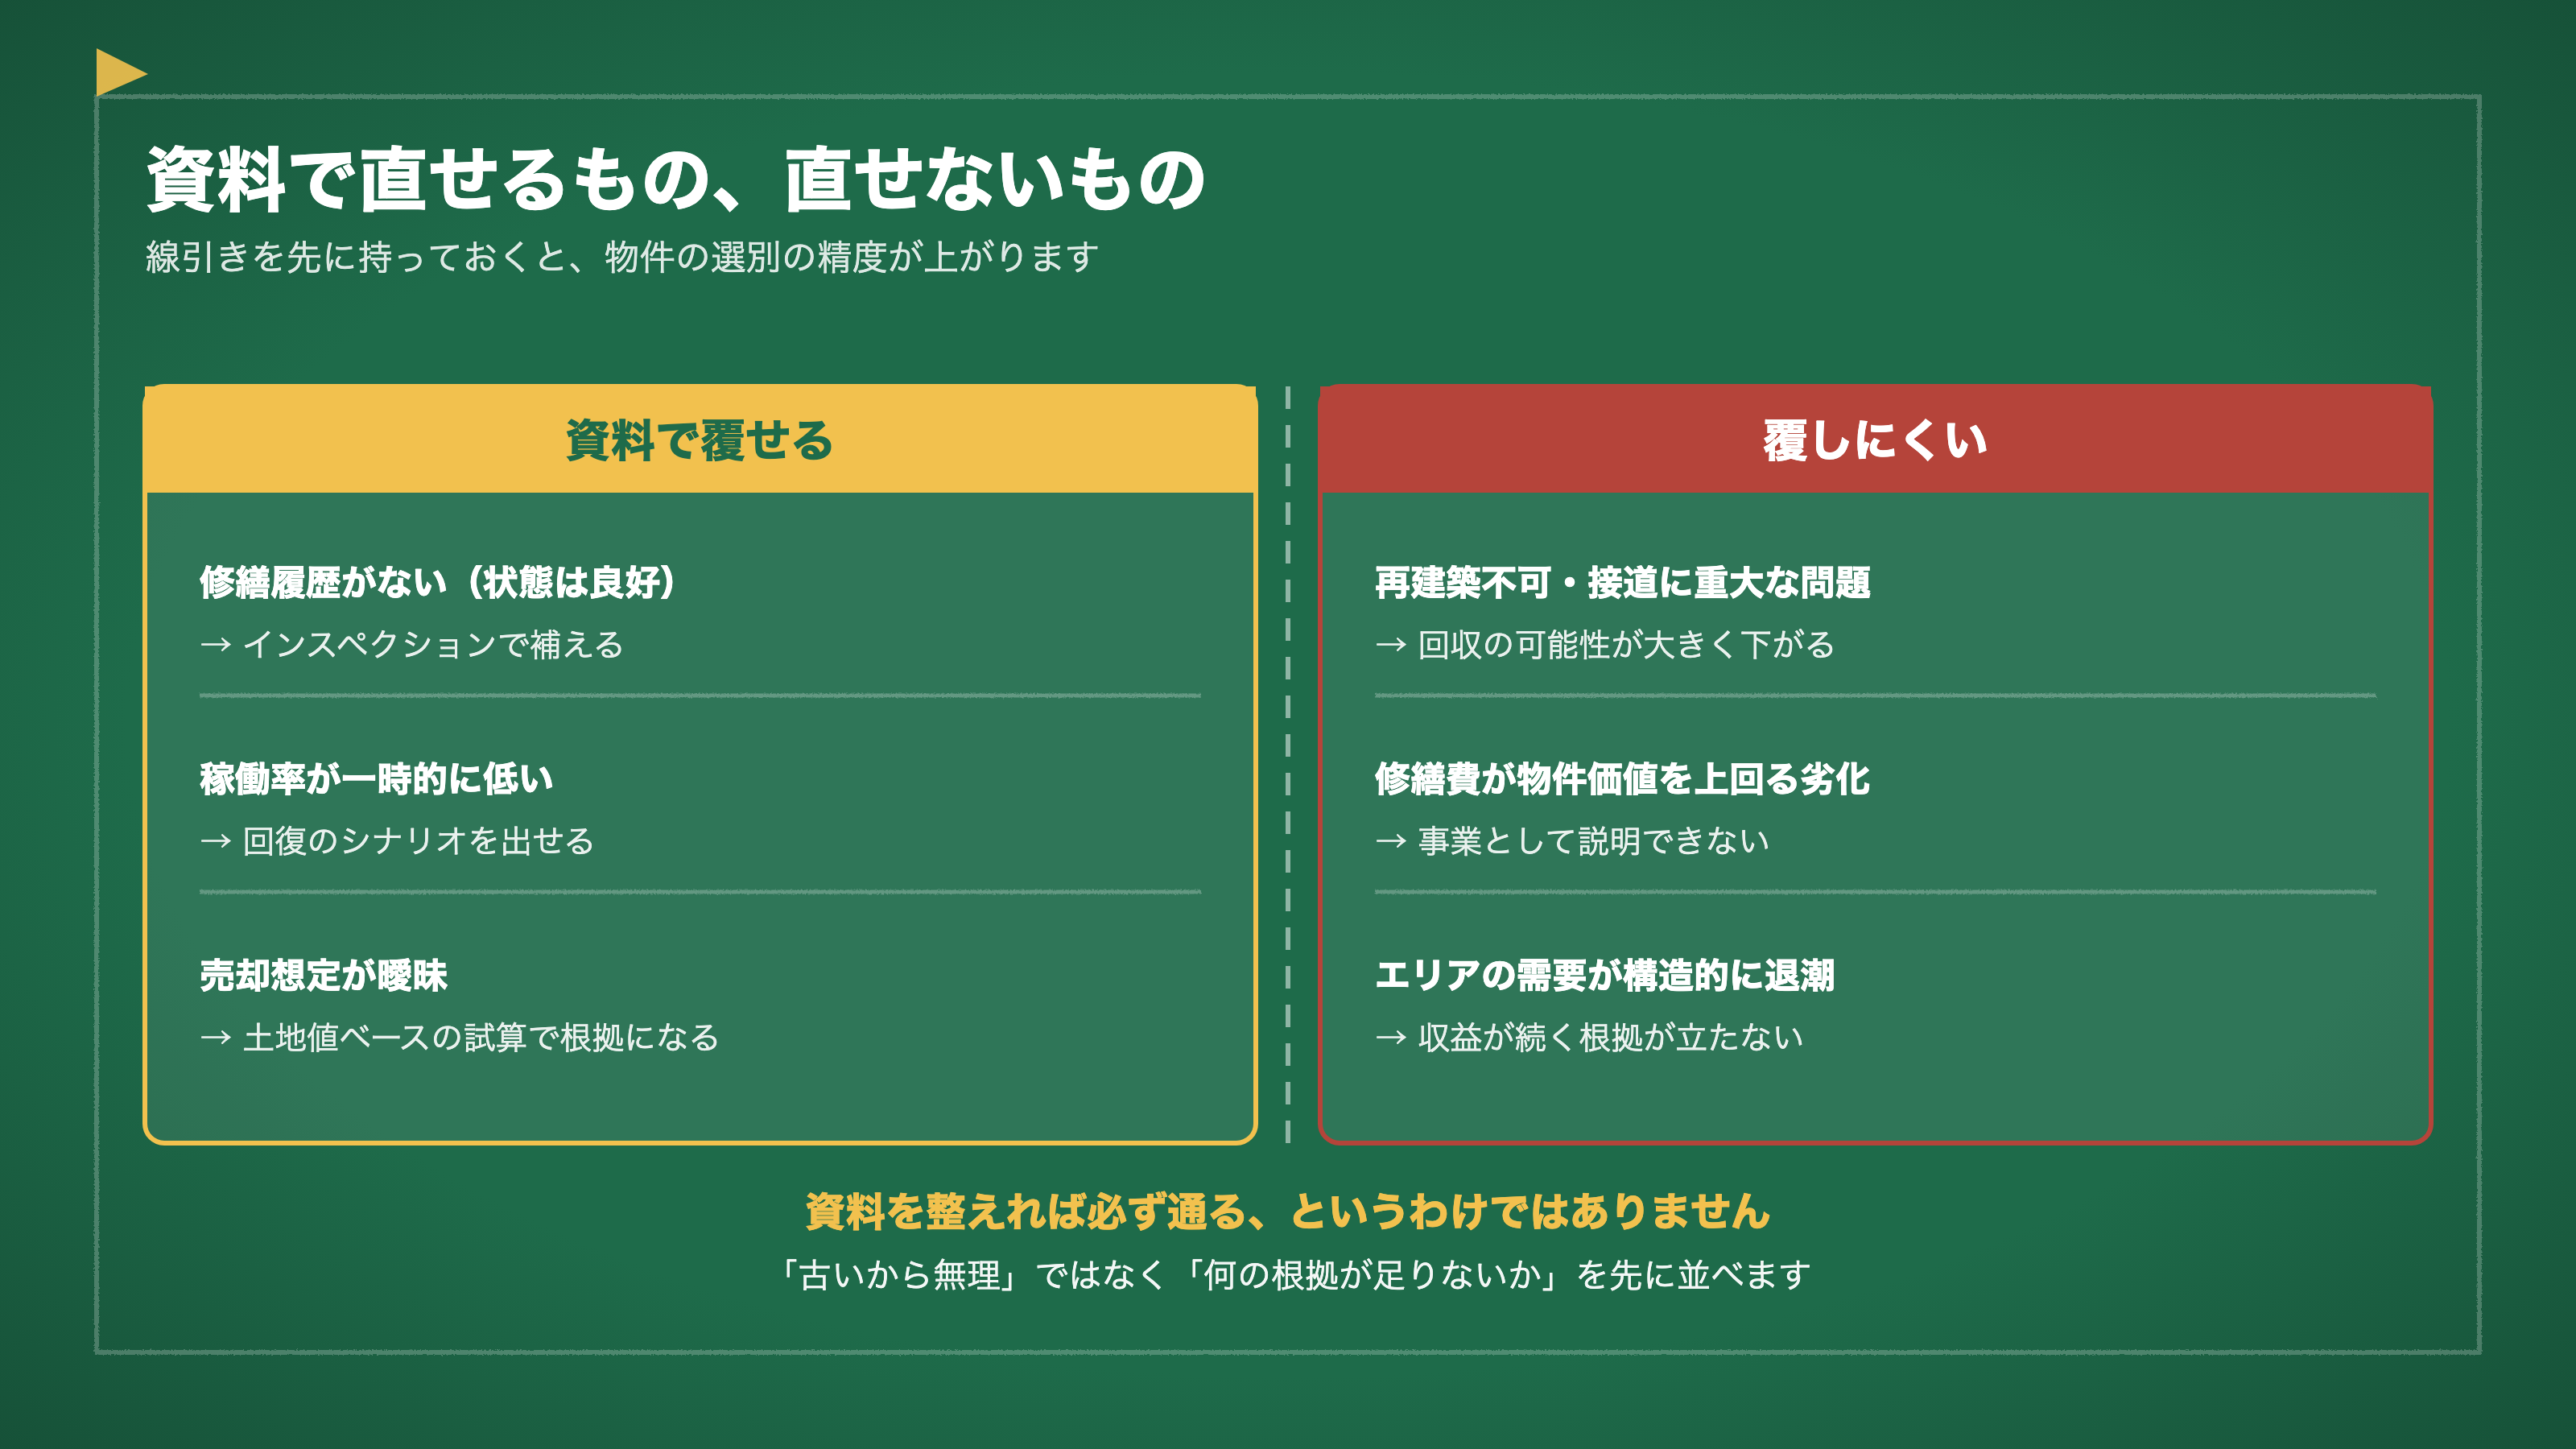
- 資料で覆せる問題と、覆しにくい問題があります。線引きを先に知っておくと物件の選別が早くなります
「築38年だと、もう期間は出ませんよね。」
このように、こちらが何も言う前にご自身で結論を出されている方がいらっしゃいます。
実務では、そう決まっているわけではありません。私は築古のご相談をいただいたとき、まず耐用年数がどう見られるかを整理してから金融機関に当たります。同じ物件でも、当てる先で年数が変わるからです。
銀行が本当に見ているのは、築年数そのものではありません。貸した金が返ってくるかどうかです。
築年数だけで諦めるのは、非常にもったいない。今回は、何を揃えれば期間の話ができるのかをご紹介します。
なぜ築古35年でも融資期間は固定ではないのか
まずは、前提の確認からです。
融資期間は「法定耐用年数から築年数を引いた年数」で自動的に決まると思われがちです。実際には、金融機関によって独自の補正がかかっています。
RCを実質55〜60年で見る金融機関があります。木造でも「50−築年数」で計算するケースがあります。耐用年数と関係なく、一律で最長30年を設定する先もあります。
つまり「築古だから短い期間しか出ない」は、すべての金融機関に共通するルールではありません。
銀行が本当に見ているのは「この物件に貸して返ってくるか」という事業の継続性と回収の可能性です。法定耐用年数は税務上の基準であって、銀行の融資判断は別の論理で動いています。
銀行が期間を伸ばすときに求める3つの合理的根拠
では、何があれば伸びるのか。
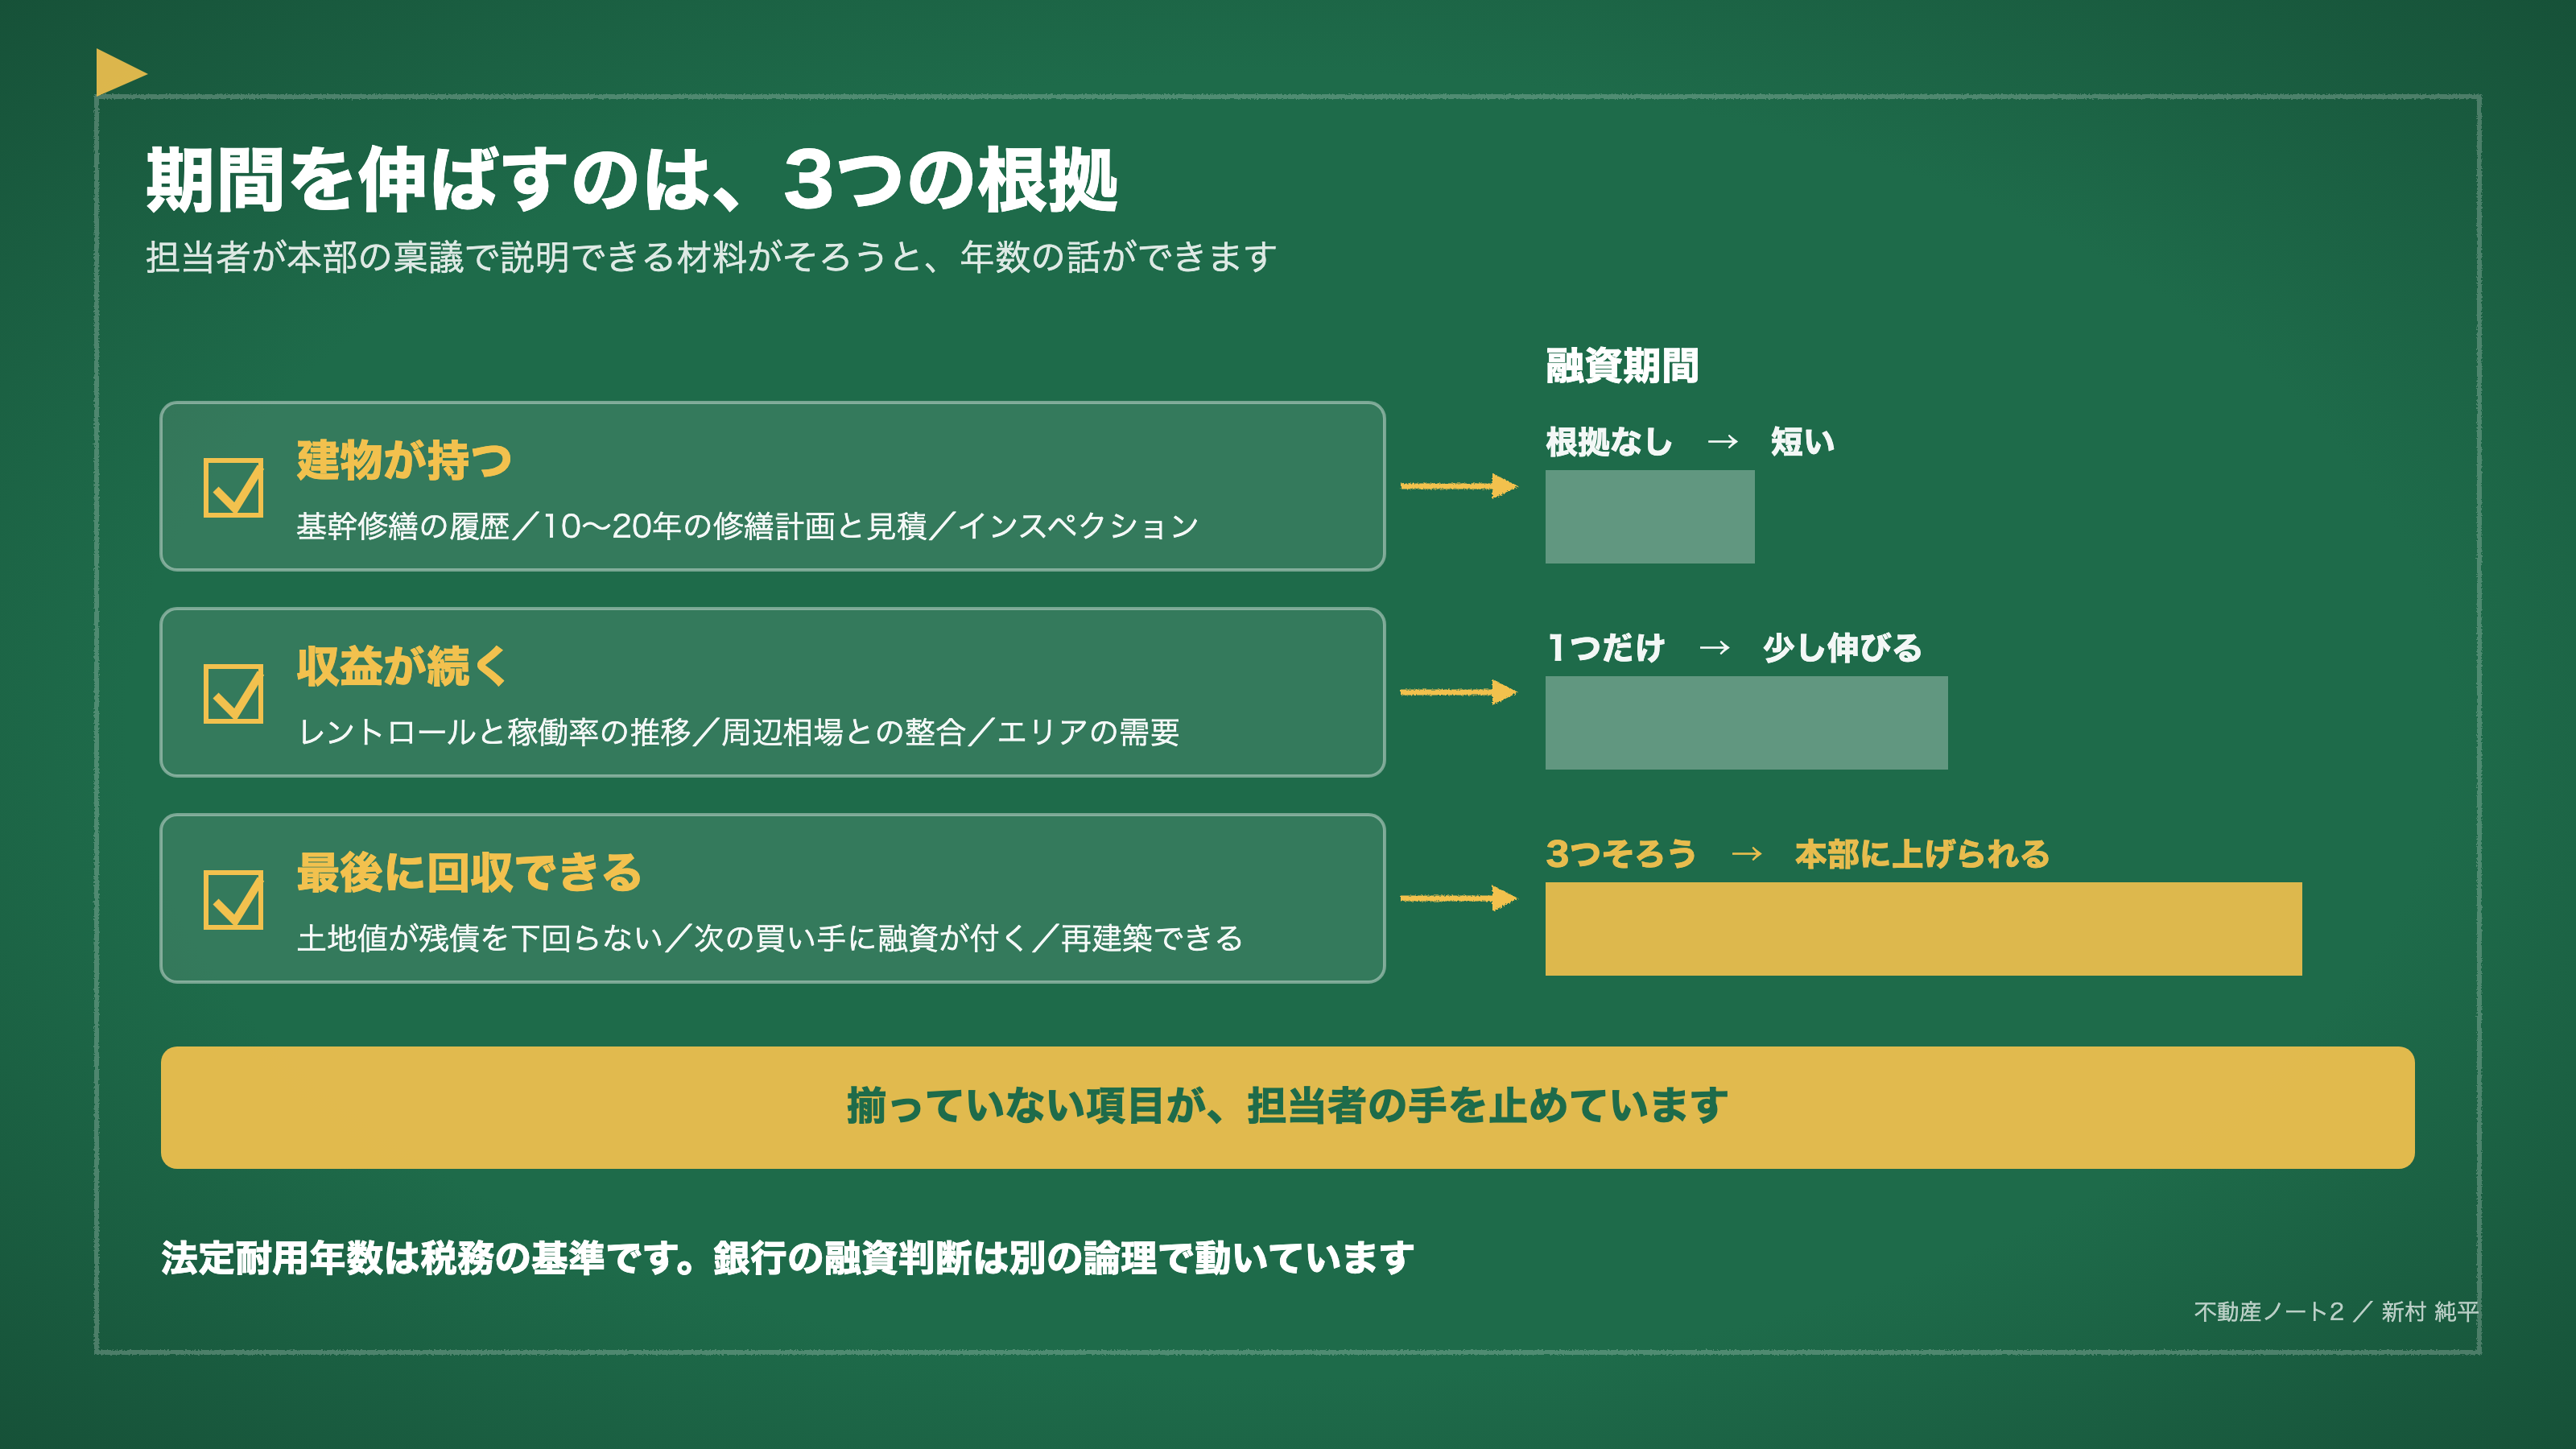
審査担当者は、本部の稟議で「なぜこの古い物件に長い期間を設定してよいのか」を説明しなければなりません。その説明の材料が必要です。根拠は3点です。
1つめが、建物が持つ根拠です。基幹部分の修繕が適切に行われてきたか。今後10〜20年の修繕計画と費用見積があるか。インスペクションで現況が見える形になっているか。
2つめが、収益が続く根拠です。レントロールと稼働率の推移が安定しているか。周辺の賃料相場と整合しているか。エリアの賃貸需要が維持される根拠があるか。
3つめが、最後に回収できる根拠です。土地値(路線価・実勢価格)が残債を下回らないか。次の買い手が融資を受けられる物件か。再建築ができるか。
この3点がそろうと、担当者が本部に説明しやすくなります。逆に言えば、揃っていない項目が担当者の手を止めています。
融資期間を最大化する資料パッケージ4本柱
3つの根拠を、審査担当者が本部説明に使える形で束ねます。4本柱です。
1本目、修繕履歴・長期修繕計画・工事見積。基幹修繕の時系列の履歴に加えて、今後10〜20年のスケジュールと概算の見積を用意します。
2本目、運営実績・レントロール・需要分析。稼働率の推移と送金の履歴、周辺賃料相場データとの比較をそろえます。
3本目、建物診断・インスペクション・維持管理の証憑。専門家による現況報告書で、必要な費用を数字にします。
4本目、売却想定・土地値・再売却シナリオ。10〜15年後の売却想定を土地値ベースで試算し、残債の推移と照らして「売却してもローンが残らない」ことを示します。
なお、年齢の側から期間を取りに行く話は48歳からの「35年ローン」逆引き銀行リストにまとめています。
資料で覆せる問題と、覆しにくい問題の線引き
最後に、線引きです。資料を整えれば必ず通る、というわけではありません。
覆せるのはこちらです。修繕履歴はないが、建物の状態は良好。これはインスペクションで補えます。稼働率が一時的に低い。これは回復のシナリオを出せます。売却想定が曖昧。これは土地値ベースの試算で根拠にできます。
覆しにくいのはこちらです。再建築不可や接道条件に重大な問題がある。回収の可能性が大きく下がります。構造的な劣化が深刻で、修繕費が物件価値を上回る。事業として説明できません。エリアの賃貸需要が構造的に退潮している。収益が続く根拠が立ちません。
この線引きを先に持っておくと、物件の選別の精度が上がります。
築古の評価そのもののしくみは築古木造「耐用年数超え」でも融資を通す:銀行が認める積算ロジックの裏側に、期間の代わりにバルーン返済を使う選択肢は10年バルーン返済の正体|仕組み・再審査の論点・通常ローンとの使い分けにまとめていますので、あわせてご覧ください。
実際の営業でも、「築年数だけで諦める」のは非常にもったいないケースがあります。
築古物件であっても、修繕履歴やインスペクション、安定した賃貸実績、売却戦略などを整理して金融機関へ提出することで、融資条件が改善される可能性があります。
弊社では、物件のご紹介だけでなく、どの金融機関が相性が良いのか、融資期間を伸ばせる可能性があるか、金融機関へ提出する資料は何が必要か、といった点も含めて、お客様ごとにサポートしております。
築古物件をご検討中の方や、「融資期間が短い」と言われてお悩みの方は、お気軽にご相談ください。
一つの銀行で難しいと言われた案件でも、金融機関や資料の整え方によって可能性が広がるケースがあります。
築古35年でも、融資期間が「法定耐用年数の残り」で決まるわけではありません。
銀行が見るのは、建物が持つか、収益が続くか、最後に回収できるかの3点です。修繕履歴・運営実績・建物診断・売却想定の4本柱で資料にすれば、本部の稟議に上げられる材料になります。
「古いから無理」で止まらず、「何の根拠が足りないのか」を先に並べる。ここが最短かと思います。
「期間が短い」と言われてお困りの方、ご相談ください!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] みんなの不動産「不動産投資で押さえておきたい法定耐用年数とは?木造・RCの差が生むメリットを徹底解説」
- [2] オリックス銀行「不動産投資で後悔しない!建物のコンディションを理解したうえで不測の費用負担を回避」
- [3] 合同会社なごみ「銀行の融資条件 耐用年数オーバーの物件とフルローン・オーバーローンについて」
- [4] 長期修繕計画付きインスペクション
- [5] なんたく不動産(note)「銀行が評価する「収益物件」とは?融資が通る・通らないの分かれ道」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら