こんにちは。BANYUの新村です。
今回は、収益物件を検討される際に役立つ「収益物件の全体地図」をご紹介いたします。
不動産投資においては、「良い物件かどうか」だけでなく、「市場全体の中でどのような立ち位置の物件なのか」を把握することが重要です。
不動産は一つとして同じものが存在しませんが、全体像を理解することで、ご自身に合った投資戦略や購入判断がしやすくなります。
今後の物件選定の参考資料として、ぜひご活用いただければ幸いです。
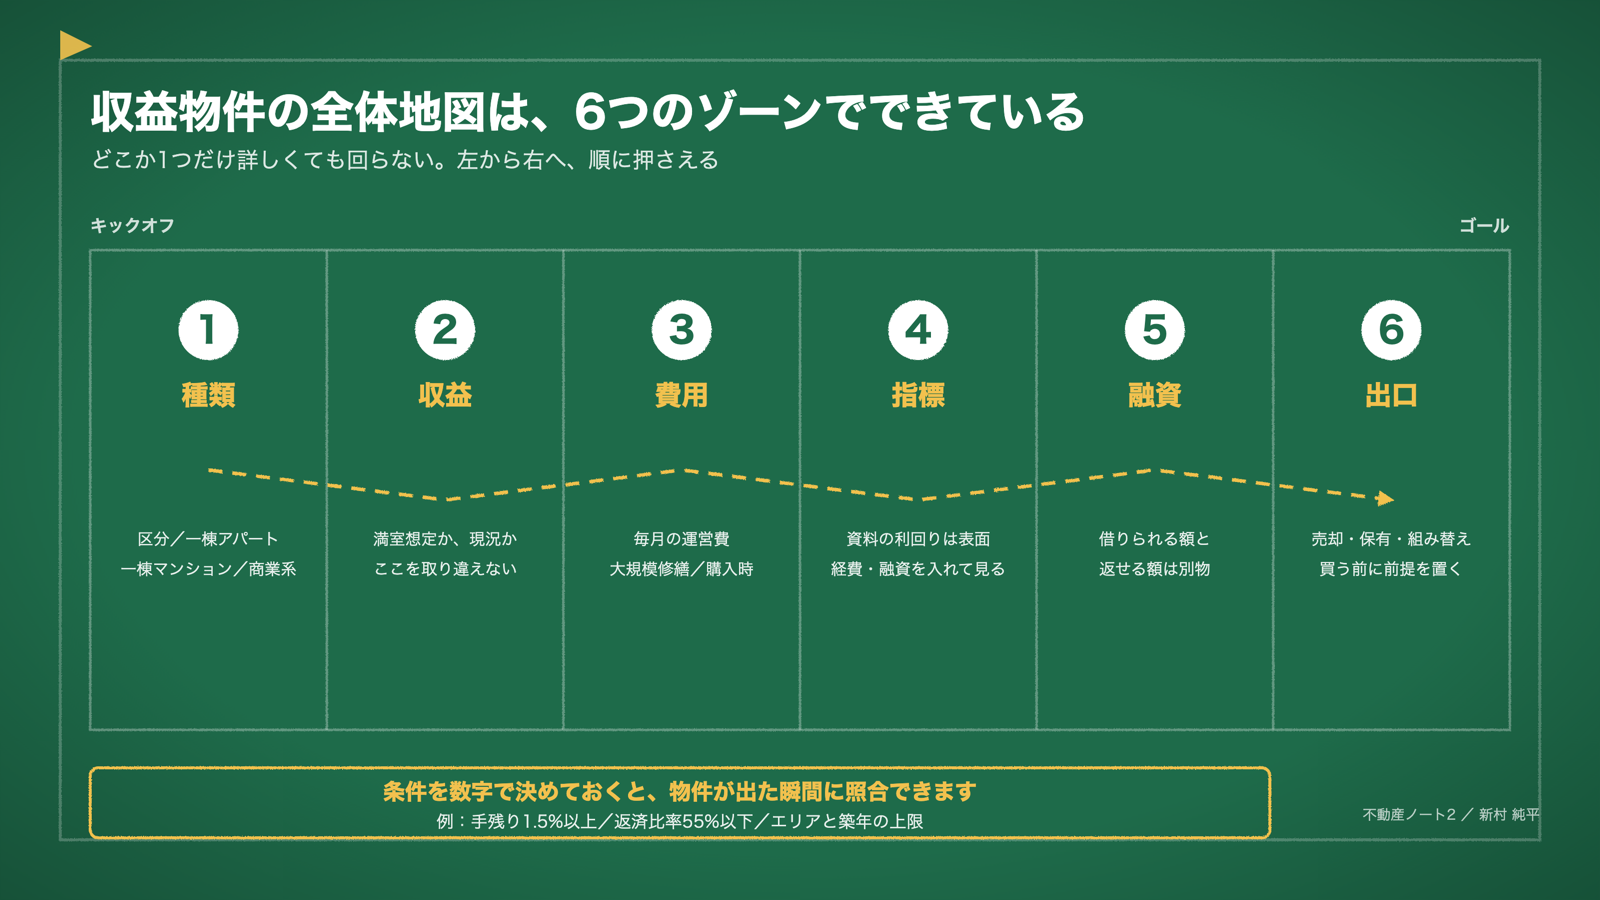
- 収益物件は「種類 → 収益 → 費用 → 指標 → 融資 → 出口」の6つでできています。どこか1つだけ詳しくても回りません
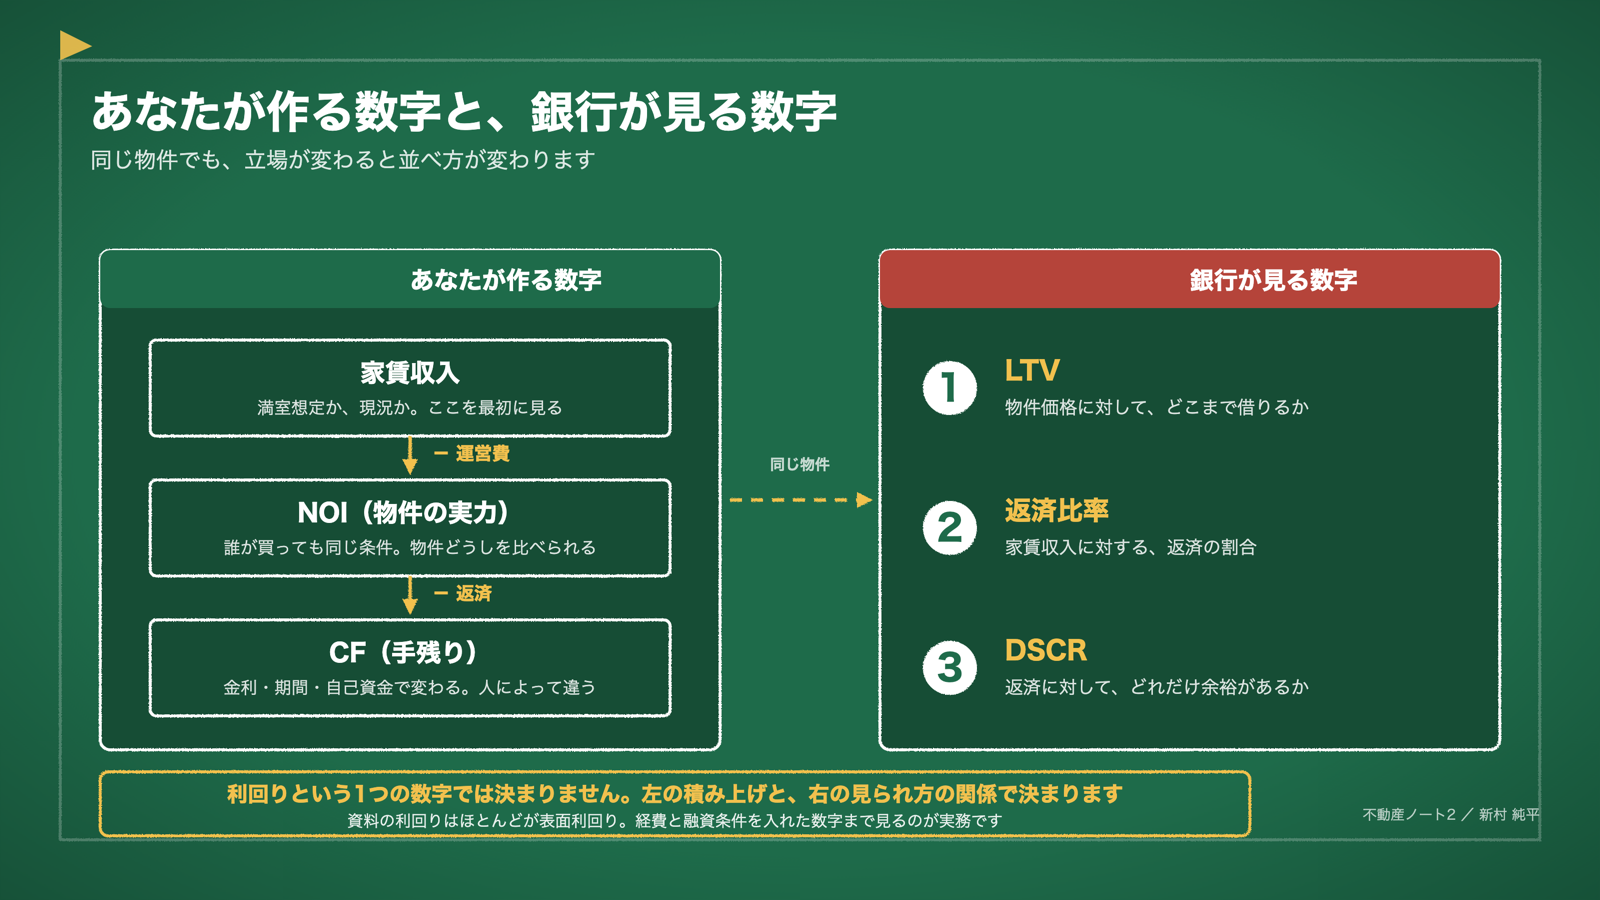
- 資料に載っている利回りは、ほとんどが表面利回り。経費と融資条件を入れた数字まで見るのが実務です
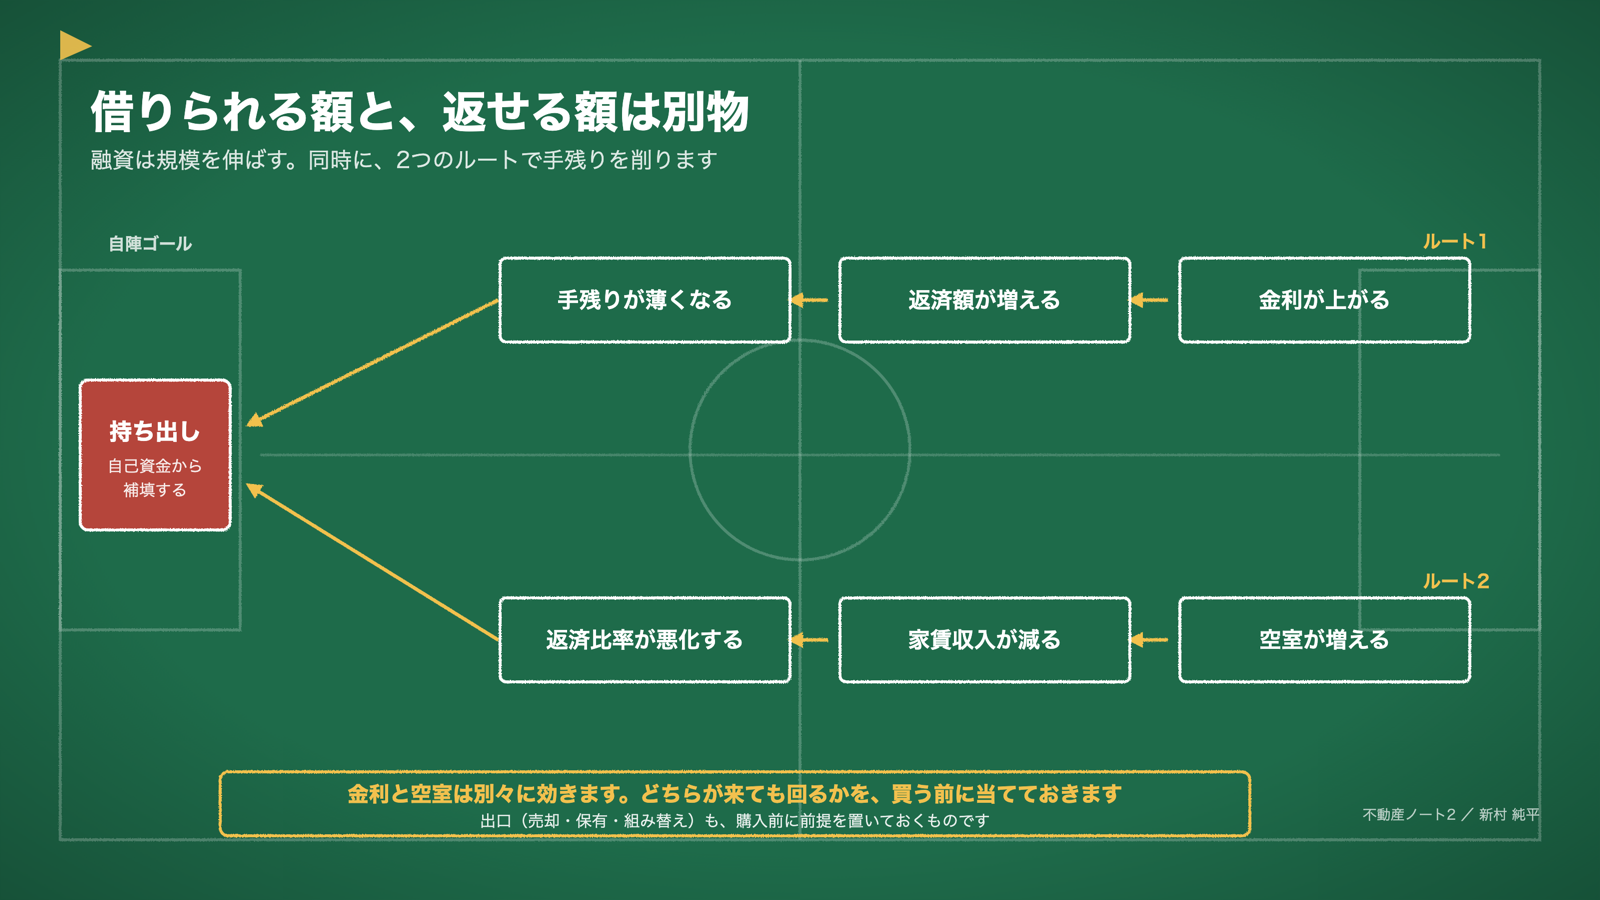
- 「借りられる額」と「返せる額」は別物です
- 条件を数字で決めておくと、こちらから合致する物件をお送りできます。たとえばこのくらい具体的に:
- 「収益物件を検討しています。予算は○○万円前後、自己資金は○○万円程度、住居系一棟もので実質利回り○%以上・返済比率50%以下を目安に、エリアは○○周辺・築○年以内を希望。条件に合う物件があるか教えてください」
予算・自己資金・利回り・エリア・築年。この5つを先に決めておくと、不動産会社や金融機関との会話がスムーズになります。
というのも、条件が数字になっている方には、物件が出た瞬間にご連絡できるからです。
以前お会いした方は、ご自身の指標をはっきり持っておられました。物件価格に対する年間の税引前手残りが1.5%以上、返済比率は55%以下。この2つを外れる物件は検討しない、という決め方です。
ここまで決まっていると、営業としては動きやすいです。逆に「良い物件があれば」だけだと、そもそも照合のしようがありません。
では、その条件はどうやって決めるのか。まずは全体像からご説明します。
この記事は「地図」です
収益物件の投資は「物件の種類→収益→費用→指標→融資→出口」という流れで成り立ちます。各パーツの役割と基本用語を短く見ていきます。個別の計算・判断方法は次の記事で掘り下げます。
収益物件の種類
まずは入口、どんな物件があるかです。
- 区分マンション:少額から始められるが、空室=収入ゼロになりやすい
- 一棟アパート(木造・軽量鉄骨):分散効果はあるが修繕費が一括で発生する
- 一棟マンション(RC造・S造):規模大・融資額も増える。構造により耐用年数・融資期間が異なる
- 商業系(店舗・事務所):賃料は高めだが景気の影響を受けやすい
「区分 vs 一棟」「木造 vs RC」「築浅 vs 築古」は利回り・融資条件・修繕リスクすべてに影響します。組み合わせ次第で答えが変わるため、一概にどれが正解とはいえません。
営業では、この段階でどれか1つに絞ることはしません。ご自身の自己資金と、使える金融機関が決まってから絞り込むほうが早いからです。
収益と費用の構造
種類が見えたら、次はお金の出入りです。
物件資料の家賃が「満室想定」か「現況」か。ここを最初に見ます。取り違えると、一歩目から数字がずれるからです。
費用は3種類あります。
①毎月の運営費(管理委託・修繕・税金・保険・募集費)
②いつか来る大規模修繕
③購入時の一時費用
これらを差し引いた手残り(CF)が投資判断の基本です。
管理委託費や修繕費、固定資産税といった運営費と、購入時の諸費用の目安は、収支の見方で具体的な数字を並べています。
「利回り8%」と書いてあっても、ここを引いたら手元にいくら残るのか。実務ではそこまで見ます。
主要指標の早見表
費用の全体像が見えたところで、指標の話です。
物件資料に書かれている利回りは多くの場合「表面利回り」です。経費・融資条件を加味した指標まで見るのが実務です。
冒頭の方が持っていた「手残り1.5%以上」「返済比率55%以下」も、この指標のひとつです。ご自身の合格ラインを数字で持っておくと、物件を見る速度が上がります。
融資と出口
最後が、地図のいちばん奥です。
融資(レバレッジ)を使うと自己資金以上の規模が取れますが、金利上昇・空室増加でCFがマイナスになるリスクもあります。「借りられる額」と「返せる額」は別物です。出口(売却・保有・組み替え)は購入前に前提を置いておくもの。
私自身も複数の金融機関を訪問して融資担当者と情報交換を続けていますが、「融資が付かないと話にならない」というのは、多くの投資家の方が実感として持っておられる言葉です。物件を探すのと同じくらい、使える金融機関を探すことが重要です。
収益不動産は、物件価格や利回りだけで判断するものではありません。
購入時の融資条件、保有期間中の運営、将来の売却までを含めて考えることで、初めて投資としての価値が見えてきます。
そのため、良い物件を探すことと同じくらい、「自分に合った投資戦略を持つこと」が重要です。
ぜひ本記事を参考に、ご自身の投資方針を考えるきっかけにしていただければ幸いです。
収益物件の投資は「種類→収益→費用→指標→融資→出口」で構成されています。この地図を手元に置きながら、気になるテーマから順に深掘りしていきましょう。
そして、ご自身の条件を数字で決めておくこと。これが一番効きます。
条件が決まっている方には、合致する物件が出た時点でご連絡できます。「まだそこまで決まっていない」という方も、お気軽にご相談ください。一緒に数字に落とすところからお手伝いします!
免責事項: 本記事は情報提供を目的としており、投資・法的・税務助言ではありません。制度・税制・金利等は変更される場合があるため、最新情報は公的機関・専門家にご確認ください。
引用元:
- [1] 日本FP協会「不動産投資における利回りの意味」
- [2] 国土交通省「不動産市場データベースの公表について」
- [3] 全日本不動産協会「不動産投資における収益率の測り方」
- [4] 三井不動産リアルティ「不動産投資におけるレバレッジ効果を正しく引き出す法」
- [5] 野村不動産ソリューションズ「収益物件とは?メリット・デメリットや購入時のポイント」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら