私がお客様から融資のご相談をいただく際は、まず「どの金融機関に相談するか」を重視しています。
金融機関によって融資対象となるエリアや築年数、自己資金の考え方は異なるため、お客様のご属性や検討物件に合わせて選ぶことが重要です。
融資の相談先や順番を工夫することで、その後の投資戦略が広がるケースもありますので、早い段階で相談されることをおすすめしています。
- 銀行開拓は金利の比べっこではありません。どのカテゴリを、どの順に当てるかの設計です
- メイン行を最初に固めます。サブや拡大用を先に当てると、メイン行の審査で既存借入として差し引かれます
- 基本は直列。1行ずつ結果を見てから次へ動かします。同じカテゴリへの同時打診は、枠を食い合います
- 初回の相談は、この一言から始めると早く進みます:「現在の保有状況は○棟○室、借入残高は○万円です。年収は○万円で、返済比率は○%前後です。次の物件は○○エリアの○○(種別)を検討しており、自己資金は○万円を用意できます。メイン行として○○銀行を考えていますが、この属性と物件条件で融資の可能性があるか、まず方針を伺いたいです。」
融資が思うように進まなかった理由を伺っていくと、物件でも属性でもなく「当てた順番」だった、という場面があります。
先に回った1行で条件が決まってしまい、本命の銀行へ行ったときには、それが既存借入として差し引かれている。同じ物件、同じご属性でも、順番が違うだけで取れる枠は変わります。
金利の高い低いは、あとからでも比べられます。順番は、一度動いてしまうと戻せません。だから私は、金額の話より先に順番の話をするようにしています。
今回は、銀行をどの順に当てるかという設計を、役割の分け方、直列の原則、3つの手順の順にお話しします。融資戦略の全体像(いくら借りるか、どの名義で持つか)は融資戦略の全体設計にまとめていますので、あわせてご覧ください。
なぜ銀行開拓の「順序」で勝敗が決まるのか
まずは、なぜ順番が結果を左右するのかからです。
融資戦略で最初に決めるべきは金利ではなく、「どのカテゴリの銀行を、どの順番で当てるか」です。ここを誤ると、本来使えたはずの枠が潰れ、2棟目以降の拡大が止まります。
つまずき方は、だいたい3つに分かれます。
同時多発型は、同じカテゴリの銀行へ一斉に打診してしまう形です。信用情報の照会記録が短い期間に集中すると、「資金繰りに困っているのでは」と受け取られかねません。全国銀行個人信用情報センター(KSC)では、ローンの照会記録が6か月間保存されます。
順序ミス型は、本来メインに据えたい銀行より先にサブ行で借りてしまう形です。メイン行の審査では、それが既存借入として効いてきます。
ミスマッチ型は、物件やご属性に合わない銀行に時間を使ってしまう形です。以前、同じ銀行なのに、ある市区だけが融資の対象から外れていた例がありました。物件の中身とは関係なく、所在地だけで入口が閉じます。ここを外すと、本命へ動く時期を逃します。
メイン・サブ・拡大局面・借換用の役割分担
つまずき方が見えたところで、次は役割の分け方です。
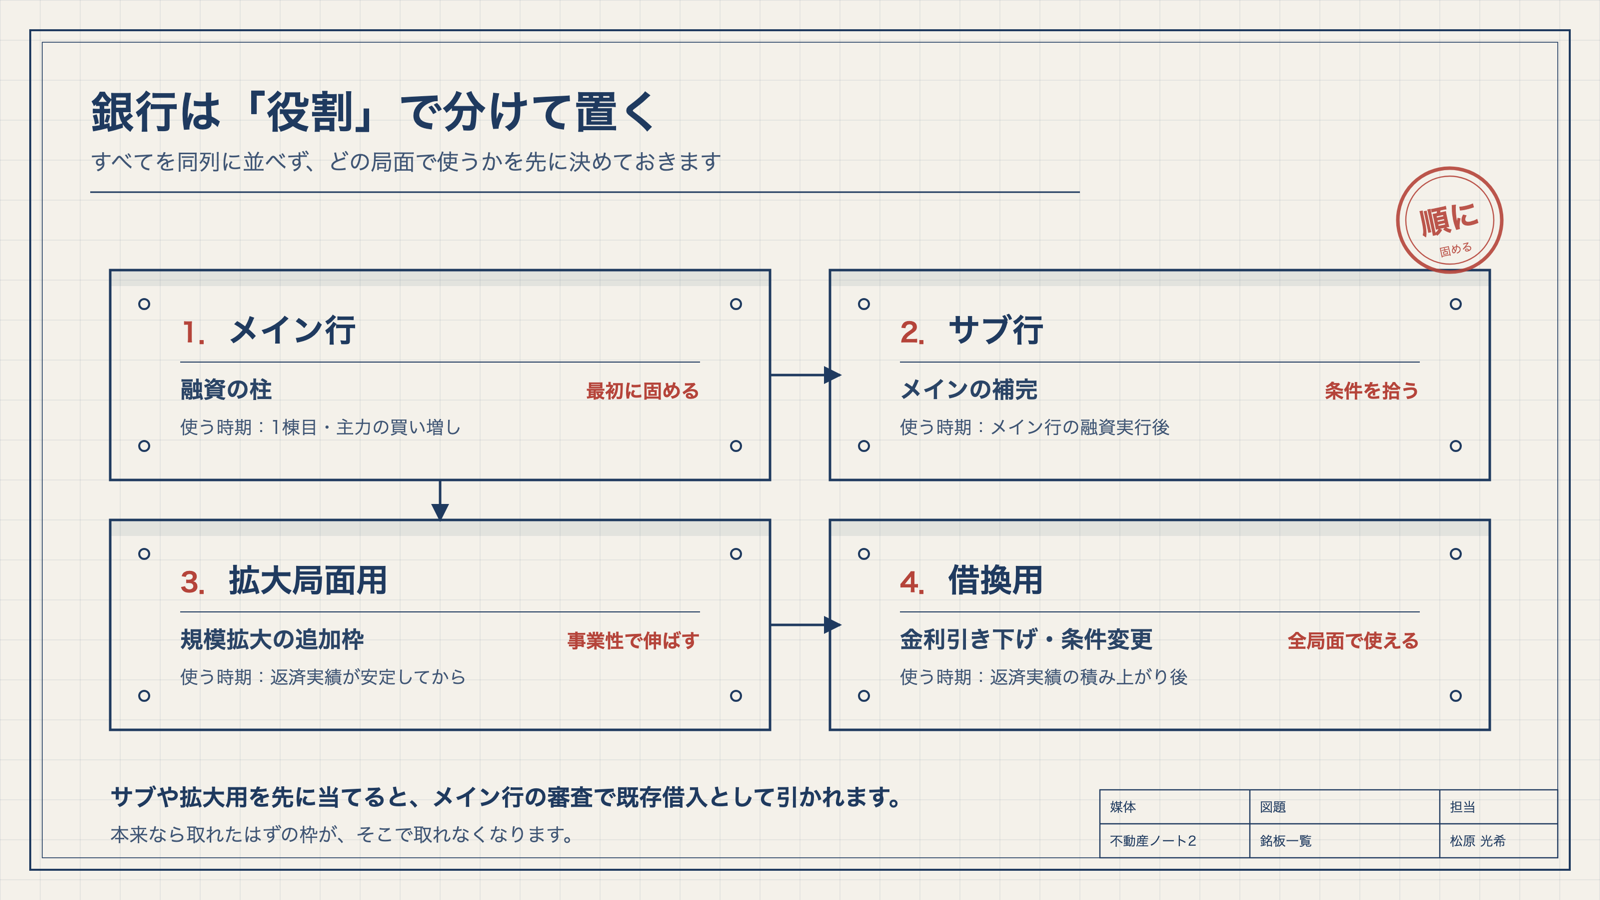
金融機関を「目的」と「タイミング」で4つに分けて置きます。すべてを同列に並べず、どの局面で使うかを先に決めておくのが要点です。
大事なのは、メイン行を最初に固めることです。サブや拡大局面用を先に当ててしまうと、メイン行の審査時に既存借入として引かれ、本来なら取れたはずの枠が取れなくなります。
ここで一つ申し添えておきたいのが、回答が出るまでの速さです。行によってかなり違いますので、時間のかかる先を列の先頭に置くと、その間ずっと次へ進めません。私がお客様へご提案する際も、条件の良し悪しと同じくらい、返事がいつ来るかを見るようにしています。
直列型を基本にした同時進行ルール
役割が決まったら、当て方です。
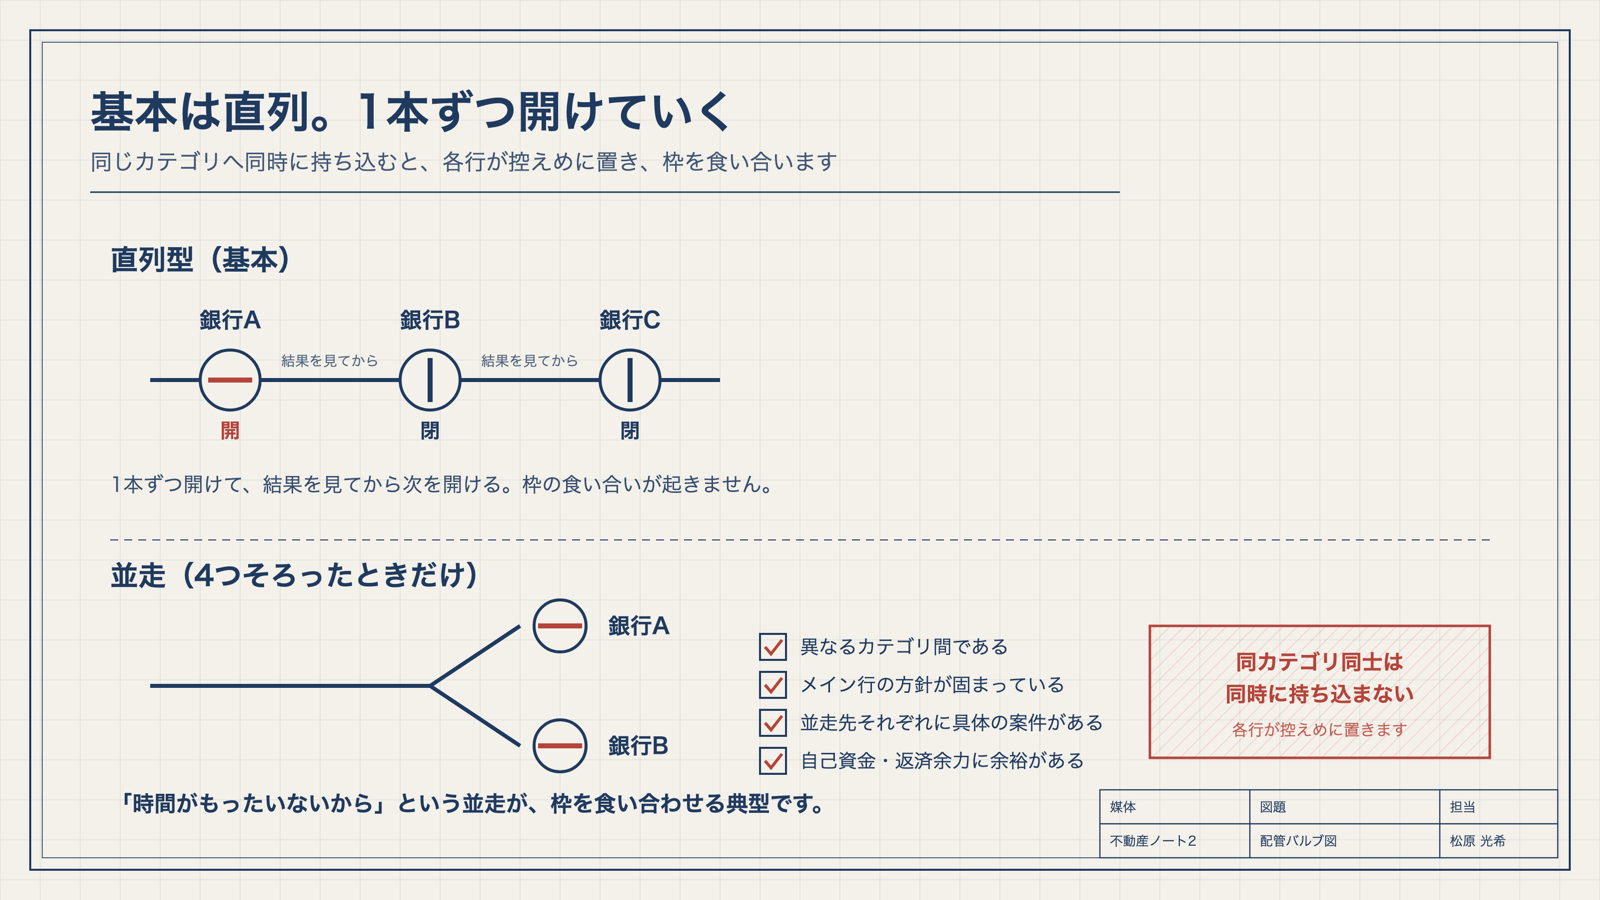
銀行開拓は「直列型」、つまり1行ずつ順番に当てていくのが基本です。並走は、設計がはっきりしているときだけの選択肢だと考えています。同じカテゴリへ同時に持ち込むと、各行が融資額を控えめに置き、本来の借入可能額を下回ることが起こります。
並走してよいのは、次の4つがそろったときです。
- 異なるカテゴリ間での打診であること(例:地方銀行とノンバンクなど)
- メイン行の融資方針がすでに固まっていること
- 並走する銀行それぞれに具体的な案件があること
- 自己資金・返済余力に十分な余裕があること
逆に、次の場合は並走に進みません。
- 同カテゴリの銀行同士(地銀A × 地銀Bなど)
- メイン行の方針が決まっていない段階
- 「どこか1行でも通ればいい」という状態での多数打診
- 物件が確定していない段階での事前相談の乱発
「時間がもったいないから」という理由での並走が、枠を食い合わせる典型だと私は考えています。
3ステップで組み立てる順序設計
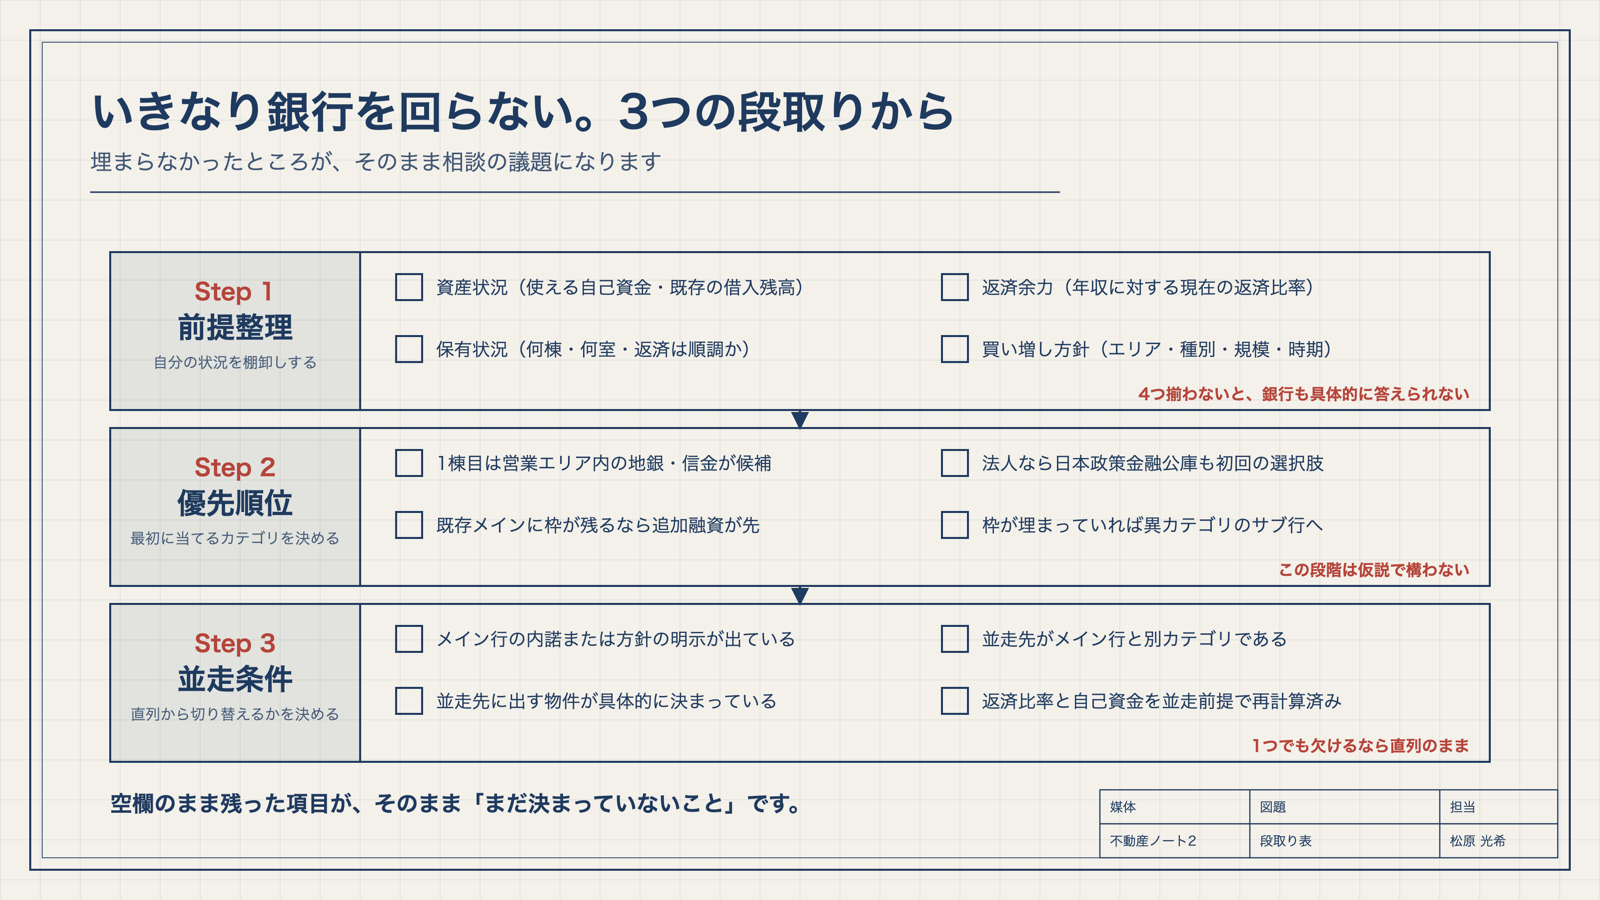
最後に、ここまでを手順に落とします。
いきなり銀行を回るのではなく、まずご自身の状況を棚卸しするところからです。
Step 1:前提整理(自分の状況を棚卸しする) 資産状況(自己資金として使える金額、既存の借入残高)、返済余力(年収に対する現在の返済比率)、保有状況(すでに何棟・何室を持ち、返済が順調か)、買い増し方針(次の希望エリア・種別・規模・時期)。この4つが揃わないまま相談に行くと、銀行側も具体的な回答を出しにくくなります。
Step 2:優先順位(最初に当てるカテゴリを決める) 1棟目なら営業エリア内の地方銀行・信用金庫が候補になりやすく、法人なら日本政策金融公庫も初回の選択肢になります。2棟目以降で既存メインの枠が残っているなら、同じ銀行での追加融資が先。枠が埋まっていれば、異なるカテゴリのサブ行を次点に置きます。この段階は仮説で構いません。
Step 3:並走条件(直列から切り替えるかを決める) メイン行の内諾または方針の明示が出ていること、並走先がメイン行と別カテゴリであること、並走先に出す物件が具体的に決まっていること、返済比率と自己資金の配分を並走前提で計算し直してあること。1つでも欠けるなら、直列のまま進めます。
そもそもどのエリアの物件なら当たれるのかは銀行の「圏外」リスト:融資ストップエリアの境界線に、金利タイプの決め方は固定vs変動は「予想」より「耐性」で決めるに、銀行に持ち込む前の物件情報を業者からどう集めるかは水面下案件を掴む業者ネットワーク|信頼残高の作り方と行動手順にまとめていますので、あわせてご覧ください。
収益不動産に限らず不動産の購入について、良い物件を見つけることも大切ですが、それと同じくらいどのように、どの金融機関からお金を借りるのかが重要だと感じています。
金融機関ごとに融資方針、得意分野、苦手分野は異なるため、どこから相談するかによって結果が変わることも少なくありません。
私自身も定期的に金融機関との情報交換を行いながら、最新の融資目線を把握しつつ、お客様の状況や投資方針に合わせたご提案を心掛けております。
最適な金融機関をご紹介いたしますので、お気軽にご相談ください。
銀行開拓は情報戦ではなく、順序と型の設計だと私は考えています。
メイン・サブ・拡大局面・借換用の役割を先に決め、直列を基本に置く。それだけで枠の食い合いは避けられます。
3つの手順で今のご自身の状況を書き出し、埋まらなかったところをそのまま相談に持っていく。そこから始めていただくのが、遠回りの少ない進め方だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 全国銀行個人信用情報センター(全国銀行協会)
- [2] HEDGE GUIDE「不動産投資ローン、都市銀行・地銀・公庫・ノンバンクの特徴を比較」
- [3] 大手町フィナンシャル「不動産担保ローンは複数の申し込みもできる?メリットや注意点を解説」
- [4] 不動産AI研究所「フルローン・共同担保は可能?アパートローンの最新事情をチェック」
- [5] ドクターアセット「不動産投資ローン『融資が下りた金融機関』ランキングTOP10」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら