こんにちは。BANYUの松原です。
個人で利用する不動産投資ローンは、住宅ローンと同様に完済年齢の上限が設定されている金融機関が多くあります。
そのため、年齢によって借入期間が短くなり、毎月の返済額や購入できる物件価格が変わることも少なくありません。
私がお客様へご提案する際も、現在のご年齢だけでなく、将来の運用や出口戦略まで見据えた資金計画を大切にしています。
今回は、年齢と融資期間の関係について分かりやすくご紹介します。
- 48歳で35年が一律に不可というわけではありません。上限は金融機関ごとに違います
- 見ているのは年齢そのものではありません。「完済時に何歳か」です。80歳までの先と、85歳までの先があります
- 「35年ローン」には2つあります。契約が35年のものと、返済のペースだけ35年のもの
- 物件を決めてから探すのではなく、候補行を先に絞って逆算する。48歳以降は特にここが効きます
「この物件、何年で組めますか。」
このご質問を、資料をご覧いただいている最中にいただきます。
私がご提案の場で難しいと感じるのは、この融資年数が最後まで固まらないことです。年数が決まらないと月々の返済額が決まらず、返済額が決まらないと、その物件を買うかどうかの判断も固まりません。
そして年齢が上がるほど、この年数の幅は大きくなります。同じ方が同じ物件を持ち込んでも、金融機関によって15年になったり30年になったりします。
つまり、ここは物件の問題ではなく、どこへ持ち込むかの問題です。
今回は、なぜ48歳で35年が難しいと言われるのか、「35年」には2種類あること、そして候補行をどう逆算して絞るのかの順にご紹介します。
48歳で「35年ローンは難しい」と言われる理由
まずは、言われる理由からです。
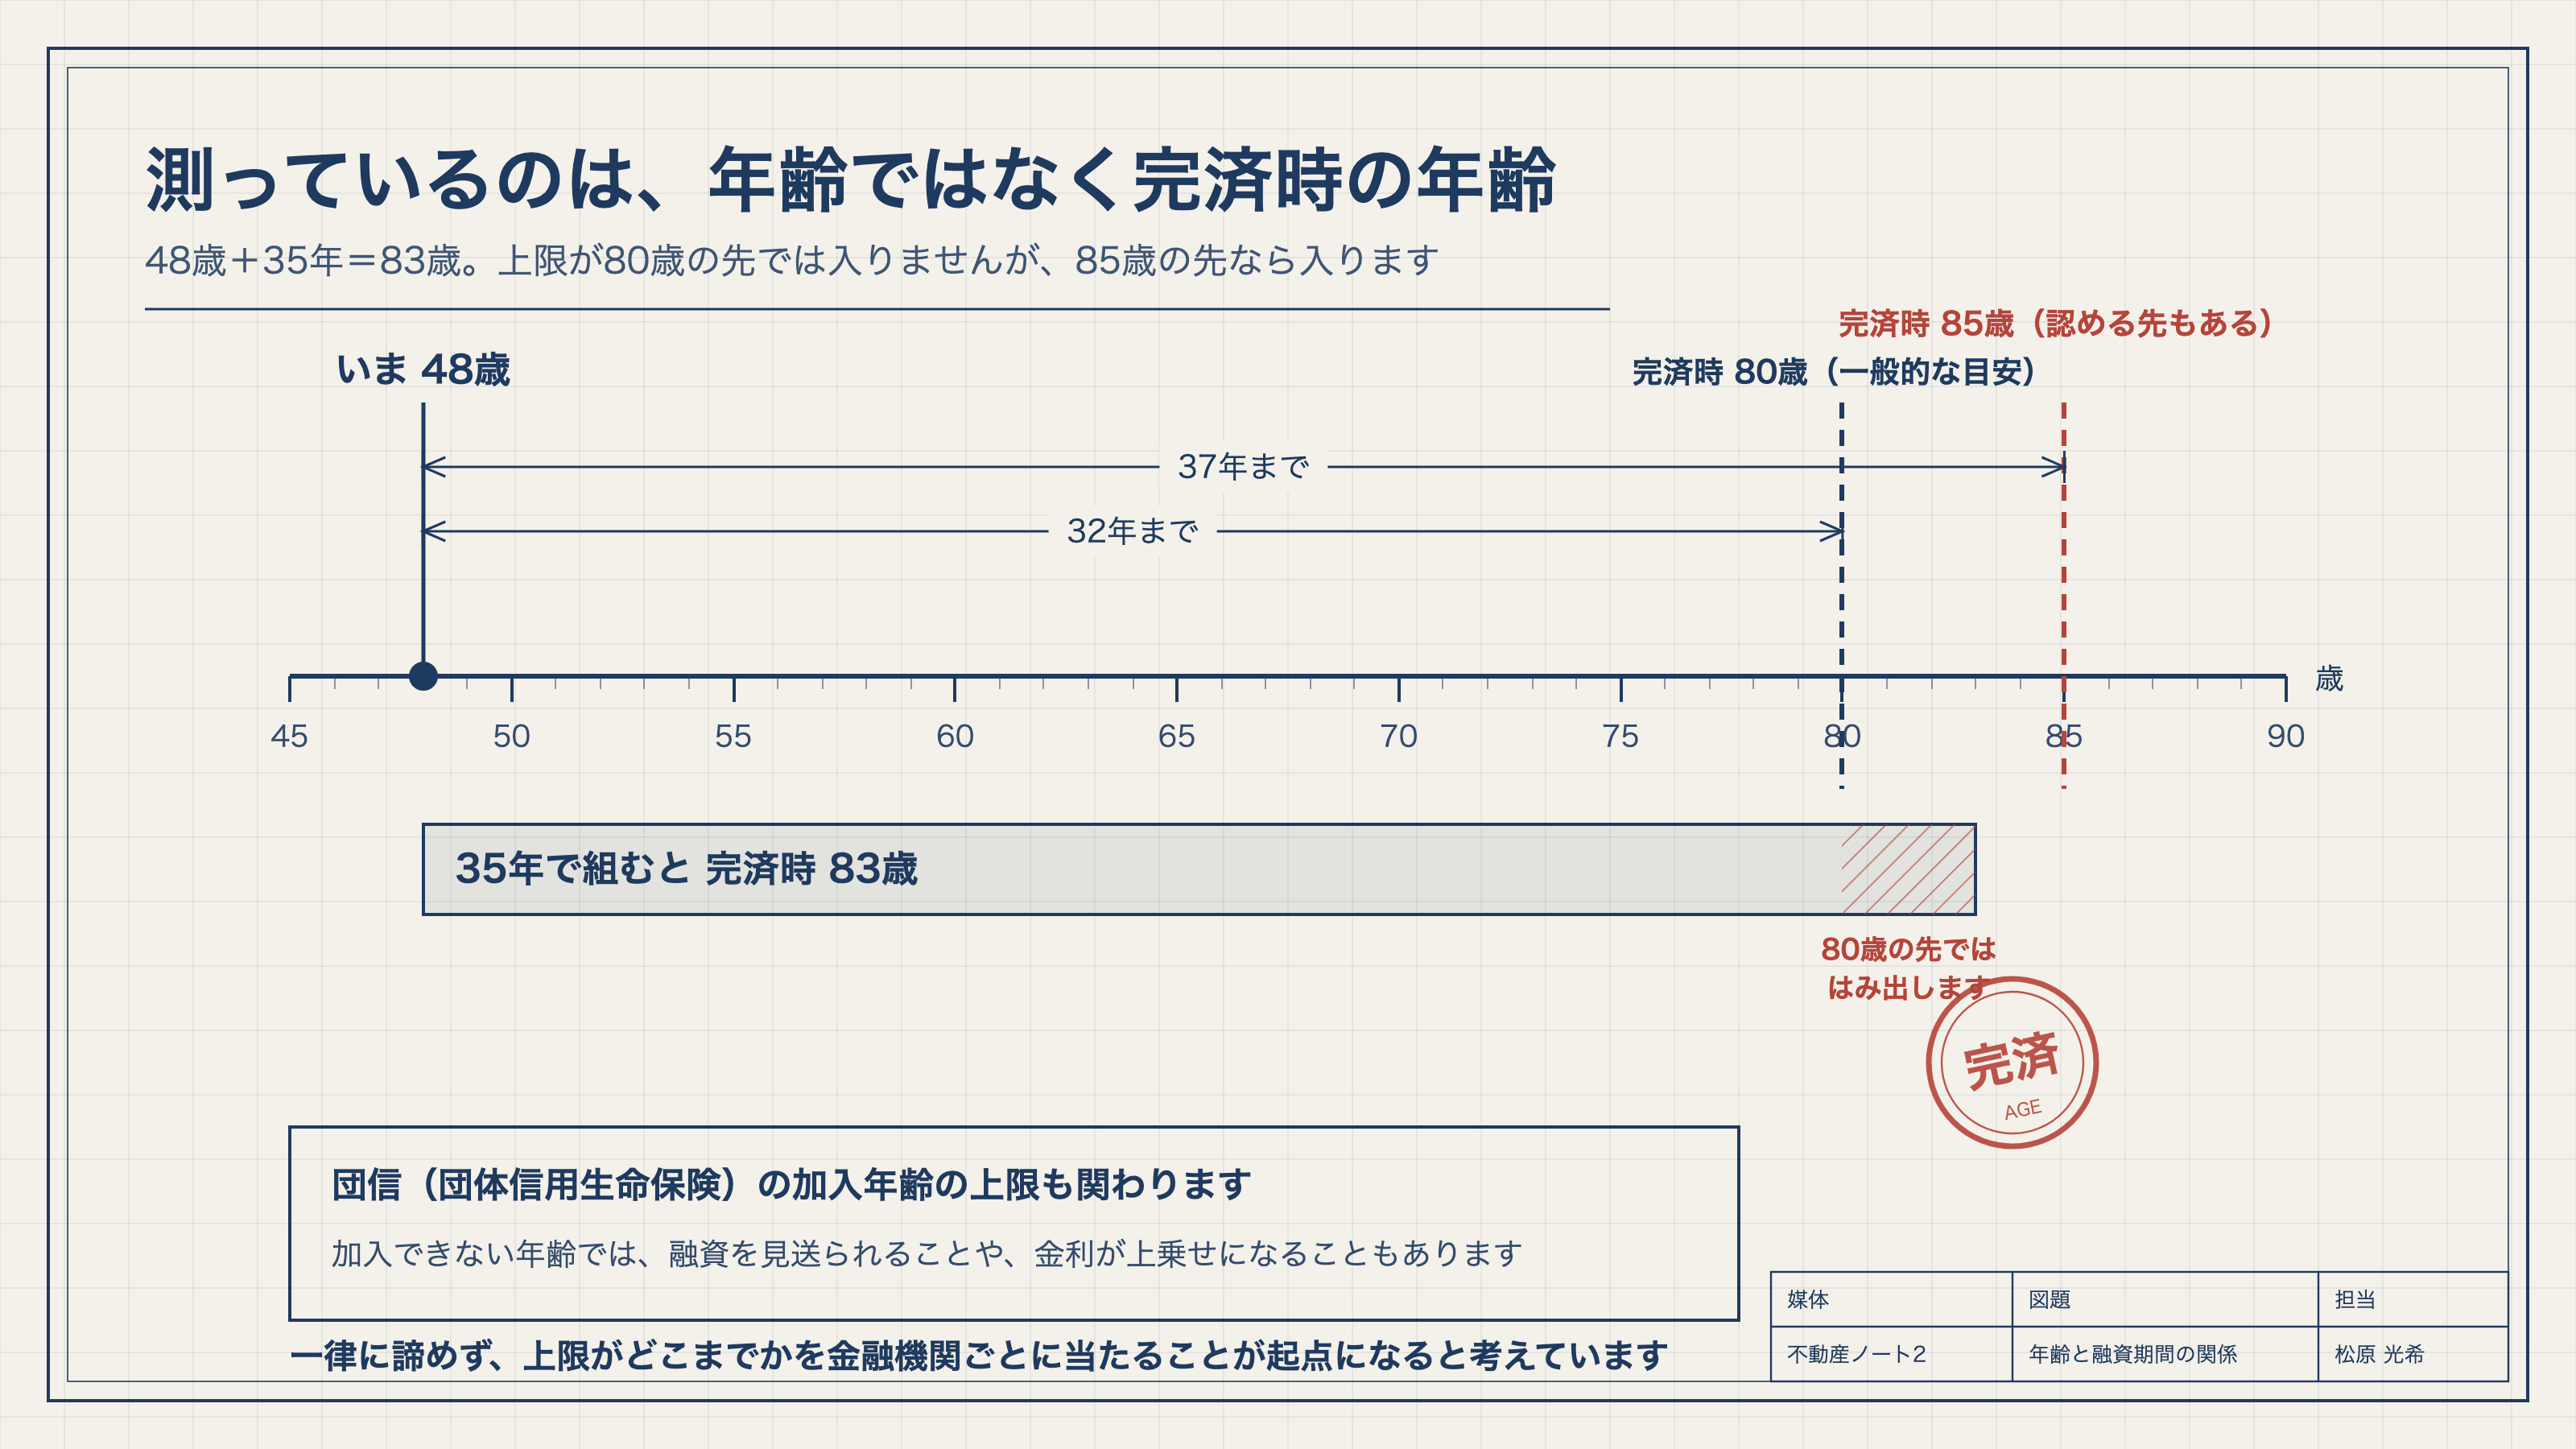
多くの金融機関は、融資期間の上限を「完済時年齢」で設定しています。完済時80歳未満が一般的な目安ですので、48歳+35年=83歳となり、制限を超えてしまいます。だから35年は難しい、という話になります。
ただ、完済時85歳まで認める金融機関もあります。その場合は48歳でも35年が理論上は可能です。一律に諦めてしまわず、「完済時年齢の上限がどこまでか」を金融機関ごとに当たることが起点になると考えています。
もうひとつ、団体信用生命保険(団信)の加入年齢の上限も関わってきます。団信に加入できない年齢では、銀行が融資を見送ることや、金利が上乗せになることもあります。年齢と団信の条件は、先に押さえておきたいところです。
実融資期間と「返済ピッチ」は別物である
次に、言葉の中身です。
「35年ローン」と一口に言っても、実態は2通りあります。
ひとつが実融資期間35年です。契約上、最初から35年分の融資が確定している形です。
もうひとつが返済ピッチ35年です。月々の返済額は35年想定で組みますが、実際の契約は10〜15年など短く、満期のときに再審査を経て更新していく形になります。
「35年ピッチで組めますよ」と言われた場合、実質的には再審査を前提とした構成であることがあります。月々の負担は抑えられる一方で、再審査のときの条件変更のリスク(金利の上昇、審査基準の変化、物件評価の下落)は織り込んでおきたいところです。
どちらの形で組むのかを先に確かめ、将来の再審査の姿まで想定したうえで決める。ここが大切だと考えています。
48歳からの「逆引き」候補行の絞り方
3つめが、順番の話です。
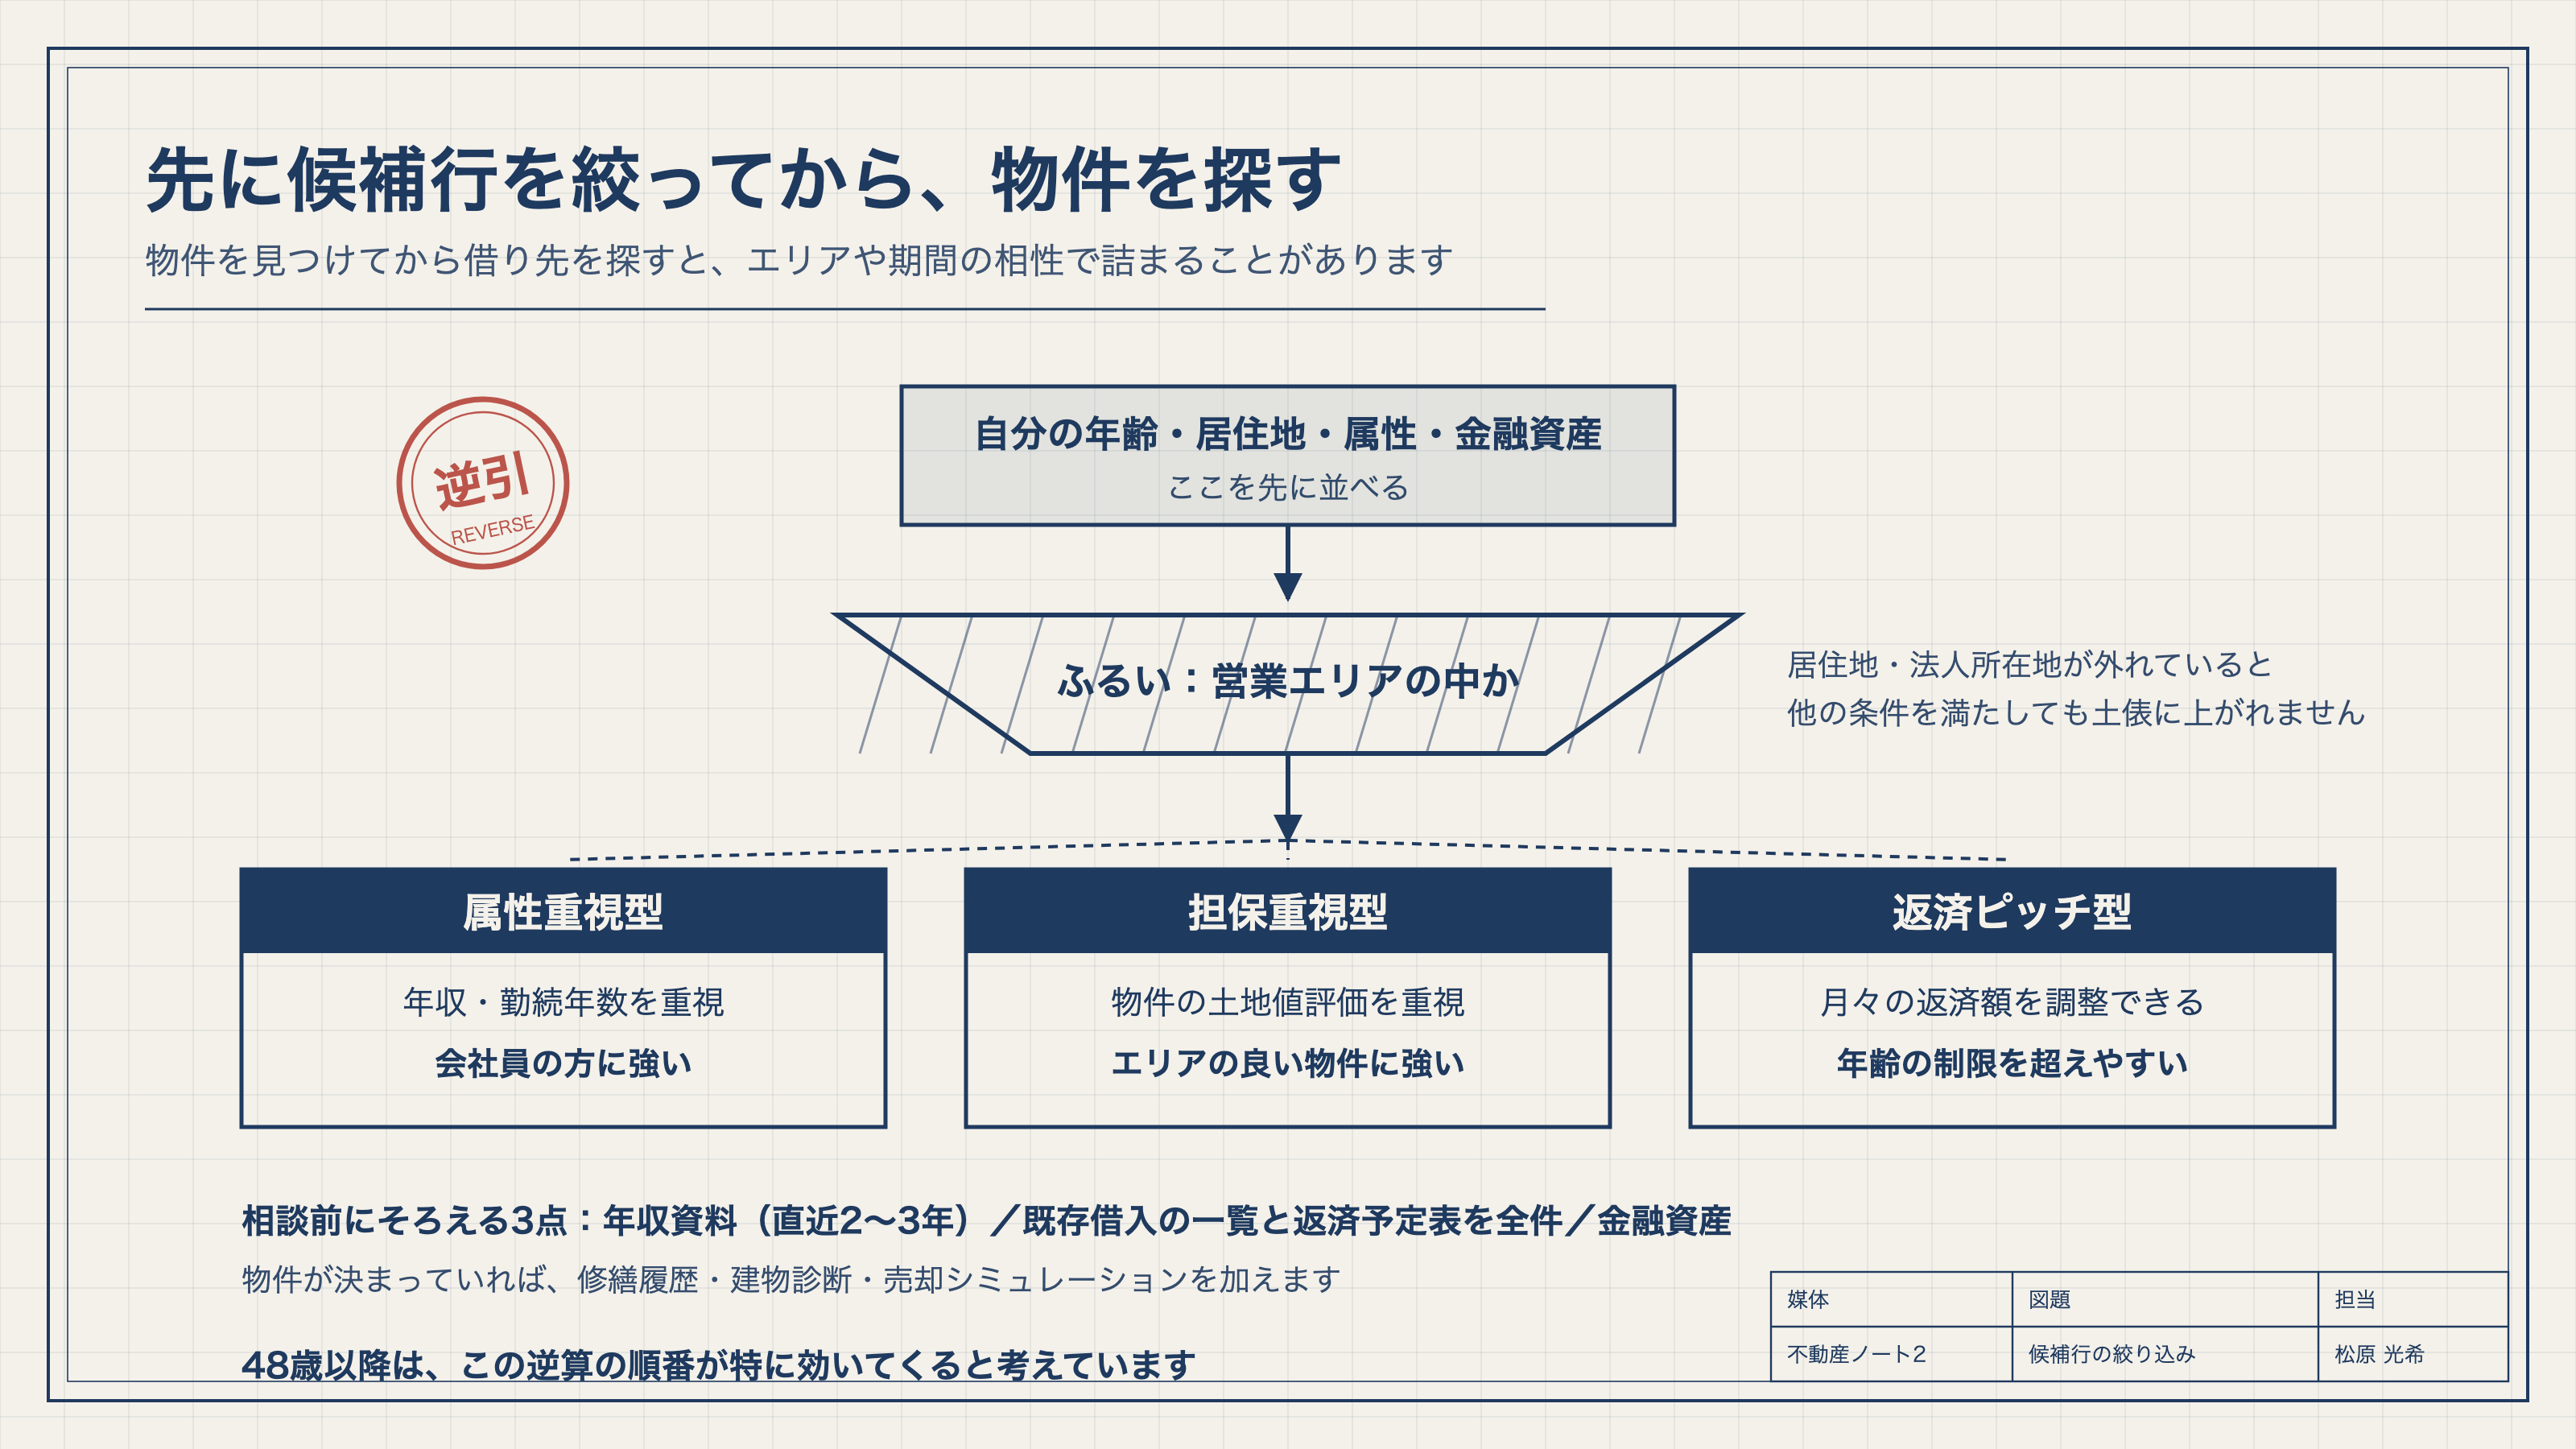
「良い物件を見つけてから、どこで借りよう」という順番だと、エリアや期間の相性で詰まることがあります。自分の年齢・居住地・属性・金融資産で現実的な金融機関の類型を先に絞り、そのうえで物件を探す。この逆算の順番が、48歳以降では特に効いてくると考えています。
絞る軸は、まず居住地・法人所在地が営業エリアの中かどうかです。ここが外れていると、それ以外の条件を満たしていても土俵に上がれません。
そのうえで、次の3タイプのどれが自分の強みに合うかを見ます。
属性重視型は、年収・勤続年数を重視しますので、会社員の方に強い傾向があります。担保重視型は、物件の土地値評価を重視しますので、エリアの良い物件に強い傾向があります。返済ピッチ型は、月々の返済額を調整できるため、年齢の制限を超えやすい傾向があります。
なお、築年が古い物件で期間を伸ばしたい場合は、人ではなく物件の側から資料を組み立てる話になります。そちらは築古35年でも融資期間は伸ばせるにまとめていますので、あわせてご覧ください。
相談前に揃える3点
最後に、持っていくものです。
年収資料(直近2〜3年の源泉徴収票)、既存借入の一覧と返済予定表を全件、そして金融資産(預金・投資信託・保険の解約返戻金など換金性のあるもの)。この3点をそろえておくと、話が早く進みます。
物件が決まっている場合は、修繕履歴・建物診断・売却シミュレーション(10〜15年後の売却や借換えの想定)を加えます。これらは期間を延ばしてもらうときの根拠資料として働きます。
金融資産については、頭金として使える部分と手元に残す部分を分けて並べておくと、相談のときの材料になると考えています。
私がお客様から融資のご相談をいただく際も、「まだ購入は先だから」と考えられている方が少なくありません。
しかし、年齢によって融資期間が短くなると、毎月の返済額や購入できる物件価格に影響することがあります。
そのため、不動産投資に限らず、ローンを組む予定のある方は、買う買わないに限らず、できるだけ早い段階で融資の可能性を確認しておくことをおすすめしています。
BANYUでは、お客様のご年齢やご状況に合わせた資金計画についてもご提案しておりますので、お気軽にご相談ください。
48歳で「35年ローンは難しい」と言われる背景には、完済時年齢の制限と、返済ピッチという言葉の誤解があります。ただ、一律に不可というわけではありません。
営業エリアで候補行をふるいにかけ、属性重視型・担保重視型・返済ピッチ型に分けて逆引きし、年収・借入・金融資産・修繕・売却の資料を先に整える。
この順番を踏むだけで、相談の精度と選択肢は変わってくると考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 東証不動産「不動産投資に年齢制限はある?何歳から始められる?年齢別の投資戦略を紹介」
- [2] ダイヤモンド不動産研究所「住宅ローンを借りられる年齢は?15銀行の審査基準を徹底比較」
- [3] 協和信用保証「不動産担保ローンは何歳まで借りられる?70歳・80歳以上が利用する方法」
- [4] カーディフ生命 スマイルすまい「団体信用生命保険の加入条件に年齢制限はあるの?」
- [5] 東急リバブル「住宅ローンと不動産投資ローンの違いとは?仕組み・金利・審査の違いを徹底比較」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら