こんにちは。BANYU櫻井です。
本日は築古木造への融資についてのお話です。実際にお客様とお話しする中で、レバレッジを効かせるために融資を受けたいという方は少なくありません。
法定耐用年数を超えた物件への融資は銀行が限られてくるため私たち営業も日々、銀行との面談を行なっております。その実状の一部をご紹介できればと思います。
- 法定耐用年数(木造22年)は税務の数字です。建物の物理的な寿命ではありません
- 「22年−築年数」は法律ではなく、各行の内規です
- 積算を重視する銀行と、収益を重視する銀行があります。同じ物件でも評価が変わります
- 修繕のエビデンス(工事記録・インスペクション報告書・稼働実績)が、交渉の材料になります
「築22年を超えていると、もう出ないですよね。」
このように、私が何か言う前にご自身で諦められている方がいらっしゃいます。
ただ、法定耐用年数は税務上の概念です。建物の物理的な寿命とは別物かと思います。
以前、「土地持ってなんぼ」という言い方をされる方がいらっしゃいました。再建築ができるか、接道はどうか、路線価はいくらか。そういう出口の要素を先に見ておられます。
この見方が、実は築古木造の融資と直結しています。建物の評価がほぼゼロになるぶん、土地のほうが効いてくるからです。
本日は、銀行が何をどう評価しているのかをお話しします。
なぜ耐用年数超過の木造でも銀行融資がつくケースがあるのか
まずは、前提からです。
木造(業務用)の法定耐用年数22年は、減価償却を計算するための税務上の年数です。建物が物理的に何年使えるかとは、別の話かと思います。
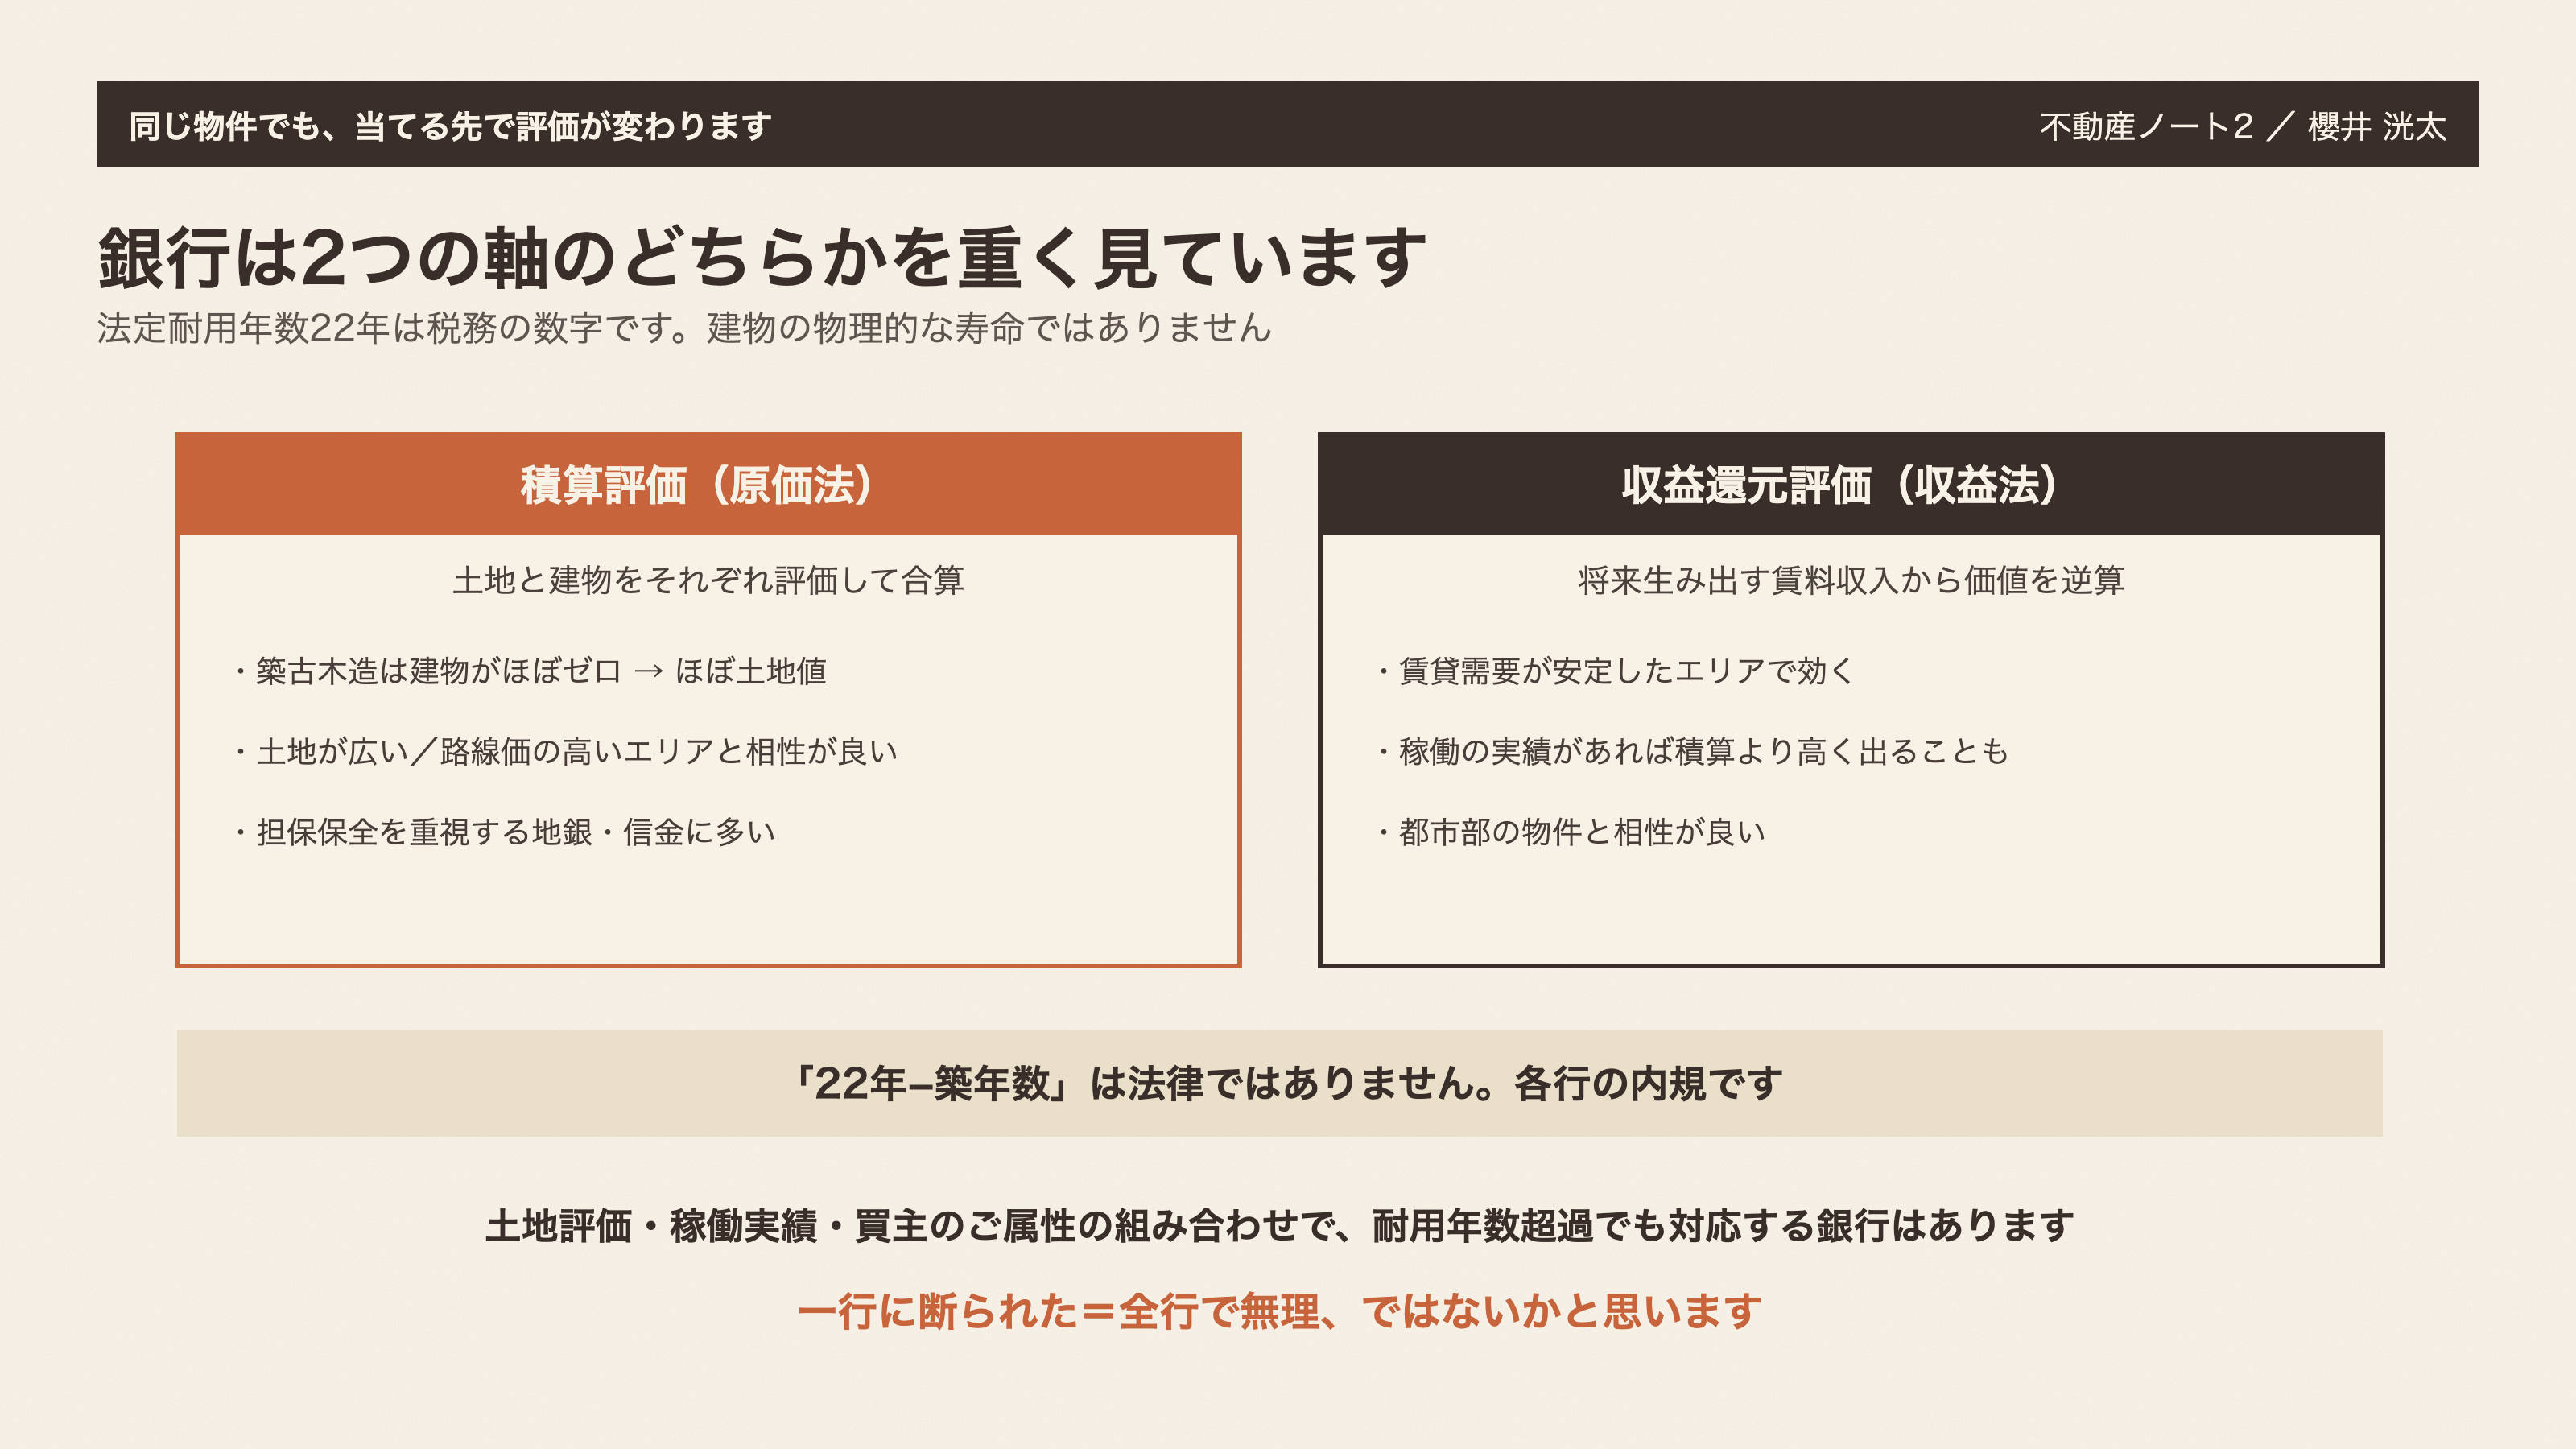
多くの金融機関が「22年−築年数」の残存期間を融資の目安にしていますが、これは法律ではなく各行の内規です。
土地の評価・稼働の実績・買主のご属性、この組み合わせによって、耐用年数を超過していても対応する銀行はあります。
つまり、一行に断られた=全行で無理、ではありません。
積算評価と収益還元評価。銀行によって重視する軸が違う
では、何で評価されているのか。主に2つの軸です。
積算評価(原価法)。 土地と建物をそれぞれ評価して合算します。築古木造は建物の部分がほぼゼロになりますので、「ほぼ土地値」になりやすい。土地の面積が広い物件や、路線価の高いエリアと相性が良いとされます。担保保全を重視する地方銀行・信用金庫に多いタイプかと思います。
収益還元評価(収益法)。 その物件が将来生み出す賃料収入をもとに価値を逆算します。都市部など賃貸の需要が安定したエリアで稼働の実績があれば、積算より高い評価が出ることもあります。
どちらを重視するかは金融機関によって違います。同じ物件でも評価が変わるのは、ここが理由のひとつです。
「積算オーバー」とは何か
次に、築古木造で効いてくる状態です。
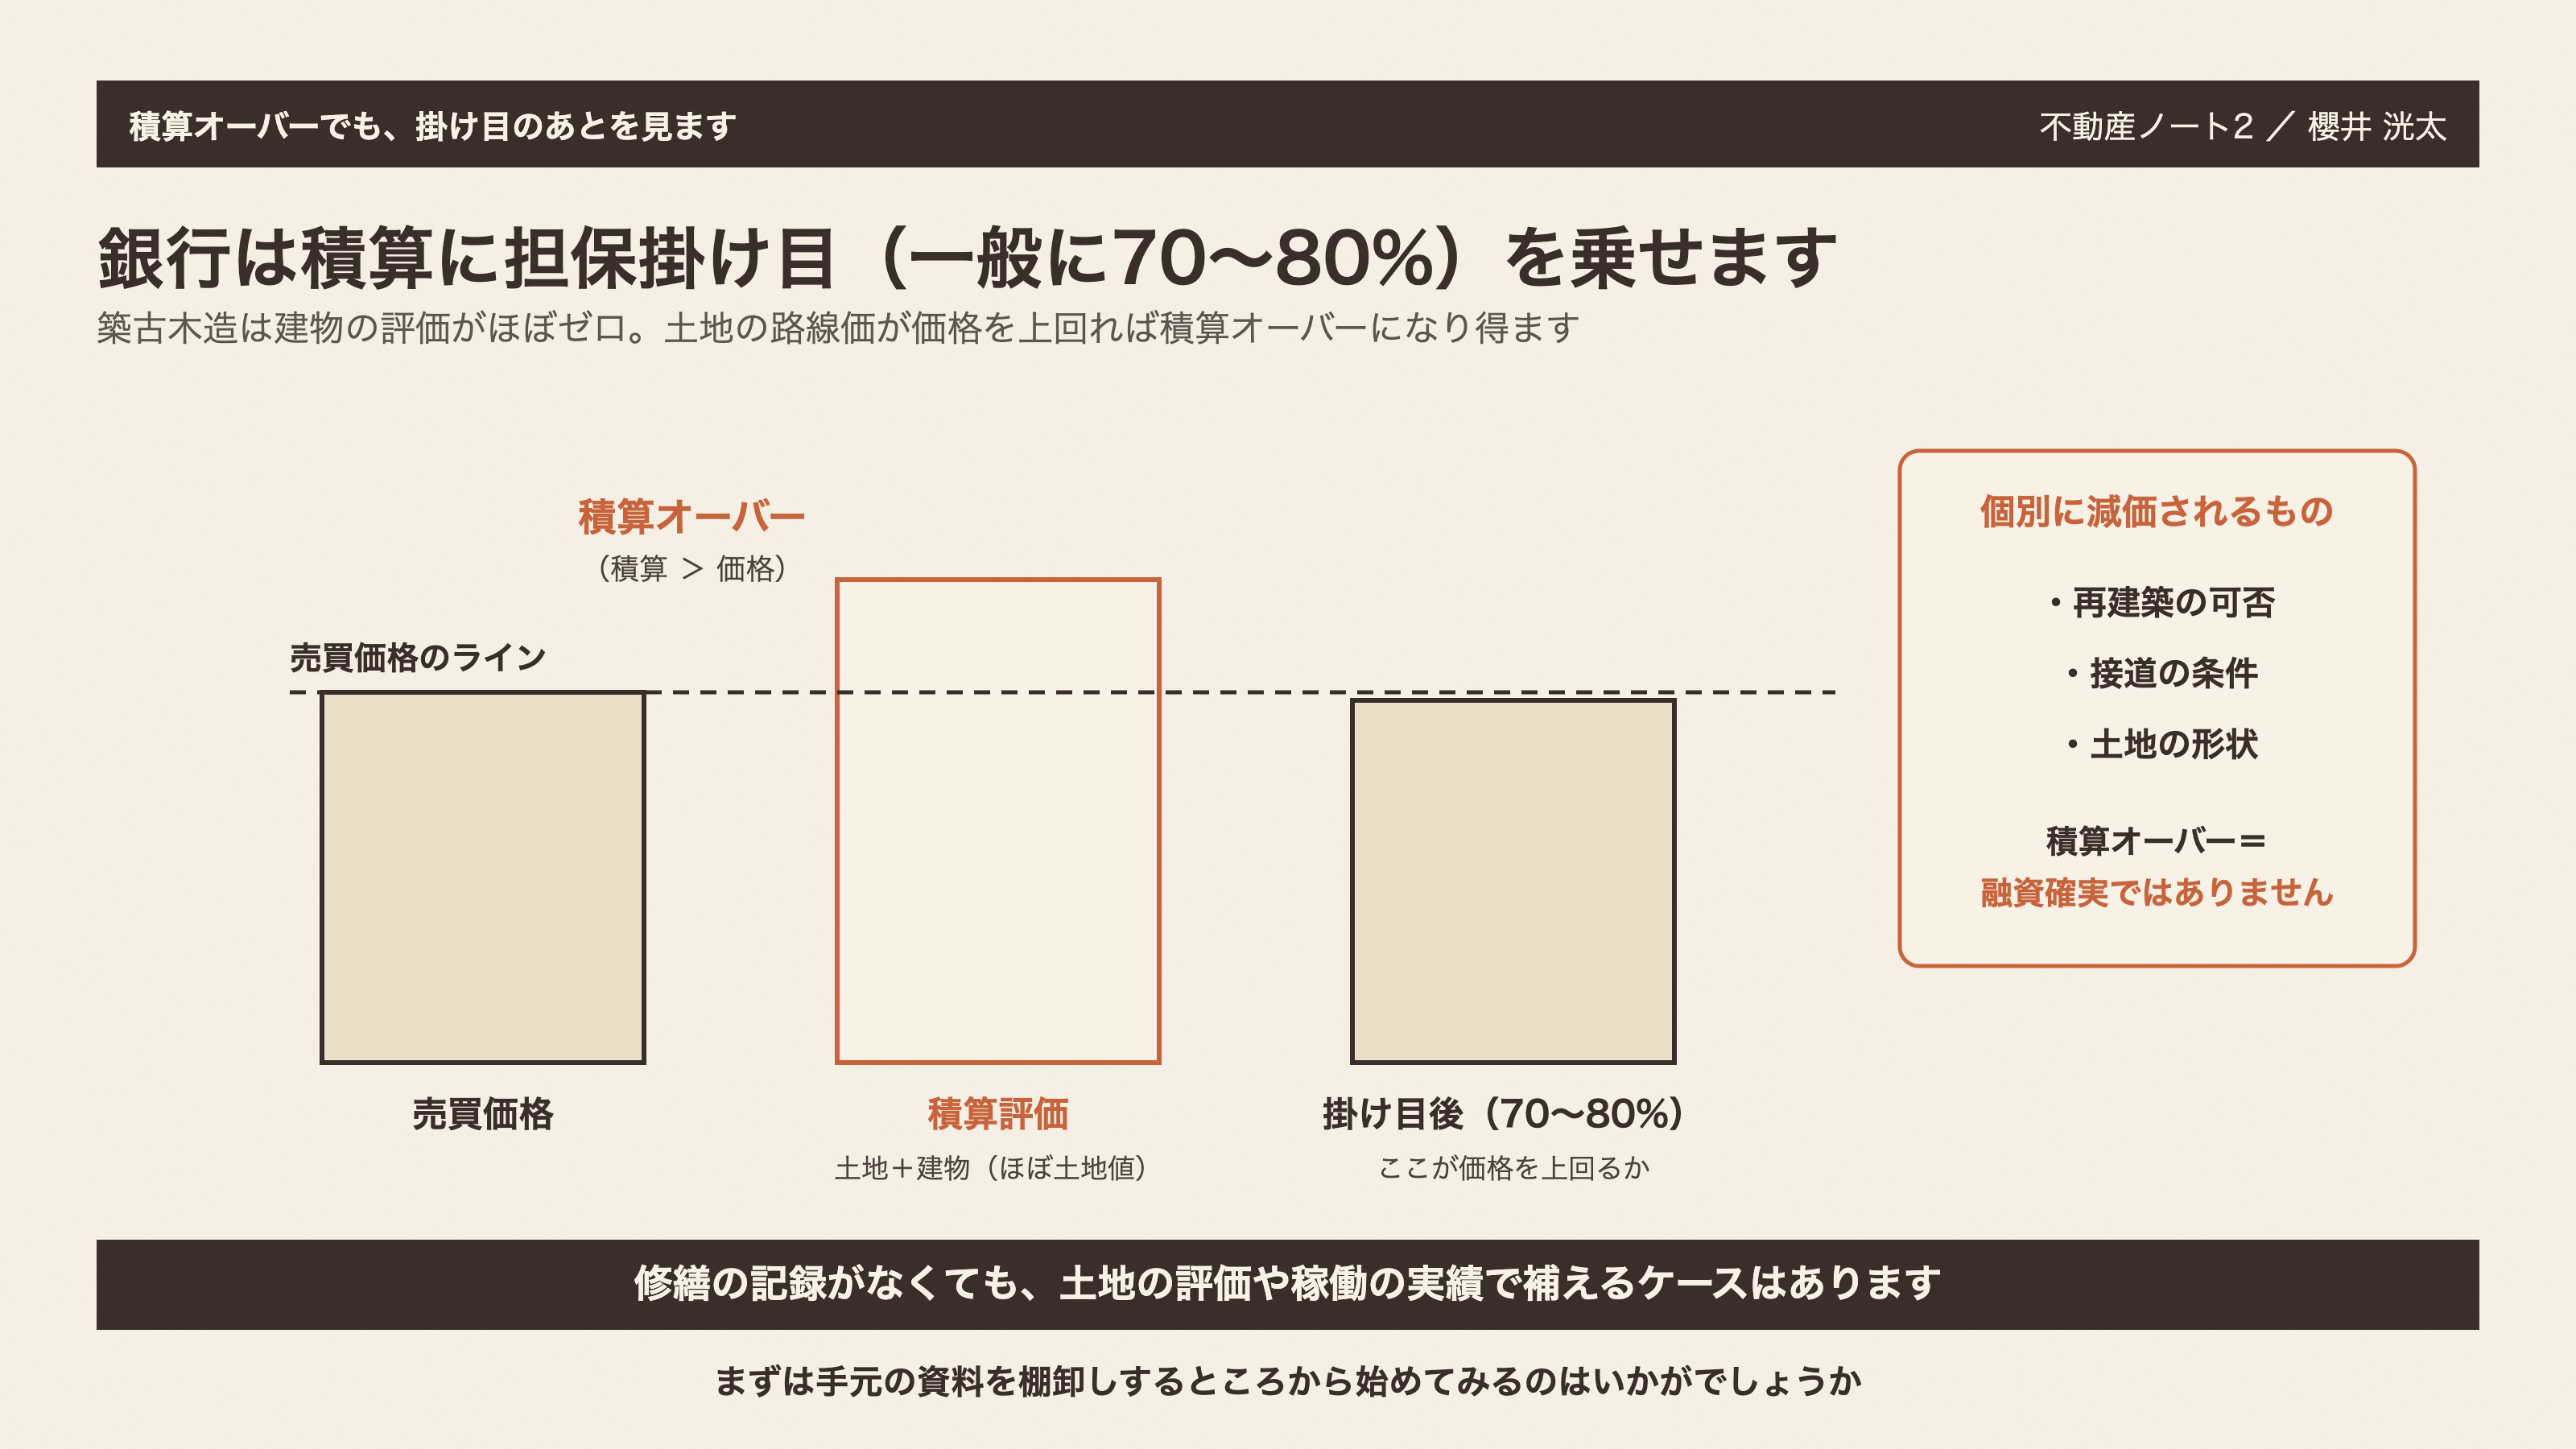
積算の評価額が売買価格を上回る状態を「積算オーバー」と呼びます。
築古木造は建物の評価がほぼゼロになる一方で、土地の路線価の評価が価格を上回れば、積算オーバーになり得ます。担保保全を重視する銀行にとっては、耐用年数を超過していても担保として計算が立つ物件です。
ただ、積算オーバー=融資確実ではありません。銀行は積算に担保掛け目(一般的に70〜80%)を乗せますので、掛け目のあとでも価格を上回るかを確かめる必要があります。
再建築の可否や接道の条件で個別に減価される点も同じです。ここは先ほどの「土地持ってなんぼ」という見方と、ちょうど重なるところかと思います。
融資期間を伸ばすために効く修繕エビデンス
最後に、資料の話です。
銀行が審査で懸念するのは「この建物があと何年使えるか」という点です。実態として建物の耐久性を証明できれば、融資期間を延ばす交渉の説得材料になります。
有効なのは主に3種類です。
工事記録(写真・請求書・契約書)。 屋根・外壁・基礎・設備などの修繕を「いつ・何を・いくらで」実施したかが分かる書類一式です。口頭の説明だけでは足りません。施工会社の請求書や写真があると、実証性が高まります。
インスペクション報告書。 建築士やホームインスペクターが実施した建物調査の報告書です。構造の健全性が確認できれば、「法定耐用年数は超えていても実態として問題ない」という説明の裏づけになる場合があります。
賃貸管理の実績・稼働状況の記録。 入金明細、契約書の写し、入居率の推移など。安定して稼働している事実は、収益と管理の両面で「継続可能な物件」の証拠になります。
これらを揃えれば必ず期間が伸びる、というものではありません。あくまで担当者が稟議を通すときの説明材料として働くものです。資料をどう束ねて本部に上げてもらうかという手順は築古35年でも融資期間は伸ばせるにまとめていますので、あわせてご覧ください。
修繕の履歴がまったくない物件でも、土地の評価や稼働の実績で補えるケースはあります。まずは手元の資料を棚卸しするところから始めてみるのはいかがでしょうか。
業者の言う「土地値」と銀行の担保評価がなぜずれるのかは「土地値物件」の見極め方:収益がゼロでも銀行が評価する担保の正体にまとめていますので、あわせてご覧いただけますと幸いです。
このように金融機関によって得意とする物件は様々です。欲しいのは築古だから、、、と融資を諦めずに、ぜひ一度、弊社営業にご相談いただけますと幸いです。
耐用年数を超過した築古木造でも、銀行の融資は積算・収益・買主のご属性の3軸で総合的に判断されます。
土地の評価が強くて積算オーバーになる物件は担保重視の銀行と、稼働の実績がある物件は収益重視の銀行と相性が良い。
一行に断られたからといって、全行で無理とは限りません。物件の特性を並べて、それに合った金融機関を探す。ここが第一歩ではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。融資可否・融資期間・審査条件は物件の状態、資料の質、金融機関の方針、買主の属性によって個別に異なります。制度、税制、金利、各種審査条件は変更される可能性があります。個別案件については不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 国税庁「主な減価償却資産の耐用年数表」
- [2] HOME4U 土地活用「耐用年数超え物件でアパートローンを組むコツ」
- [3] HOME4U オーナーズ「木造の減価償却や耐用年数を解説」
- [4] 合同会社なごみ「銀行の融資条件 耐用年数オーバーの物件について」
- [5] 和田晴輔税理士事務所「法定耐用年数を超える融資はなぜ信用毀損?」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら