いつもありがとうございます。BANYUの松原です。
不動産投資の大きな特徴の一つは、金融機関の融資を活用することで、自己資金以上の規模の投資ができる点です。
そのため、不動産投資では物件選びだけでなく、融資戦略も非常に重要になります。
実際に私もお客様から融資に関するご相談をいただく機会が多く、「ローンを制する者が不動産投資を制する」と言われることもあります。
今回は、不動産投資における融資の考え方について解説したいと思います。
- 融資は、物件を探し始める前の準備でほぼ決まります。自己資金・書類・相談先・事前審査の4つを順に片づけるだけです
- 金融機関が見ているのは頭金の額ではありません。諸費用・当面の運転資金・予備費まで含めた資金の全体像です
- 「借りられるか」と「投資として成り立つか」は別の問いです
- 初回の相談は、この一言から始めると早く進みます:「収益物件の購入を検討しています。年収は○○万円、勤続○年の会社員です。自己資金は○○万円程度を見込んでいます。既存の借入は住宅ローンが残○○万円あります。物件はまだ確定していませんが、○○万円前後の一棟アパートを検討しており、まず事前相談として融資の可能性と条件の目安をお聞きしたいです。」
「自己資金はいくら用意すればいいですか。」
私がお客様から融資のご相談をいただくとき、最初に出てくるのはたいていこの問いです。金額がはっきりすれば動き出せる、という感覚はよく分かります。
ただ、金額から入るとかえって遠回りになります。というのも、金融機関が見ているのは用意された金額そのものより、それがどういう性質のお金で、購入したあと手元にいくら残るのかという点だからです。同じ1,000万円でも、貯めてきたお金と直前に借りてきたお金では、意味がまったく違います。
今回は、融資の準備を「自己資金の見られ方」「金利と返済比率」「事前審査までの進め方」の順にお話しします。
融資は「準備ゲーム」
まずは、なぜ準備の話から始めるのかをお伝えします。
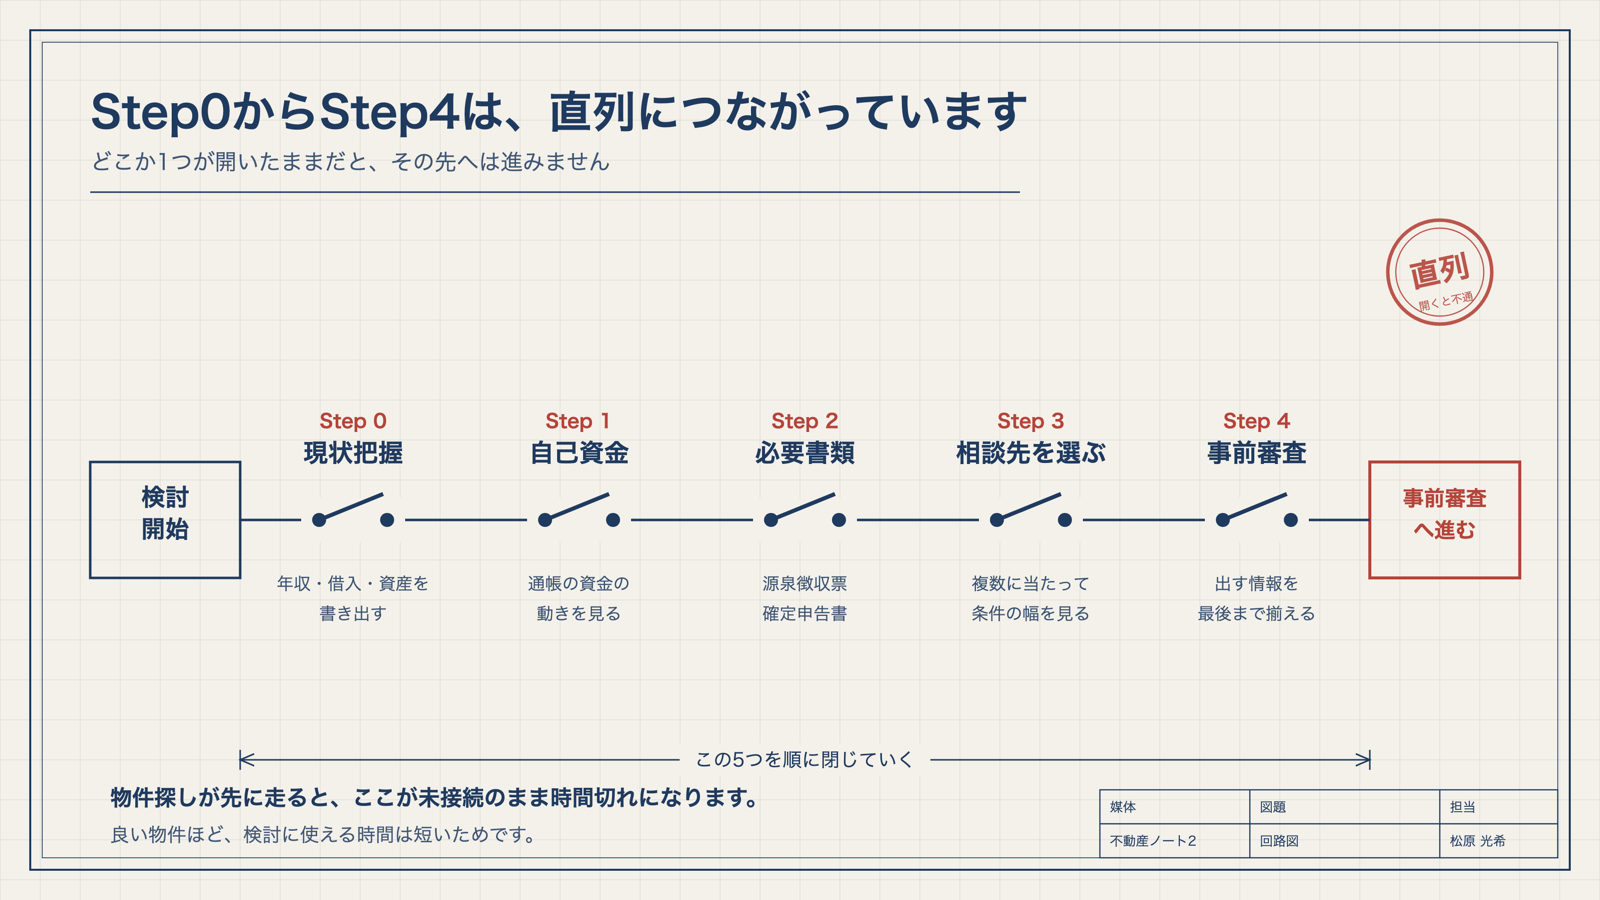
物件探しが先に走って、融資の土台がないまま時間切れになる。これは珍しいことではありません。良い物件ほど検討に使える時間は短く、そこから資金を数え始めると、たいてい間に合わないからです。
やることは4つです。自己資金を整える、書類を揃える、相談先を選ぶ、事前審査を受ける。この順番で進めていただくと、融資のブラックボックス感は大きく薄れます。私がお客様へご提案する際も、物件の話より先に、この4つが今どこまで進んでいるかを伺うようにしています。
自己資金は「いくら必要か」より「どう見られるか」
では、4つの最初にある自己資金から見ていきます。
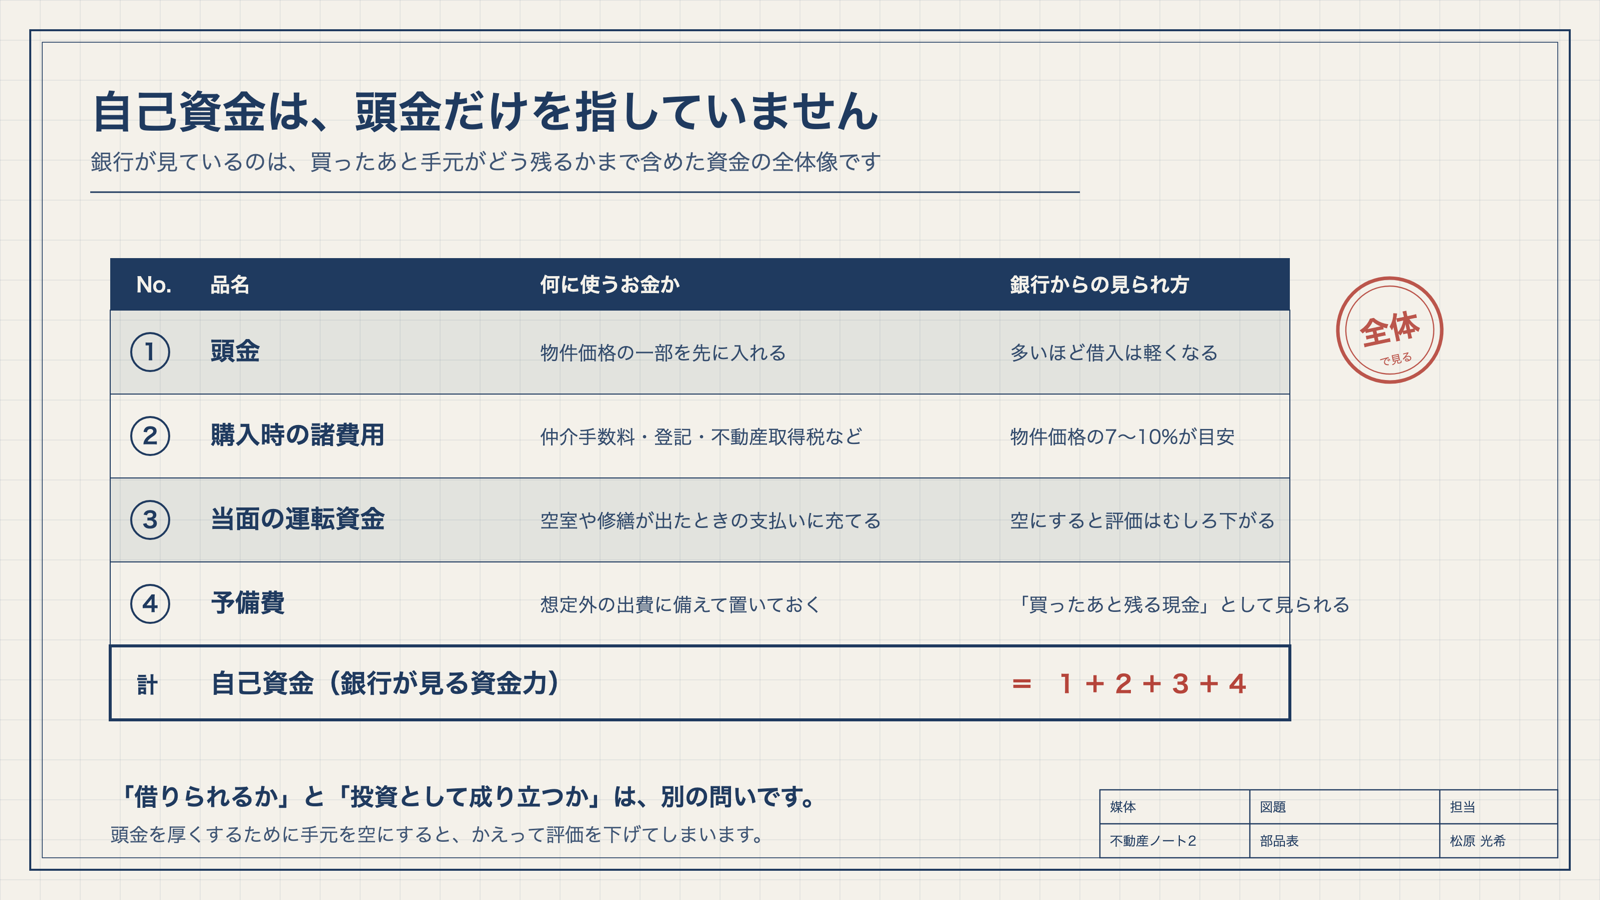
金融機関が見ているのは、頭金の金額だけではありません。購入時の諸費用、買ったあとしばらくの運転資金、そして想定外の修繕に充てる予備費まで含めた、資金の全体像です。頭金を厚くするために手元を空にしてしまうと、かえって評価を下げてしまいます。
そしてここが大事なのですが、「借りられるか」と「投資として成り立つか」は別の問いです。融資が下りたからその物件で良い、という話にはなりません。
以前、住宅ローンを返済中の状態でご相談に来られた方がいらっしゃいました。「オーバーローンはしんどい」とはっきりおっしゃる方で、借入を目一杯まで伸ばすことを望んでおられませんでした。私は、このお考えをとても健全なものだと受け止めています。借入を抑えれば規模の伸びは緩やかになりますが、毎月の返済という現実と長く付き合っていくのはご本人だからです。
「返せる」と「投資として成立する」は別の話
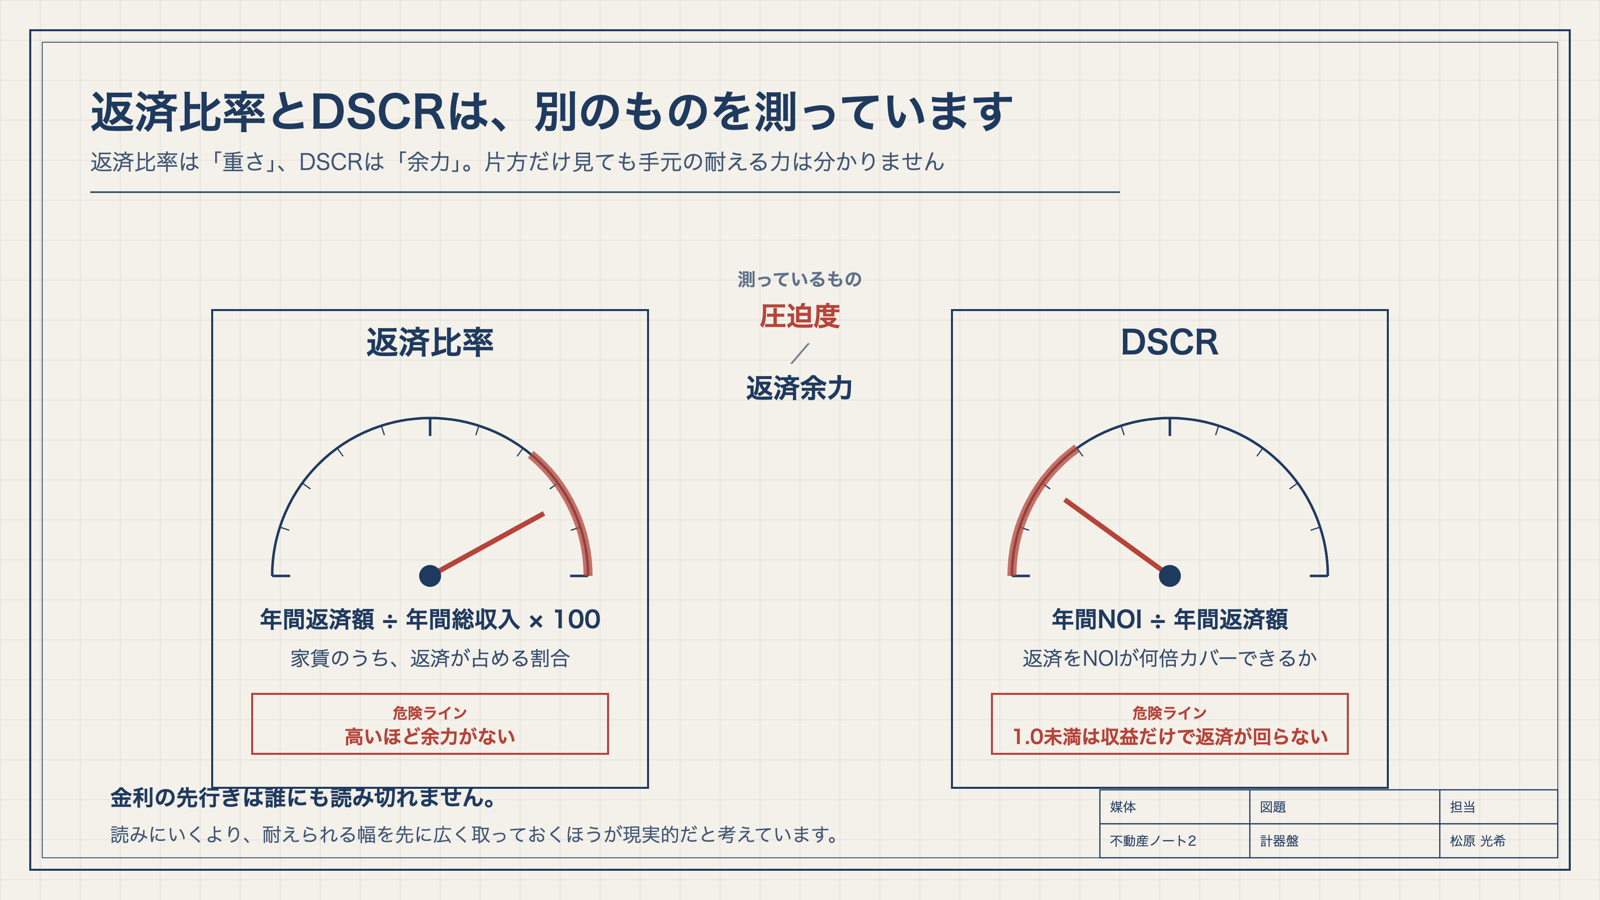
自己資金の次に見ていただきたいのが、金利と返済比率です。
金利が上がれば返済額が増え、手元に残る現金は減ります。減った分だけ、空室や修繕が起きたときに耐える力も落ちる。変動金利は将来の上昇を織り込んでおく必要があり、固定金利は初期の金利が高めに設定されるのが一般的です。どちらが正解ということはなく、どこまでの変動になら耐えられるかを、ご自身で先に置いておくことが大切だと考えています。
返済比率が高いほど、余力は薄くなります。DSCRが1.0を下回れば、その物件の収益だけでは返済が回らない状態です。金利の先行きを読み切ることは誰にもできませんので、私は、読みにいくより耐えられる幅を広く取っておくほうが現実的だと考えています。
事前審査までの4ステップ
最後に、ここまでの話を実際の手順に落とします。
Step0は、年収・既存の借入・保有資産を書き出すところからです。ここで見落としやすいのが住宅ローンです。返済中の住宅ローンがあると、その分だけ新規の融資枠は圧迫されます。住宅ローンの決済を控えている時期に新しい申込を重ねるのは避けたほうがよく、私はこの点をできるだけ早い段階でお伝えするようにしています。
Step1では通帳を開いて、資金の動きを見ます。直前に入ってきた大きな入金があれば、その出どころを説明できるようにしておく。Step2は書類で、会社員の方は源泉徴収票、自営業の方は確定申告書が軸になります。
Step3で複数の金融機関に相談し、条件の幅をつかみます。1行の回答だけで決めてしまうと、それが相場なのかどうかが分かりません。そしてStep4の事前審査では、出す情報を最初から最後まで揃えておく。書類の食い違いや説明のブレは、それだけで信用を損ないます。
物件の数字の読み方は収支の見方に、2026年の融資環境の変化は2026年、自己資金前提へシフトする融資実務の変化に、審査で否決されたあとの立て直し方はDCR/CCR合格ライン|否決パターンと再挑戦のための改善アクションにまとめていますので、あわせてご覧ください。
収益不動産は人気物件ほど、融資特約なしで購入を検討される方が優先されるケースがあります。
そのため、購入を検討する前に、ご自身がどの程度の融資を利用できるのかを把握しておくことが重要です。
私自身もお客様へご提案する際は、事前に金融機関へ融資の方向性を確認し、購入時に少しでも有利に進められるようサポートしています。
BANYUでは定期的に金融機関への訪問や情報交換を行い、最新の融資動向を把握しています。不動産投資をご検討の際は、お気軽にご相談ください。
融資は、物件が出てから動くものではなく、出る前に済ませておく準備だと私は考えています。
自己資金は金額より見られ方、金利と返済比率は「返せるか」より「どこまで耐えられるか」。この2つを押さえたうえで、4つのステップを順番に片づけていく。
見通しが立てば、次は出口を含めた全体判断に進めます。
免責事項: 本記事は情報提供を目的としており、投資・法的・税務助言ではありません。制度・税制・金利等は変更される場合があるため、最新情報は公的機関・専門家にご確認ください。
引用元:
- [1] 東急リバブル「不動産投資ローンの審査に落ちる理由とは?審査基準と対策を解説」
- [2] LIFULL HOME’S「不動産投資の自己資金を銀行はどう見る?ポイントと注意点を紹介」
- [3] 大東建託「不動産投資で融資を活用する流れや必要な書類は?」
- [4] セゾンハウス「金利上昇局面に知っておきたい投資指標『DSCR』とは」
- [5] オリックス銀行 manabu「不動産投資で融資を受けるときの必要書類と入手方法を解説」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら