本日は昨今取り沙汰されている金利上昇局面でのお話です。
金利に関しては低い・高いなどは物件の利回りやお客様のご属性・自己資金などにより変動するため、一概には言えない部分はありますが、キャッシュフロー以外での投資判断のヒントになるものをご紹介します。
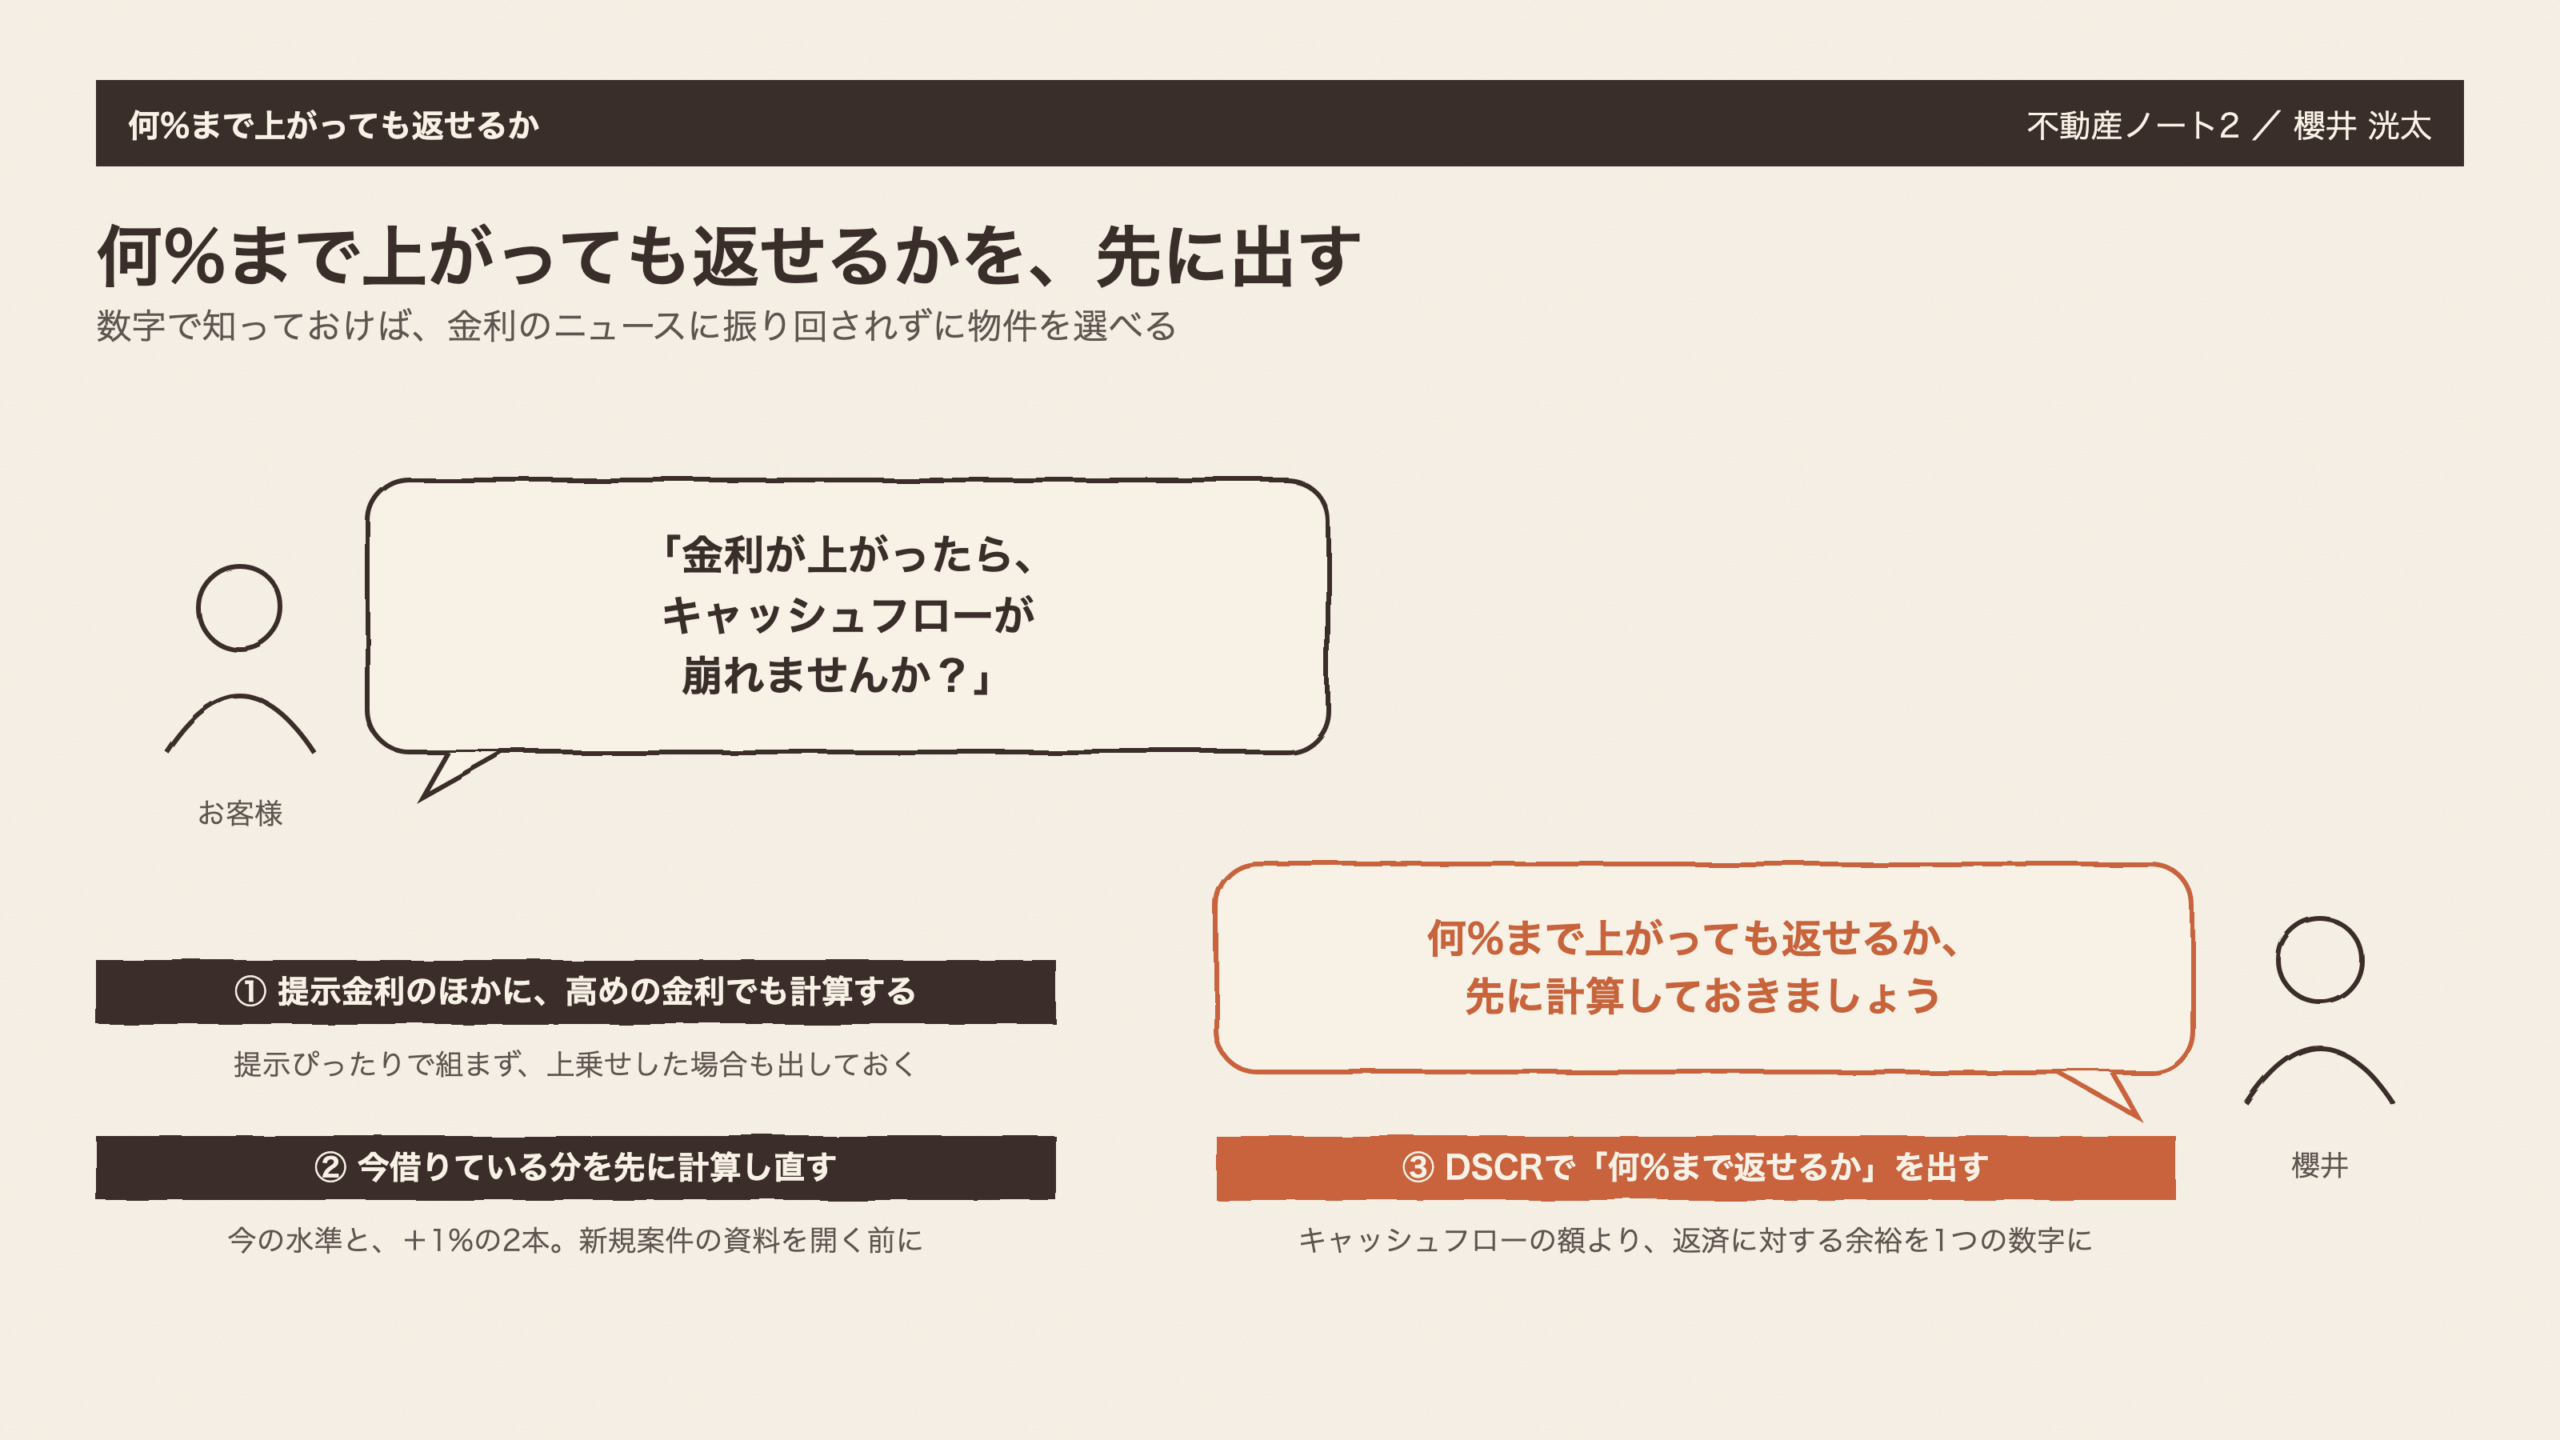
- 提示された金利のほかに、少し高めの金利でも計算しておくと、金利が上がっても慌てずに済むかと思います
- 金利が上がって最初に影響があるのはすでに保有されている物件です。新しい物件を検討する前に、今の借入の返済額を計算し直しておくことをオススメします
- 金融機関ごとの金利や融資可能年数は金融機関によって様々ですので、どの金利で借りられるのかというのも、金利対策の一つです
- キャッシュフローに加えてDSCR(家賃から経費を引いた純収益が、年間返済額の何倍あるか)で見ることをオススメします
- 「金利が何%まで上がっても返済を続けられるか」を、1つの数字で持っておく
「金利が上がったら、キャッシュフローが減りますね……」
お客様とお話しする中で、よくいただくお話しの一つです。ある金融機関の金利が2.6%前後まで上がり、その金融機関でも利回り6.6%以上の物件でないと勧めにくくなっている、とお伝えすると、「そんなにしんどくなるんですか」と聞き返されたこともあります。
金利が何%まで上がっても家賃収入で返済を続けられるかを数字で知っておけば、金利に振り回されずに物件を選べるかと思います。今回は、その計算の手順をご紹介できればと思います。
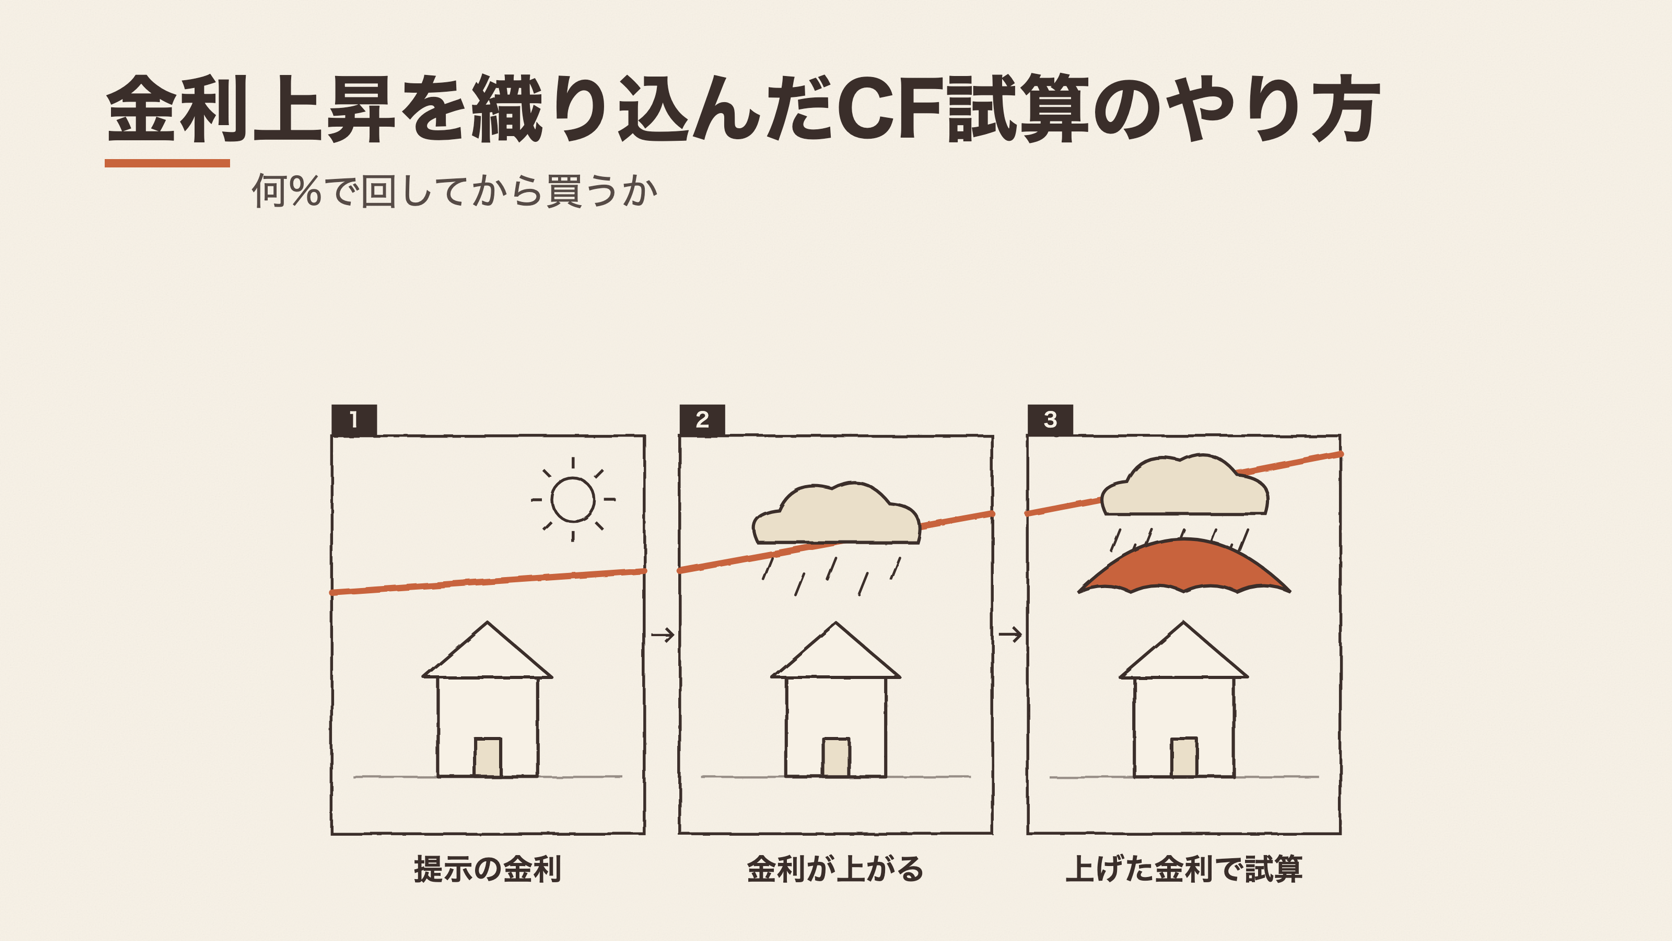
提示された金利に加え高めの金利でも計算しておく
まずは、計算に使う金利の決め方からです。
提示された金利ぴったりで計算すると、金利が上がったときに収支がどう変わるかが分かりません。一方で、必要以上に高い金利で計算して、良い物件を見送ってしまう方もいらっしゃいます。私がオススメしているのは、提示された金利に0.5%ほど上乗せした場合も計算しておき、金利が何%までなら収支が回るかを知っておくことです。
具体例を挙げると、以前、価格約1億円、利回り6%台の新築をご提案したことがあります。このような物件でも、借入額や運営経費によってDSCRは変わります。DSCRとは、「家賃収入から運営経費を差し引いた純収益が、年間の元利返済額の何倍あるか」を示す指標です。例えば、DSCRが1.34であれば、年間純収益が年間返済額の1.34倍あるという意味になります。
自己資金を多く入れて借入額を抑えるほど、金利が上がっても、家賃から経費を引いた収益で返済をまかなえる状態を保ちやすくなります。自己資金をどれだけ入れるかの考え方は、フルローンは消えたのか:自己資金1割・2割・3割の分かれ目にまとめていますので、こちらもご覧いただければと思います。
上乗せした金利でも試算しておけば、もし金利が0.5%上がっても、収支がどう変わるかはもう分かっているので、慌てずに済むかと思います。
先に、今借りている分を計算し直す
計算に使う金利が決まったら、次は、新しい物件より先に確かめておきたいものがあります。すでに借りているお金です。
金利が上がって最初に影響があるのはいま持っている物件です。
なので規模拡大の検討に入る前に、保有物件全体の返済額が今の金利水準でいくらになるか、そして1%上がったらいくらになるかを確認する。この数字を把握していないと、新しい案件の可否を、全体像なしで決めることになってしまいます。
私としては、新規案件の資料を開く前に、この再計算を済ませておくことをオススメします。地味ですが、この順番で見ておくと、新しい物件を落ち着いて判断できるかと思います。
金融機関によって、金利は倍以上開く
自分の立ち位置が確認できたら、次は「今の金利はいくらか」という話です。ただこれは単純には答えが出せません。
今年に入ってから私が金融機関の方から伺った金利だけでも、地銀で2%前後、信用組合で3%台後半、ある信用金庫で4%前後から4%台後半、ノンバンクで4%台半ばと、かなり開きがあります。ネット専業銀行には、2%台前半の商品もあります。
ノンバンクの4%台半ばの金利をご説明したあと、「その金利でも借りてやっていける人は多いんですか」とご質問をいただいたこともあります。答えは物件によりますが、金融機関ごとの金利の幅は、物件の利回りの幅と同じくらい収支を左右します。物件の利回りを0.5ポイント上げるより、金利を1ポイント下げるほうがよい場面はあります。
つまり、どの金融機関で組むかは、それ自体が金利上昇への対策になります。「良い物件を探す」のと同じくらい、「あなたに(物件に)合う金融機関を探す」ことに時間を使う価値はあるかと思います。
もう一つ付け加えると、金融機関の融資目線は変わります。ある信用金庫で「2〜3棟お持ちの方なら検討します」と言われていたのが、5日ほどしてもう一度電話すると「2〜3棟お持ちでも、会社員の方は難しい」に変わっていた、ということもありました。金利だけでなく、その金利がいつ時点のものかも見ておいた方が良いです。
見るのはキャッシュフローの額より、DSCR
最後に、買うかどうかを何で判断するか、というお話です。
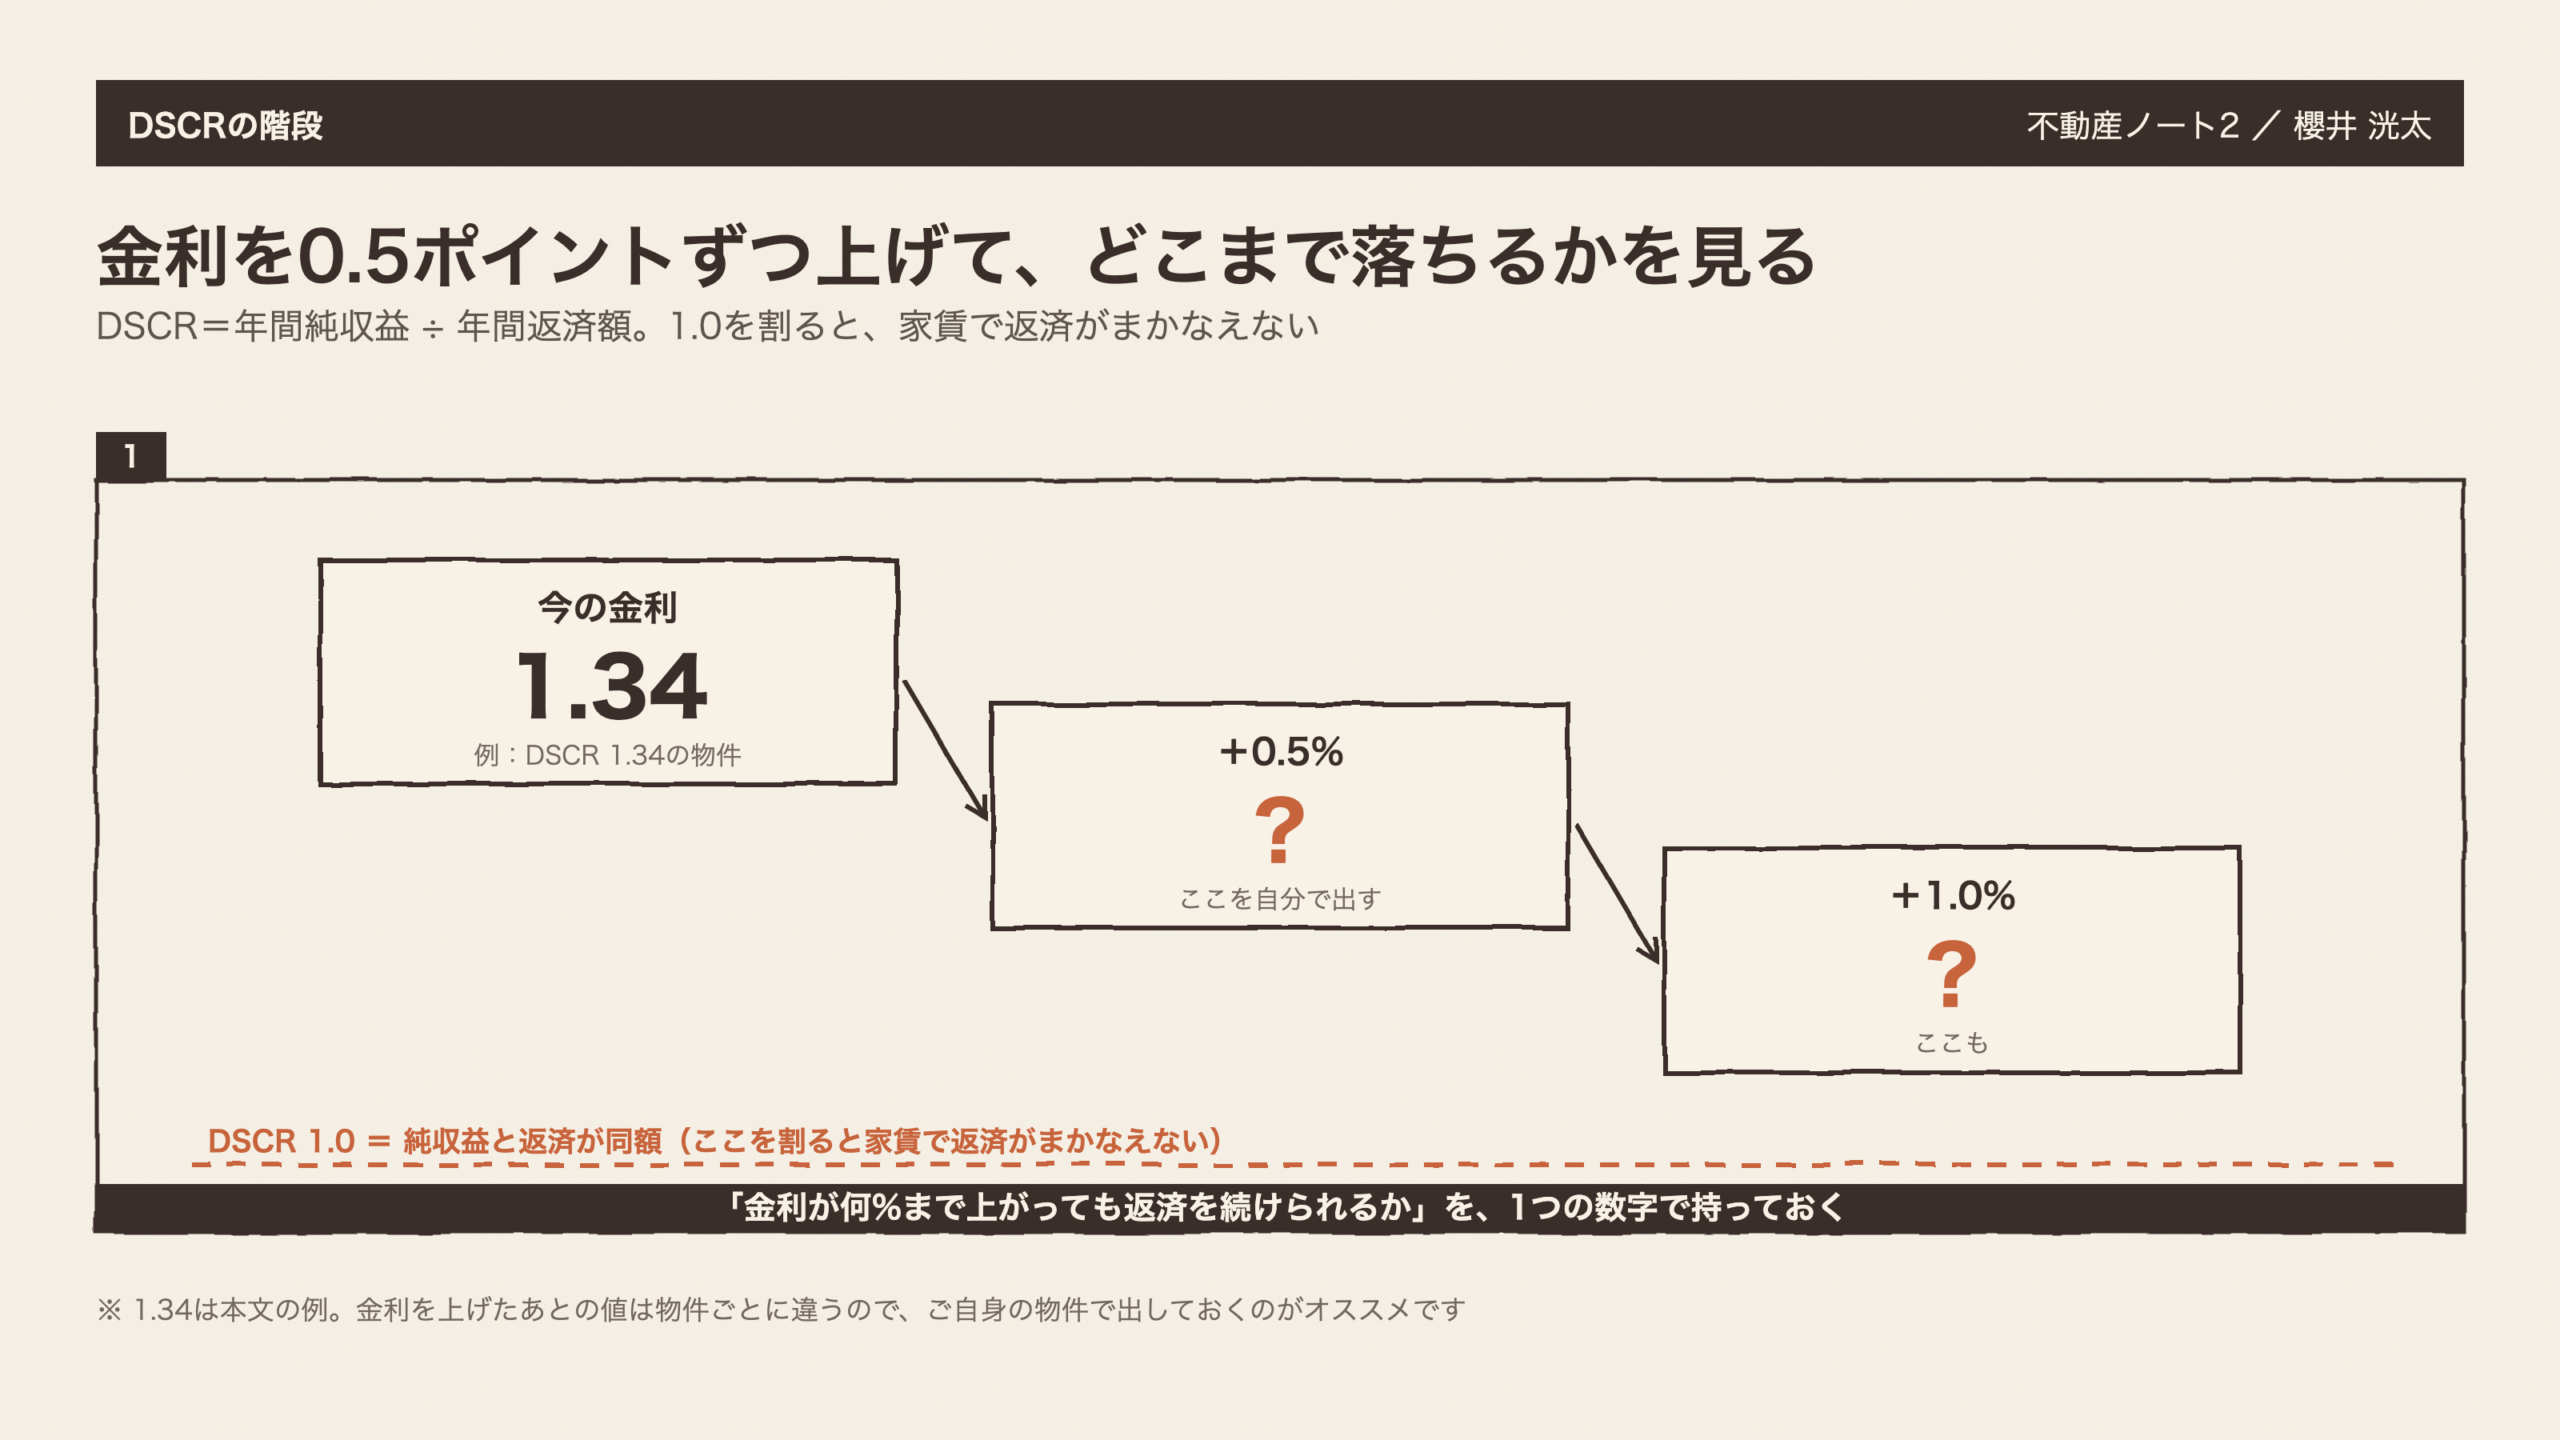
金利上昇を鑑みる上で、指標としやすいのが先ほど出てきたDSCR(年間純収益÷年間返済額)です。キャッシュフローの金額は物件の規模で変わりますが、DSCRは規模が違っても比べられます。1億円の物件と5,000万円の物件を、同じ物差しで並べられるわけです。
例えば、DSCRが1.34の物件で、ここから金利を+0.5%・+1.0%と試算したときに、DSCRがどこまで落ちるかを出しておく。すると「金利が何%まで上がっても返済を続けられるか」が1つの数字になります。
お客様からは、利回り6%台では物足りない、7%以上はほしい、というお声を複数いただいています。そのお気持ちはよく分かるのですが、6%台で足りるかどうかは、自己資金の比率や借り方によって変わります。その物件で、金利が何%まで上がっても返済を続けられるかを出してみると、感覚ではなく数字で判断できるかと思います。
私がこれまでお会いしたお客様のほとんどは既に投資経験があったため、金利上昇局面へのリスクヘッジなどにも敏感に反応されていました。
ただ、融資を初めて利用される方などは、将来的な金利上昇局面についても理解し、検討されることをオススメします。
また不動産については本日お話ししたキャッシュフロー(インカムゲイン)以外に、キャピタルゲインも見込める点は面白い点かと思います。
今後も、お客様のご属性・希望物件・金融機関などをヒアリングしより良い投資のお手伝いをさせていただけますと幸いです。
金利上昇を織り込んだ試算は、提示された金利より少し高い金利でも計算しておくことをお勧めします。
新しい案件の前に、今借りている分を、今の金利水準で計算し直す。金融機関ごとの金利は開きが大きいため、金融機関の選び方そのものが対策になります。
そして、買うかどうかを判断するときは、キャッシュフローの額に加えDSCRの確認もオススメします。「金利が何%まで上がっても返済を続けられるか」を1つの数字で持っておくだけで、金利のニュースを見るたびに不安になる、ということがなくなるかと思います。
金利が動く時期でも、金利が何%まで上がっても返済を続けられるかが分かっていれば、良い物件を落ち着いて選べるのではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。記載の金利水準は取材時点のもので、金融機関・支店・案件により異なります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- 日本銀行「金融政策決定会合における主な意見」
- 日本銀行「貸出約定平均金利」統計
- 住宅金融支援機構「民間住宅ローンの実態に関する調査」
- 金融庁「金融システムレポート」関連資料
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら
 ② 建築費が変わった|松原光希土地から新築の採算が合わなくなった建築費は上がったのに、買主様が求める利回りは下がっていません。再試算は3つを同時に動かします。次に読む →③許可が変わった/新村純平民泊から旅館業へ:許可の前提が変わったときの収支と出口読む →✓ 読んだ
 ③ 許可が変わった|新村純平民泊から旅館業へ民泊と旅館業では、営業できる日数も出口も違います。許可の前提が動いたときの確認点です。次に読む →