こんにちは。BANYUの松原です。
最近、新築物件をご紹介する中で、「建築費が上がっている今でも、土地から新築を建てて採算は合うのでしょうか」というご相談をいただくことがあります。
建築費が上がったから新築は難しい、と単純に判断するのではなく、土地価格や利回り、融資条件まで含めて収支を見ることが重要です。今回は、今の市場で土地から新築を検討する際に、どこを見て判断すべきかをお伝えします。
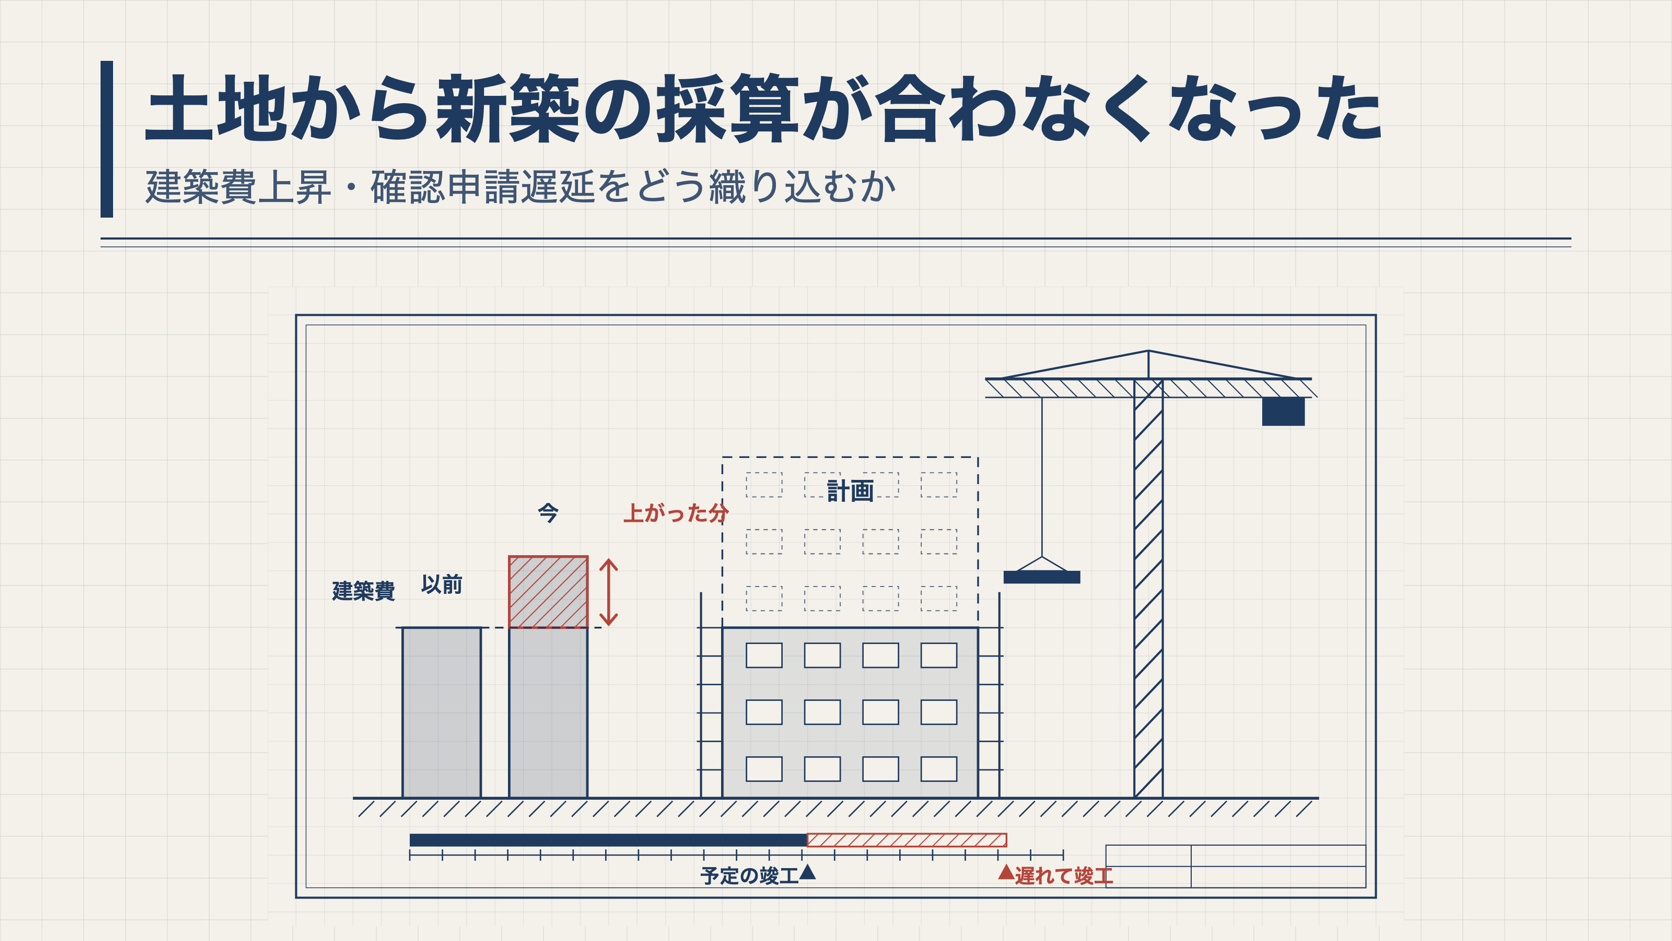
- 建築費は数年で大きく動きました。業者の方からは、RCの坪単価が75万円ほどから130万円ほどに上がった、という話も出ています
- 買主様の利回りの目線は下がりきっていない。新築木造で動いているのは、利回り6.5%以上、7%前後の物件です
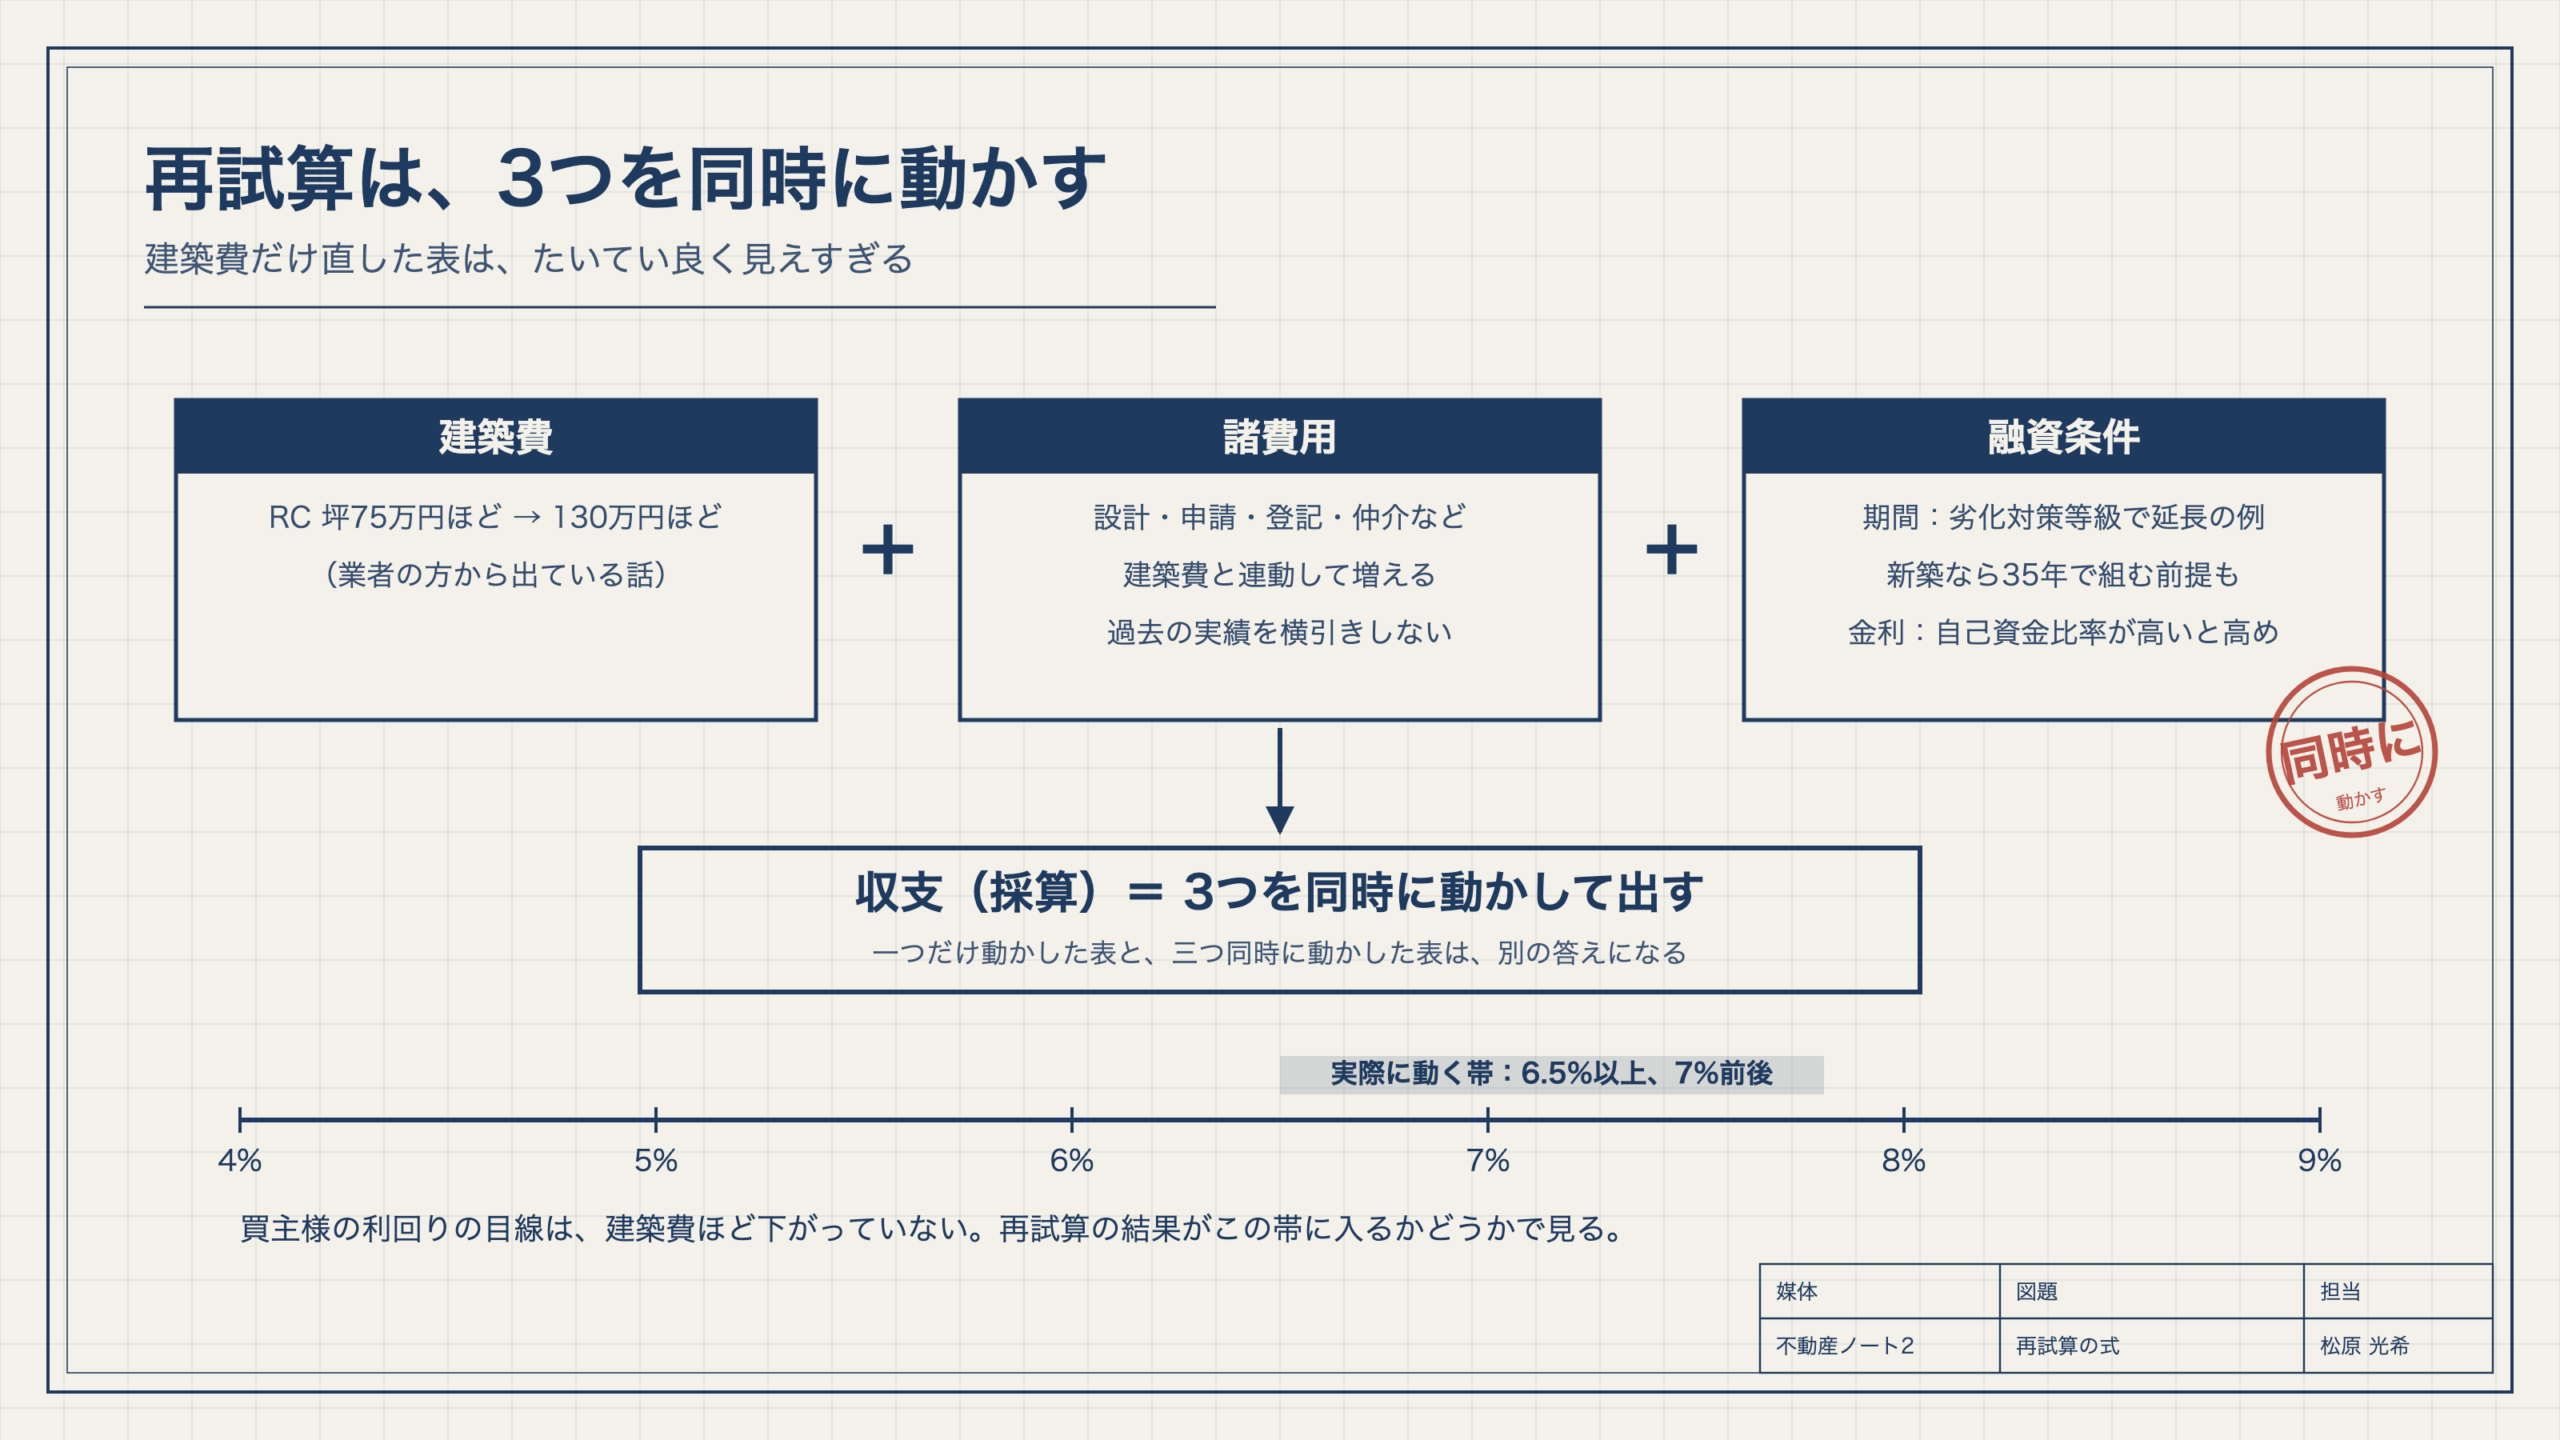
- 採算は建築費・諸費用・融資条件の3つを同時に動かして計算し直す。建築費だけ直しても答えは出ません
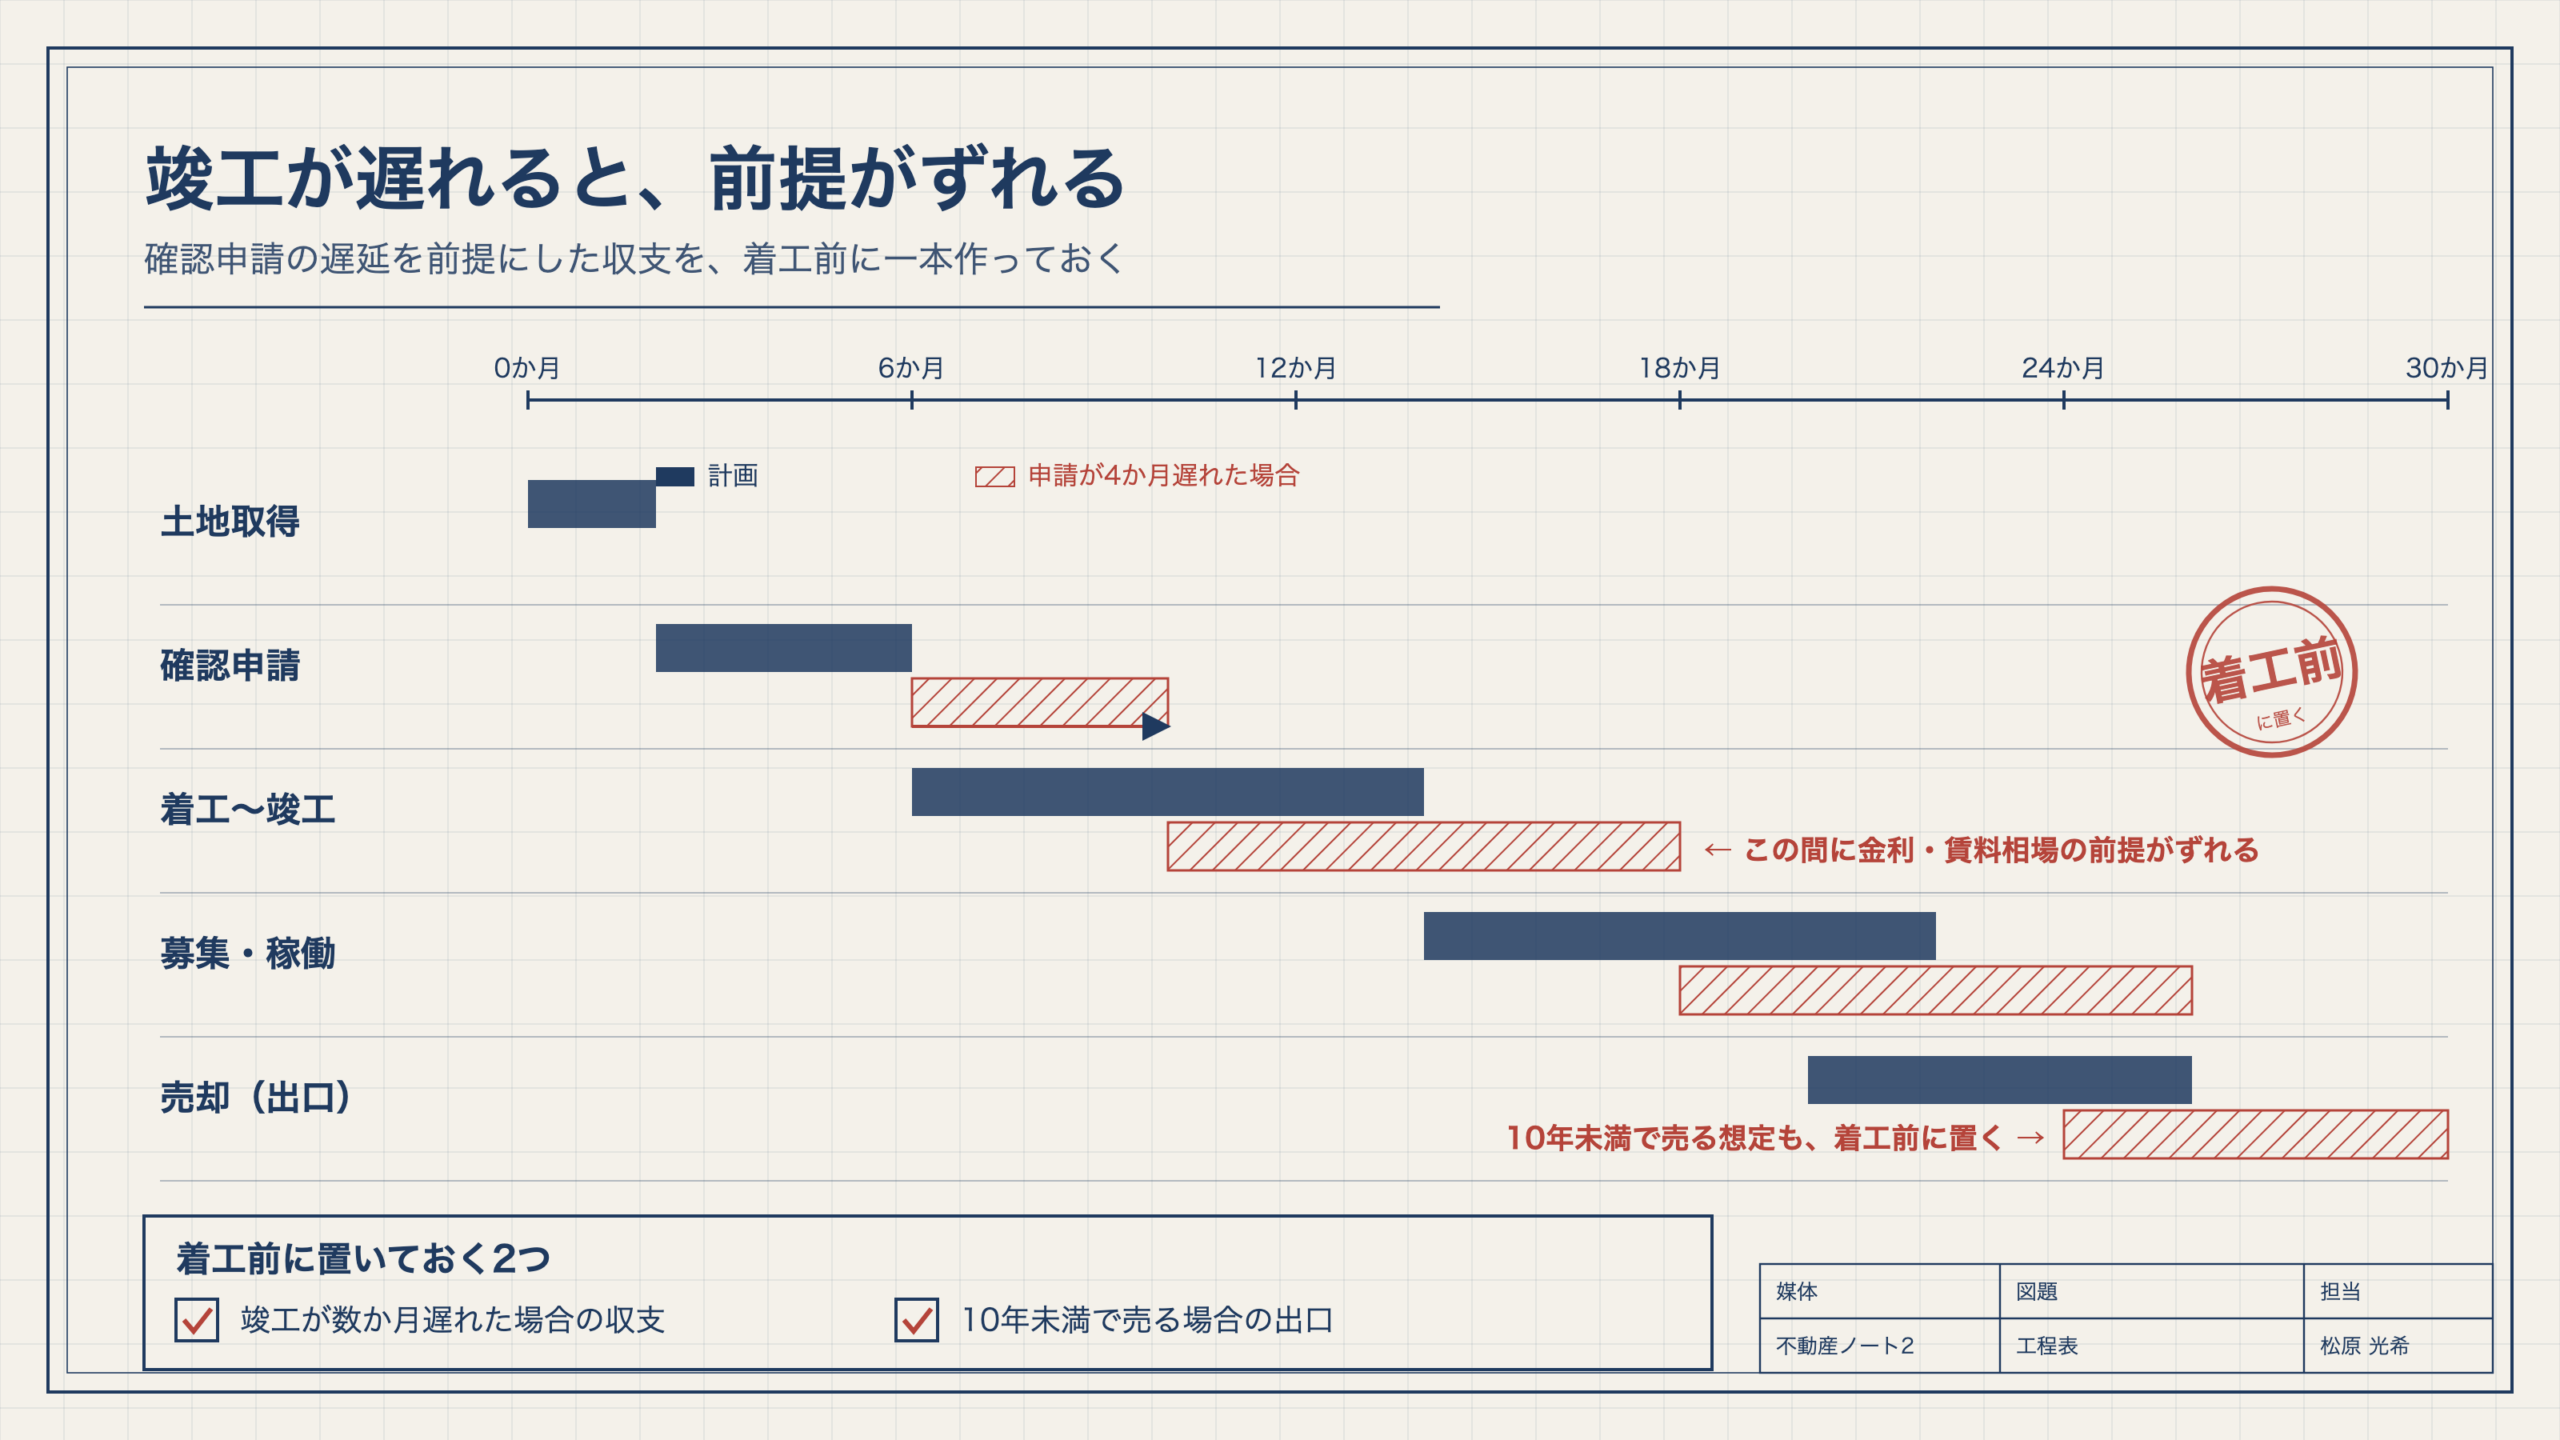
- 確認申請が遅れると竣工がずれ、金利と賃料の前提が崩れる。着工前に「遅れた場合」の収支を一本持っておく
- 新築は建てた時点で出口が決まっていない。10年未満で売る場合の想定も、着工前に置いておく
土地から新築を手掛ける業者の方からも、それを検討される投資家の方からも、「数年前と同じ感覚で土地値と建築費を置くと、収支が合わなくなった」という同じ趣旨のお話を伺うことが増えました。
私がお客様へ新築の案件をご提案する際も、以前なら成り立っていた組み立てが、今は建築費の一段目でつまずくことが珍しくありません。建築費が上がったこと自体は、多くの方がご存じです。ただ、それを計画にどう織り込めばよいのかは、まだ言葉になっていない方が多いように感じています。
今回は、建築費の上昇と確認申請の遅延を計画に織り込む考え方を、私たちが実務で使っている順序に沿ってご説明します。
何が起きたのか:建築費の水準が変わった
はじめに、前提となる建築費の話からです。
弊社の営業が業者の方とお話しする中で、最も具体的に出てくるのが坪単価です。RCで坪75万円ほどだったのが、今は130万円ほどになっている、という話を伺っています。
つまり、過去の実績単価をそのまま横引きすると、着工した時点で採算が崩れます。この点は、業者の方も投資家の方も、まず数字として持っておく必要があると考えています。
利回りの目線は下がりきっていない
建築費が上がったのなら、その分だけ利回りが下がって当然ではないか。そう思われるかもしれません。ところが、その調整は市場の側で完全には起きていません。
私がお客様とお話しする中でも、「利回り6%台の新築アパートには興味がない」というお声をいただきます。以前、劣化対策等級の付いた新築木造をご紹介した際にも、「利回りが7%に乗れば面白いのですが」というお言葉をいただき、そこが実際の分かれ目なのだと感じました。
逆に、実際に動いているのは、新築木造で利回り6.5%以上、7%前後の物件です。ある地方銀行に確認したところ、利回り6.5%程度の新築でも融資の実績があるとのことでした。先日契約したアパートも、利回りは7%をわずかに下回っています。建築費は上がったのに、買主様が求める利回りは下がらない。この二つが同時に起きていることが、土地から新築の採算が合いにくくなっている理由だと考えています。
再試算は3つを同時に動かす
では、どう計算し直せばよいのか。私がお勧めしているのは、建築費・諸費用・融資条件の3つを同時に動かした再試算です。
業者の方の中にも、「建築費、諸費用、融資条件で収支を再試算する」という進め方をされている方がいらっしゃいます。建築費だけを直しても、答えは出ません。というのも、融資の側にはまだ調整の余地が残っているからです。
たとえば木造でも、劣化対策等級を取得することで融資期間の延長につながったというお話があります。新築なら35年で組める前提で試算しているケースもあり、期間が伸びればキャッシュフローの見え方は変わります。その一方で、自己資金比率の高い新築向けのローンは金利が高くなる傾向があり、期間と金利のどちらを取るかは案件ごとの判断になります。
私がお客様へご提案する際は、この3つを一つずつではなく、同時に動かして見ることを心掛けています。一つだけ直した表は、たいてい良く見えすぎるからです。
確認申請の遅延と出口を、先に置く
最後に、時間の話です。もう一つの変数は、建築費でも利回りでもなく、時間です。
確認申請の遅延は竣工の時期を動かし、その間に金利や賃料相場の前提がずれていきます。だからこそ、竣工が数か月遅れた場合の収支を、着工前に一度作っておくことをお勧めしています。
出口についても同じです。新築は建てた時点で出口が確定していません。私がお客様へご提案する際は、購入時だけでなく将来の出口まで見据えるようにしていますが、新築の場合はそれを着工前に行う、ということになります。売却のシナリオを一本置いておく意味は、中古以上に大きいと考えています。
営業では、まず建築費だけを見るのではなく、完成後にどれくらいの賃料が取れるのか、総事業費に対してどの程度の利回りになるのか、そしてどのような融資条件が使えるのかを確認します。
特に新築木造では、劣化対策等級の取得によって融資期間が変わることもあり、同じ利回りでも融資条件によって手元に残るキャッシュフローは変わります。土地から新築を検討する場合は、建てられるかどうかだけではなく、完成後の収支と将来の売却まで含めて判断することが大切です。
土地から新築の採算が崩れているのは、建築費の水準が変わった一方で、買主様の利回りの目線が下がりきっていないためです。再試算は建築費だけでなく、諸費用と融資条件を同時に動かして行い、劣化対策等級による期間延長といった融資側の余地も併せて見ておきます。
加えて、確認申請の遅延を前提にした収支と、10年未満で売る場合の出口を着工前に置いておくこと。この二つが、判断を止めないための備えになると考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- 国土交通省「建設工事費デフレーター」
- 一般財団法人 建設物価調査会「建築費指数」
- 国土交通省「建築確認手続き等の運用改善」関連資料
- 住宅性能表示制度「劣化対策等級」(国土交通省)
- 国土交通省「建築着工統計調査」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら
 ① 金利が変わった|櫻井洸太金利上昇を織り込んだCF試算のやり方提示された金利ぴったりで計算しない。何%まで上がっても返せるかを、先に出しておきます。次に読む →
 ③ 許可が変わった|新村純平民泊から旅館業へ民泊と旅館業では、営業できる日数も出口も違います。許可の前提が動いたときの確認点です。次に読む →