こんにちは。本日は融資の固定/変動についてお話しします。私自身これまでご面談させていただいた中で、固定一本や、変動と固定のMIXなどで投資をされている方がいらっしゃいました。物件により融資については様々な考え方があると思います。
- 固定か変動かは、金利を当てるゲームではありません。上がったときにどこで壊れるかを先に見る話かと思います
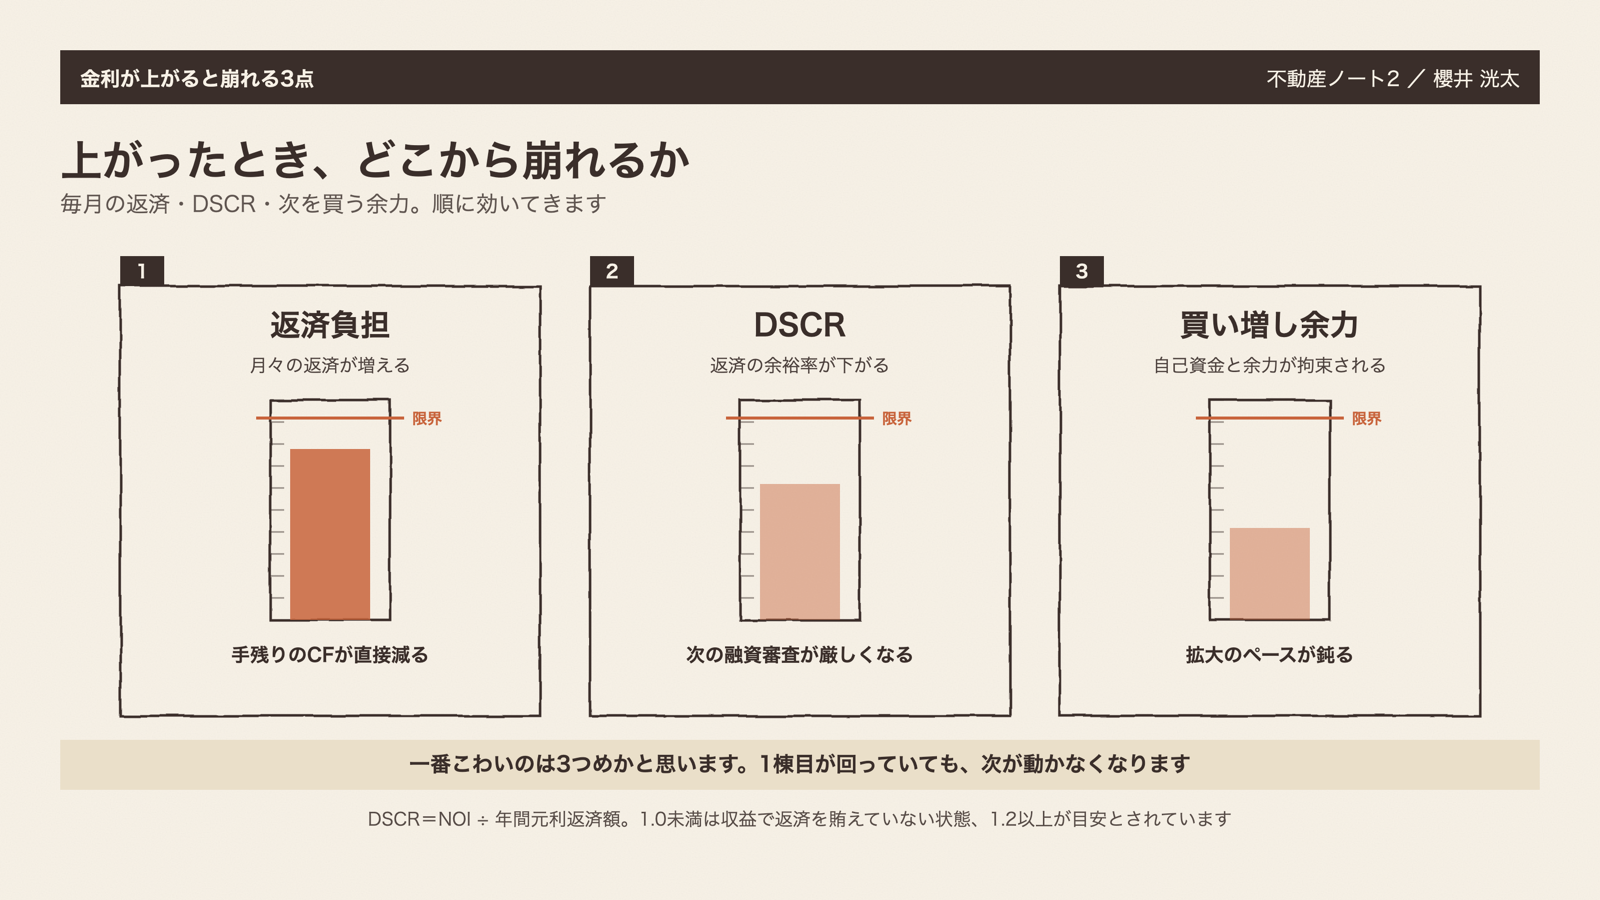
- 崩れるのは3か所です。毎月の返済、DSCR(返済の余裕)、そして次を買う余力
- 感覚で決めず、+0.5%・+1.0%・+1.5%で試算して「耐えられる上限金利」を出しておくのがオススメです
固定か変動か、というご相談は本当に多いです。
ただ、この質問にお答えするとき、私は金利がこの先どうなるかという話はほとんどしません。というのも、当てにいく話にすると答えが出ないからです。
実際、当たったとしても返済の余力が薄ければ投資は続きません。逆に外れても、耐えられる幅を取ってあれば致命傷にはなりません。
もうひとつ、意外と見落とされるのが、同じ金融機関でも時期によって姿勢が変わることです。以前も、それまで出ていた先の条件が急に渋くなった、というお話を伺いました。固定を出してくれる先そのものが絞られる局面もありますので、、、選べるうちに決めておきたいところです。
今回は、金利タイプを「予想」ではなく「耐性」で選ぶ考え方をお話しします。
固定/変動は「予想」ではなく「壊れないCF設計」で選ぶ
まずは考え方からです。
判断の軸は「金利が上がってもキャッシュフロー(CF)が崩れないか」の一点かと思います。
日銀は政策金利を段階的に引き上げていますので、低金利が続く前提だけで組んだ計画は崩れやすくなっています。ただ、だから固定にすべき、という単純な話でもありません。
大事なのは、上がったときにどこで崩れるかを先に把握しておくことです。目指すのは当てることではなく、拡大を止めない設計だと思っています。
金利上昇で崩れる3点を先に分解する
では、どこが崩れるのか。3か所あります。
ひとつめが返済負担です。月々の返済額が増え、手残りのCFが減ります。ここは一番わかりやすいところです。
ふたつめがDSCR。返済の余裕率が下がると、次の融資審査が厳しくなります。DSCR(債務返済比率)はNOI÷年間元利返済額で見るのが一般的で、1.0未満は返済を収益で賄えていない状態、1.2以上が目安とされています。ただ実務では、空室や費用の増加を織り込んだ厳しめの前提で見ておくほうが現実的かと思います。
3つめが買い増し余力です。自己資金と返済余力が拘束されると、拡大のペースが鈍ります。
私が一番怖いと思っているのは3つめです。1棟目が回っていても、次が動かなくなる。ここで止まってしまう方は少なくありません。
ストレステストで「耐えられる上限金利」を決める
3か所が見えたら、数字にします。
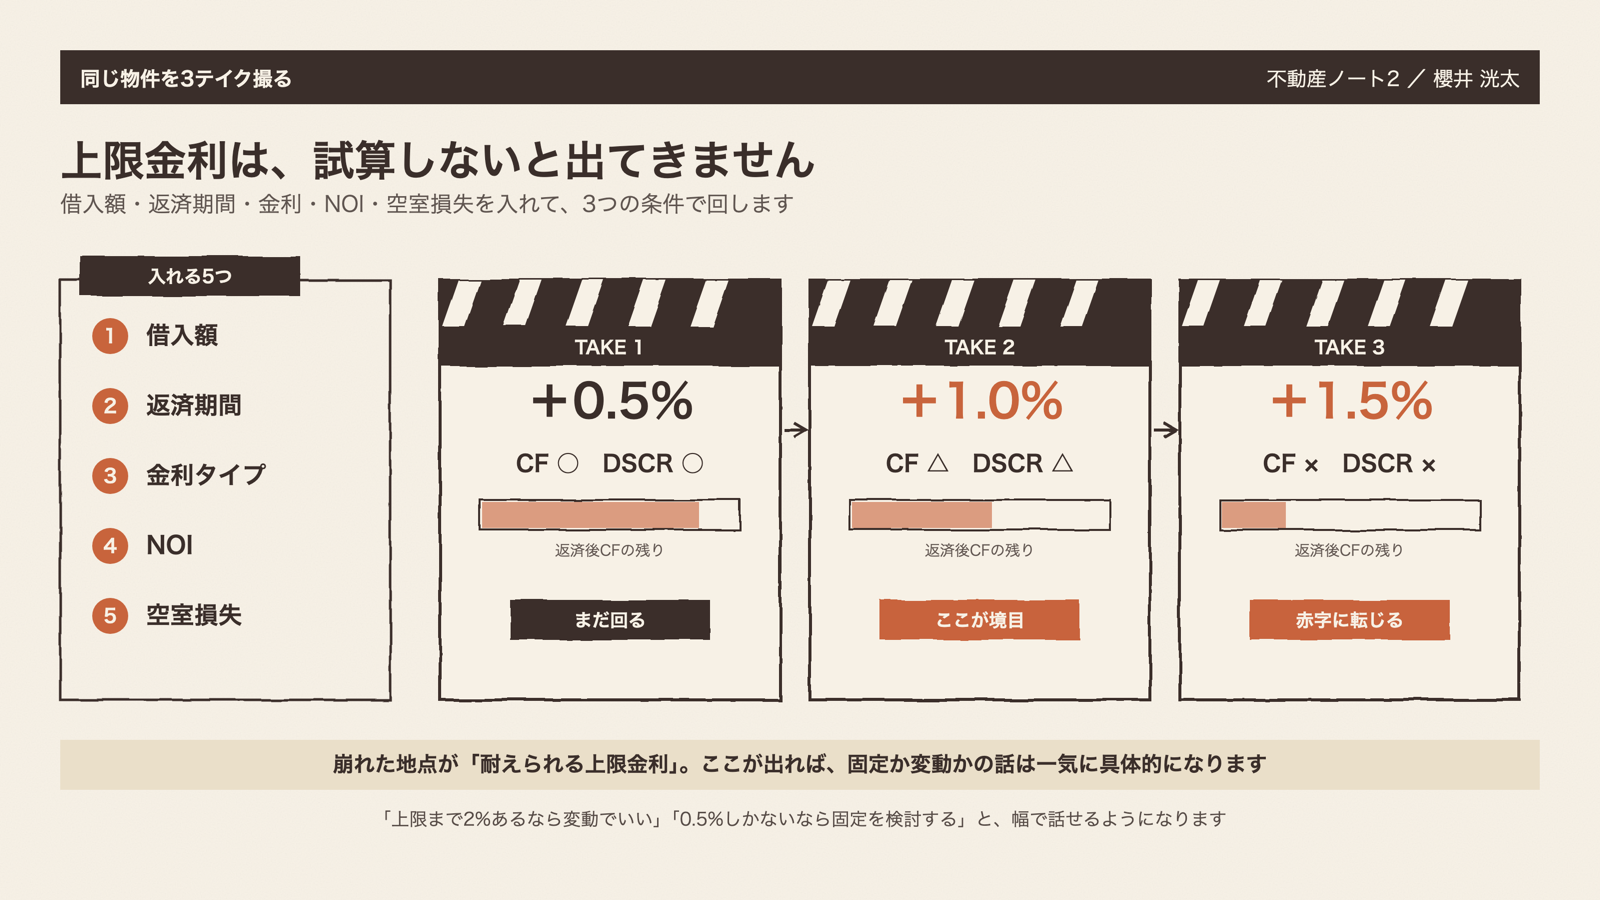
やり方はシンプルです。借入額・返済期間・金利タイプ・NOI・空室損失を入れて、今の金利に対して+0.5%・+1.0%・+1.5%の3パターンで、返済後のCFとDSCRを試算します。
どこで赤字に転じるか。どこでDSCRが危険域に入るか。そこが耐えられる上限金利です。
これを出しておくと、固定か変動かの話が一気に具体的になります。「上限まで2%あるなら変動でいい」「0.5%しかないなら固定を検討する」というふうに、感覚ではなく幅で話せるようになるからです。
固定・変動・ミックスを「銀行カテゴリ配分」と実装する
最後に、実際の組み方です。
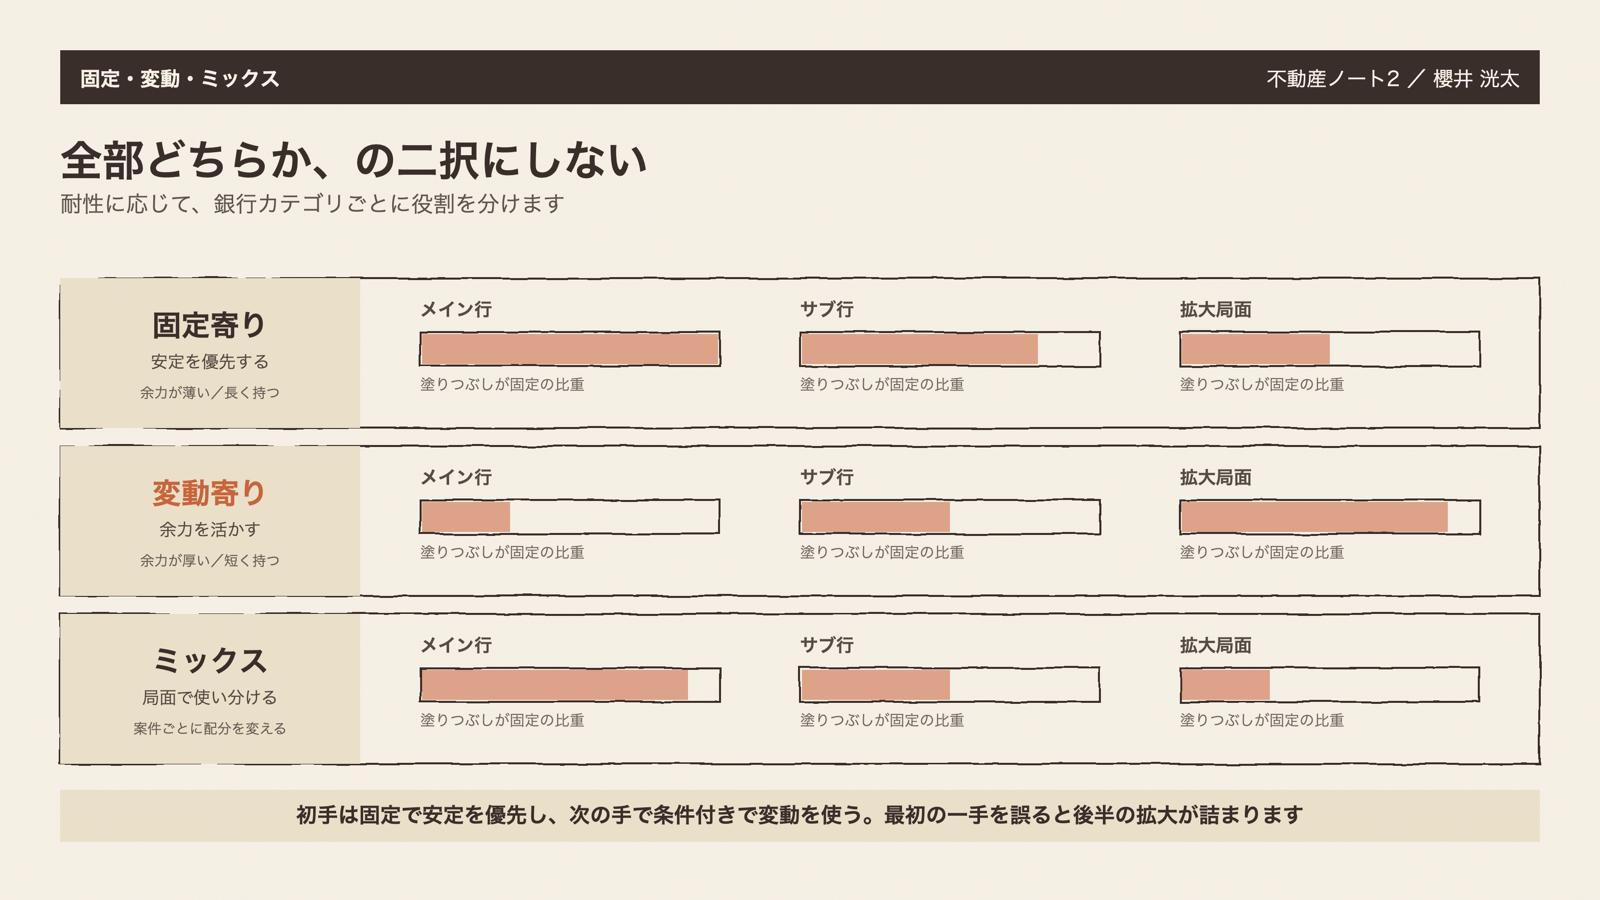
全部固定か全部変動かの二択にせず、耐性に応じて配分するやり方もあります。
返済余力が薄く、長く持つ予定の案件は固定で安定させる。返済余力が厚く、保有期間が短い案件は変動を一部使う。物件のタイプ、返済年数、銀行のカテゴリで役割を分けていく形です。
順番で言えば、初手は固定で安定を優先し、次の手で条件付きで変動を使う。どの銀行をどの順に当てるかという設計そのものは銀行開拓の黄金順序にまとめていますので、あわせてご覧ください。
金利を乗せて試算したときにDSCRが基準を割った場合の立て直しはDCR/CCR合格ライン|否決パターンと再挑戦のための改善アクションに、借入の割合そのものをどう設計するかは金利上昇局面で見直したい 2026年のLTV設計にまとめていますので、あわせてご覧いただけますと幸いです。
金利上昇市況の中、CFを出しながら運用するには融資をいかに上手く受けるかが鍵になるかと思います。この記事が少しでもお役に立てれば幸いです。
固定か変動かは、金利を当てる話ではありません。上がったときに壊れないかで決めるものかと思います。
返済負担・DSCR・買い増し余力の3点を分解して、+0.5%から+1.5%で試算してみる。上限金利が数字で出てくれば、迷う時間はかなり短くなるのではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 日本銀行「金融政策に関する決定事項等(2025年)」
- [2] ORIX Bank manabu「DSCRの計算式や目安」
- [3] 東急リバブル「不動産投資ローンの審査に落ちる理由とは?」
- [4] マネーフォワード クラウド会社設立「日本政策金融公庫は不動産投資に使える?」
- [5] 不動産AI研究所「金利上昇ストレスの考え方」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら