こんにちは。BANYUの新村です。
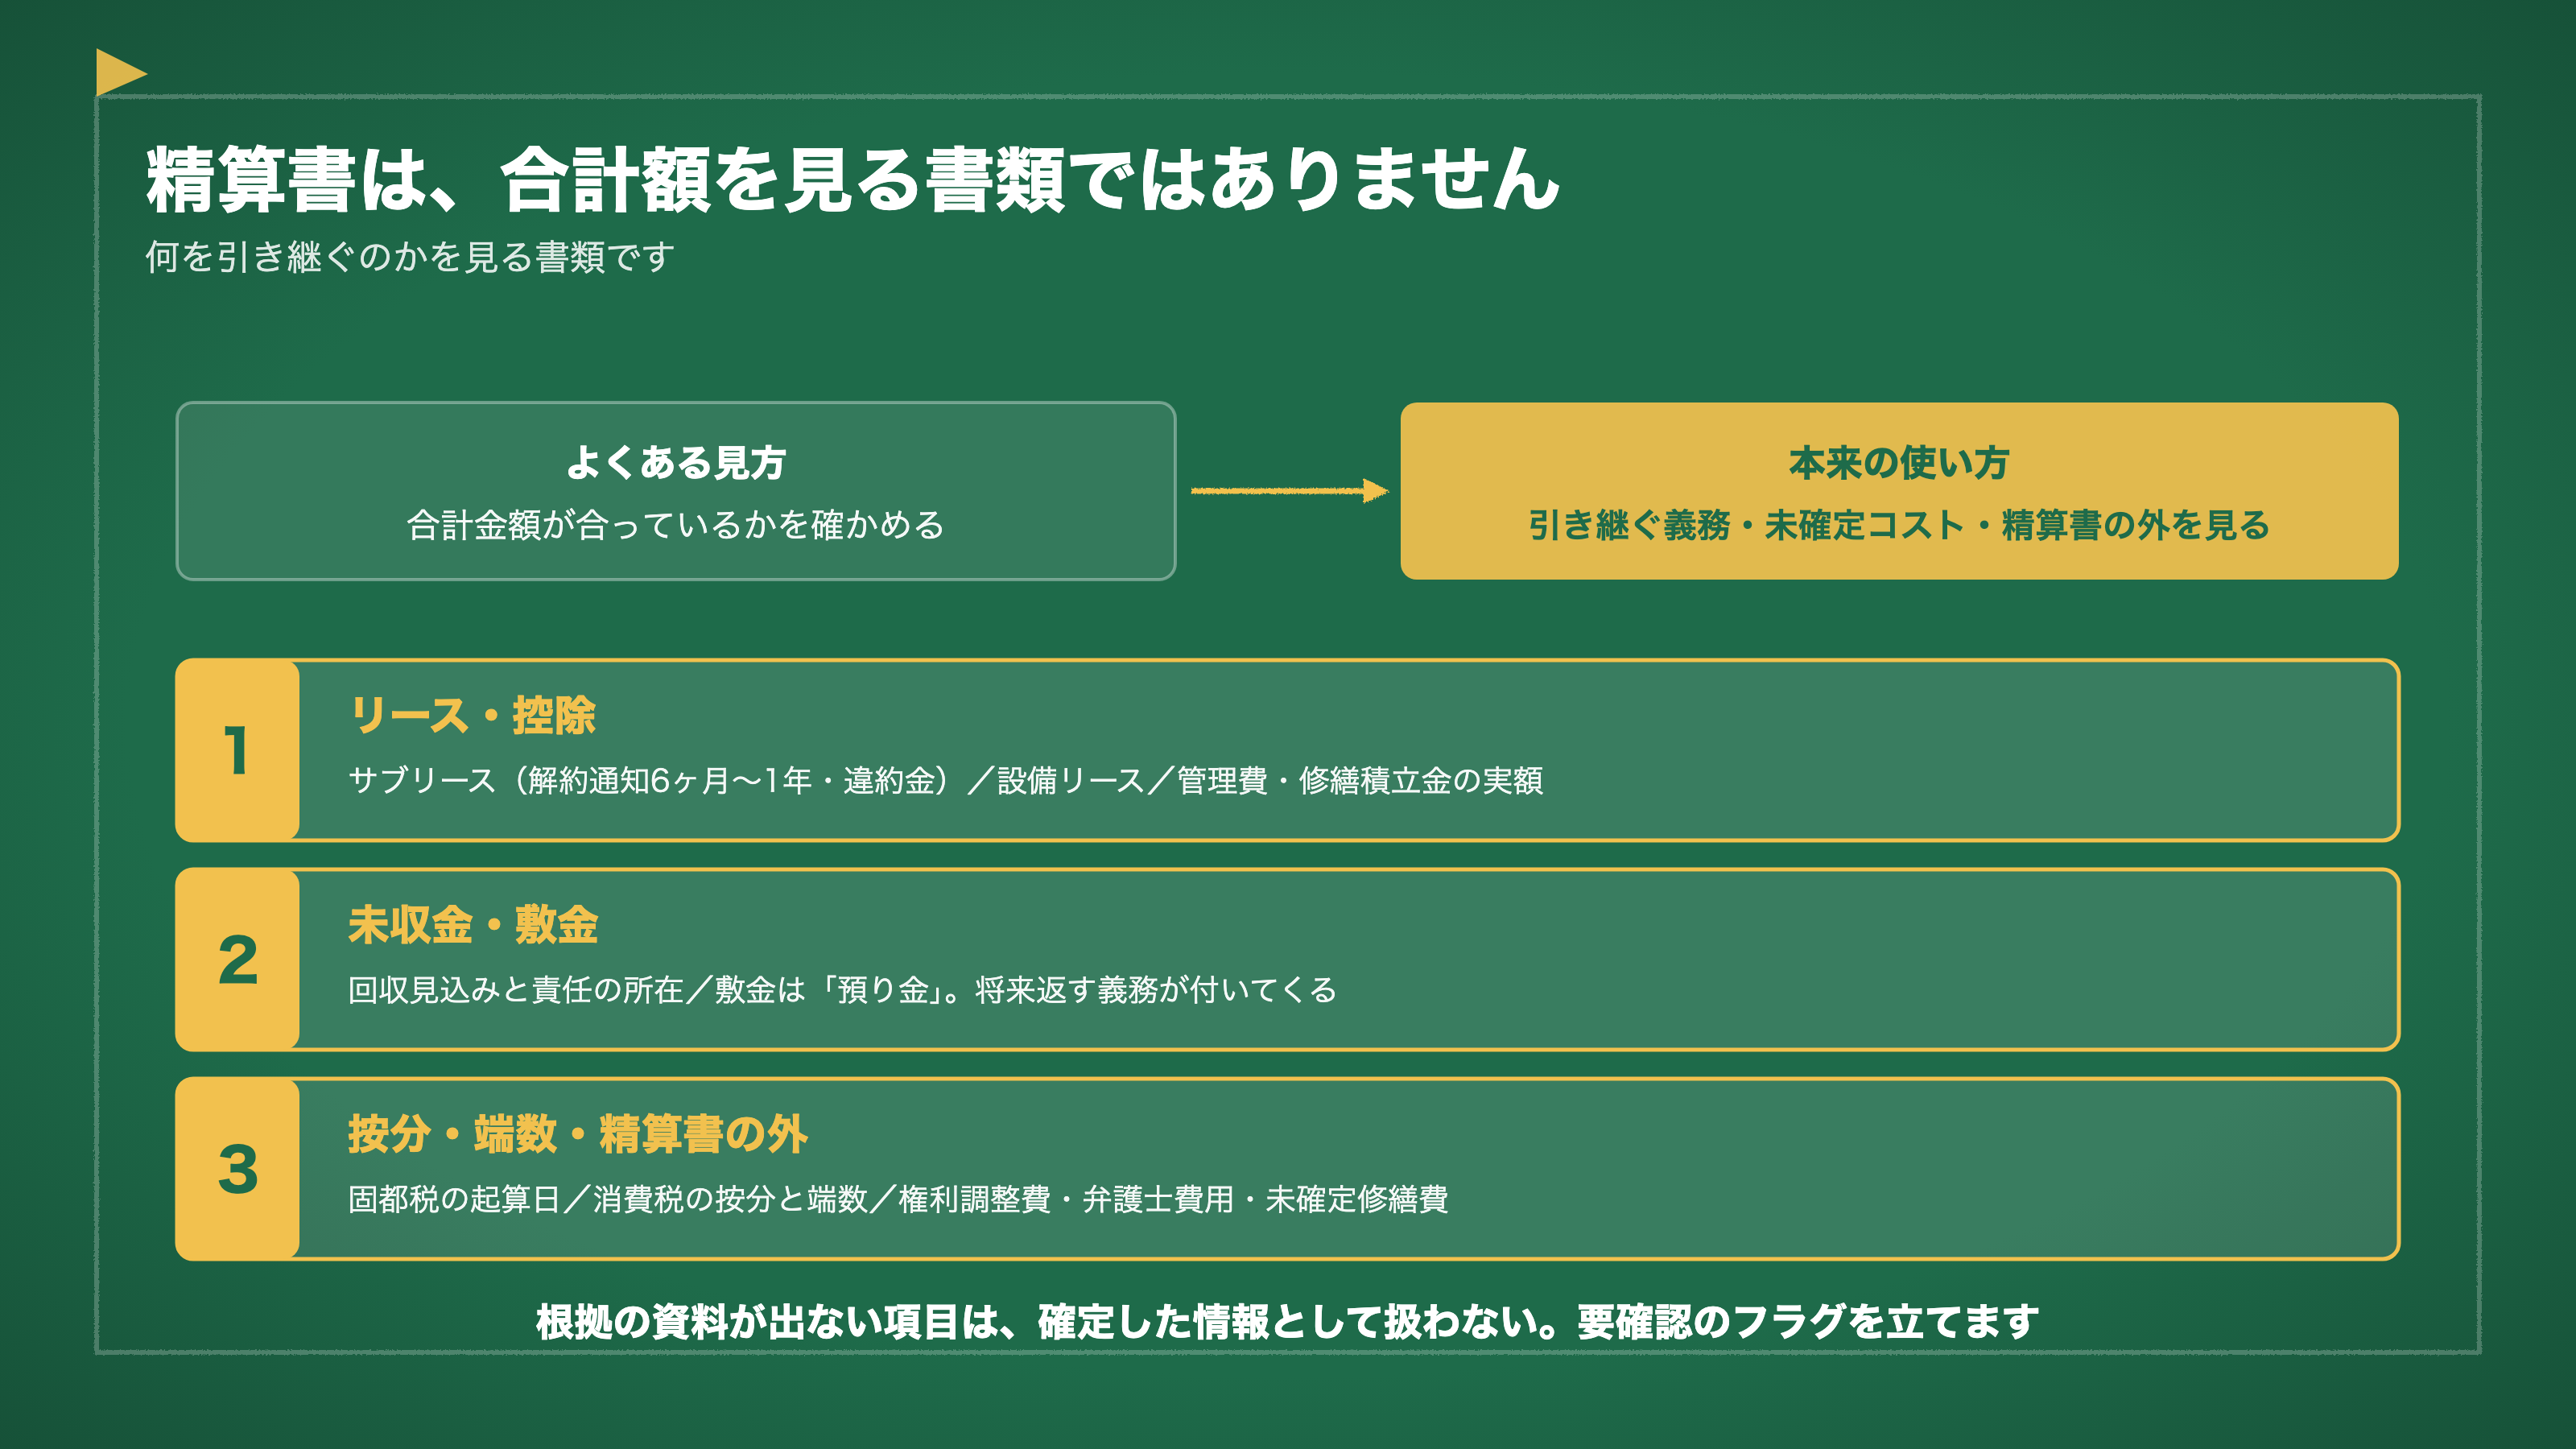
精算書は、最終的な金額だけでなく、「買主が何を引き継ぐのか」まで確認することが重要です。
敷金や未収金、リース契約など、決済後に影響する項目は事前に確認しておきたいポイントです。
- 精算書は合計額を見る書類ではありません。何を引き継ぐのかを見る書類です
- 見るのは3か所。リース・控除、未収金・敷金、按分と精算書の外にある費用
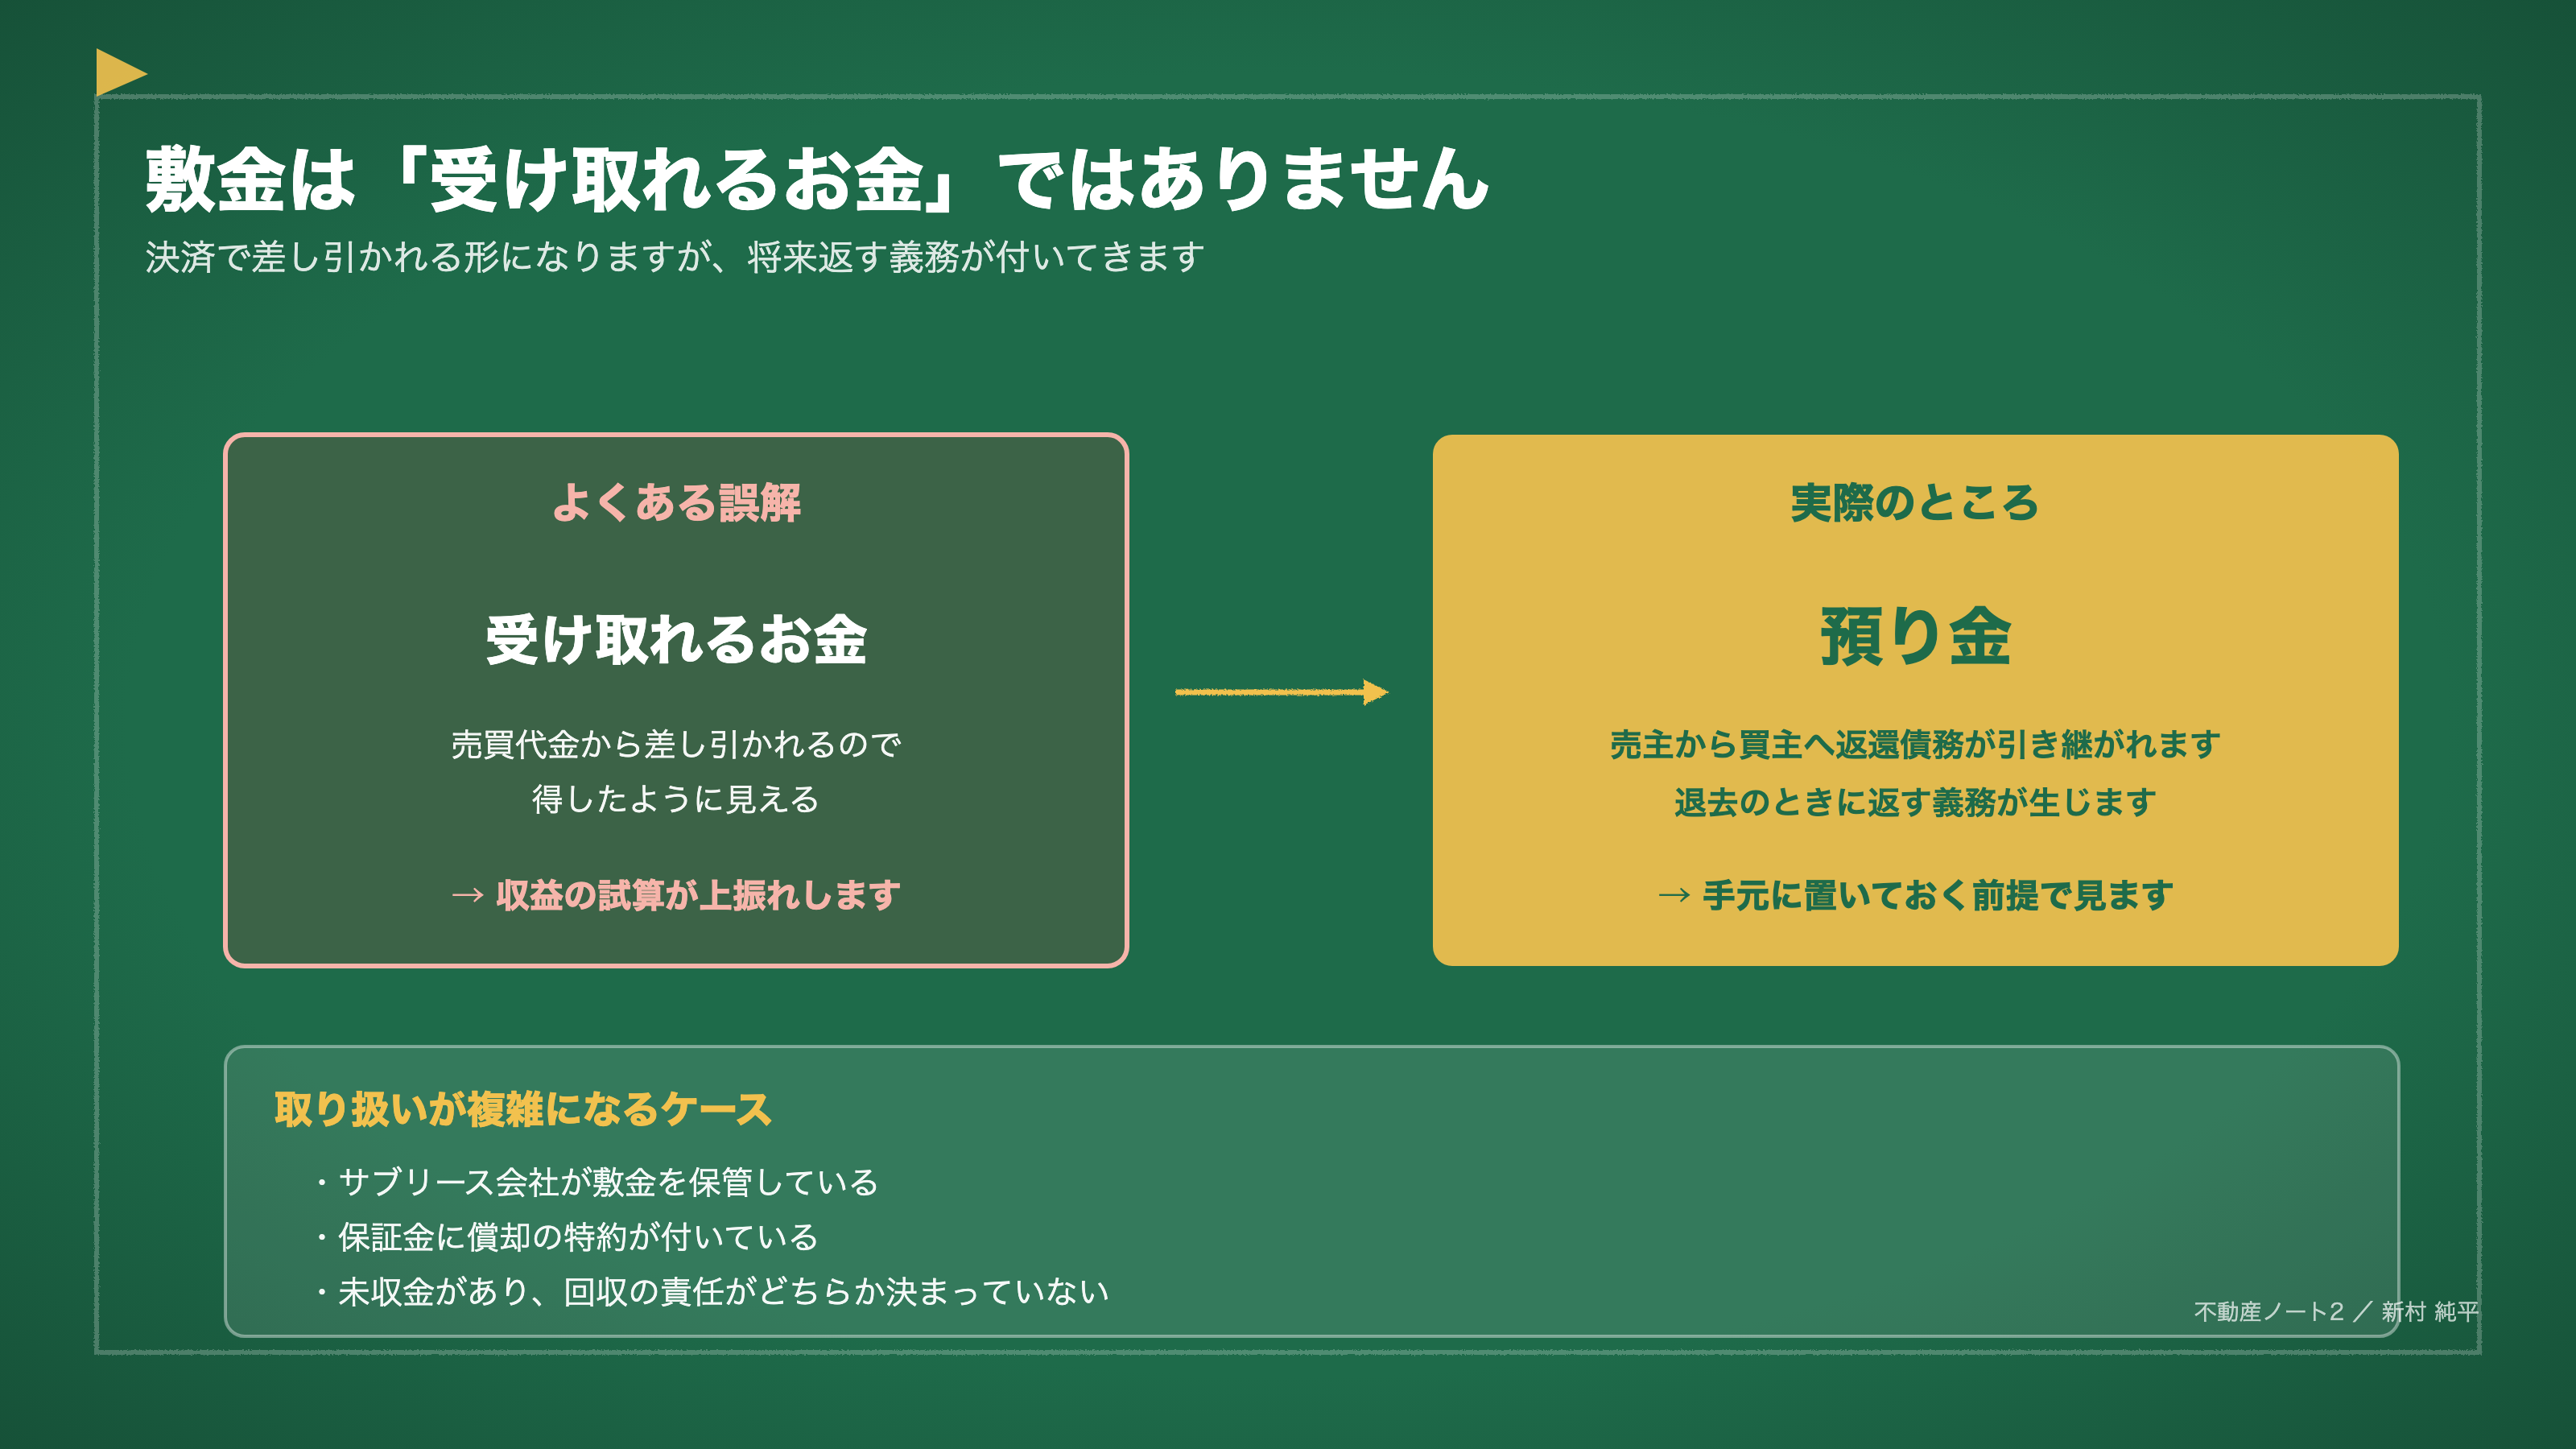
- 敷金は「受け取れるお金」ではありません。将来返す義務のある預り金です
- 固定資産税の起算日は、法令で一律に決まっていません。契約書と納税通知書で確かめます
「精算書、金額は合っていますので大丈夫です。」
決済前にこうおっしゃる方がいらっしゃいます。
ただ、精算書を合計金額の確認書だと思って進めると、決済のあとで予期しない持ち出しが生まれます。
営業では、精算書を「チェック表」として使っています。引き継ぐ義務、まだ確定していないコスト、そして精算書の外にある費用。この3つを見えるようにして、条件が固まらないまま決めないためです。
今回は、決済前に潰しておきたい地雷を3つに絞ってご紹介します。
リース・控除でズレる地雷項目
まずは、契約の縛りです。
サブリース契約は、売買のあとで買主へ引き継がれるのが原則です。そして解約には、通常6ヶ月〜1年前の通知と違約金が必要です。
買主が管理会社を変えたくても、契約の縛りが残っていれば自由に動けません。サブリース物件は管理手数料が通常の委託管理より高めになる傾向があり、収益還元の評価が下がる要因にもなります。
設備リース(エレベーター・給湯器・太陽光など)も同じです。解約条件・承継条件・違約の負担を、契約書で確かめます。
そして管理費・修繕積立金・特殊代行手数料。これらは概要書や表面利回りに反映されていないことがあります。実額で一覧にして、収支シミュレーションに入っているかを照らし合わせます。
未収金・敷金でズレる地雷項目
次が、お金の引き継ぎです。ここが一番誤解されやすいところです。
賃料の滞納などで未収金がある場合、金額と合わせて3つを確かめます。回収の見込み、回収の責任が売主か買主か、そして引き継ぎの方法。契約書または特約で押さえます。
回収の可能性が低い未収金を資産として見込むと、収益の試算が上振れします。
敷金はもっと大事です。収益物件の売買では、売主から買主に敷金返還債務が引き継がれるのが原則です。決済のときに敷金相当額が売買代金から差し引かれる形で処理されるのが一般的ですが、サブリース会社が敷金を保管している場合や、保証金に償却の特約がある場合など、取り扱いが複雑になることがあります。
ここで押さえておきたいのは、引き継いだ敷金は将来の退去時に返す義務が生じるという点です。「受け取れるお金」ではありません。預り金として把握します。
按分・端数・精算書外コストでズレる地雷項目
3つめが、計算の前提です。
固定資産税は引渡し日を基準に日割りで精算するのが一般的です。ただ、起算日が1月1日なのか4月1日なのかは、法令で一律に定まっていません。地域の慣行や契約書の取り決めで変わります。
起算日が違えば買主の負担額も変わりますので、契約書に明記されているかを確かめ、根拠になる納税通知書の実額とも照らします。
建物消費税の按分方法と、1円未満の端数処理のルール(切捨てか切上げか)。ここを先に双方で合意しておかないと、決済の直前に差額の調整が必要になります。
そして、精算書の外にあるコストです。権利調整費、弁護士費用、未確定の修繕費。これらは後から出てきます。
口頭で「大丈夫です」と言われた費用も、根拠の資料が出るまでは確定した情報として扱わない。ここは徹底したいところです。なお、契約書の段階で何を書いておくかは契約・精算・賃貸借の隠れコストを交渉材料に変えるにまとめています。
営業としては、決済直前に慌てないよう、契約後の早い段階で精算項目と資料を確認することが大切です。
特に「敷金・未収金・固都税・賃料・リース関係」は、売主・買主双方で認識を合わせておくことで、安心・安全な決済につながります。
精算書は、合計額より「引き継ぐ義務・未確定のコスト・精算書の外にある費用」を見るための書類です。
根拠の資料が出ない項目は、確定した情報として扱わない。要確認のフラグを立てる。
この姿勢が、見落としを防ぐ基本かと思います。
決済前に一度、精算書を並べて見てみませんか。ご相談お待ちしています!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。精算項目の取り扱い、固定資産税の起算日、消費税の按分・端数処理は、地域の慣行・契約書の取り決め・個別案件によって異なります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 全日本不動産協会「賃貸マンションの購入と敷金の承継」
- [2] 三井のリハウス「不動産売却後の固定資産税は誰が支払う?基礎知識や計算方法を解説」
- [3] 売買の窓口「不動産売却した年の固定資産税は誰が払う?日割り精算の考え方も解説」
- [4] TOCHU「サブリース物件の売却と解約について」
- [5] e-sumai「投資用マンションの売却時、敷金は買主に引き継ぐの?」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら