こんにちは。BANYUの新村です。
収益物件をご紹介する中で、「利回りから金利を引いた分が利益ですよね」と聞かれることがあります。確かに一つの目安にはなりますが、実際には金融機関への借入返済や管理費、電気代、水道代、管理料、固定資産税、火災保険なども考慮する必要があります。私は、表面上の利回りだけでなく、最終的にどれだけ手元に資金が残るのかを確認することが大切だと考えています。
- 「表面利回り−金利=手元に残る分」ではありません。物件を持つための経費と、元金の返済が抜けています
- 表面利回りから経費を引いたものが実質利回り。記事の例では8%が6.4%になります
- 同じ9,000万円の借入でも、返済期間が20年か30年かで、年間の手残りは140万円以上変わります
- 満室の数字だけで終わらせず、1部屋空いた状態でも返済が回るかを見ておきます
- 手残りと返済比率の基準を先に決めておくと、物件ごとに迷わずに済むことがあります
「今、8.25%で回ってるじゃないですか。銀行の金利が3.25%なら、5%残るんですか?」
以前お会いしたお客様から、こう聞かれました。
テナントが入るビルをご検討中の方です。
同じように計算される方は少なくありません。
表面利回りから金利を引いた残りが、そのまま手元に残る、という考え方です。
ところが、実際にはそうなりません。
資料に書かれた利回りと、毎年口座に残るお金の間では、二段階でお金が引かれます。
一段めは物件を持つための経費。
二段めは銀行への返済で、しかも返済には利息だけでなく元金も入っています。
では、1億円で表面利回り8%の物件を買ったら、手元にはいくら残るのか。
私がお客様と計算するときの順番どおりに、数字で追っていきます。
表面利回りは、経費を引く前の数字です
最初に、資料に載っている利回りが何を表しているかからです。
表面利回りは、満室のときの年間家賃収入を、物件価格で割った数字です。
販売図面(物件の概要をまとめた1枚の資料)や広告に大きく書かれているのは、ほとんどがこの数字です。
物件を持つためにかかる費用は、ここには入っていません。
冒頭のお客様にも、私はまずこの点をお伝えしました。
8.25%から、年間の固定資産税と、管理会社に払う管理料を引く。月々のランニングコスト(共有部分の電気代、火災保険、水道代など)もかかります。
テナントの賃料には消費税が含まれているので、その分も外して見る。
そうやって引いていくと、この物件の実質の利回りは7%前後になる、というお話です。
経費として引くものは物件によって違いますが、主に次のようなものです。
- 固定資産税・都市計画税
- 管理会社に払う管理委託料
- 共用部の清掃や電気代、消防設備やエレベーターの点検などの建物管理費
- 日常の修繕費と、退去のたびにかかる原状回復の費用
- 入居者を募集するときの広告料(AD)や仲介手数料
- 火災保険などの保険料
- 空室や家賃の滞納で入ってこない分(空室損)
国土交通省の「不動産鑑定評価基準」でも、収益から差し引く運営費用として、維持管理費、修繕費、管理業務の経費、テナント募集費用、固定資産税・都市計画税、損害保険料などが挙げられています。収入の側も、空室や入れ替わりの期間の分を減らして見ることになっています。
家賃収入からこうした経費を引いた残りを、NOI(営業純収益)と呼びます。
NOIを物件価格で割ったものが、いわゆる実質利回りです。
購入時の諸費用(仲介手数料や登記費用など)を物件価格に足してから割る計算の仕方もあります。資料に「実質利回り」と書いてあったら、何で割った数字なのかを売主側に聞いておくのが確実です。
消費税についても、一つ補足します。
住宅の家賃には消費税がかかりませんが、店舗や事務所の家賃にはかかります。
テナントの賃料を税込みのまま年間収入に入れていれば、表面利回りはその分だけ高く出ます。オーナーが課税事業者なら、受け取った消費税は国に納めるお金なので、手残りには数えません(扱いは事業者ごとに変わるので、税理士さんにお尋ねください)。
同じずれは、割り算の分母の側にも出ます。別のお客様は、毎月届く新築物件の情報を見て、「利回りが税抜きの価格に対して計算されているから、実際に払う税込みの価格で計算し直すと、もっと下がる」とおっしゃっていました。
なお、資料の家賃そのものが相場に合っているかは、同じ特集の記事「レントロールの賃料は本物か:相場超過とサブリースを見抜く」で、修繕費をいくら見ておくかは「修繕リスクをいくらで見積もるか:買う前に出す配管・外壁・屋上の金額」で取り上げています。表面利回りから手残りまでの全体の見方は、過去の記事「収支の見方」にまとめています。この記事では、実際に数字を入れて計算する順番に絞ります。
「金利を引く」と「返済額を引く」は、別の計算です
経費を引いてNOIが出たら、次は銀行への返済です。
冒頭の「金利を引けば残る」という計算は、ここでもう一度ずれます。
毎月の返済は、利息だけでは終わりません。
借りたお金そのもの、つまり元金を少しずつ返していく分が入っています。
元金の返済は経費にはなりませんが、口座からは毎月きちんと出ていくお金です。
毎月の返済額が一定になる元利均等返済なら、返済額は「借入額」「金利」「返済期間」で決まります。
計算式は、毎月の返済額=借入額×月利÷{1−(1+月利)の(−返済回数)乗}です。月利は年利を12で割った数字です。
実際に数字を入れてみます。
計算例の前提(記事用の仮の数字です)
- 物件価格1億円、満室の年間家賃800万円(表面利回り8%)
- 経費は年間160万円(家賃の20%。空室損5%と、管理委託料、税金、建物管理、修繕・原状回復・募集費、保険で15%)
- NOI=800万円−160万円=640万円(実質利回り6.4%)
- 借入9,000万円、金利3.0%、元利均等返済
| 返済期間 | 毎月の返済額 | 年間の返済額 | 税引前の手残り(NOI−年間返済額) | 物件価格に対する手残り | 返済比率(年間返済額÷満室の年間家賃) |
|---|---|---|---|---|---|
| 20年 | 約49.9万円 | 約599万円 | 約41万円 | 約0.4% | 約75% |
| 25年 | 約42.7万円 | 約512万円 | 約128万円 | 約1.3% | 約64% |
| 30年 | 約37.9万円 | 約455万円 | 約185万円 | 約1.8% | 約57% |
| 35年 | 約34.6万円 | 約416万円 | 約224万円 | 約2.2% | 約52% |
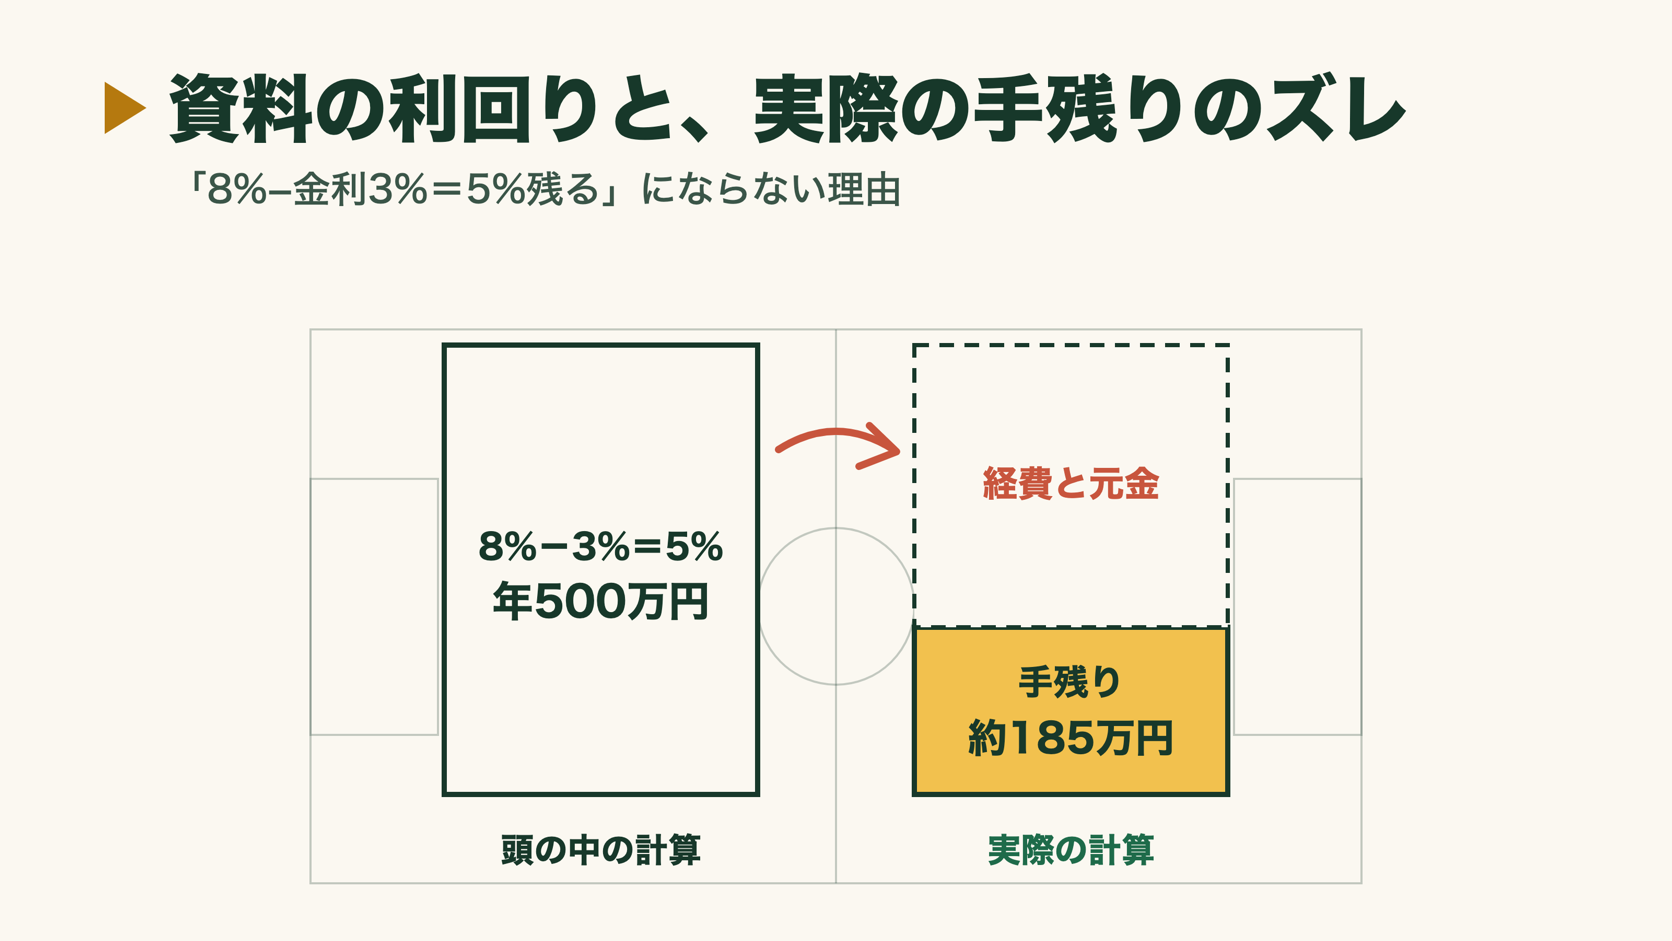
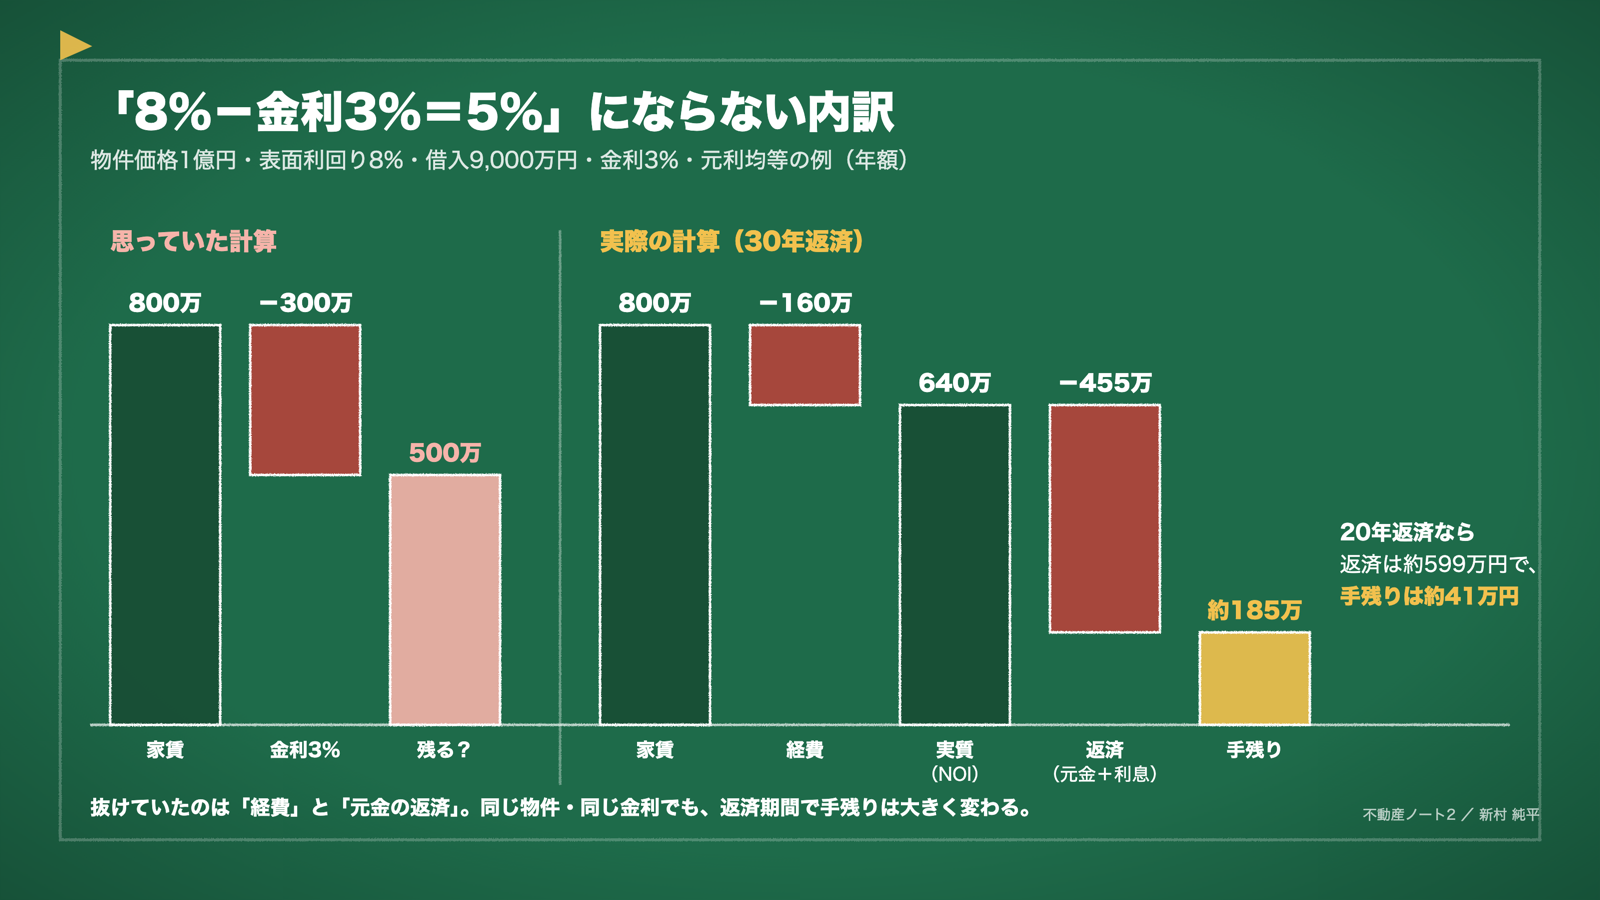
「8%−3%=5%」で計算すると、1億円の5%で年500万円が残るはずでした。
返済期間30年で実際に計算すると、残るのは約185万円です。
差の中身を分けると、こうなります。
まず経費の160万円が抜けていました。
次に元金の返済。30年返済の1年めなら、年間返済額約455万円のうち約188万円が元金です。
逆に、利息は借りた9,000万円にかかるので、1億円に3%を掛けた300万円より少ない約267万円で済みます。
500万円から経費160万円と元金約188万円を引き、利息の差の約33万円を足し戻すと、約185万円。
数字がぴたりと合います。
もう一つ、表を縦に見ていただくと、返済期間の差がとても大きいことが分かります。
同じ物件、同じ金利でも、20年なら約41万円、30年なら約185万円。
返済期間は、建物の構造や築年数、金融機関の考え方で決まります。
以前お会いしたお客様は、直近の借入れが金利3.8%だったそうです。
築30年を超える物件だと、金融機関によっては、返済期間が20年までしか組めない場合がある、というお話を私からもしました。
そのうえで、お客様は「利回りが8か9はないと、ちょっと難しい」とおっしゃっていました。
金利と返済期間が決まると、必要な利回りも決まる。この順番です。
ここで出したのは、税金を払う前の手残りです。
所得税・住民税(法人なら法人税)は、減価償却費なども含めた別の計算で決まります。
外壁や屋上防水のような大きな修繕も、毎年の経費とは別にお金を残しておかないと払えません。
金利が上がった場合の試算は、過去の記事「金利上昇を織り込んだCF試算のやり方:何%で回してから買うか」にまとめていますので、あわせてご覧いただければと思います。
満室のまま計算を終えない
ここまでの計算は、まだ「ほぼ満室」が前提です。
空室損を5%入れてはいますが、それで足りるとは限りません。
別のお客様は、1億6,000万円ほどの一棟を検討して、最後は見送られました。
理由をお聞きすると、こうでした。
「満室で計算しちゃうとしんどい」。満室の前提で買うと、1部屋空いただけで厳しくなる、というお話でした。
無理をすれば買えなくはないけれど、綱渡りになる、という感覚です。
この感覚は、数字にするとよく分かります。
先ほどの例が10室の建物で、1室あたり年80万円の家賃だとします。
空室損5%を見込んだこの状態から、さらに1室が空いたままになったらどうなるか。
経費は変わらないとして、30年返済の手残りは約185万円から約105万円に減ります。
1室で、手残りの4割以上がなくなるわけです。
テナントの場合は、もっと振れ幅が大きくなります。
冒頭のお客様も「1個抜けたら大きいじゃないですか」とおっしゃっていました。
店舗や事務所は、空いてから次が決まるまで、1年ほどかかることもあります。
営業では、満室の計算とあわせて、1部屋(テナントなら1区画)空いた状態でも返済が回るかを一緒に計算します。
満室の数字がどれだけ良くても、そこが回らない物件は、私はおすすめしません。
お客様が実際に持っている物差し
問題は、計算した手残りで「足りる」のかどうかを、何で決めるかです。
ここは、お客様ごとに基準が違います。
あるお客様は、二つの数字を持っていました。
一つは、ご本人が「キャッシュフロー率」と呼んでいるもので、物件価格に対する、税引前の年間の手残りの割合です。
この方が最低限ほしいのは1.5%以上。
すでにお持ちの物件は1.7%ほど残っている、というお話でした。
もう一つは返済比率で、年間の返済額を年間の家賃収入で割った割合です。こちらは55%以下に抑えたい、とのことでした。
この方の基準は、過去の記事「収益物件の全体地図」でも少し触れています。
返済比率は、家賃を満室で見るか、実際に入っている家賃で見るかで数字が変わります。
同じ言葉でも人や金融機関によって中身が違うので、話をするときは、何で割った数字かを先に合わせておくのが重要です。
この方の基準で、先ほどの計算例を見てみます。
30年返済で、手残りは約1.8%、返済比率は約57%。
手残りの基準は超えていますが、返済比率がわずかに55%を上回ります。
資料には「表面8%」と書かれていても、30年返済で組むなら、この方の基準では「見送り」になる物件です。
同じお客様は、金利についてもはっきりした基準を持っていました。
金利が3.55%になると、「利回り7%の物件でも、まったく合わない」。
利回りの高い物件をすでにお持ちの別のお客様からは、物件の利回りが「7%とか6.5%になるなら、NISAに入れておくほうがいい」という声も伺っています。
1.5%も55%も、二つの数字を持っていたお客様が、ご自身の資金と目的から決めた基準で、どなたにも当てはまるものではありません。
大事なのは、こうした数字を、物件を見る前にご自身の言葉で持っておくことだと考えています。
自分の基準を先に決めて、「いくらなら買えるか」を物件ごとに出す
これが決まっていると、物件の見え方が変わります。
「この物件は高いか安いか」ではなく、「いくらならこの数字に収まるか」で見るようになるからです。
1.5%と55%で物件を見ているお客様は、気になる物件が出ると、すぐにご自身でシミュレーションを回して、「いくらなら買えるか」まで出してから問い合わせをされるそうです。
売出しが4,870万円の物件でも、「4,000万円なら買います」と最初から伝える。
1棟目を買ってから次の融資までに、少なく見積もっても15件以上、そうやって物件ごとに希望の価格を伝えてきたとおっしゃっていました。
手残りを求めると、どうしてもそうなる、と。
先ほどの計算例でも、同じように逆算できます。
借入は物件価格の9割、金利3.0%、30年返済、家賃と経費は同じとします。
価格が9,600万円なら、年間の返済額は約437万円、手残りは約203万円。
物件価格に対して約2.1%、返済比率は約55%で、1.5%と55%の二つの基準にどちらも入ります。
1億円の物件を9,600万円で買えるかどうか、という話に置き換わるわけです。
その価格の根拠を売主さんにどう伝えるかは、過去の記事「指値交渉の材料集め|根拠シートの作り方」にまとめています。
もちろん、売主さんが応じるかは別の話です。
空振りが続くこともあります。
そのかわり、基準がはっきりしていれば、私たちも業者さんに「この価格なら買える方がいます」と具体的に持ち込めます!
同じ利回り・金利の物件でも、融資期間や自己資金の割合によってキャッシュフローは大きく変わります。特に融資期間が短い場合、利回りと金利に十分な差があっても、毎月の返済負担が重くなることがあります。
私自身、物件をご提案する際には、利回りと金利の差だけで判断せず、返済後の収支や将来の修繕費まで含めて検討することを意識しています。
資料の利回りから実際の手残りまでは、表面利回り、経費を引いたNOIと実質利回り、元金と利息を合わせた年間返済額、税引前の手残り、という順で計算します。
「8%−金利3%=5%」では経費と元金の返済が抜けていて、例の物件では年500万円のはずが、30年返済で約185万円、20年返済では約41万円でした。
返済期間と空室で手残りは大きく動くので、満室の数字だけでなく1部屋空いた状態まで計算し、ご自身の基準を先に決めて、物件ごとに「いくらなら買うか」を出すことが重要です。
「この物件、実際にいくら残るのか」を一緒に計算したい方は、お気軽にご相談ください。金融機関ごとの返済期間や金利の目安も含めて、情報提供させていただきます。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。計算例は説明のための仮の数字で、特定の物件や金融機関の条件を示すものではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- 国土交通省「不動産鑑定評価基準」(平成26年5月1日一部改正)各論第3章 収益費用項目の定義(運営収益・運営費用・運営純収益) https://www.mlit.go.jp/common/001204083.pdf
- 国税庁 タックスアンサー No.6225「地代、家賃や権利金、敷金など」(住宅の貸付けは非課税、事務所などの家賃は課税) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6225.htm
- 三井住友トラスト不動産「不動産用語集:表面利回り」 https://smtrc.jp/useful/glossary/detail/n/3196
- 箕面市「固定資産税・都市計画税の課税」 https://www.city.minoh.lg.jp/jigyou/kotei/jigyou.html
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら
 ① 賃料を確かめる|松原光希レントロールの賃料は本物かレントロールの家賃は、現地と契約書、周辺の相場と比べて確かめます。サブリースは解除条件から見ます。次に読む →②修繕費を見積もる/櫻井洸太修繕リスクをいくらで見積もるか:買う前に出す配管・外壁・屋上の金額読む →✓ 読んだ
 ② 修繕費を見積もる|櫻井洸太修繕リスクをいくらで見積もるか外壁・屋上防水・給排水管の3か所は、買う前に概算を出します。まず修繕の履歴を聞くところからです。次に読む →