いつもありがとうございます。BANYUの松原です。
不動産投資を始めるうえで、物件選びと同じくらい重要なのが融資戦略です。
実際にお客様からも「どの金融機関が良いのか」「いくらまで借りられるのか」といったご相談を多くいただきます。
融資条件によって購入できる物件や投資計画は大きく変わりますので、今回は不動産投資における融資戦略の基本について解説します。
- 融資戦略の目的は、低い金利を引くことではありません。買い増しを続けられる形を作ることです
- 借入割合も自己資金も固定値ではありません。物件・ご属性・銀行の方針という3つで動きます
- 最初の相談は、この一言から始めると早く進みます:「現在、個人名義で○棟保有しています。既存借入は○行で残高○万円、金利○%です。今後○年で○棟程度の買い増しを考えており、次に当てる銀行カテゴリとして○○系を検討しています。自己資金は○万円程度を想定しており、個人/法人どちらの名義で進めるかも含めてご相談したいです。」
「いくらまで借りられますか。」
このご質問に、私は一つの数字でお答えできたことがありません。意地悪をしているのでもなく、答えが本当に動くからです。
同じご属性の方でも、持ち込む銀行が変われば金額は変わります。同じ銀行でも、物件が変われば変わる。さらに、その銀行がその時期に不動産融資へ前向きかどうかでも変わります。
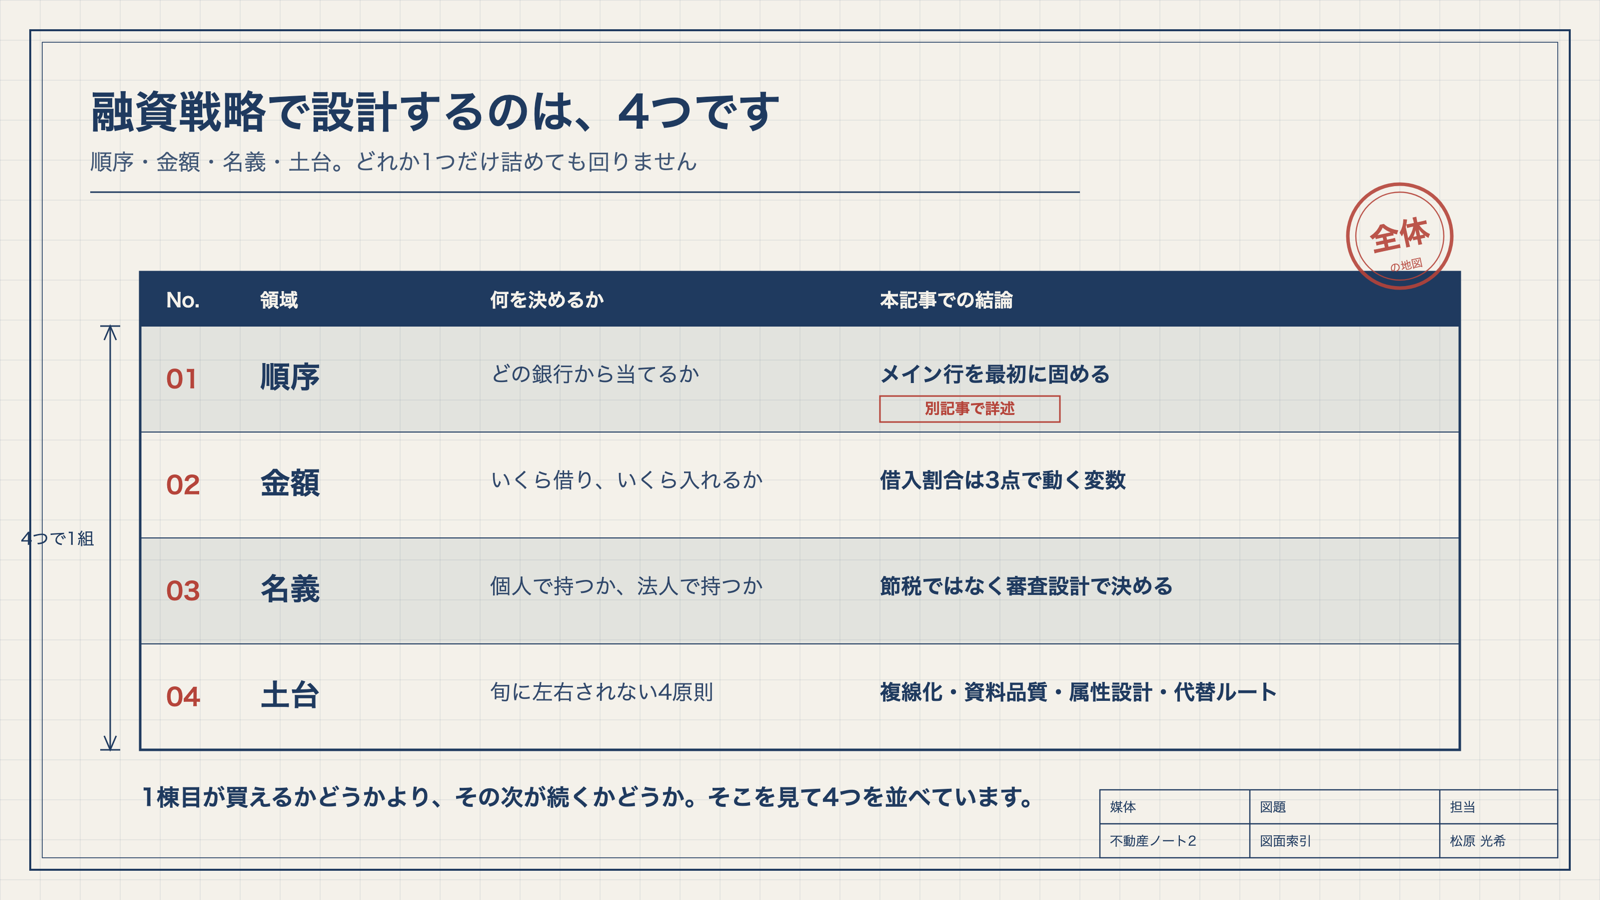
ですから融資戦略でやることは、1つの正解を探すことではありません。どの銀行をどの順で使い、どこまで借り、どの名義で持つかを設計して、買い増しを続けられる形にしておくことだと考えています。
今回は、その全体像をお話しします。
融資戦略は「順序と型のゲーム」
まずは出発点からです。
始まりは金利の低さではなく、どの銀行カテゴリをどの順序で当てるかの設計です。順序を間違えると、最初の一手で後半の拡大が詰まります。
私がお客様へご提案する際に見ているのは、1棟目が買えるかどうかより、その次が続くかどうかです。1棟目だけなら、多少強引でも通ることはあります。ただ、そこで枠を使い切ってしまうと2棟目が動きません。
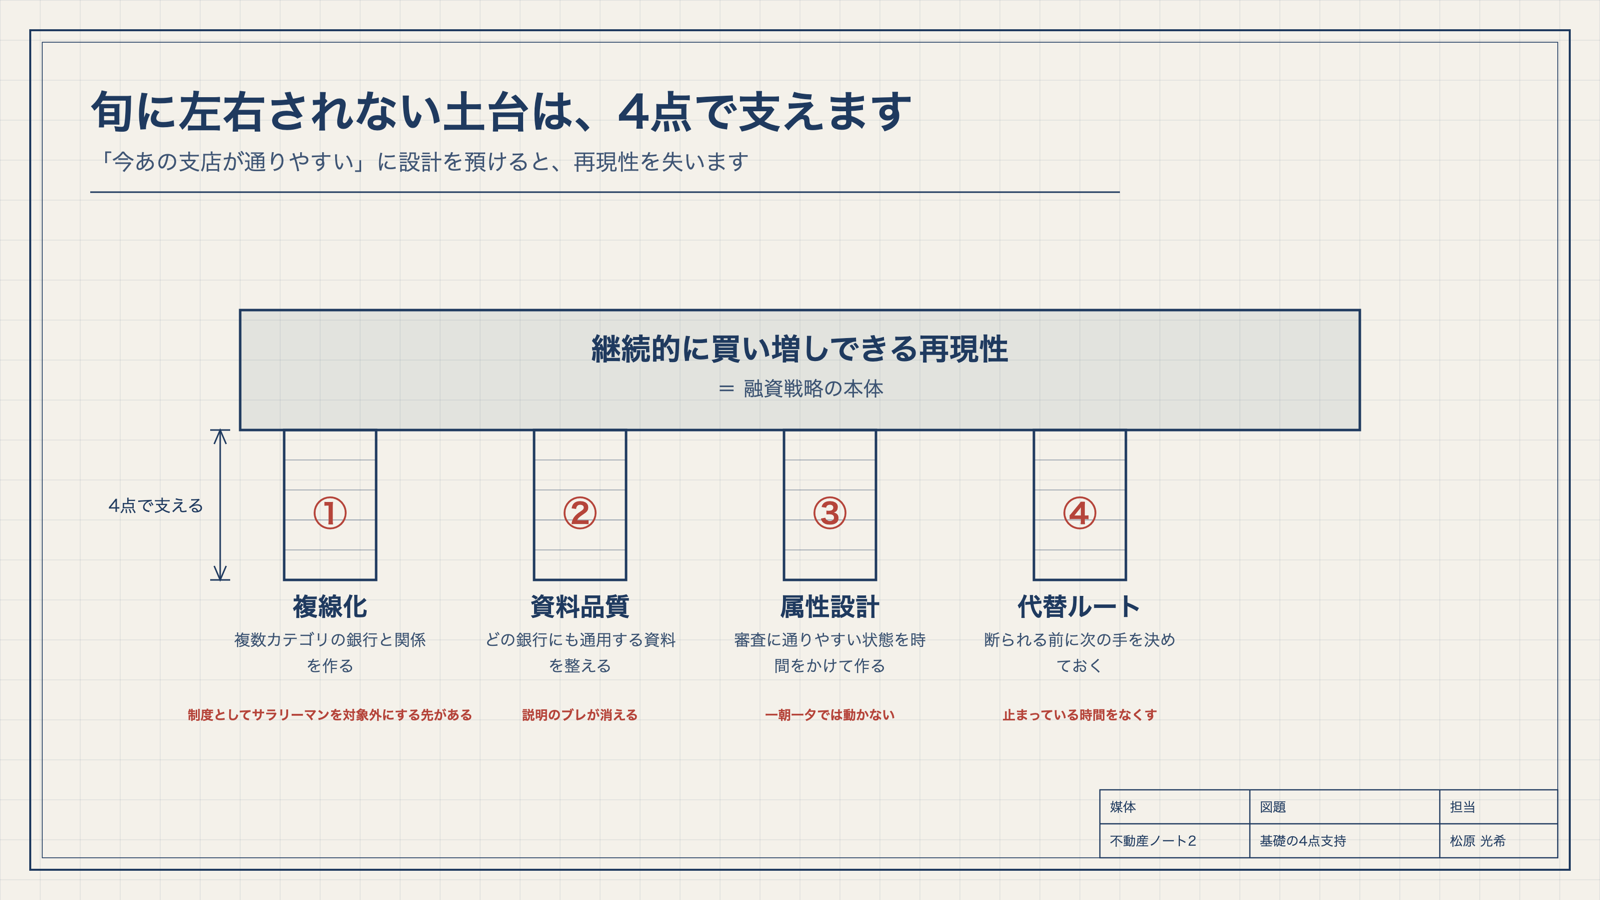
融資戦略の本質は、継続的に買い増しできる再現性を作ることだと考えています。
銀行開拓の順序が、枠の食い合いを防ぐ
では、順序をどう置くか。
この記事で押さえていただきたいのは一点だけです。メイン行を最初に固めること。
サブ行や拡大局面用を先に当ててしまうと、メイン行の審査でそれが既存借入として引かれます。同じ物件、同じご属性でも、そこで取れる枠が変わってしまいます。
どこでつまずきやすいのか、カテゴリごとの役割をどう割り当てるのか、並走に切り替えてよいのはどんなときか。順序そのものの組み立て方は銀行開拓の黄金順序にまとめていますので、実際に銀行を回る段になったらそちらをご覧ください。
この記事ではここから先、順序が決まったあとの「いくら借りるか」「どの名義で持つか」「何を土台に置くか」を順に見ていきます。
借入割合と自己資金は「銀行がどう見るか」で考える
順序の次は、金額の話です。
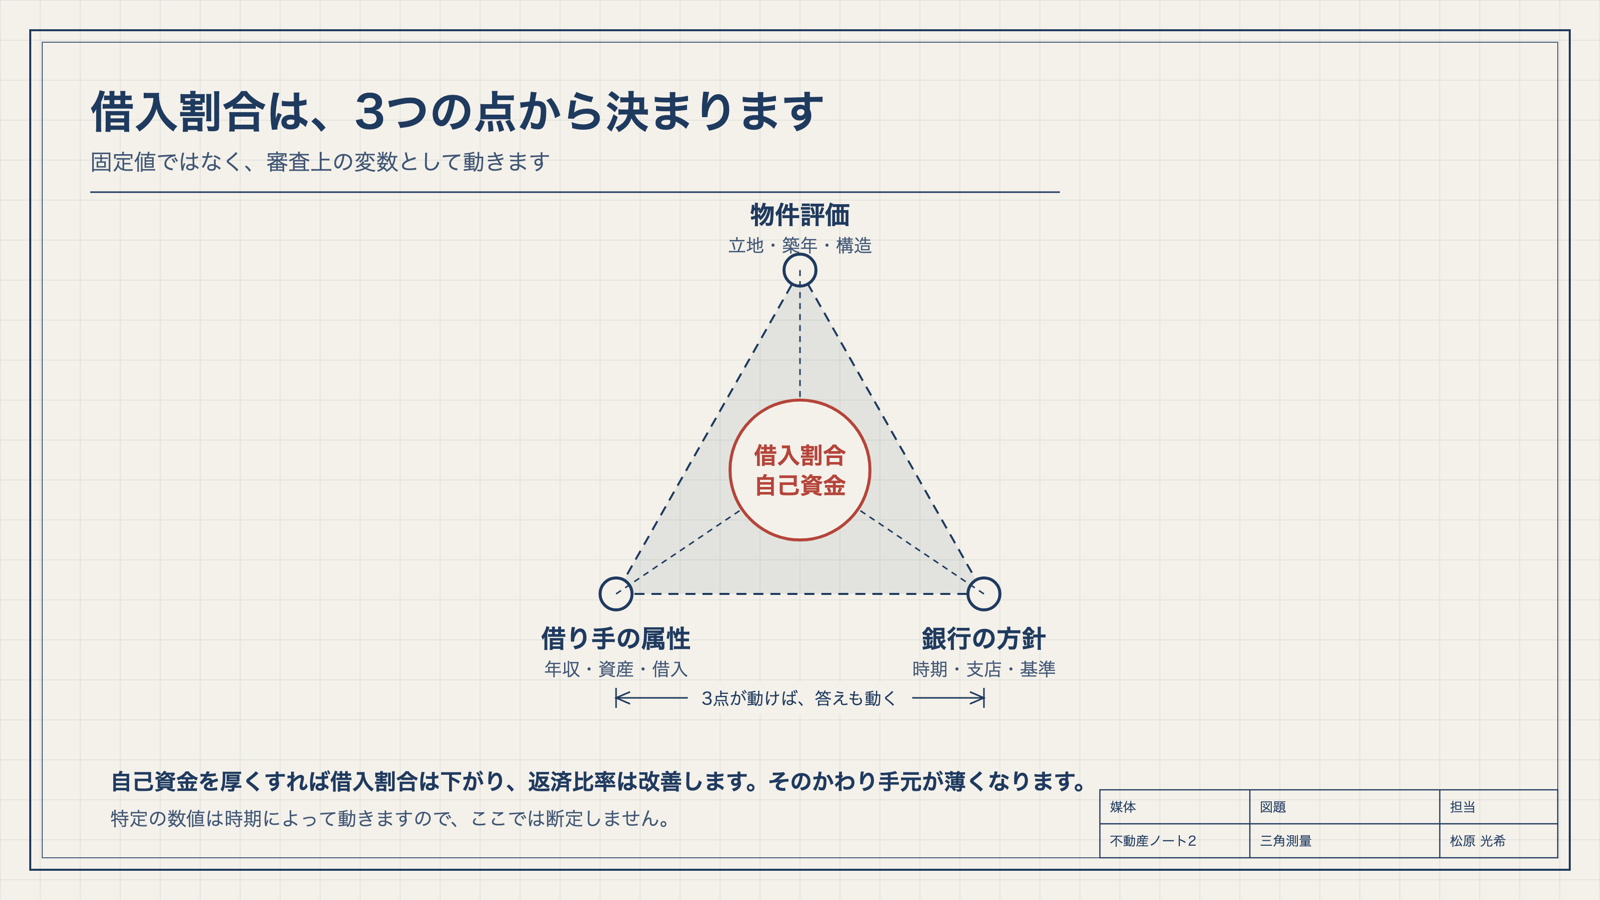
物件価格に対する借入割合(LTV)は固定値ではありません。物件評価(立地・築年・構造)、借り手の属性(年収・資産・借入)、銀行の方針(時期・支店・基準)という3つで動く、審査上の変数です。
自己資金を厚くすれば借入割合は下がり、返済比率は改善します。そのかわり手元が薄くなり、次の取得に影響します。どちらを取るかはご状況次第で、特定の数値は時期によって動きますので、ここでは断定しません。
以前お会いした方は、価格の交渉と融資期間の長期化の両方で手残りを改善しようとされていました。これは理にかなっています。同じ物件・同じ金額でも、期間が変われば毎月の返済は変わり、手元に残る現金も変わるからです。金額だけを見ていると、この幅は見えません。
個人か法人かは「審査設計」で考える
金額の次は、名義です。
ここは節税の観点ではなく、審査上どう見えるかで決めます。
法人は決算が3期以上あると評価されやすい一方で、設立直後は個人より不利になることがあります。数字が出ていない法人は、銀行から見れば判断材料がない状態だからです。
節税の効果と審査の通りやすさは、必ずしも同じ方向を向きません。私は、次にどこへ持ち込むかを決めてから名義を選ぶほうが、結果として遠回りが少ないと考えています。
「旬」に依存しない融資設計の4原則
最後に、長く効く土台の話です。
「今あの支店が通りやすい」という情報は、確かに役に立ちます。ただ、そこに設計を預けてしまうと再現性を失います。
① 複線化 複数のカテゴリの銀行と関係を作っておく。というのも、制度としてサラリーマンの方を対象外にしている先が実際にあるからです。物件がどれだけ良くても、属性だけで入口が閉じます。だから相談先は、はじめから1本にしません。
② 資料品質 どの銀行に出しても通用するプロフィールシートを整えておく。作り直す手間が減るだけでなく、説明のブレが消えます。
③ 属性設計 審査に通りやすい状態を、時間をかけて作っておく。
④ 代替ルート 断られたときの次の手を、断られる前に決めておく。
この4つが、旬に左右されない土台になります。
個人と法人のどちらで借りるかは不動産投資の個人vs法人|融資審査で”見られるもの”が変わる理由に、買い進めて規模が大きくなったときの見られ方の変化は「5棟10室」の壁:銀行が投資家を”プロ扱い”する境界線に、2026年の融資環境の変化は2026年、自己資金前提へシフトする融資実務の変化にまとめていますので、あわせてご覧ください。
私がお客様とお話しする中で感じるのは、同じ物件でも融資条件によって投資結果が大きく変わるということです。
金利や融資期間はもちろん、金融機関ごとに評価の考え方も異なります。
そのため、物件を探し始める前に融資の方向性を確認しておくことをおすすめしています。
BANYUでは定期的に金融機関との情報交換を行っておりますので、融資に不安のある方もお気軽にご相談ください。
融資戦略の本質は、良い金利を引くことではなく、銀行カテゴリの役割分担と順序を設計して、買い増しを続けられる再現性を作ることだと考えています。
借入割合や自己資金は3つで動く変数として捉え、個人か法人かも審査設計の観点で置いてみてください。
免責事項: 本記事は情報提供を目的としており、投資・法的・税務助言ではありません。制度・税制・金利等は変更される場合があるため、最新情報は公的機関・専門家にご確認ください。
引用元:
- [1] やもり不動産投資「銀行開拓の流れをざっくり解説」
- [2] RoomStyle「2025年 不動産投資ローンの金利や融資状況を徹底解説」
- [3] Dr. Asset Blog「2025年 不動産投資ローン「融資が下りた金融機関」ランキング」
- [4] LIFULL HOME’S「不動産投資の自己資金を銀行はどう見る?」
- [5] 金融庁「投資用不動産向け融資に関するアンケート調査結果」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら