こんにちは。BANYUの新村です。
物件情報は「早く出す」だけでなく、「数字が間違っていない」ことが重要です。
特に収益不動産では、概要書・レントロール・固都税資料など、複数の資料から数字を確認する必要があります。
AIを活用して書類作成のスピードを早めつつ、最終的には人の目で確認する。
この仕組みを作ることで、スピードと正確性の両立がしやすくなります。
- 受け取った資料は、まず3つに分けます。確定・参考・未確定
- すべての数値に、出典の書類名と箇所を残します。ここを標準の工程に入れます
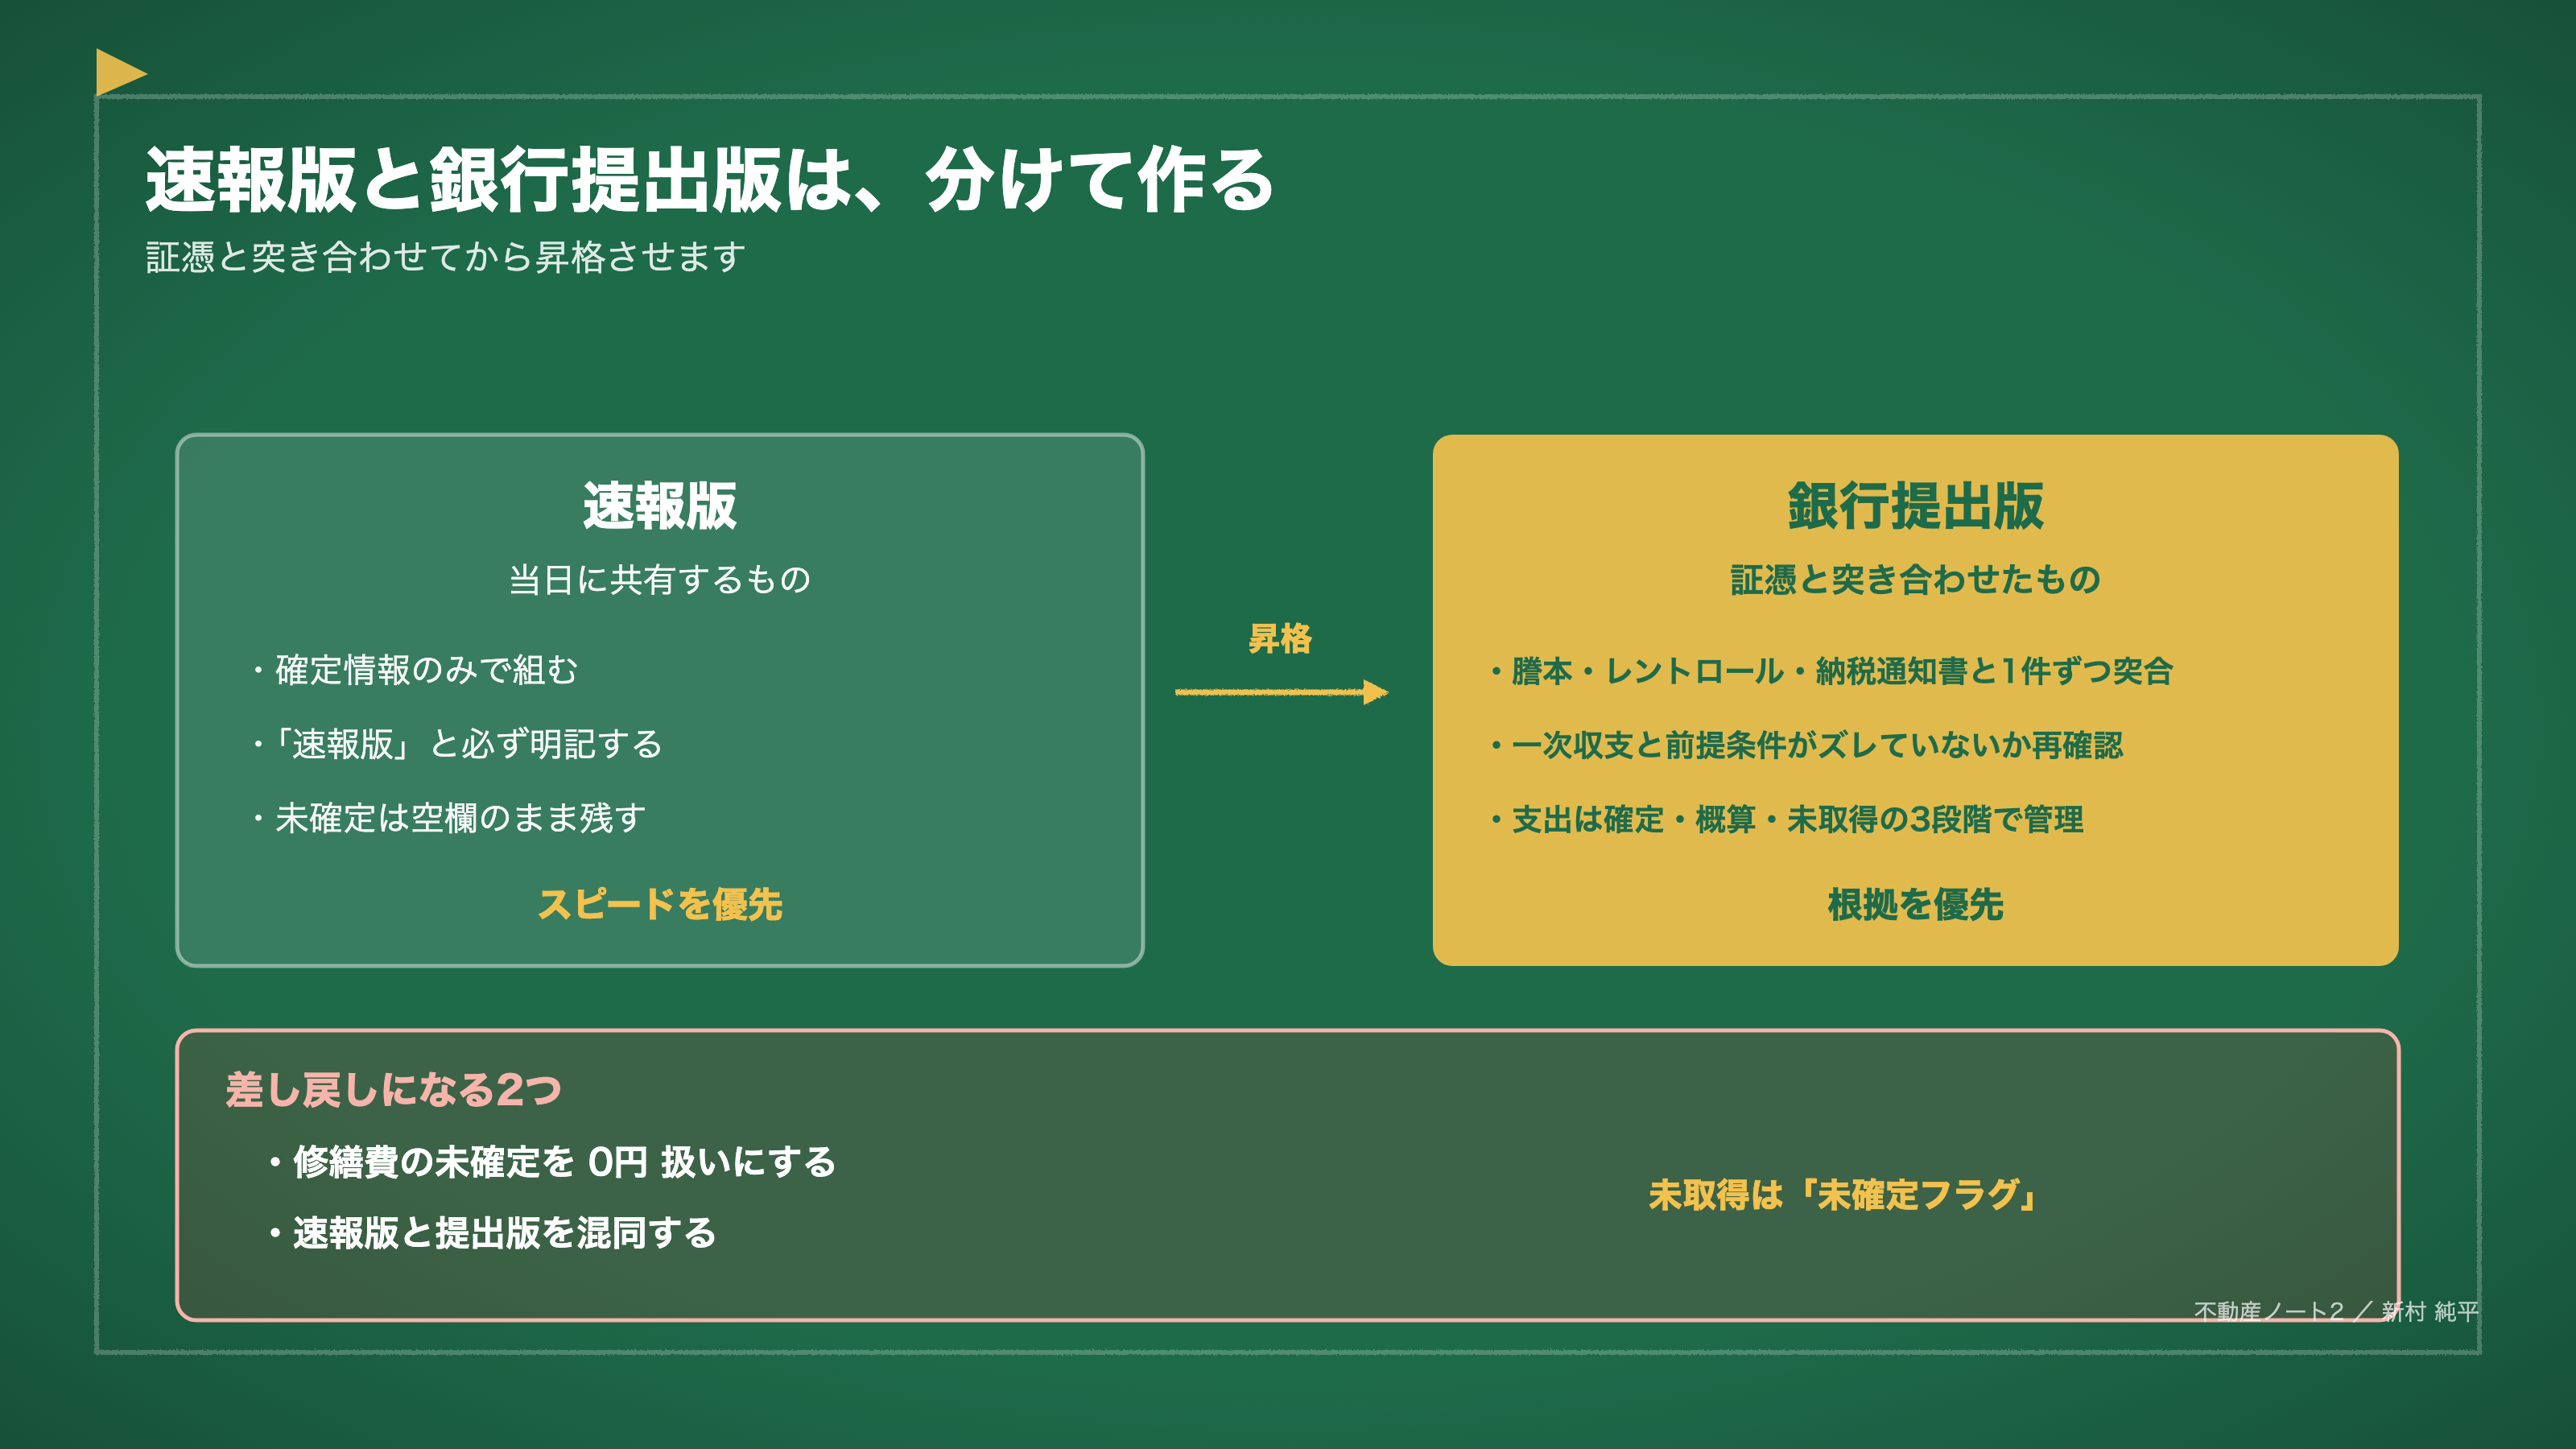
- 速報版と銀行提出版は分けて作ります。証憑と突き合わせてから昇格させます
- 未取得の費用は0円にしません。空欄のまま「未確定」のフラグを立てます
「条件に合う物件が出たら、すぐ送ってください。」
こう言われることがあります。営業では、実際そのスピードでやり取りしています。
新着の概要書が届いた瞬間から、時間との勝負が始まります。手入力で収支を作っているうちに案件が流れる。かといって速さを優先すると、銀行への提出で根拠が足りないと指摘される。
この両方を成立させるのが、抽出の運用設計かと思います。
ポイントは、AIに早く作らせることではありません。作ったものの根拠が後から追えるかどうかです。
今回は、抽出 → 整形 → 検算 → 根拠保持の流れと、明日から使えるチェックの手順をご紹介します。
資料の分類と抽出ルール
まずは、資料を受け取った時点です。ここが起点になります。
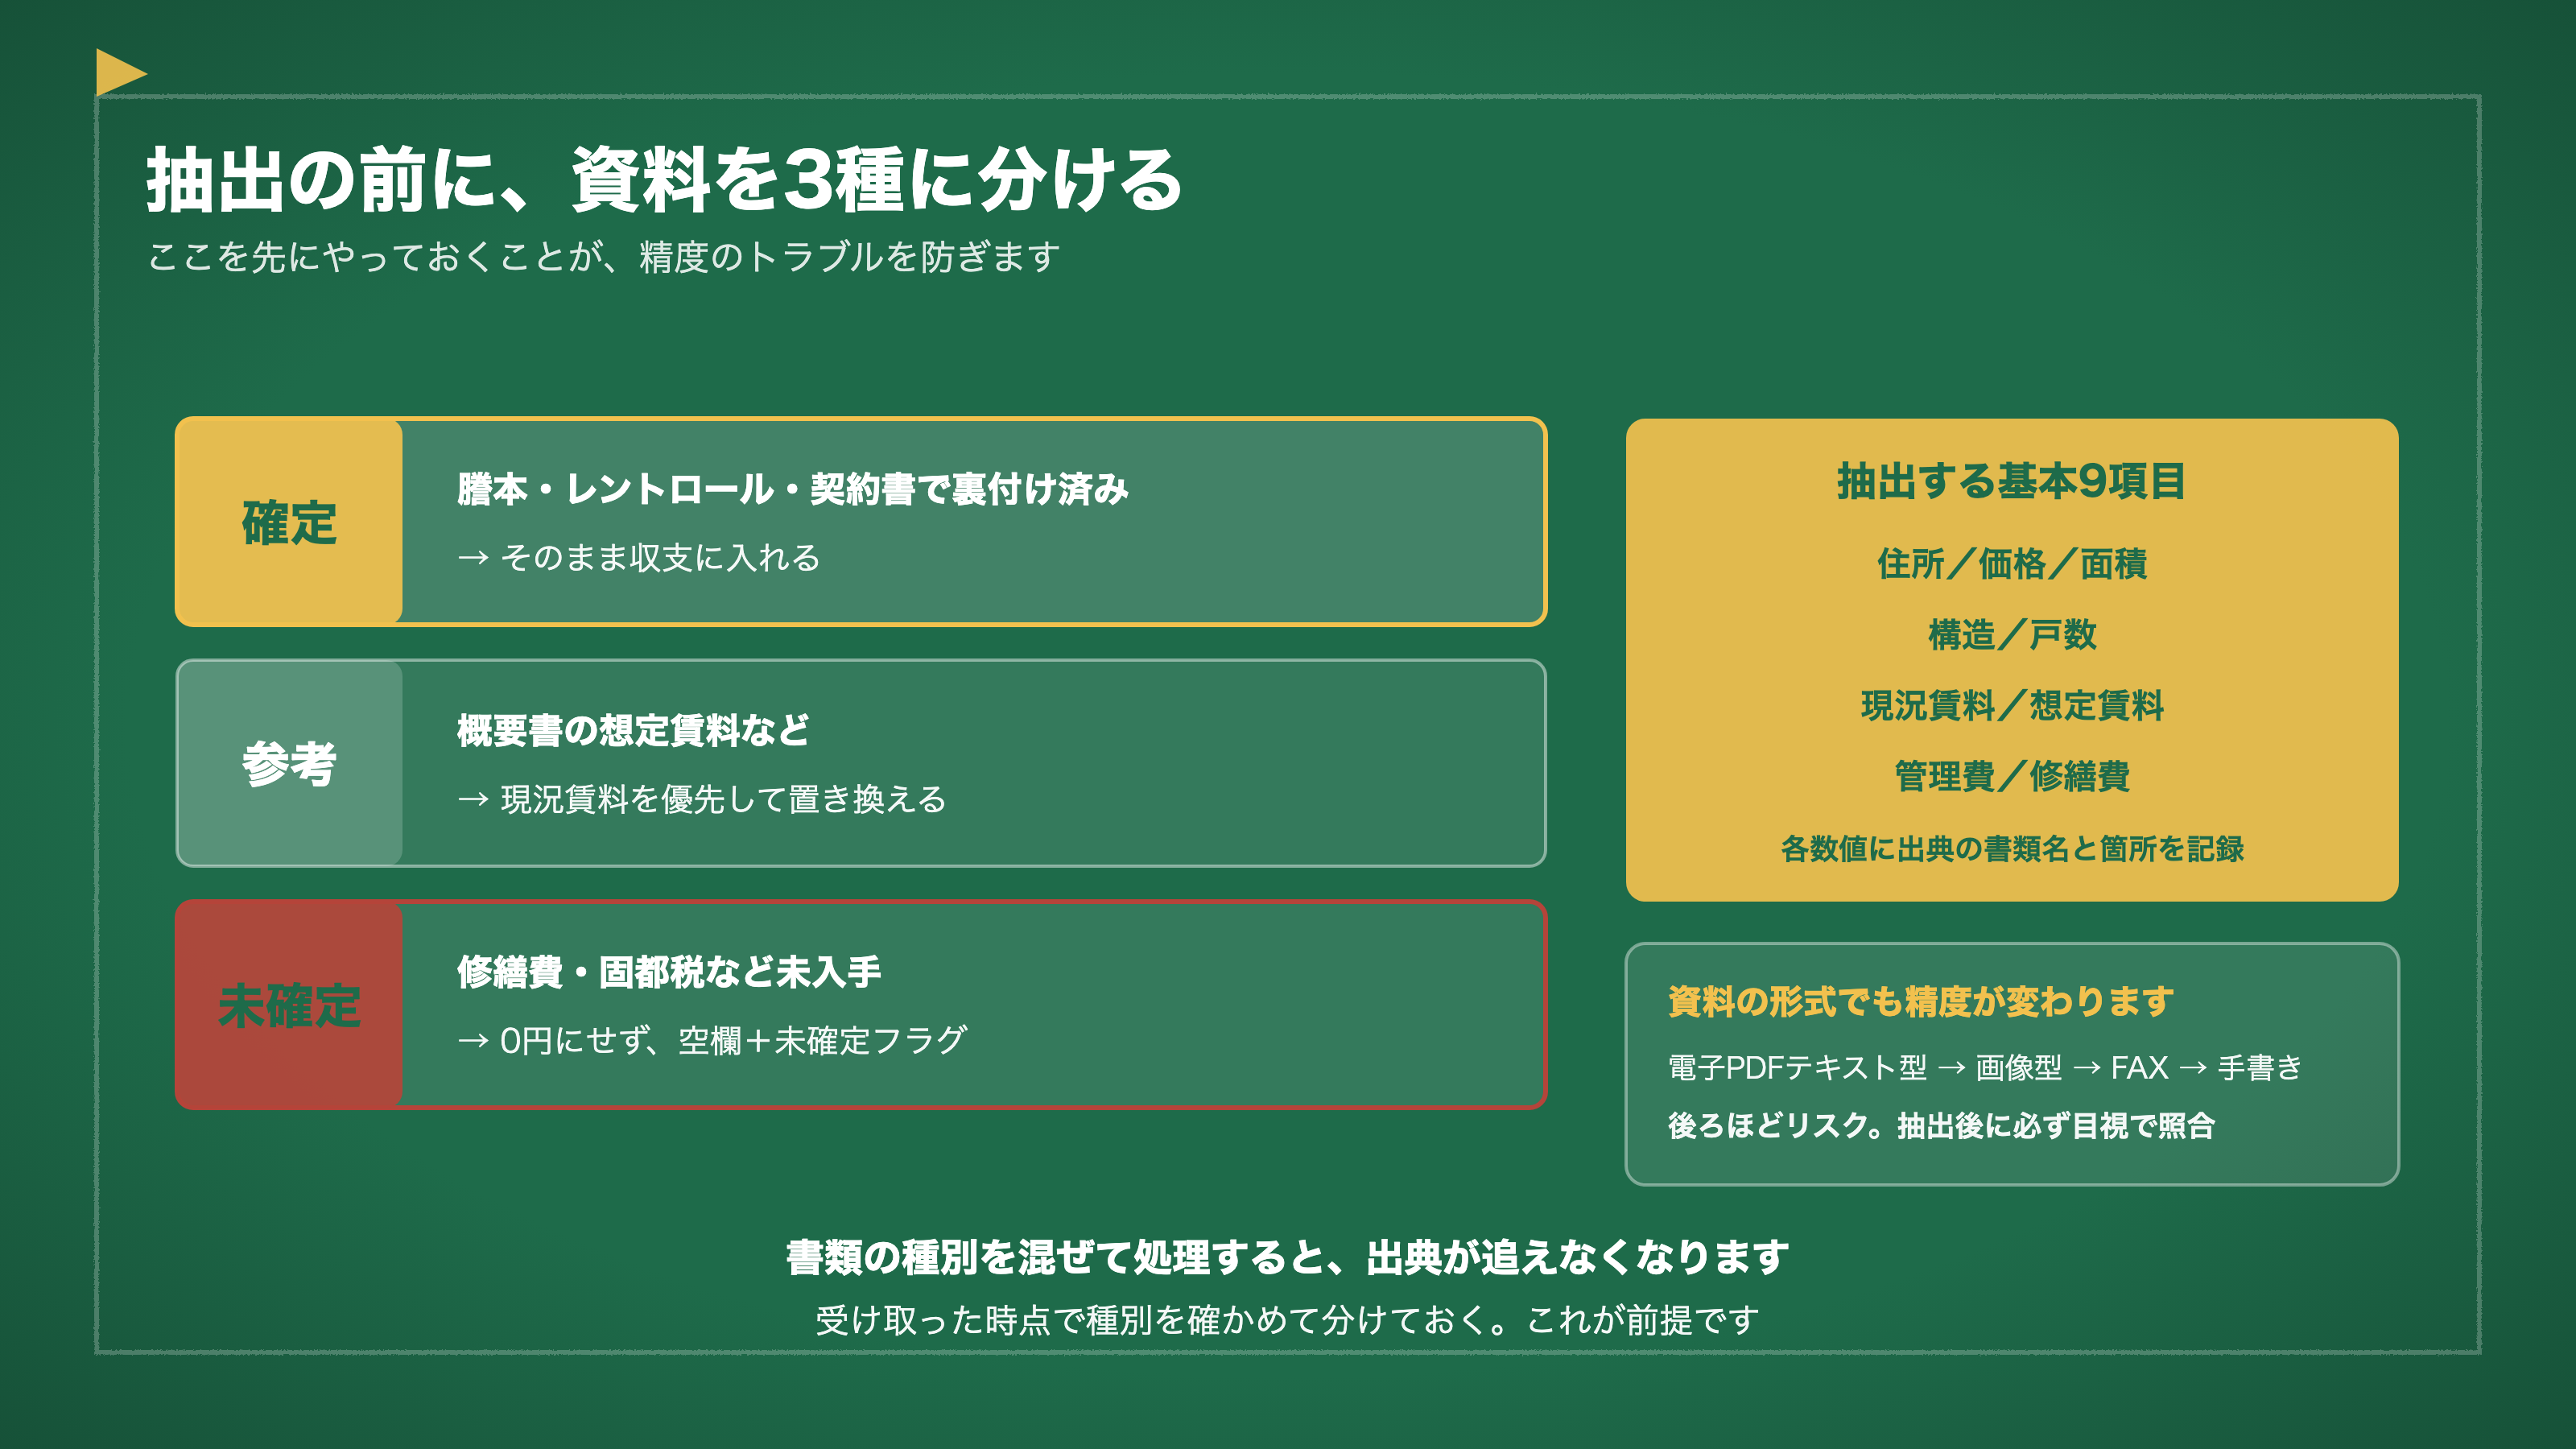
受領した時点で3種に分けます。確定(謄本・レントロール・契約書で裏付け済み)、参考(概要書の想定賃料など)、未確定(修繕費・固都税など未入手)。
この分類を先にやっておくことが、精度のトラブルを防ぎます。
そして資料の形式でも精度が変わります。電子のPDFテキスト型がいちばん抽出の精度が高く、画像型・FAX・手書きの順にリスクが高くなります。後者は抽出のあとに必ず目視で照合します。
概要書から抽出する基本は9項目です。住所・価格・面積・構造・戸数・現況賃料・想定賃料・管理費・修繕費。これを共通フォーマットに整形し、各数値に出典の書類名と箇所を必ず記録します。
書類の種別を混ぜて処理すると、出典が追えなくなります。受け取った時点で種別を確かめて分けておく。これが前提です。
検算と銀行提出精度の引き上げ
次に、検算です。
レントロールがある場合は、概要書の賃料と突き合わせます。そして現況賃料を優先して収支を組みます。
支出の項目(管理費・修繕費・固都税)は、確定・概算・未取得の3段階で管理します。未取得は0円ではありません。「未確定フラグ」を立てて空欄のまま残します。ここを0円にしてしまうと、収支が実態より良く見えます。
銀行へ提出する前は、証憑の資料(謄本・レントロール・納税通知書)と主要な数値を1件ずつ突き合わせます。そして一次の収支と提出版で、前提条件がズレていないかを見ます。
修繕費の未確定を0円扱いにしたり、速報版と提出版を混同したりすると差し戻しになります。当日に共有するものは「速報版(確定情報のみ)」と明記するルールを設けておきます。なお、銀行に出す資料そのものをどう揃えるかはネット銀行融資の事務攻略にまとめていますので、あわせてご覧ください。
属人化を防ぐ社内運用設計
最後が、仕組みの話です。
抽出の担当とチェックの担当を分けます。これだけで、思い込みによる確認漏れが減ります。
共通フォーマットには5列を設けます。項目名・入力値・確定区分・出典書類・出典箇所。誰が入力しても同じ形式になる設計にしておきます。
収支表の最終版はスプレッドシートで一元管理します。チャットでやり取りした数字を正式版として扱わない。このルールが属人化を防ぎます。
ただ、共通フォーマットを作っても、担当者ごとに独自の列を足していくと形骸化します。「誰でも同じ精度で動かせること」を標準化の目的に置いて、個別の改造はルールの範囲内で行う。ここは徹底したいところです。
営業では、物件資料をいただいてから「お客様にご提案できる状態」にするまでのスピードが勝負です。
AIで概要書から価格・賃料・利回り・経費などを確認し、収支を素早く作れるようになれば、資料作成の時間を減らし、お客様への提案や融資相談に時間を使えるようになります。
ただし、AIが拾った数字をそのまま信用するのではなく、最終的には自分の目で確認することが非常に大事です。
物件概要書からの収支データ抽出は、AIで速度を上げつつ根拠を崩さない設計が要だと考えています。
資料を確定・参考・未確定の3種に分ける。すべての数値に出典の書類名と箇所を記録する。速報版と銀行提出版をはっきり分ける。
この3点を標準の工程に組み込めば、スピードと正確性は両立できます。
そして最後は、必ず人の目で照合する。ここは外せません。
仕組みづくりでお困りでしたら、お気軽にご相談ください!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、各種審査条件、各種運用ルールは変更される可能性があります。AIの抽出精度・審査効果・業務削減効果は、使用するツール・資料の状態・利用環境によって異なります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 東京建物不動産販売・トランスコスモス「AI-OCRと生成AIを組み合わせた物件情報登録スキームの構築」(2024年3月)
- [2] いえらぶCLOUD「不動産OCRで物件入力時間90%削減――AIが紙業務を一気に自動化」(2025年8月)
- [3] ReDocS「レントロール(賃借条件一覧表)の解説と活用」
- [4] manabu不動産投資「不動産投資で融資を受けるときの必要書類と入手方法を解説」
- [5] 健美家「金融機関へ提出する資料について考察する(不動産融資・銀行取引と信頼構築)」(2024年10月)
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら