こんにちは。BANYUの新村です。
土地値物件を見るときに大切なのは、「土地がいくらで売れるか」だけではありません。
収益がほとんど出ていなくても、土地の価値が高ければ銀行が担保として評価してくれることがあります。
ただし、「土地値=銀行の評価額」ではありません。路線価や土地の形、接道、再建築の可否などによって、銀行の評価は大きく変わります。
そのため、土地値物件は「安く買えるか」だけでなく、「銀行が評価するか」「最後に売れるか」まで考えて判断することが重要です。
- 土地値物件の担保評価は、収益ではなく積算(路線価 × 面積 × 掛け目)で決まります
- 路線価は公示地価の約8割が目安。銀行はさらに掛け目(70〜80%)を乗せます
- 業者の言う「土地値」と、銀行の担保評価は一致しません
- 売却の流動性を決めるのは「次の買主が融資を付けられるか」です
「土地値だから、まず損はしませんよ。」
この言い方を聞くことがあります。
ただ、その「土地値」がどの数字を指しているのかは、確かめたほうがよいかと思います。実勢価格なのか、路線価なのか。そして銀行がいくらで評価するのかは、また別の話です。
営業では、土地値物件を見たときに真っ先に見るのが、この差です。業者の言う土地値と、銀行の積算担保評価。ここが一致していることは、あまりありません。
さらに言えば、土地値で買えたとしても、次の買主に融資が付かなければ出口で止まります。
今回は、銀行が土地値をどう評価しているのかと、そのズレの正体をご紹介します。
「土地値物件」とは何か。なぜ収益ゼロでも銀行が評価するのか
まずは、言葉の中身からです。
土地値物件とは、建物の収益がほぼゼロでも、土地の価値だけで物件価格を説明できる物件です。
銀行は収益不動産を2つの方法で評価します。収益還元法(賃料収入から価値を計算する)と、積算評価(土地と建物を合算する)です。
収益が弱い物件では、積算評価における土地の価値が担保として働きます。ただしこれは、「担保として評価できる土地の条件が整っている場合」に限られます。
そして業者の説明する「土地値」と、銀行の積算担保評価は、掛け目・建物の減価・個別の条件で大きくずれます。ここが出発点です。
なお、積算評価そのもののしくみは築古木造「耐用年数超え」でも融資を通すにまとめていますので、あわせてご覧ください。
路線価・公示地価・実勢価格はどう違うのか
次に、3つの数字です。混ざりやすいところです。
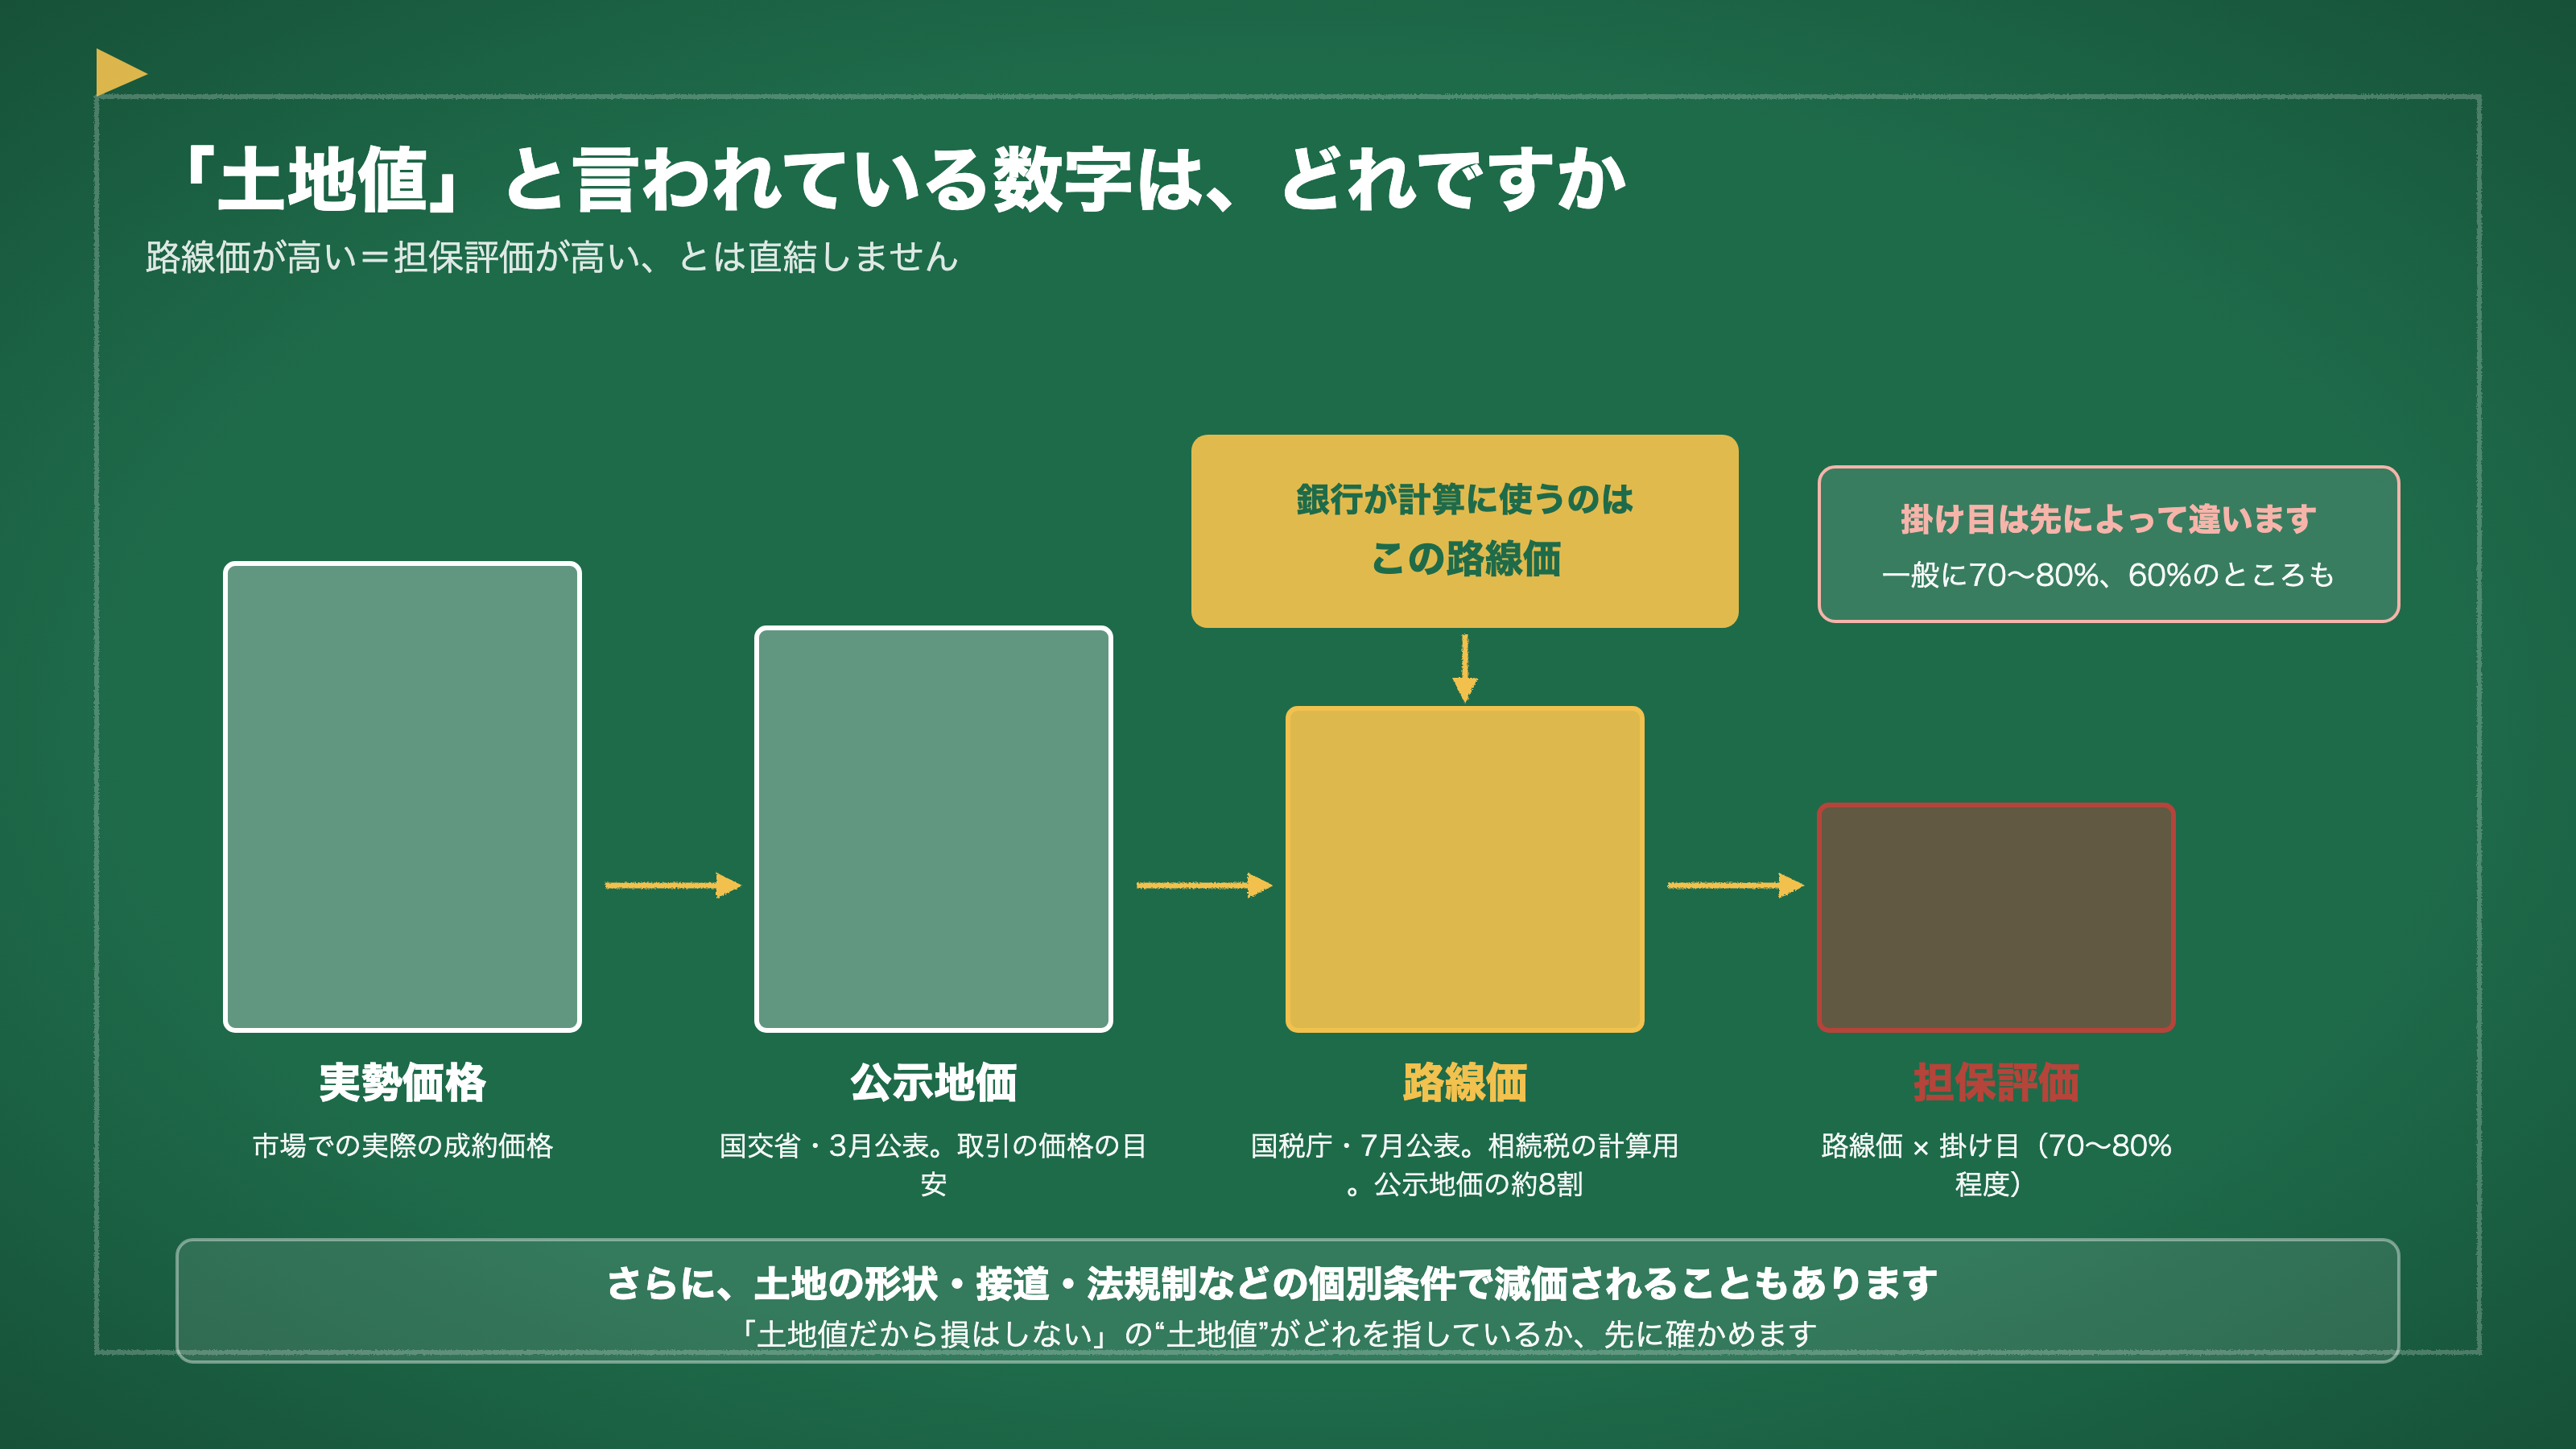
路線価(国税庁・7月公表)は相続税の計算用で、公示地価の約8割が目安です。
公示地価(国交省・3月公表)は不動産取引の価格の目安。
実勢価格は、市場での実際の成約価格です。
銀行の積算担保評価では、土地の計算のベースに主に路線価を使います。そして最終の評価は、路線価に担保掛け目(一般的に70〜80%、金融機関によっては60%)を乗じて出します。
さらに、土地の形状・接道・法規制などの個別の条件で減価されることもあります。
つまり「路線価が高い=担保評価が高い」と直結させるのは危ないということです。
業者が言う「土地値で買える」とのズレは4つ
では、なぜズレるのか。要因は4点です。
1つめ、法定耐用年数を超えた建物は、建物の評価がゼロになります。
2つめ、更地にするには解体の費用がかかります。これは出口の手取りから差し引かれます。
3つめ、銀行の掛け目と、業者の「土地値」の計算ベースが違います。実勢価格で言っているのか、路線価で言っているのか。ここが食い違います。
4つめ、接道・形状・法規制・土壌汚染のリスクによる個別の減価です。
この4つを確かめないまま「土地値だから安い」と判断すると、いざ融資を打診したときに評価が出ません。
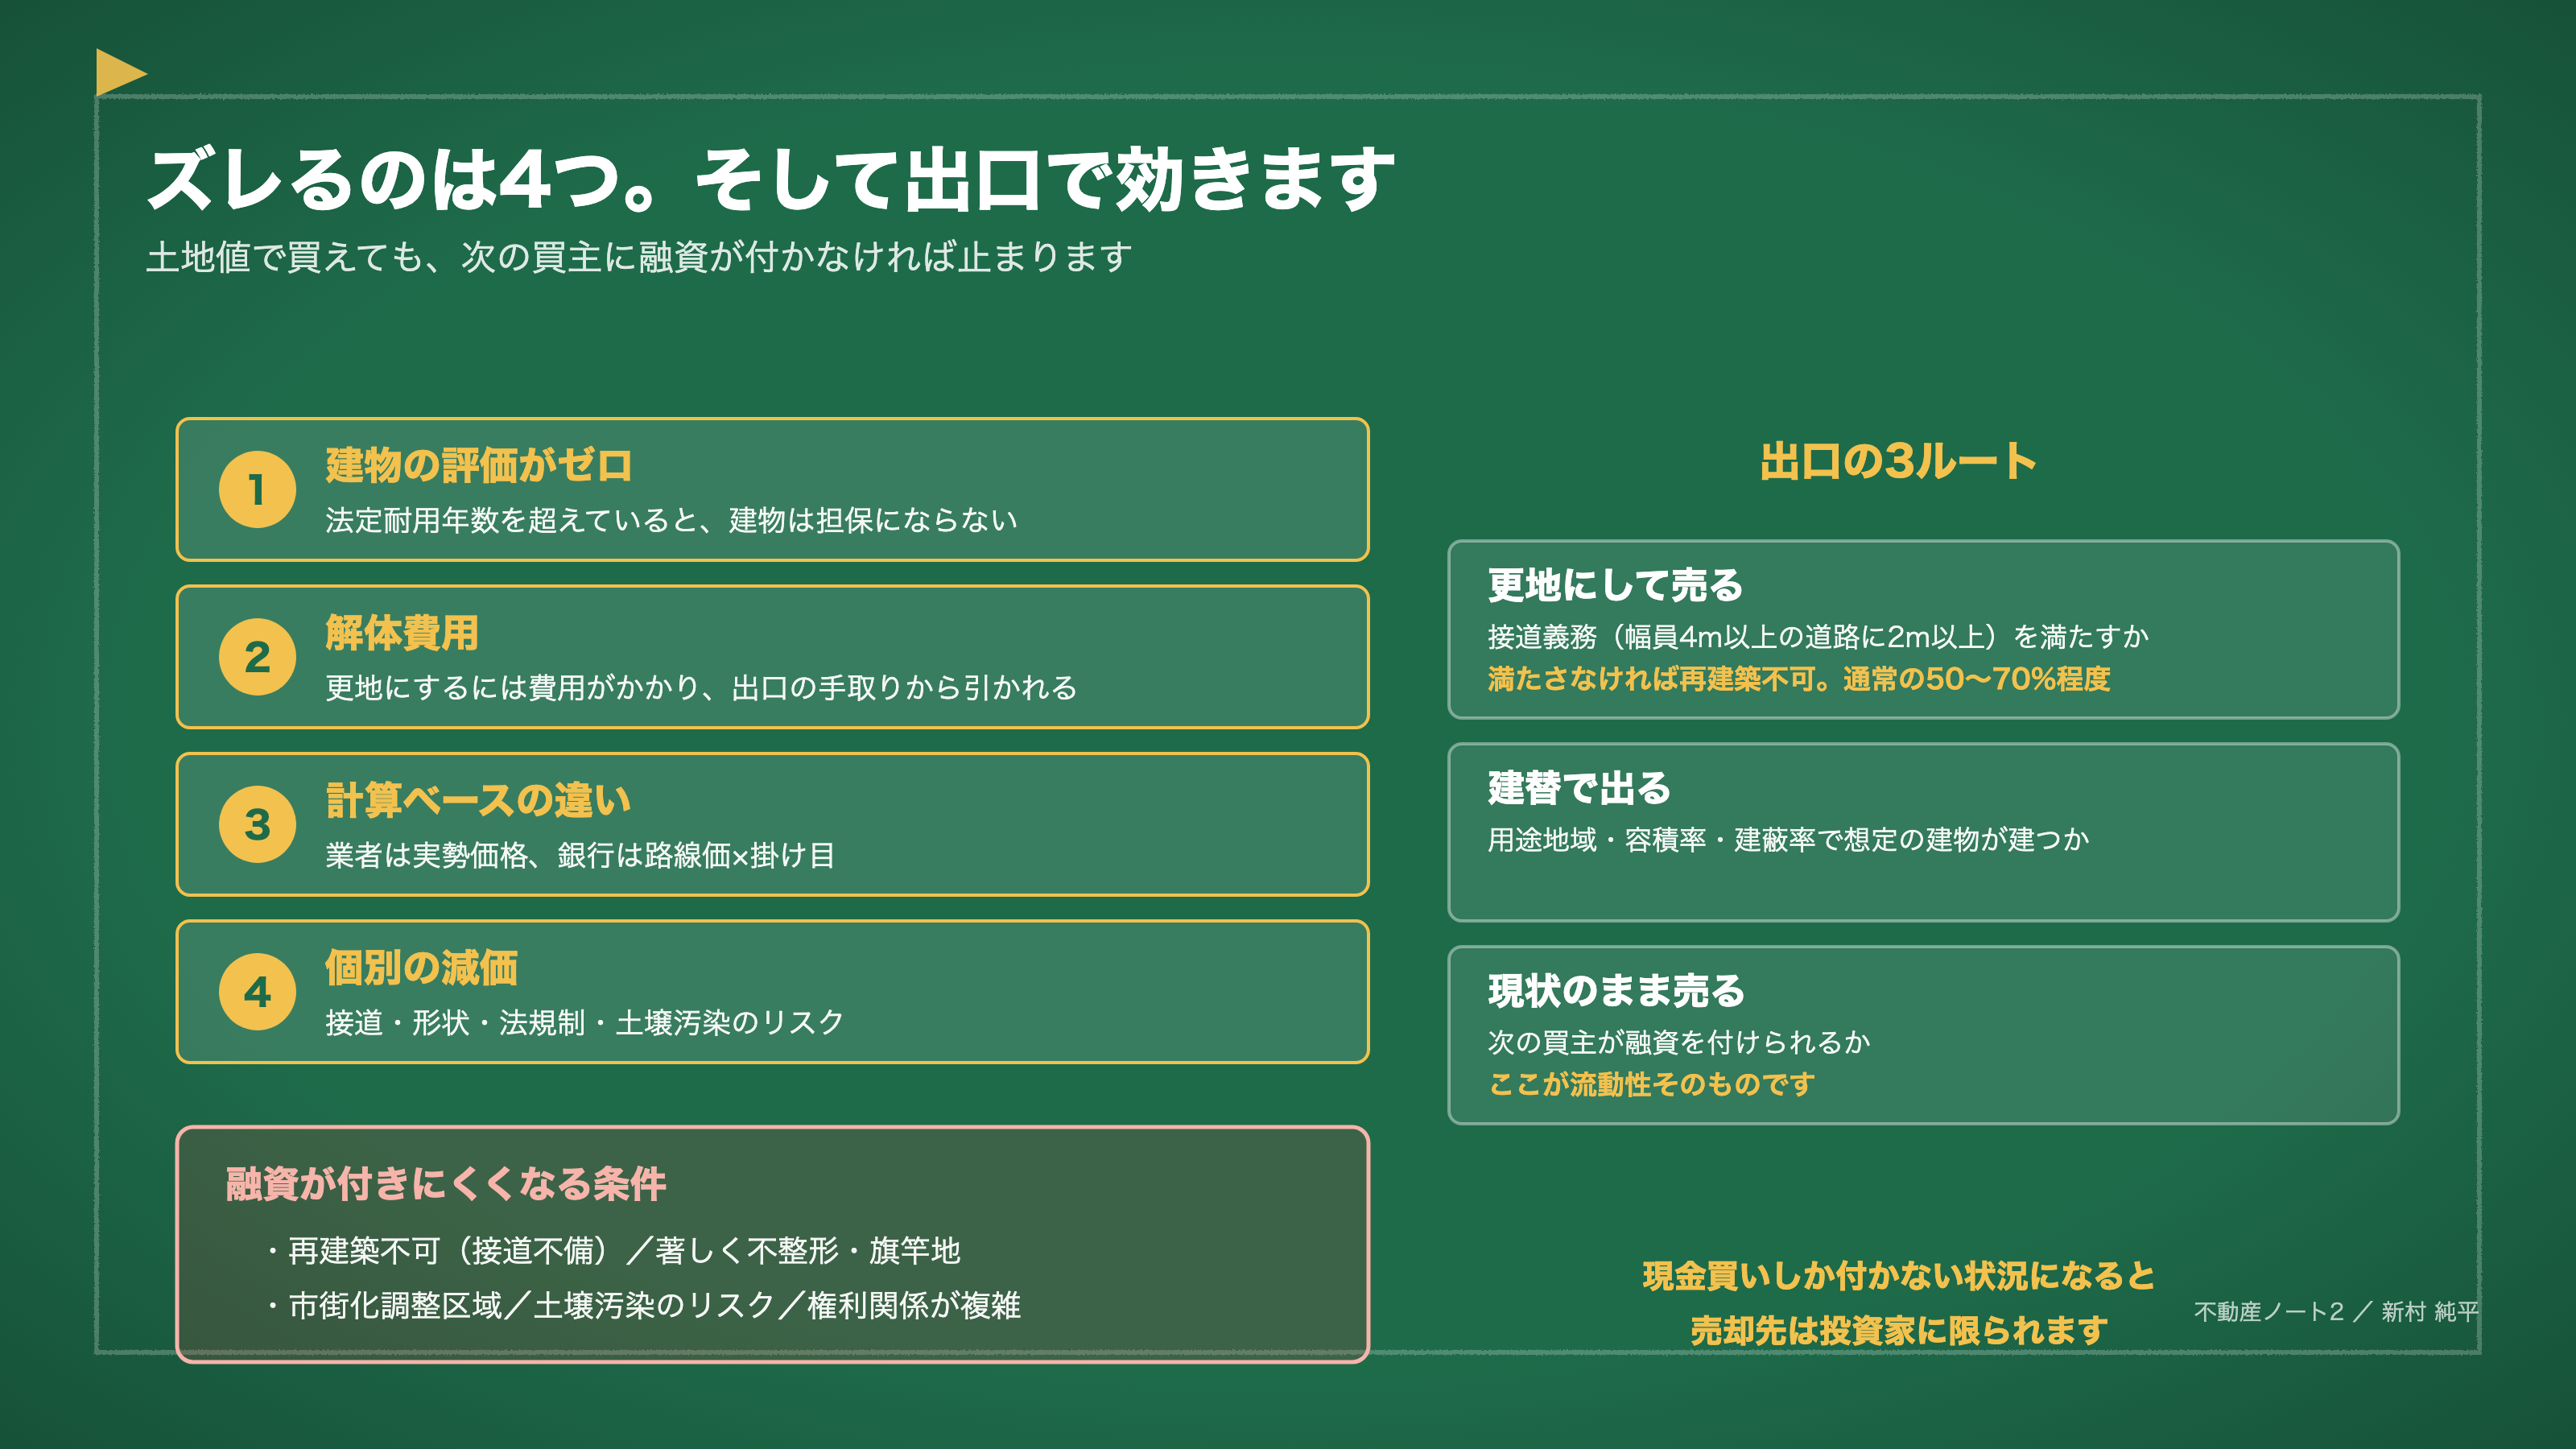
出口を更地・建替・売却で考えるとき、何を先に確認するか
出口は、買う前に設計しておきます。
更地にして売る場合。建築基準法の接道義務(幅員4m以上の道路に2m以上接していること)を満たさない土地は再建築不可になります。買主の融資が付きにくく、売却価格は通常の50〜70%程度にとどまるケースが一般的です。
建替で出る場合。用途地域・容積率・建蔽率で、想定している建物が建てられるかを確かめます。
現状のまま売る場合。次の買主が融資を付けられるかどうかが、そのまま流動性になります。
そして、再建築不可・市街化調整区域・境界の未確定。これが重なると、更地化そのものが予定どおり進みません。
買主融資が出やすい土地値物件の特徴と、落とし穴
最後に、条件を並べます。
融資が出やすいのは、路線価の高い地域。接道義務を満たす再建築可能な整形地。そして境界が確定していて権利関係が明快な土地です。
逆に付きにくくなるのは、再建築不可(接道不備)、著しく不整形または旗竿地、市街化調整区域、土壌汚染のリスク、そして権利関係が複雑な土地です。
「次の買主が現金買いしか付かない」という状況になると、売却先は投資家に限られます。価格も期間もかかります。非常にもったいない止まり方です。
営業では、土地値物件を見たら、まずこの3つを確認します。
① 銀行はいくら評価するのか
路線価だけで判断せず、銀行の担保評価まで確認する。
② 再建築できる土地なのか
接道、用途地域、建ぺい率・容積率などを確認する。
③ 最後に誰に売れるのか
自分が買えるかではなく、次の買主が融資を使って買えるかを考える。
例えばですが、「土地2,000万円の価値があるから、1,500万円なら安い」と考えるのではなく、「銀行はいくら評価する?」「再建築できる?」「次の買主は融資を受けられる?」ここまで確認して、初めて「本当に買える物件か」を判断します。
つまり、土地値物件を見るときは、「仕入れ価格」→「銀行評価」→「売却価格」この3つをセットで考えることが大切です。
土地値物件は「安く買えるか」だけでは判断できません。
銀行の担保評価は、路線価に掛け目を乗せた積算で決まります。業者の言う「土地値」とはずれます。
そして再建築の可否・接道・境界といった条件が、そのまま次の買主の融資の可否につながり、出口の価格と期間を左右します。
仕入れ価格・銀行評価・売却価格。この3つをセットで確かめてから判断したいところです。
土地値の物件でお悩みでしたら、お気軽にご相談ください!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 国土交通省「主な公的土地評価一覧」
- [2] 国税庁「路線価等について(令和4年分)」
- [3] AGビジネスサポート「不動産担保ローンの担保評価額の算出方法」
- [4] アサックス「不動産担保ローンの担保評価額の決定方法」
- [5] 不動産投資の森「不動産の銀行評価(担保積算方法)と融資を受けやすい物件の特徴」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら