こんにちは。BANYUの松原です。
住宅系の収益不動産を複数棟保有され、次の投資先としてテナントビルや店舗などの商業系物件を検討されるお客様もいらっしゃいます。商業系物件は住宅系とは異なり、立地だけでなく、入居しているテナントの業種や信用力、契約内容なども重要な判断材料になります。
今回は、住宅系とは少し違った商業系オーナーチェンジ物件の見方についてご紹介します。
- 商業系へのシフトは「管理が楽になる」ではありません。判断の文脈が変わるということです
- 「飲みに行ける距離」は感情の話ではなく、定期確認と早期発見に効いてくる実務の話です
- 利回りは現況利回りで見ます。定期借家の残存期間が短ければ、入替リスクを価格に反映させます
- 融資はプロパーローンが中心です。支店・担当者の裁量が大きいので、複数行に事前打診します
「入居者対応が、思っていたより続きますね。」
住宅系を複数お持ちの方から、こうしたお話を伺うことがあります。
管理は任せている。それでも何かあれば対応が要る。空室が出れば再募集が始まる。この積み重ねが、だんだん重くなってきます。
そこで次の一手として挙がるのが、自分で動ける距離にある商業系のオーナーチェンジ(OC)物件です。
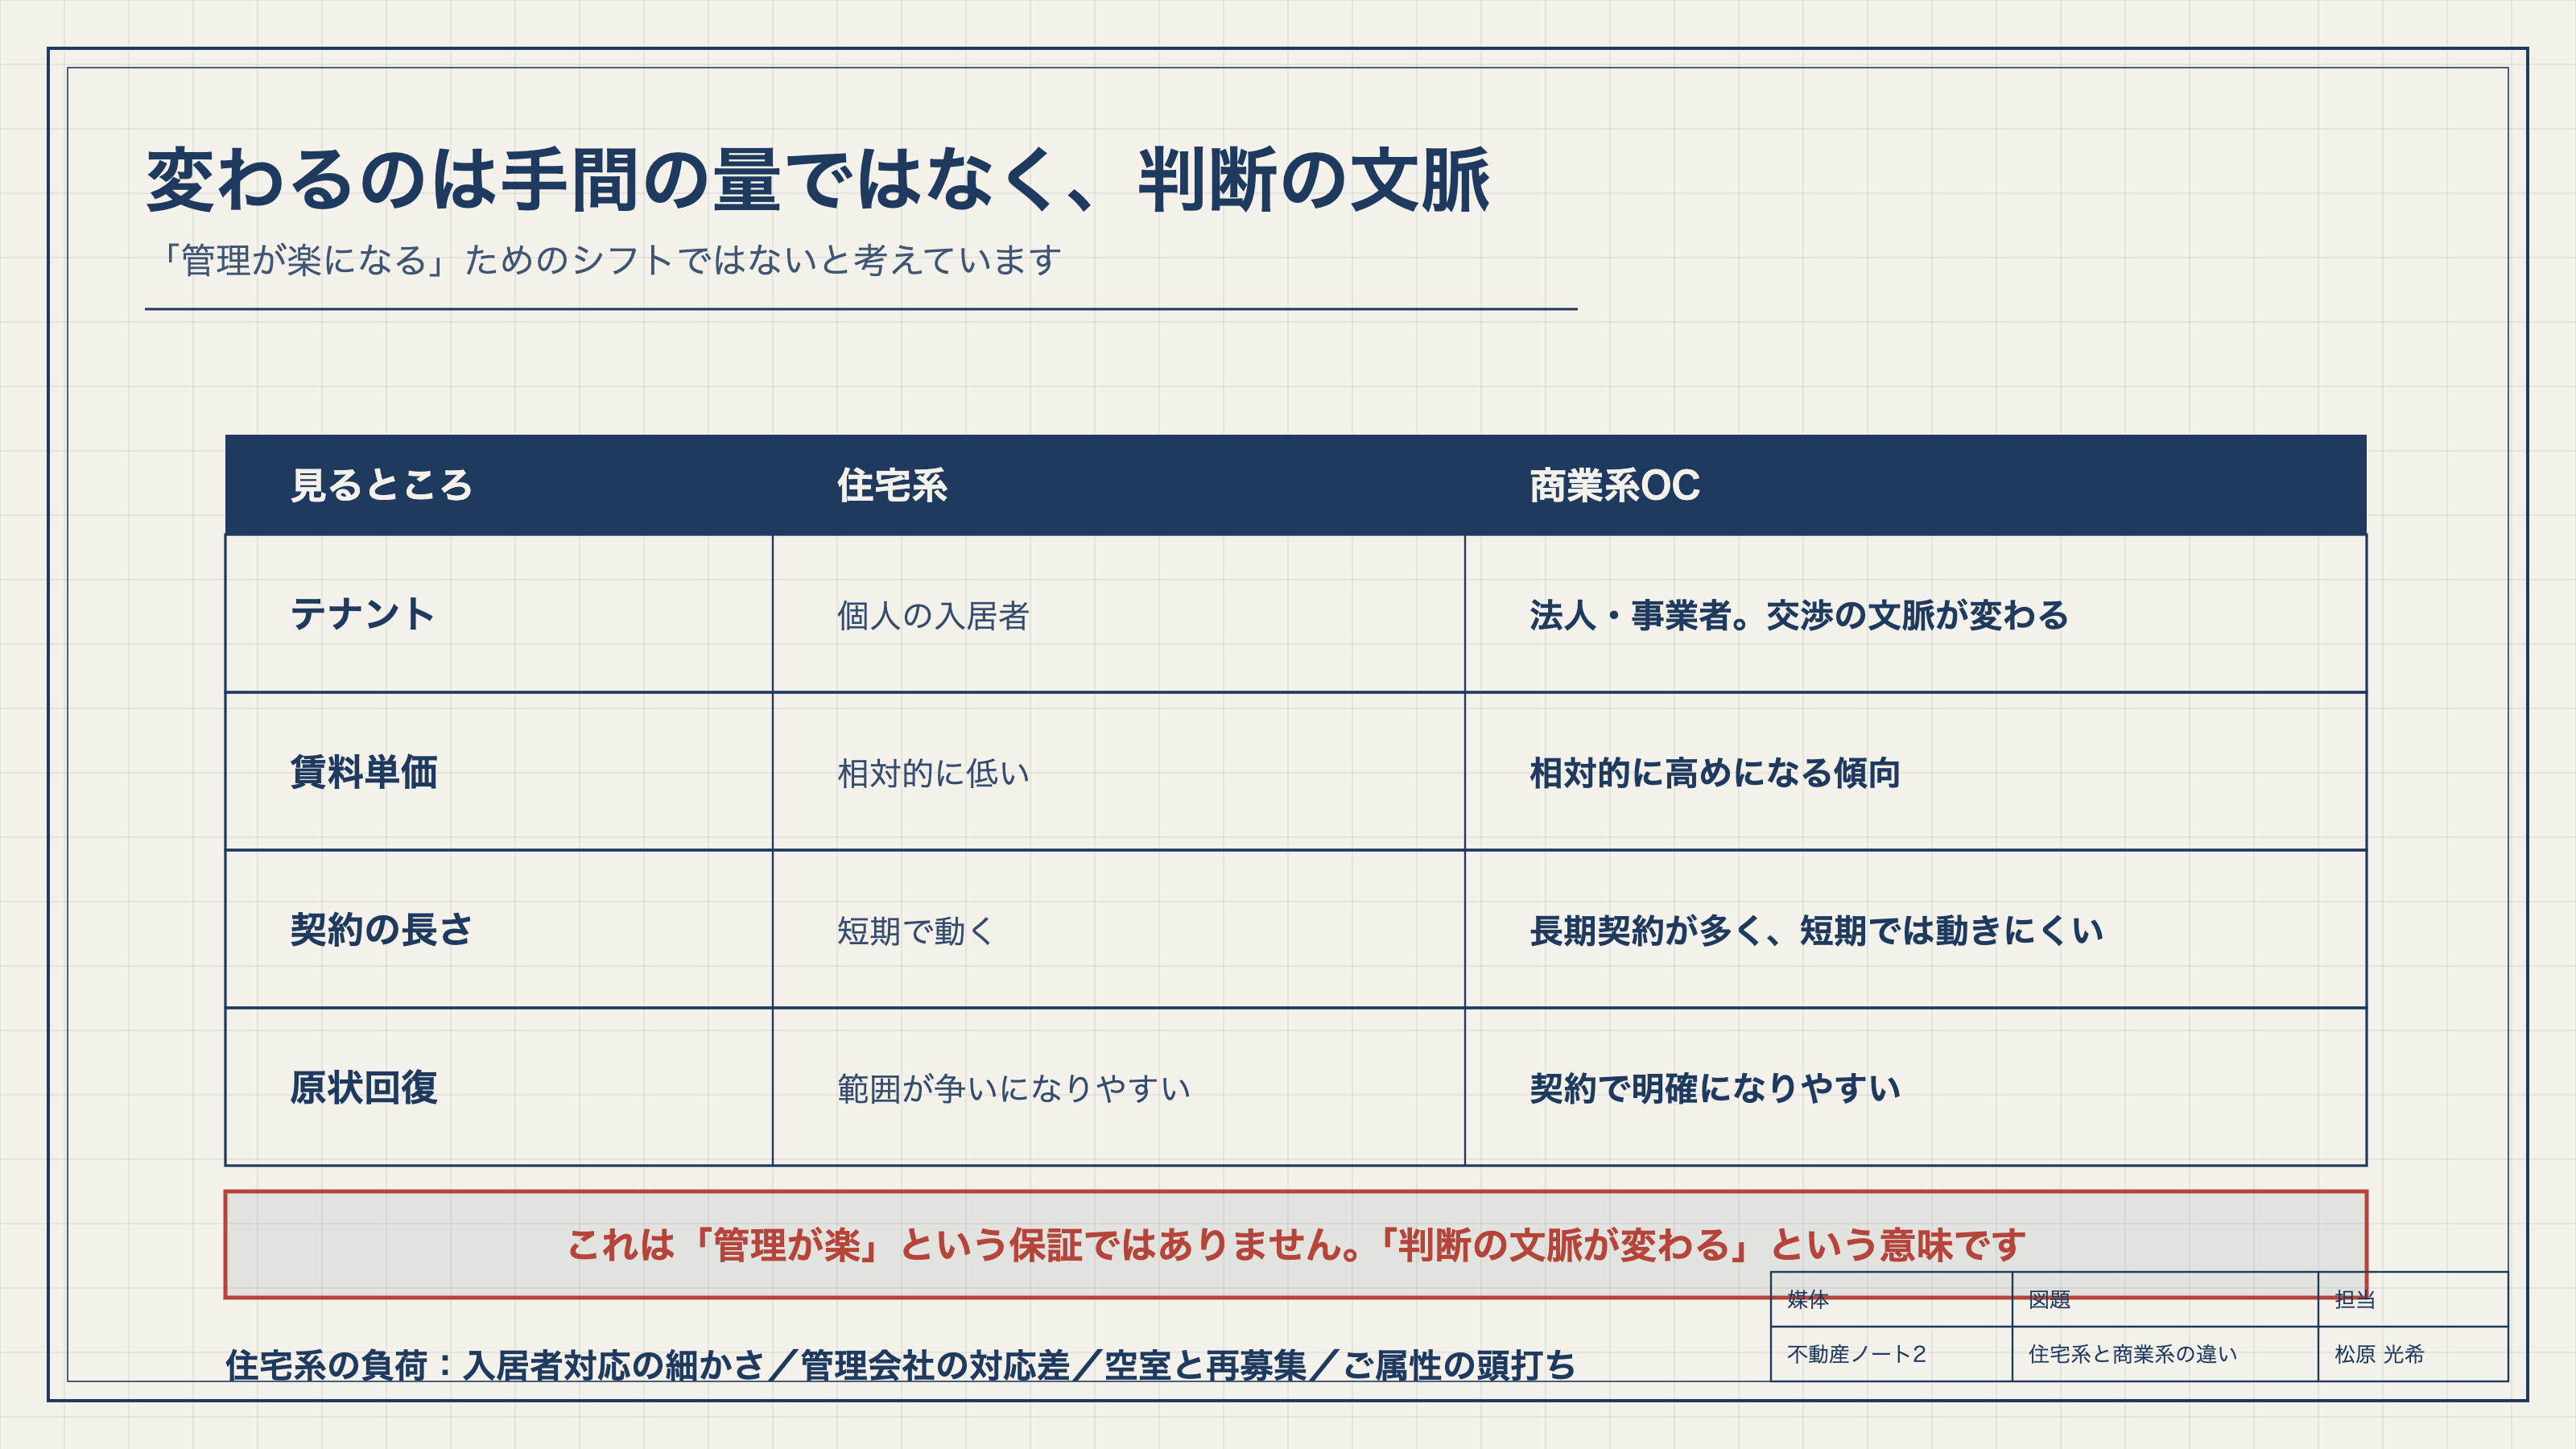
ただ、私はこれを「管理が楽になるから」という理由でお勧めすることはありません。変わるのは手間の量ではなく、判断の文脈だと考えているからです。
今回は、そのシフトに合理性がある場合とない場合を、運用・距離・融資の順にご紹介します。
なぜ成熟投資家は住宅系から商業系OC物件へシフトするのか
まずは、何が変わるのかからです。
住宅系(区分マンション・1棟アパート)を複数お持ちになると、負荷が積み上がってきます。入居者対応の細かさ、管理会社の対応の差、空室と再募集の繰り返し、そしてご属性の頭打ち。
商業系(テナントビル・路面店舗・事務所ビル)のOC物件には、住宅系と違う特性がいくつかあります。
テナントが法人や事業者ですので、交渉の文脈が変わります。賃料の単価が相対的に高めになる傾向があります。長期の契約が多く、短期では動きにくくなります。そして原状回復の範囲が、契約で明確になりやすい。
ここで申し上げたいのは、これらは「管理が楽」という保証ではないということです。「判断の文脈が変わる」という意味だと考えています。
「飲みに行ける距離」が持つ運用価値と判断価値
次に、距離の話です。
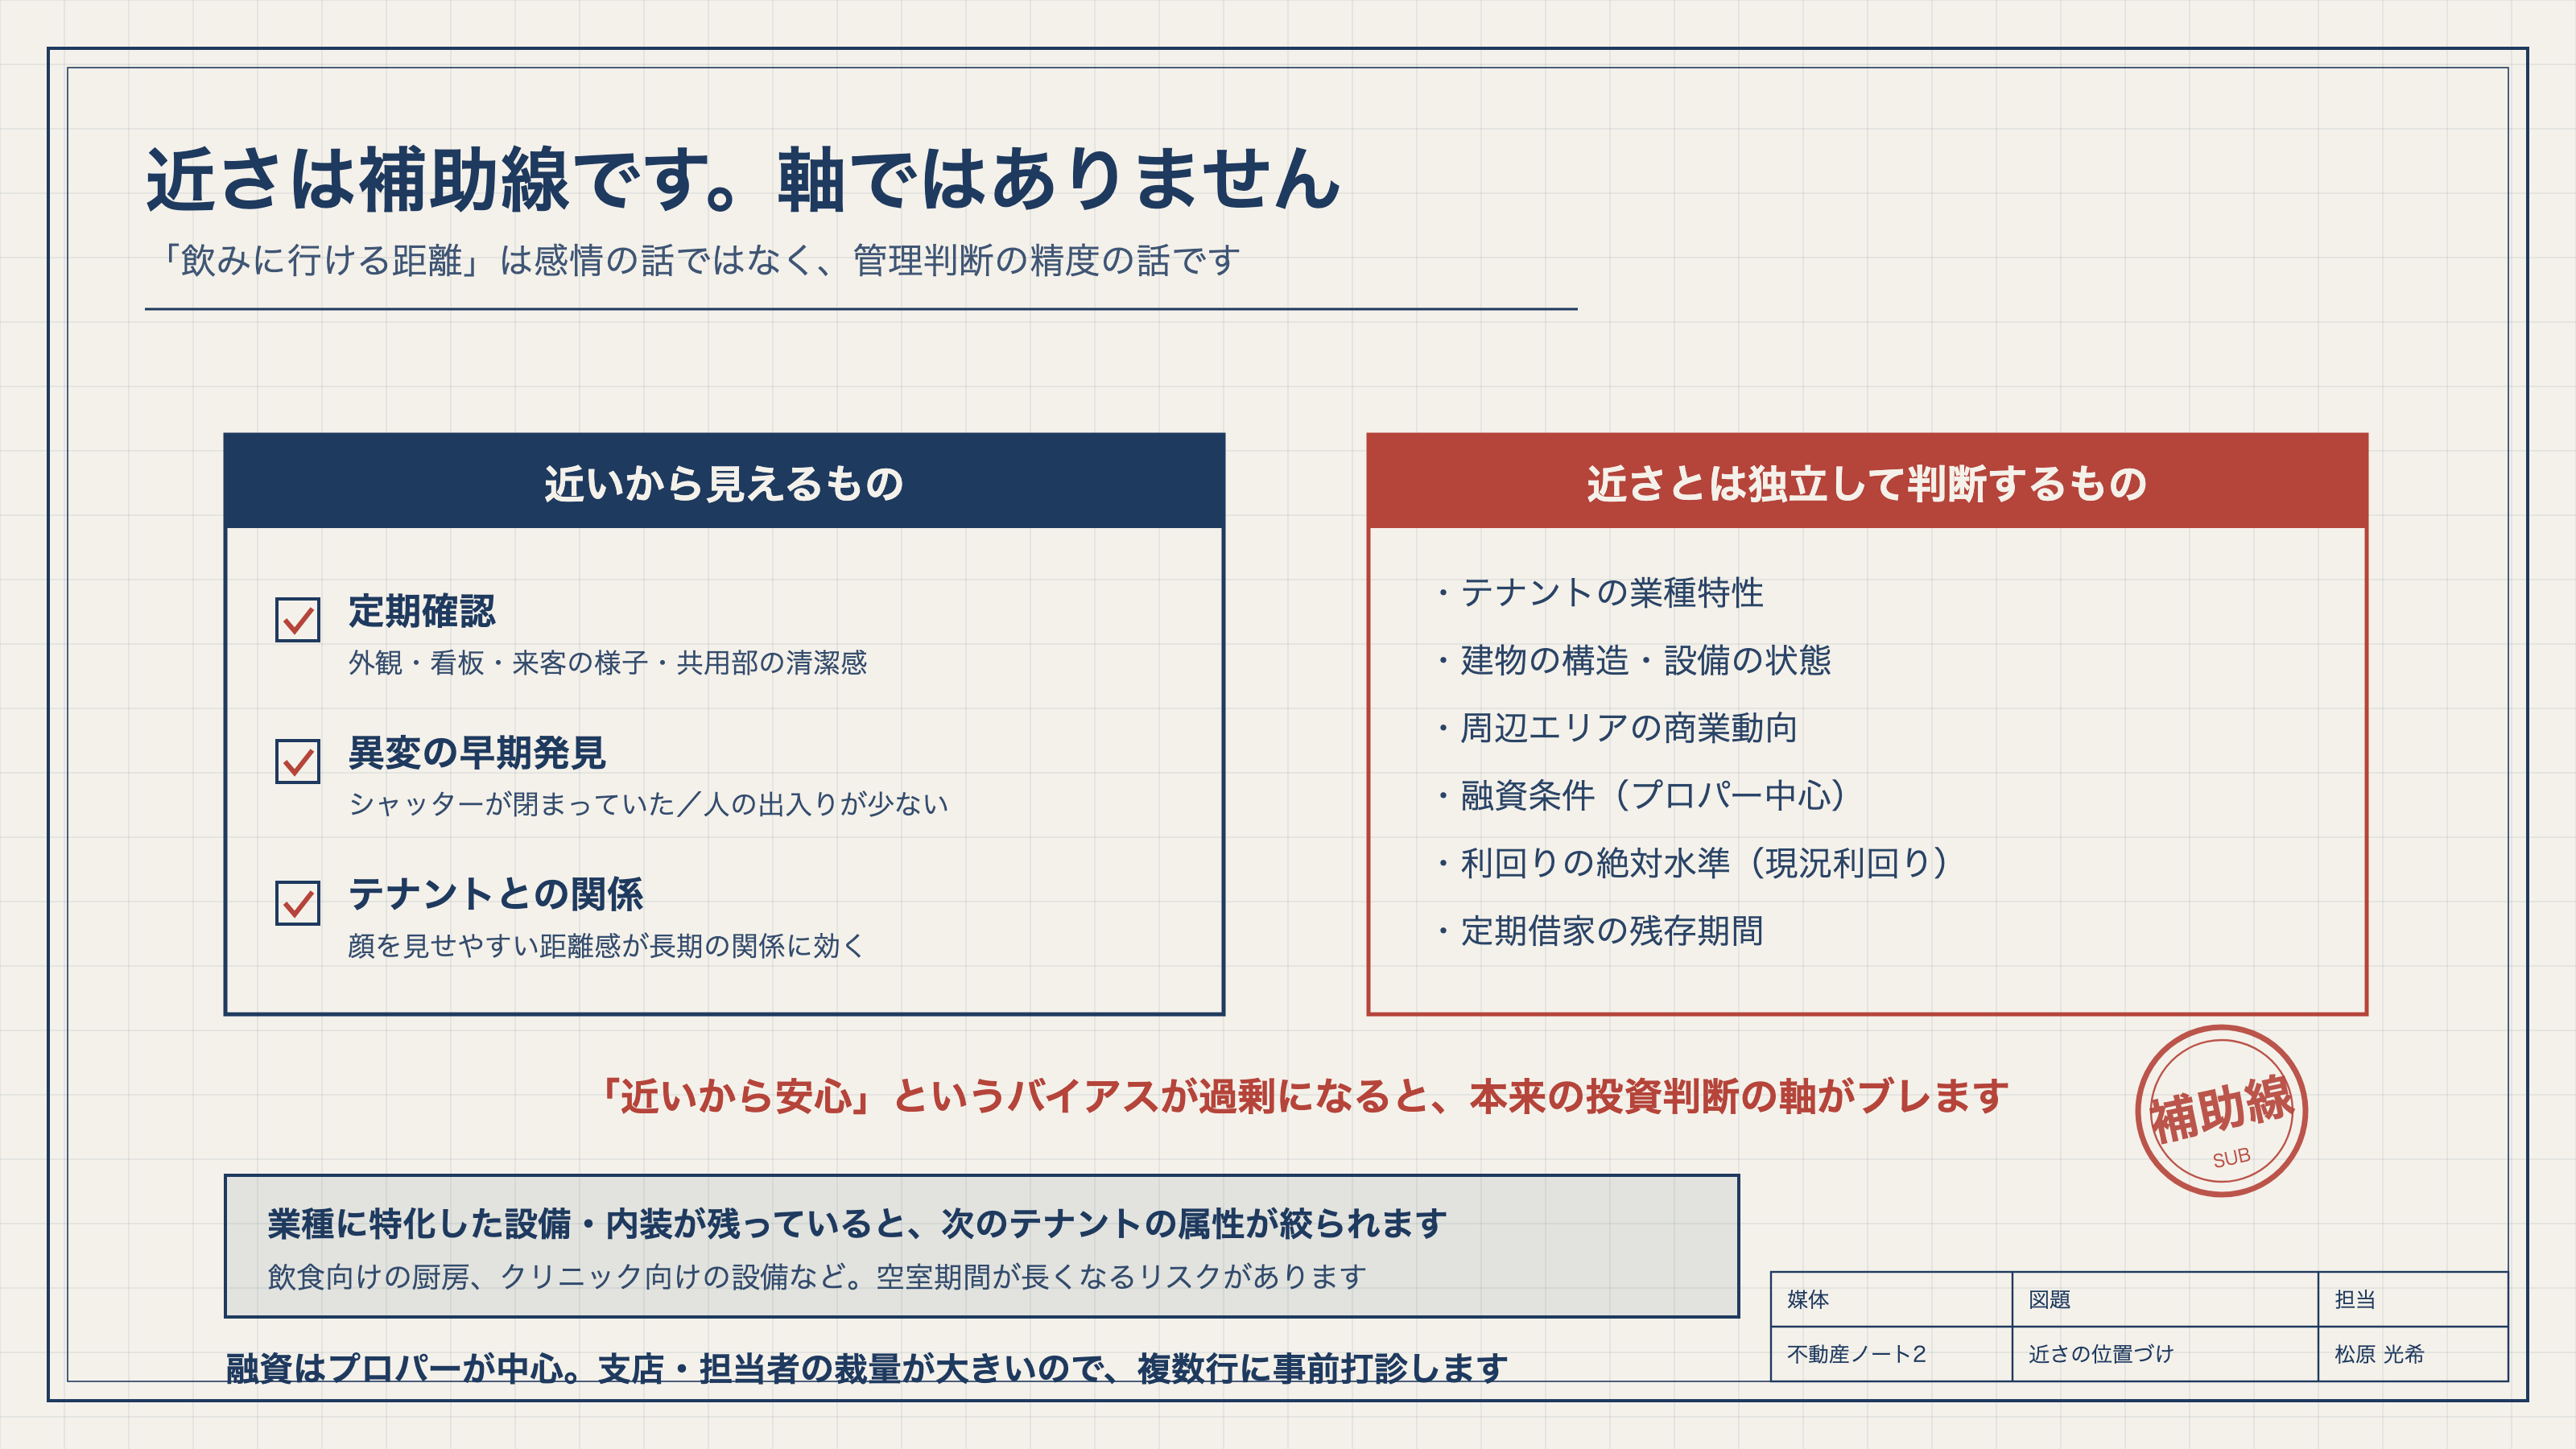
「飲みに行ける距離」という言葉は、感情的なこだわりではありません。管理の判断の精度に直結する、実務上の合理性があります。
定期確認では、テナントの外観・看板・来客の様子・ビル共用部の清潔感を、実際に訪れて把握できます。
異変の早期発見。シャッターが閉まっていた、人の出入りが少ない気がする。こういう気づきは、オーナー様が近くにいるからこそ得られます。
そしてテナントとの関係づくり。顔を見せやすい距離感が、長期の関係に影響することがあります。
ただし、「近いから安心」というバイアスが過剰になると、本来の投資判断の軸がブレます。テナントの業種特性、建物の構造、設備の状態、周辺エリアの商業動向、融資条件、利回りの絶対水準。これらは近さとは独立して判断する必要があると考えています。
テナントビル・路面店舗・事務所ビルの利回りと融資の見方
最後に、数字と融資です。
商業系OC物件の利回りは、必ず現況利回り(既存のテナントが今払っている賃料ベース)で見ます。
そして定期借家契約の残存期間。ここが短い物件を買うと、近い将来にテナントの入替が必要になる可能性があります。残存期間の確認は必須です。入替のリスクは、価格の交渉に反映させます。
融資はプロパーローン(金融機関が独自に審査する融資)が中心になります。審査の軸は、稼働率・テナントの信用力・自己資金の余裕度。
ここで大事なのは、支店や担当者のレベルの裁量が大きいという点です。事前の打診を複数行に対して行っておくことが重要だと考えています。
もうひとつ、業種に特化した設備・内装(飲食向けの厨房、クリニック向けの設備など)が残っている場合は注意が要ります。次のテナントの属性が絞られ、空室期間が長くなるリスクがあるからです。ここは出口の話にもつながりますので、買主融資から逆算する保有期間設計もあわせてご覧ください。
商業系物件をご検討いただく際は、現在の利回りだけでなく、「今のテナントが退去した場合、次のテナントが入る物件なのか」という視点が非常に重要だと考えています。
特に飲食店やクリニックなど、特定の業種に合わせた設備や内装がある物件は、退去後の募集に時間がかかる可能性もあります。現在のテナントの信用力や契約期間だけでなく、退去後の再募集まで想定して購入判断することが大切です。
住宅系から商業系へのシフトは、「管理が楽になる」ためのものではありません。「判断の文脈と運用の質を変える」ことが目的として機能するときに、合理性があると考えています。
近さは補助線です。テナントの信用力・稼働率・定期借家の残存期間・融資条件をセットで確かめる。これが購入前の基本の手順だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 株式会社ボルテックス「収益物件としてオフィスビルやテナントビルを選ぶポイント」
- [2] 北真不動産「住居系とは異なる魅力|事業系・商業系一棟ビル投資の特徴」
- [3] 東急リバブル「不動産投資ローンの種類と選び方|プロパーローン解説」
- [4] CBRE「路面店舗 定期借家契約の実際」
- [5] 小田急不動産「ビル購入で利用できるローンとは?住宅ローンとの違いや審査のポイント」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら