こんにちは。BANYUの松原です。
借地権付き物件は、「価格が安い」「節税効果が期待できる」といった理由で注目されることがあります。
しかし、所有権物件とは異なり、地主様との契約内容や融資条件、将来の売却方法など、事前に確認すべきポイントが数多くあります。
今回は、借地権付き物件を検討する際に押さえておきたい減価償却の考え方と、実務上の注意点についてご紹介します。
- 借地権には地上権と賃借権があります。実務でお見かけするのは、ほとんどが賃借権です
- 借地権は償却できません。その分、購入価格のうち建物に割り当たる金額が相対的に大きくなります
- 土地に抵当権を設定できないため、対応できる金融機関は絞られます。地主様の承諾書が条件になることが多いです
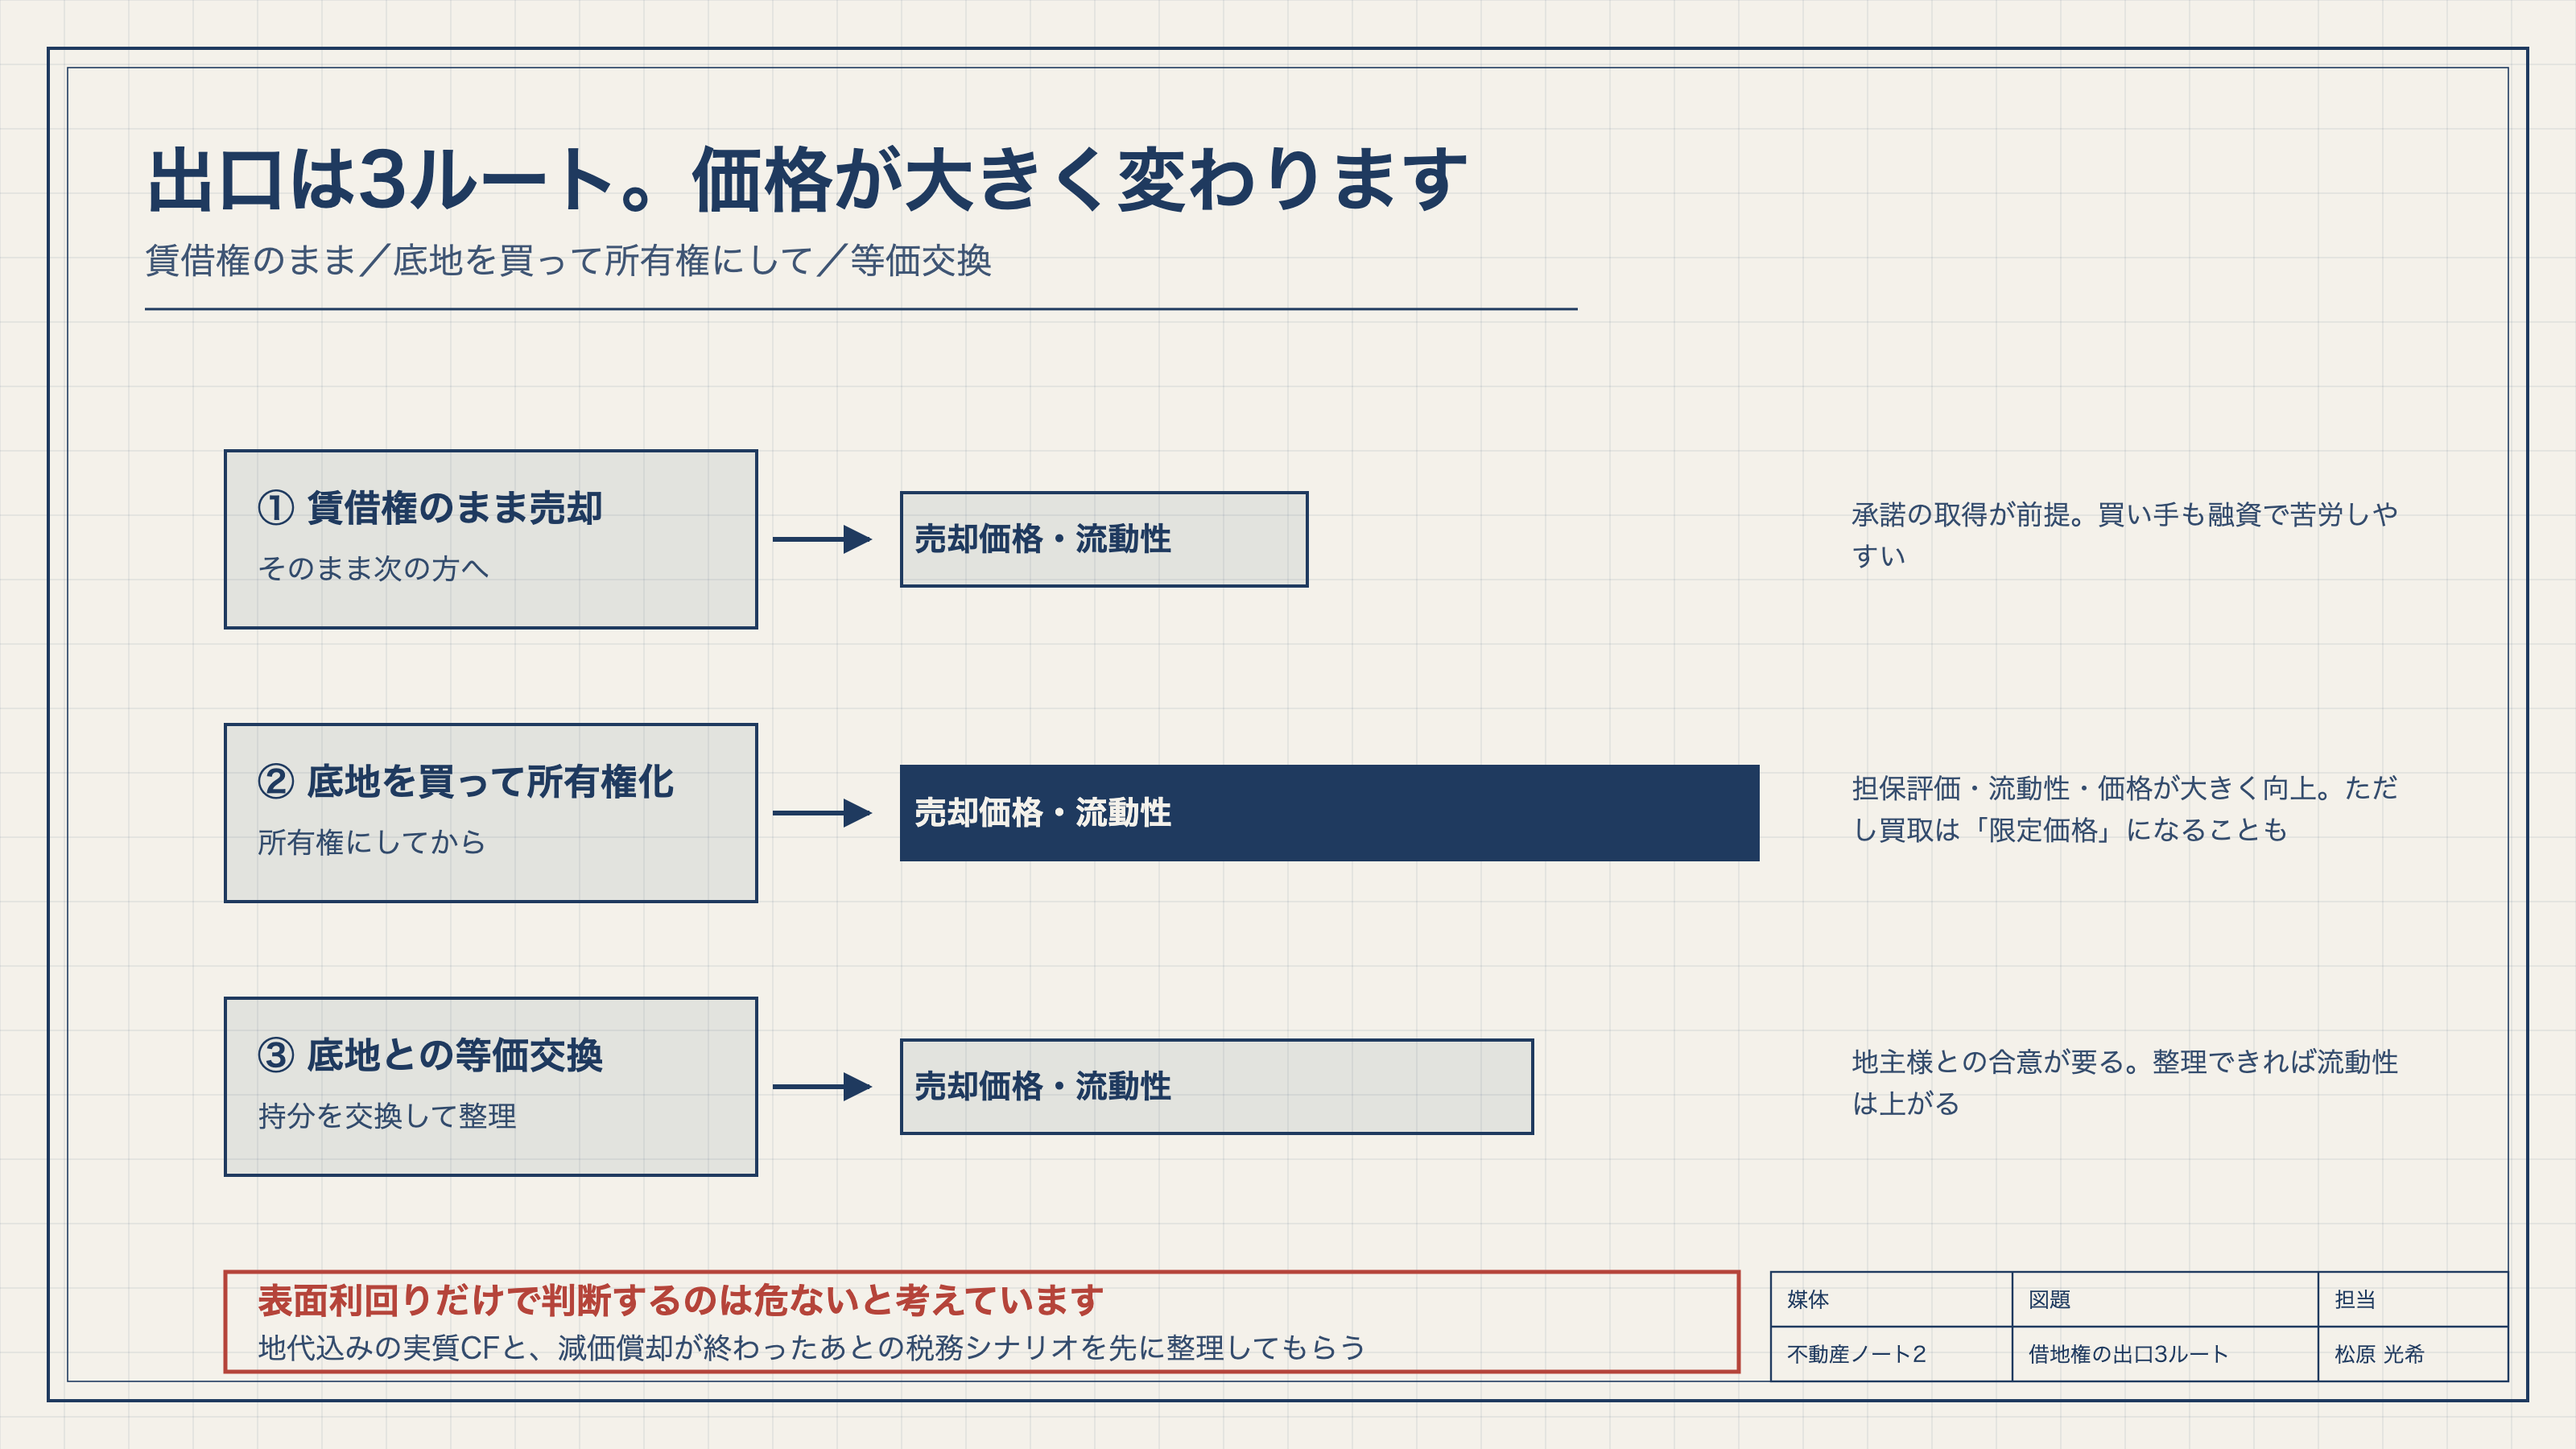
- 売り方は3つ。賃借権のまま/底地を買って所有権にして/等価交換。ここで価格が大きく変わります
- 減価償却が終わったあとの課税まで含めて設計します。個別の判断は税理士へ
「借地だと、やっぱり難しいですよね。」
借地権付きの物件をご覧いただいたときに、こうおっしゃる方がいらっしゃいます。
権利が複雑だからという理由で、最初から候補から外される方は少なくありません。
ただ、私はここを一律に外すのはもったいないと考えています。現金に余裕のある方や法人のオーナー様にとっては、建物価格の割安感、減価償却の設計、地代の扱い、売却の柔軟性を正しく並べれば、選択肢になり得るからです。
一方で、確かめずに進めると資産価値が大きく変わってしまう部分も確かにあります。
今回は、何を確かめれば判断できるのかを、権利・税・融資・出口の順にご紹介します。
借地権物件とは何か。地上権・賃借権の違い
まずは、権利の種類からです。
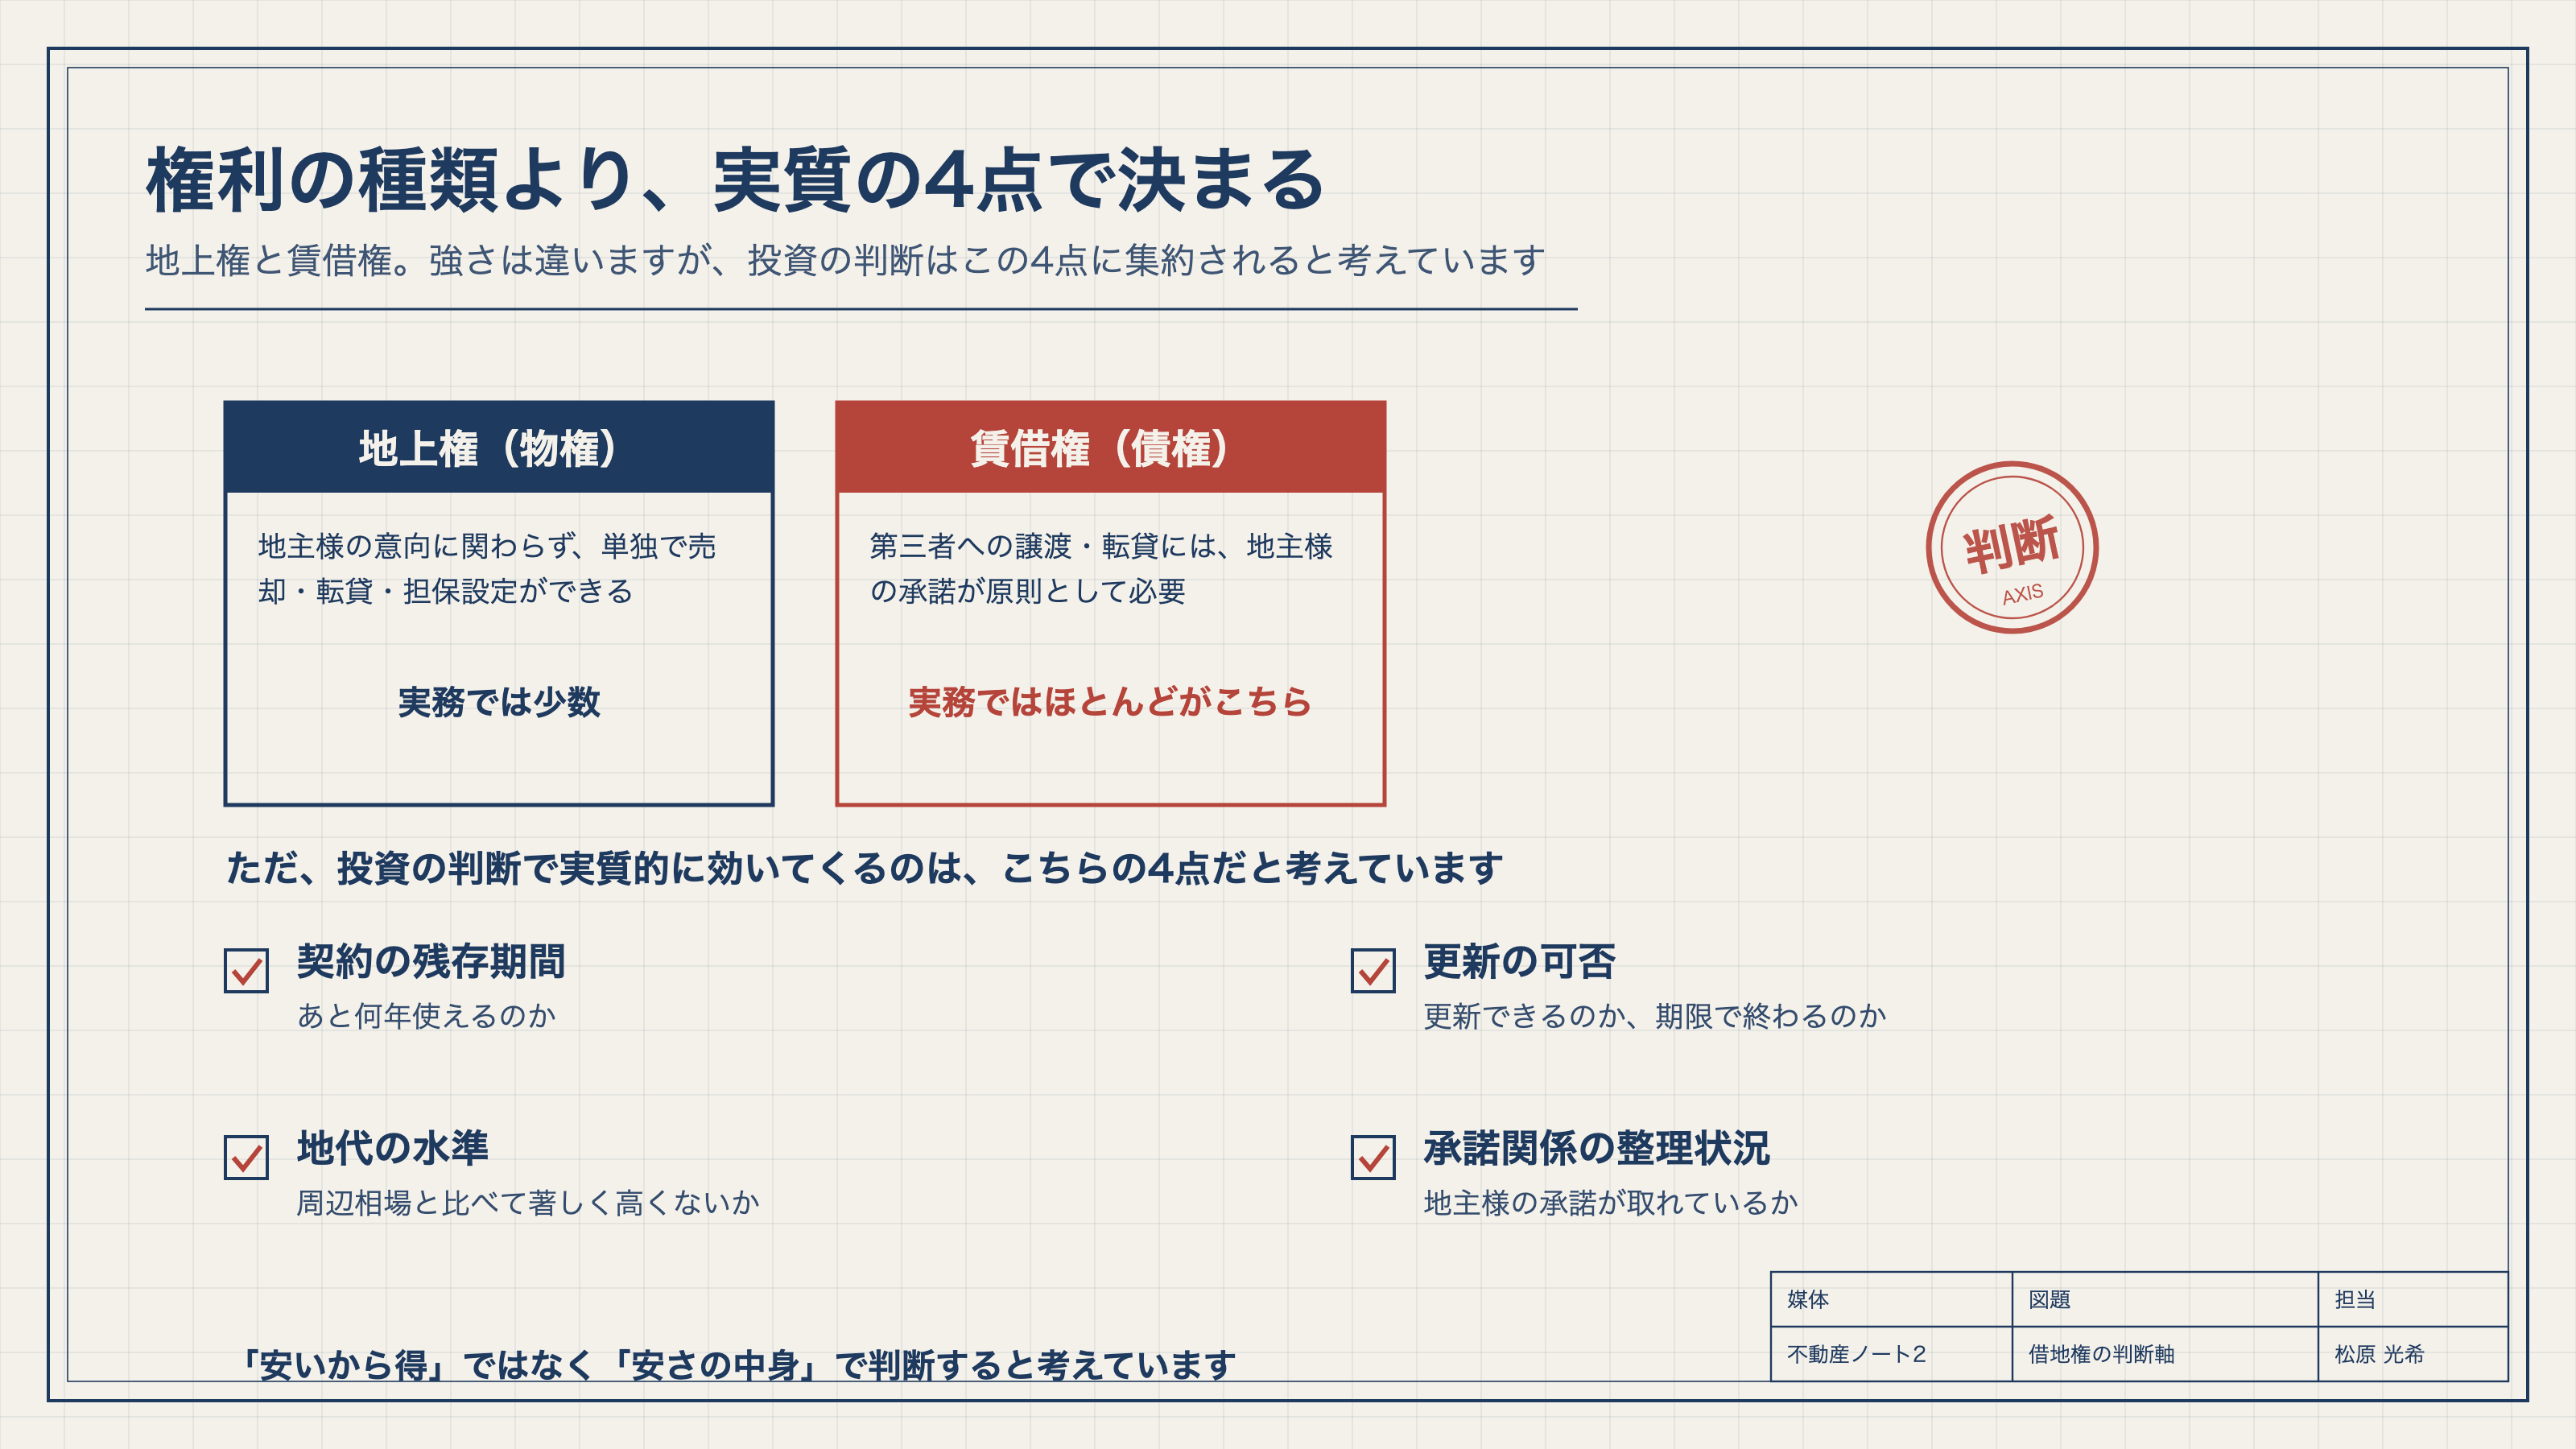
借地権には大きく「地上権」と「賃借権」の2種類があり、権利の強さが大きく異なります。
地上権は物権です。地主様の意向に関わらず、単独で売却・転貸・担保設定ができます。
賃借権は債権です。第三者への譲渡や転貸には、地主様の承諾が原則として必要になります。そして実務上、借地権付き物件のほとんどはこちらです。
ただ、投資の判断という意味では、権利の種類そのものより実質的に効いてくるものが4つあると考えています。契約の残存期間、更新の可否、地代の水準、そして承諾関係の整理状況です。ここが判断軸になります。
なぜ借地権物件は減価償却と節税の観点で注目されるのか
次に、税の話です。
借地権付き物件が節税の設計で注目される理由は、購入価格のうち減価償却できる建物の割合が、所有権物件より相対的に高くなりやすいという構造にあります。
所有権物件では、購入価格は「土地+建物」で構成されます。減価償却できるのは建物部分だけです(土地は対象外)。
借地権付き物件では「借地権+建物」という構成になります。借地権は無形固定資産に分類されますので、こちらも償却の対象外です。結果として、総取得価額のうち建物に割り当てられる金額が、所有権物件と比べて相対的に大きくなります。
ただし、減価償却で生まれる帳簿上の赤字は、将来の売却のときに「取得費の圧縮」として戻ってくる場合があります。デッドクロス後の課税の問題です。売却対策まで含めて設計しないと、後で高い税金がかかるリスクがあります。個別の税務の判断は、税理士へのご確認が必須です。
銀行は借地権物件をどう見るのか
3つめが、融資です。ここが一番絞られます。
借地権付き物件への融資は、所有権物件より制約が多く、対応できる金融機関が限られます。
理由はシンプルで、土地は地主様のものですから、原則として銀行は土地に抵当権を設定できません。このため多くの金融機関は、融資の実行にあたって地主様から「承諾書」を取得することを条件にします。
融資の検討に乗りやすいのは、地上権であること、普通借地権で残存期間が十分にあること、地主様が法人(信託・大手企業)であること、立地が都心・好立地であること、地代の水準が周辺相場と比べて著しく高くないことなどです。
なお定期借地権の場合は、融資期間が残存期間に縛られます。返済が重くなり、キャッシュフローが悪化するリスクがあります。
底地購入オプションを含めた売却の描き方
最後に、出口です。
売り方は3つあります。賃借権のまま売却する。底地を購入して所有権にしてから売却する。底地との等価交換をする。
底地を所有権にすると、担保評価・流動性・売却価格が大きく向上します。そのかわり、底地の買取価格には相場より高い「限定価格」が採用されます。
ここで申し上げたいのは、表面利回りだけで判断するのは危ないということです。地代込みの実質キャッシュフローの試算と、減価償却が終わったあとの税務のシナリオを、税理士・不動産会社に先に整理してもらう。この順番が大切だと考えています。
私がお客様へ借地権付き物件をご提案する際は、利回りや減価償却だけで判断することはなく、借地契約の残存期間や地代、地主様の承諾の有無、名義変更料の有無・金額、利用できる金融機関、そして将来どのように売却するかまで確認したうえでご提案しています。
借地権付き物件は、条件が整っていれば魅力的な投資先となる一方、権利関係や融資条件によって資産価値が大きく変わることもあります。
購入時だけでなく、将来の出口戦略まで見据えて判断することが大切だと考えています。
借地権物件は、権利の種類・残存期間・地主様のご属性・承諾の実績・融資条件・売却のシナリオ。この6点をセットで確かめないと、正確な判断ができません。
現金に余裕があって節税を優先される局面には合う場面もあります。ただ「安いから得」ではなく「安さの中身を理解したうえでプラスがあるか」が出発点だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 国税庁「No.4611 借地権の評価」
- [2] e-Gov法令検索「借地借家法第2条1号」
- [3] 住宅金融支援機構「フラット35:敷地が借地の場合の融資条件」
- [4] 国税庁「確定申告書等作成コーナー:耐用年数(建物/建物附属設備)」
- [5] 三井住友トラスト不動産「借地人が底地を買いたいとき〜限定価格という価格の種類」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら