地中埋設物・雨漏り・傾きがある物件でも、すべてが買付を取り下げるべき案件とは限りません。
大事なのは、原因・修理方法・費用が明確かどうかです。本記事では、買い進められる瑕疵と撤退を検討すべき瑕疵の判断ポイントを解説します。
- 判断の軸は3つ。原因が特定されているか、是正の方法が一般的か、総コストを条件全体で吸収できるか
- 地中埋設物は「何が埋まっているか」が最重要です。油タンク・産廃なら土壌汚染のリスクが加わります
- 雨漏りは歴があるだけで即アウトではありません。浸入経路と、構造材への波及を見ます
- 傾きは数値より「なぜ傾いているか」です。不同沈下が進行中かどうかで判断が変わります
- 飲める瑕疵とは、補修費が確定していて、補修後に担保評価が戻るものです
「インスペクションで、いくつか出てきました。」
報告書を開くと、「雨漏り歴あり」「地中埋設物の可能性」「傾き確認」といった所見が並びます。ここで手が止まる方は少なくありません。
ただ、瑕疵があるから即アウトではありません。問題は、その瑕疵が交渉の材料になるのか、撤退の根拠になるのかという線引きです。
営業では、ここを「深刻さ」で見ません。数値化できるかどうかで見ます。
戸建てで雨漏りが出ていて、シロアリまで入っているかもしれない。こうしたご相談をいただくことがあります。どこまで及んでいるか読めないままだと止まりますが、範囲が読めれば交渉の材料になります。
今回は、その線引きをご紹介します。
即アウトの瑕疵と、交渉材料になる瑕疵の違い
まずは、判断の軸からです。3つあります。
1つめ、原因が特定済みか、未特定か。原因が明確であれば是正の方法も決まり、費用の見積の精度が上がります。
2つめ、是正の方法が一般的か、個別性が高いか。標準的な工法で直せるのか、特殊な対応が必要か。ここで費用の振れ幅が変わります。
3つめ、総コストを購入条件の全体で吸収できるか。指値・融資条件・保有計画まで含めて飲み込める金額かどうかです。
ここで気をつけたいのが、原因が未特定のまま「見積の範囲内で直す」という交渉です。あとから追加の費用が出てきます。
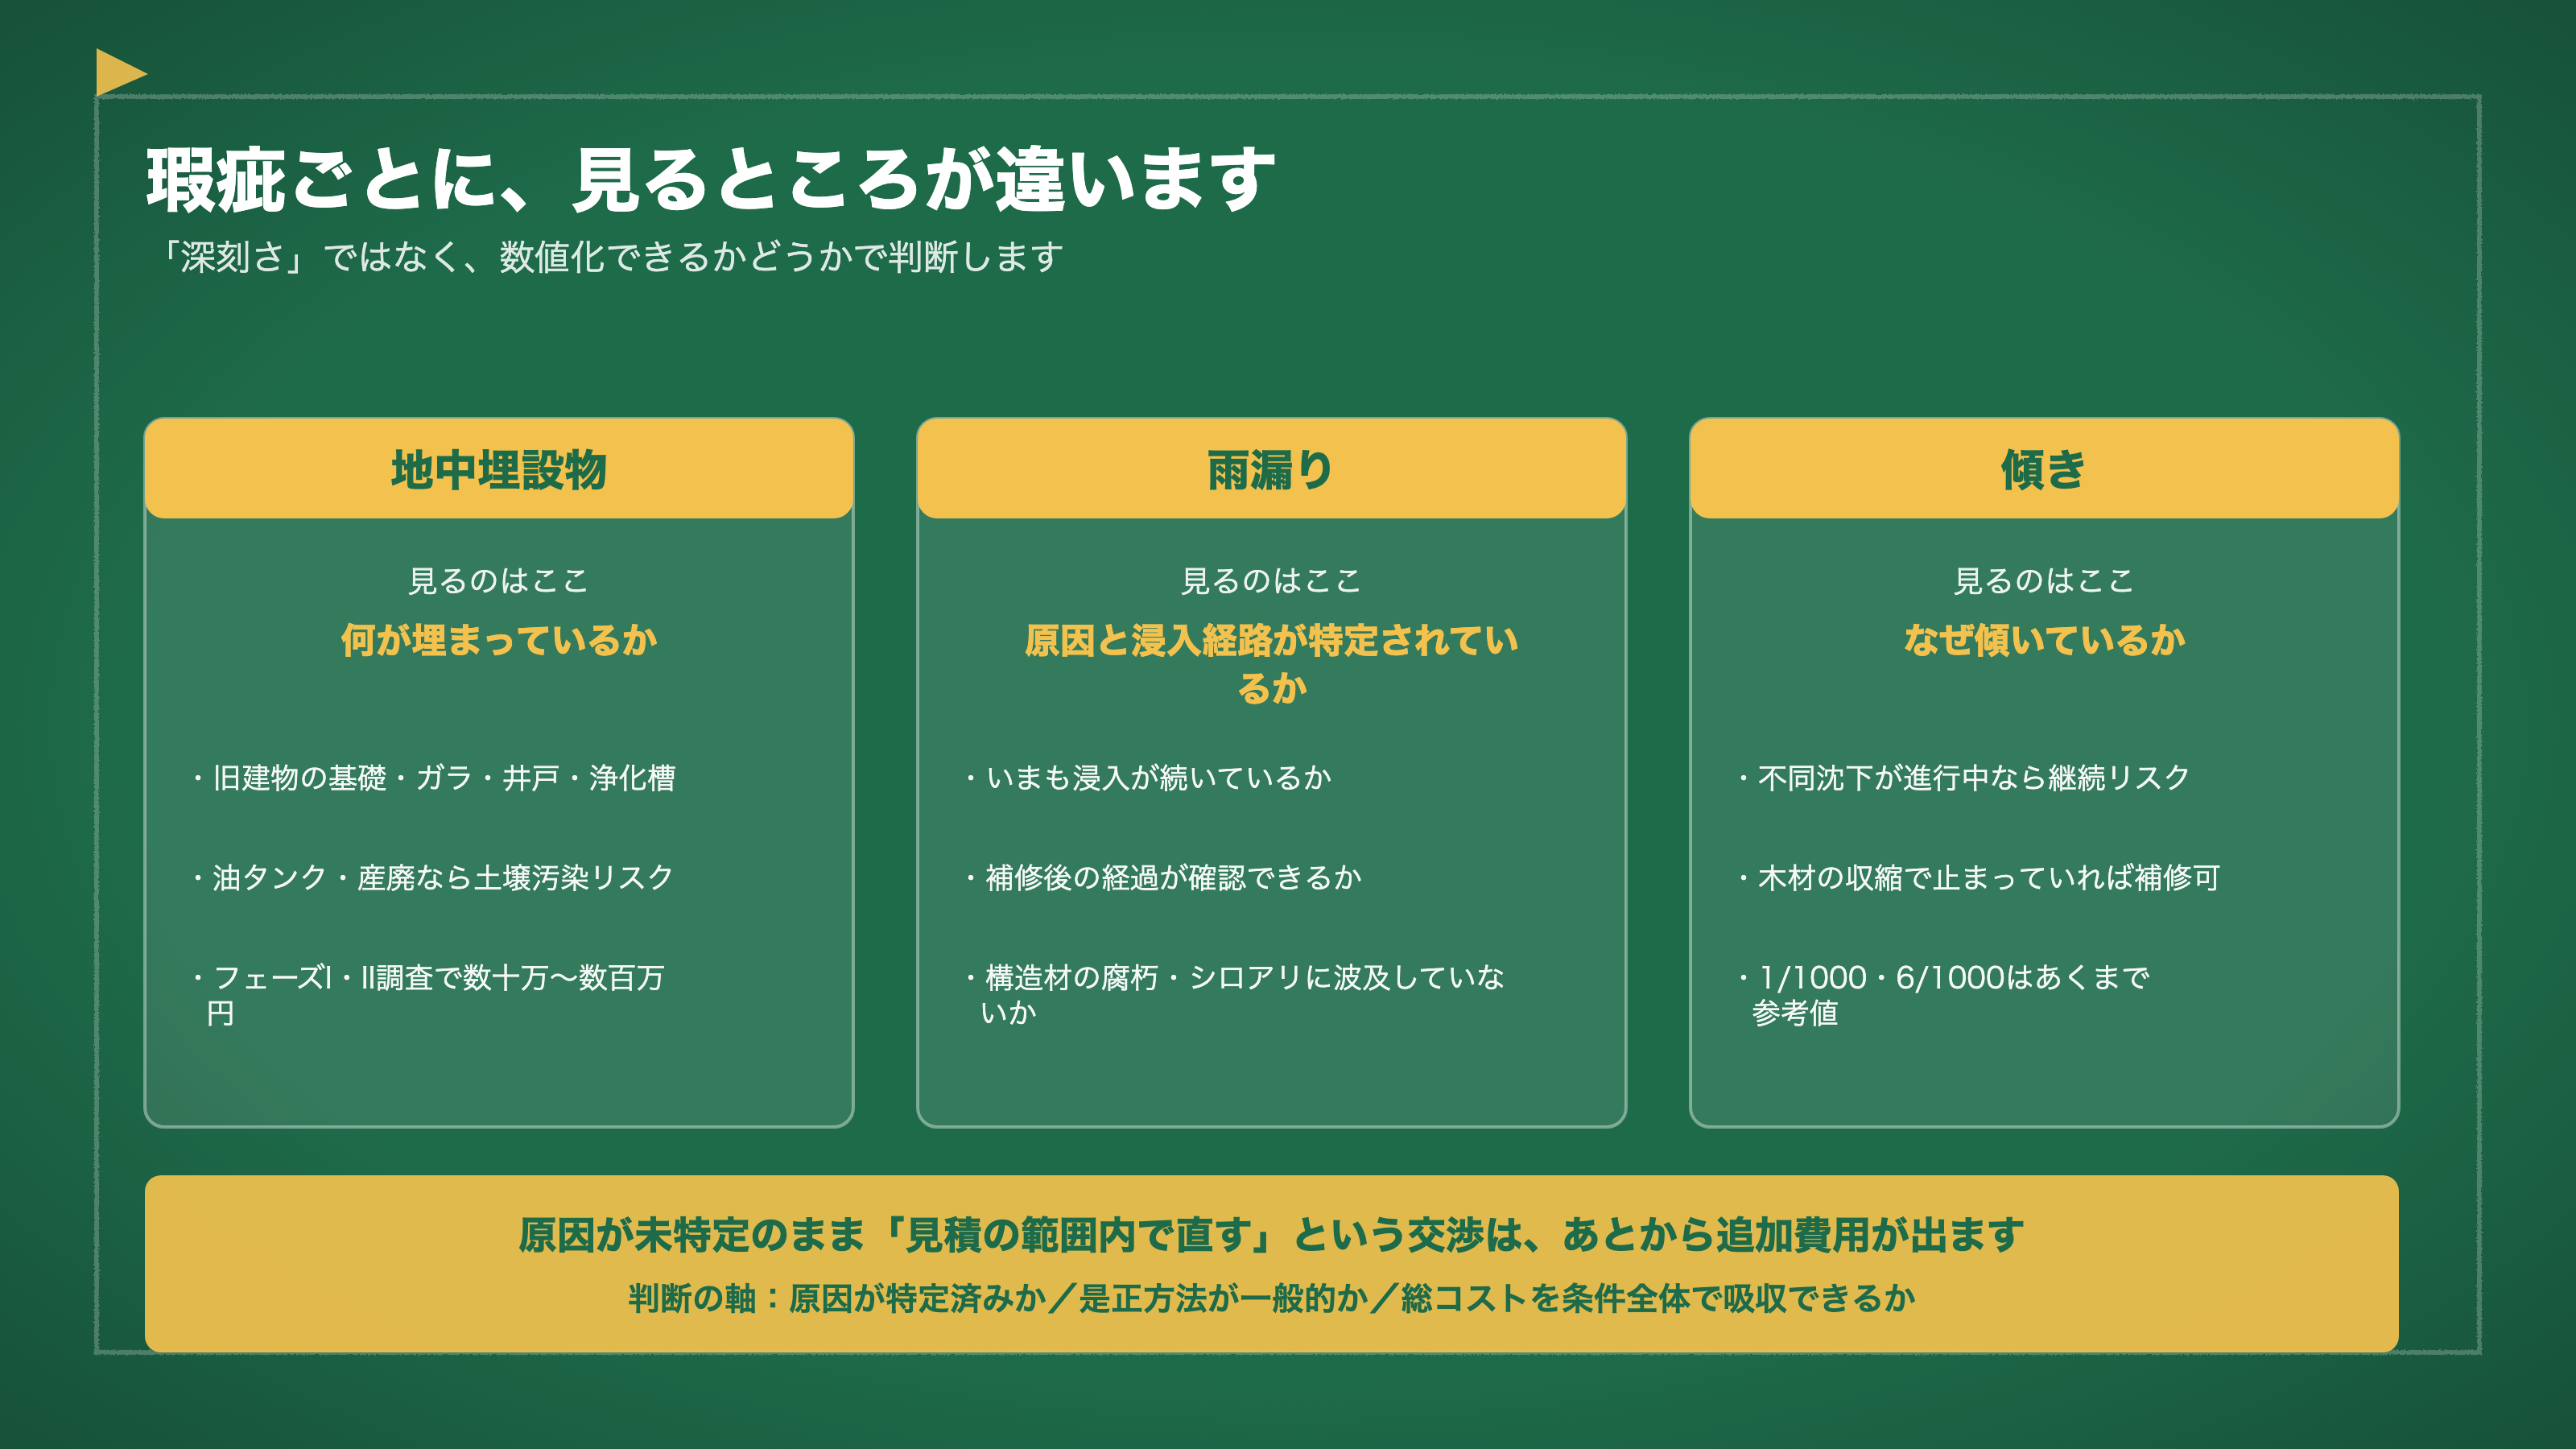
地中埋設物・雨漏り・傾きは何を見て線引きするか
では、3つそれぞれです。見るところが違います。
### 地中埋設物
地中埋設物には、旧建物の基礎、コンクリートガラ、井戸、浄化槽、油タンク、産業廃棄物などが含まれます。撤去の費用は種類と量で大きく変わりますので、「何が埋まっているか」の特定が最重要です。
特に油タンクや産業廃棄物が疑われる場合は、土壌汚染のリスクが加わります。フェーズI・フェーズII調査の要否を確かめる必要があり、調査だけで数十万〜数百万円規模の費用が出ます。土壌汚染が確認されれば浄化の工事が必要になり、期間も費用も見積が難しくなります。
### 雨漏り
雨漏りは「歴がある」だけで即アウトではありません。見るのは4点です。
現在も浸入が続いているか。発生箇所と浸入の経路が特定されているか。補修後の経過が確認できるか(◯年前に補修済み、以降再発なし、など)。そして、内部への浸入で構造材(木材)の腐朽やシロアリの被害が派生していないか。
構造材の腐朽が確認された場合は、防水工事だけでなく腐朽した部材の交換が要ります。費用は防水工事単体より大幅に増えます。
### 傾き
傾きは「どれだけ傾いているか」だけでなく、「なぜ傾いているか」が重要です。同じ数値でも、原因によってリスクがまったく違います。
地盤沈下(不同沈下)が現在進行中なら、継続のリスクがあります。地盤の補強が必要になり、費用が大きくなります。
一方、経年の木材の収縮による傾きが止まっている場合や、増改築時の施工不良が局所的に生じている場合は、補修で対応できることもあります。
数値の目安として、業界では1/1000以上で生活障害、6/1000以上で構造上問題という参考値が使われることがあります。ただ、あくまで参考値です。原因・構造・築年数・用途で判断が変わります。
再生費用と銀行の担保評価が折り合う「飲める瑕疵」
最後に、飲めるかどうかの基準です。
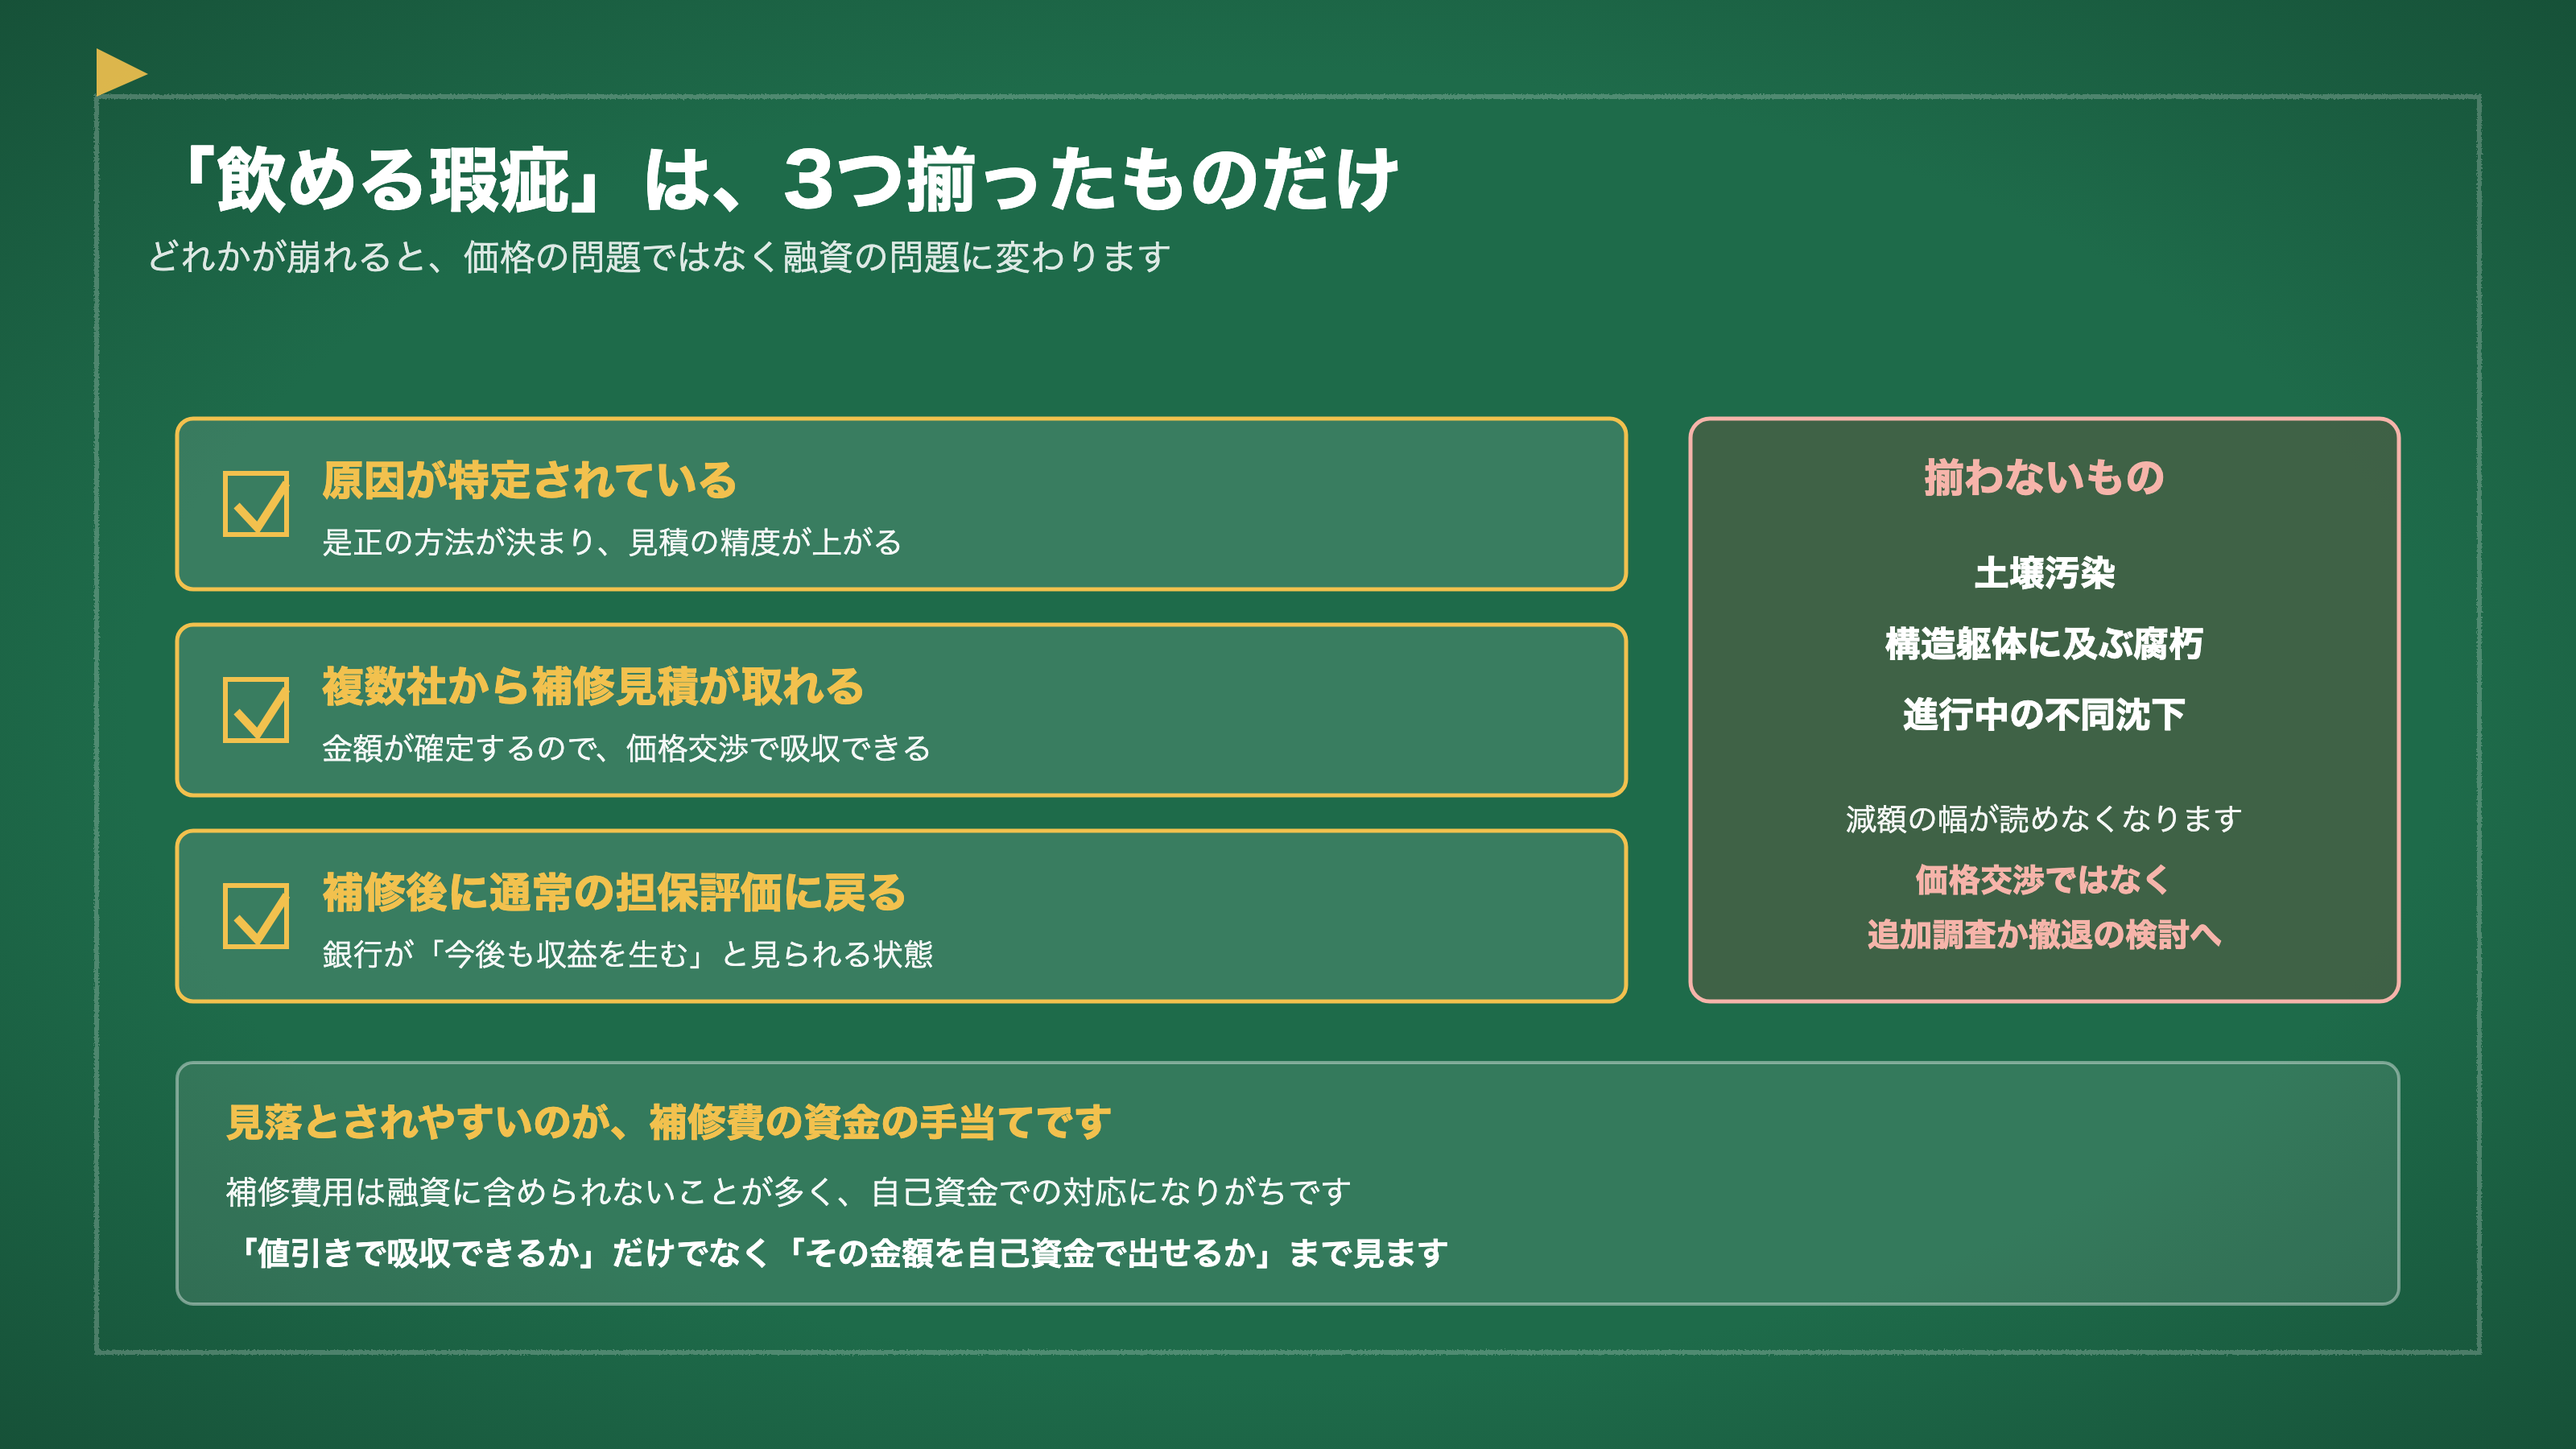
買主が「飲める」と判断できる瑕疵とは、補修の費用が確定していて価格交渉で吸収でき、なおかつ補修後に銀行の担保評価が通常の水準に戻るものです。
逆に、このどちらかが崩れると、価格の問題ではなく融資の問題に変わります。
銀行が担保評価で気にするのは、瑕疵の見た目ではありません。「その物件が今後も収益を生み続けられるか」「万一のときに売却して回収できるか」です。
ですので、補修費が明確で、工事後に通常の建物として使える瑕疵は、指値で調整すれば審査の障害になりにくくなります。一方、土壌汚染・構造躯体に及ぶ腐朽・進行中の不同沈下は、土地や建物そのものの価値を毀損すると見られ、減額の幅が読めなくなります。
もうひとつ、実務で見落とされやすいのが補修費の資金の手当てです。補修費用は融資に含められないことが多く、自己資金での対応になりがちです。指値が通っても、手元の資金が薄ければ購入後の運営が苦しくなります。
「値引きで吸収できるか」だけでなく、「その金額を自己資金で出せるか」まで含めて見ます。
整理すると、飲める瑕疵の条件は3つです。原因が特定されていること。複数社から補修の見積が取れること。補修後に通常の担保評価に戻る見込みがあること。
この3つが揃わない瑕疵は、価格交渉ではなく、追加調査か撤退の検討に進みます。なお、拾った論点を契約にどう落とすかは契約・精算・賃貸借の隠れコストを交渉材料に変えるにまとめています。
実務では、「瑕疵があるか」ではなく、リスクを数値化できるかが判断のポイントです。
原因や補修費用が明確であれば交渉材料になりますが、不明確な場合は融資や収支計画にも影響します。
買付前には、原因・補修方法・費用の3点を確認することが重要です。
3つの物理的な瑕疵は性質が違います。「何が分かれば飲めるか」も変わります。
地中埋設物は「何が埋まっているか」。雨漏りは「原因と浸入経路が特定されているか」。傾きは「なぜ傾いているか」。
この3点が分かっているかどうかで、交渉できる瑕疵か、追加調査が必要な瑕疵かが決まります。
判断に迷われたら、報告書を持ってご相談ください!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 国土交通省「「既存住宅インスペクション・ガイドライン」の策定について」
- [2] 環境省「土壌汚染対策法」
- [3] e-Gov法令検索「宅地建物取引業法(告知義務・契約不適合責任関連)」
- [4] 国土交通省「建物状況調査の実施の状況に係る情報提供制度について」
- [5] 法務省「民法改正(契約不適合責任)の概要」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら