こんにちは。BANYUの松原です。
法人で不動産を購入されるお客様から、「決算までに物件を購入したい」というご相談をいただくことがあります。
しかし、不動産は契約してすぐに購入が完了するものではなく、融資審査から契約、決済・引渡しまで一定の期間が必要です。
節税だけを目的に焦って物件選びを急いでしまうと、本来の投資判断がおろそかになる可能性もあります。
今回は、法人の決算から逆算した不動産購入のスケジュールについてご紹介します。
- 減価償却の起点は「引渡し日(事業供用日)」です。売買契約を結んだだけでは計上できません
- 法人の減価償却は月割です。2月決算で2月末に引渡しを受けると、当期に計上できるのは1か月分だけです
- 法人融資(プロパーローン)は、書類の準備から登記まで2〜3か月以上かかります
- 2月末の引渡しを狙うなら、11〜12月には動き始めておきたいところです
「決算までに、なんとか間に合わせたいのですが。」
このご相談を、期末が近づいた時期にいただきます。
税のスケジュールから逆算して動くこと自体は、私も大事だと考えています。以前も、納税の資金を確保するために売却の時期を組んだ方がいらっしゃいました。時期を先に置いて動くのは、合理的です。
ただ、購入の場合はもう少し注意が要ります。減価償却の起点は契約日ではなく引渡し日ですし、そこまでには融資審査・契約・登記という工程が挟まります。
そして期末直前の引渡しでは、当期に計上できる額はごくわずかです。
今回は、2月決算の法人を例に、どこから逆算すればよいのかをご紹介します。
法人決算に合わせた駆け込み購入は、何を逆算すべきか
まずは、起点の確認からです。
減価償却の計上の起点は「購入日」ではありません。「事業の用に供した日(事業供用日)」です。
不動産の場合、引渡しを受けて賃貸の運用を開始した日が事業供用日にあたります。ですので、売買契約を締結しただけでは計上できません。
そして法人は、事業供用日から決算日までの月数に応じた月割で計上します。期末の直前に引渡しを受けるほど、計上額は少なくなります。
2月末の引渡しを目標にする場合、融資審査・書類の準備・登記のリードタイムを含めると、12月前後に売買契約、11〜12月上旬に融資の打診を始めるのが逆算の目安になります。
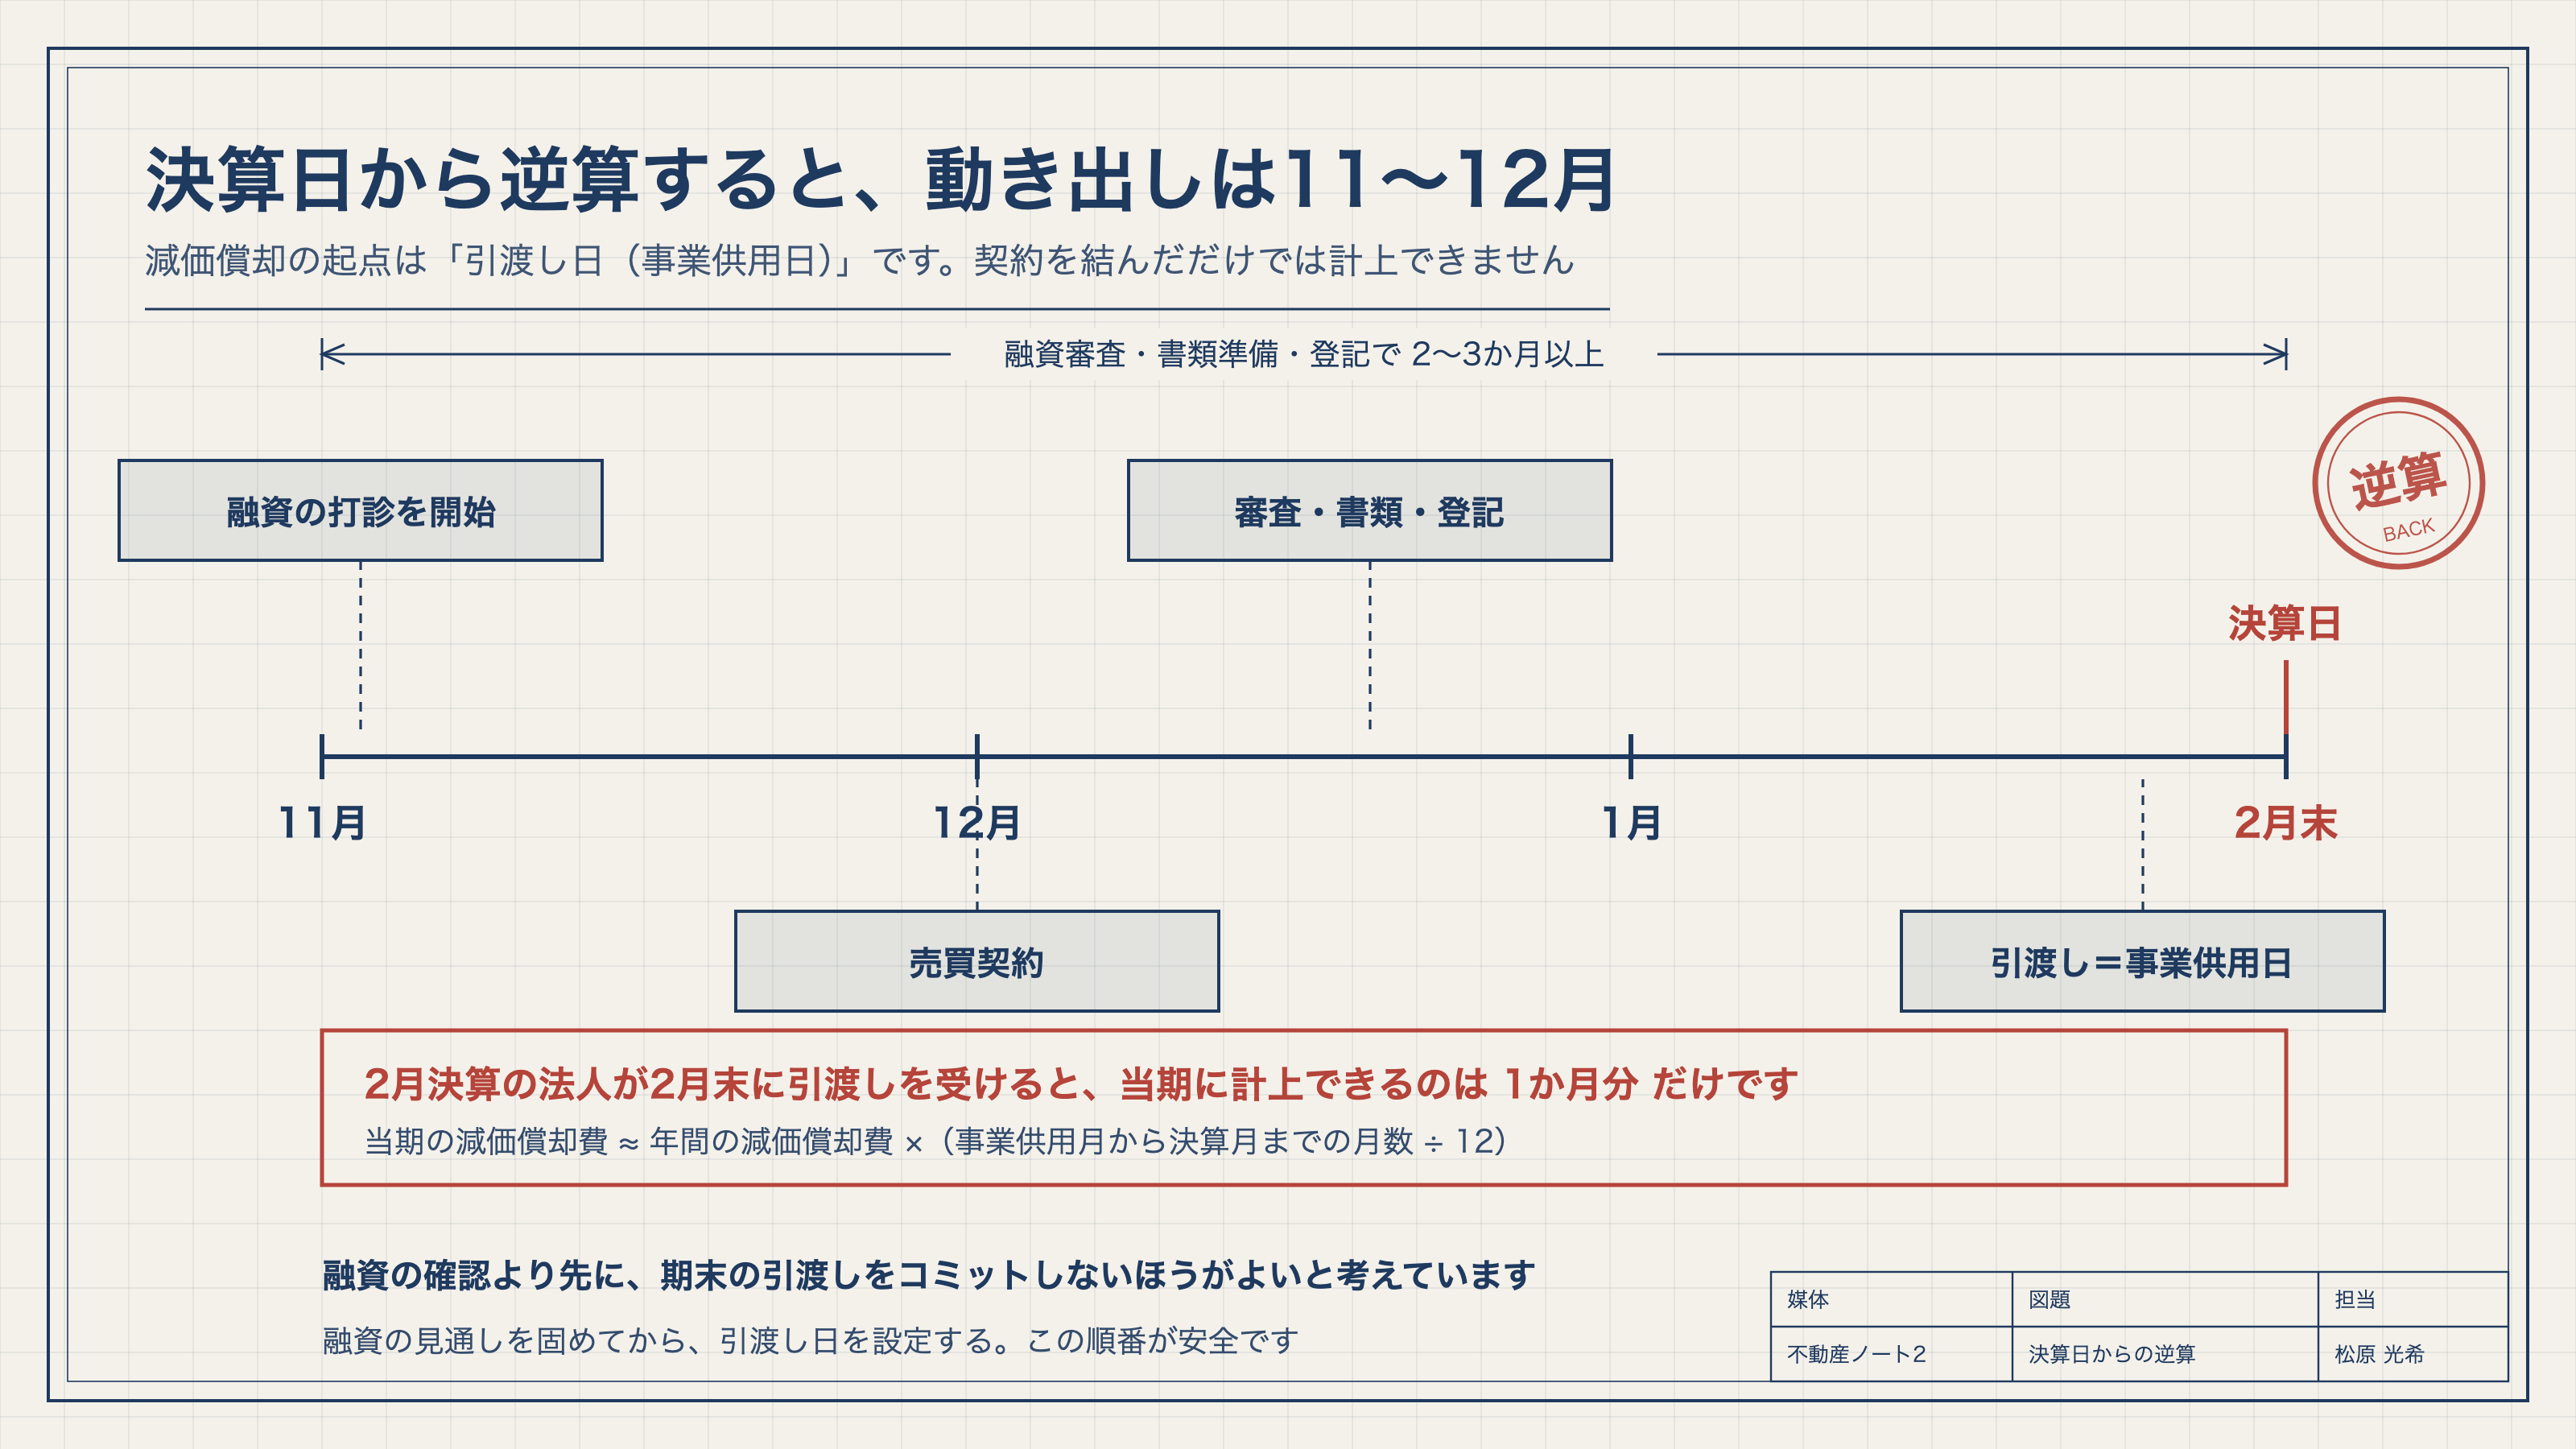
減価償却の計上タイミングと購入スケジュール
次に、数字の話です。
法人の減価償却費は月割の計上が基本です。
当期の減価償却費 ≈ 年間の減価償却費 ×(事業供用月から決算月までの月数 ÷ 12)
2月決算の法人が2月に引渡しを受けた場合、当期の計上は1か月分に限られます。
建物の減価償却は定額法のみが認められており(法人・個人ともに平成10年4月以降の取得分)、毎年同額が計上されます。ですので、取得の時期が早いほど当期中の計上額は多くなります。
つまり、節税の比重が高い場合ほど、余裕を持ったスケジュールのほうが効果が大きくなるということです。
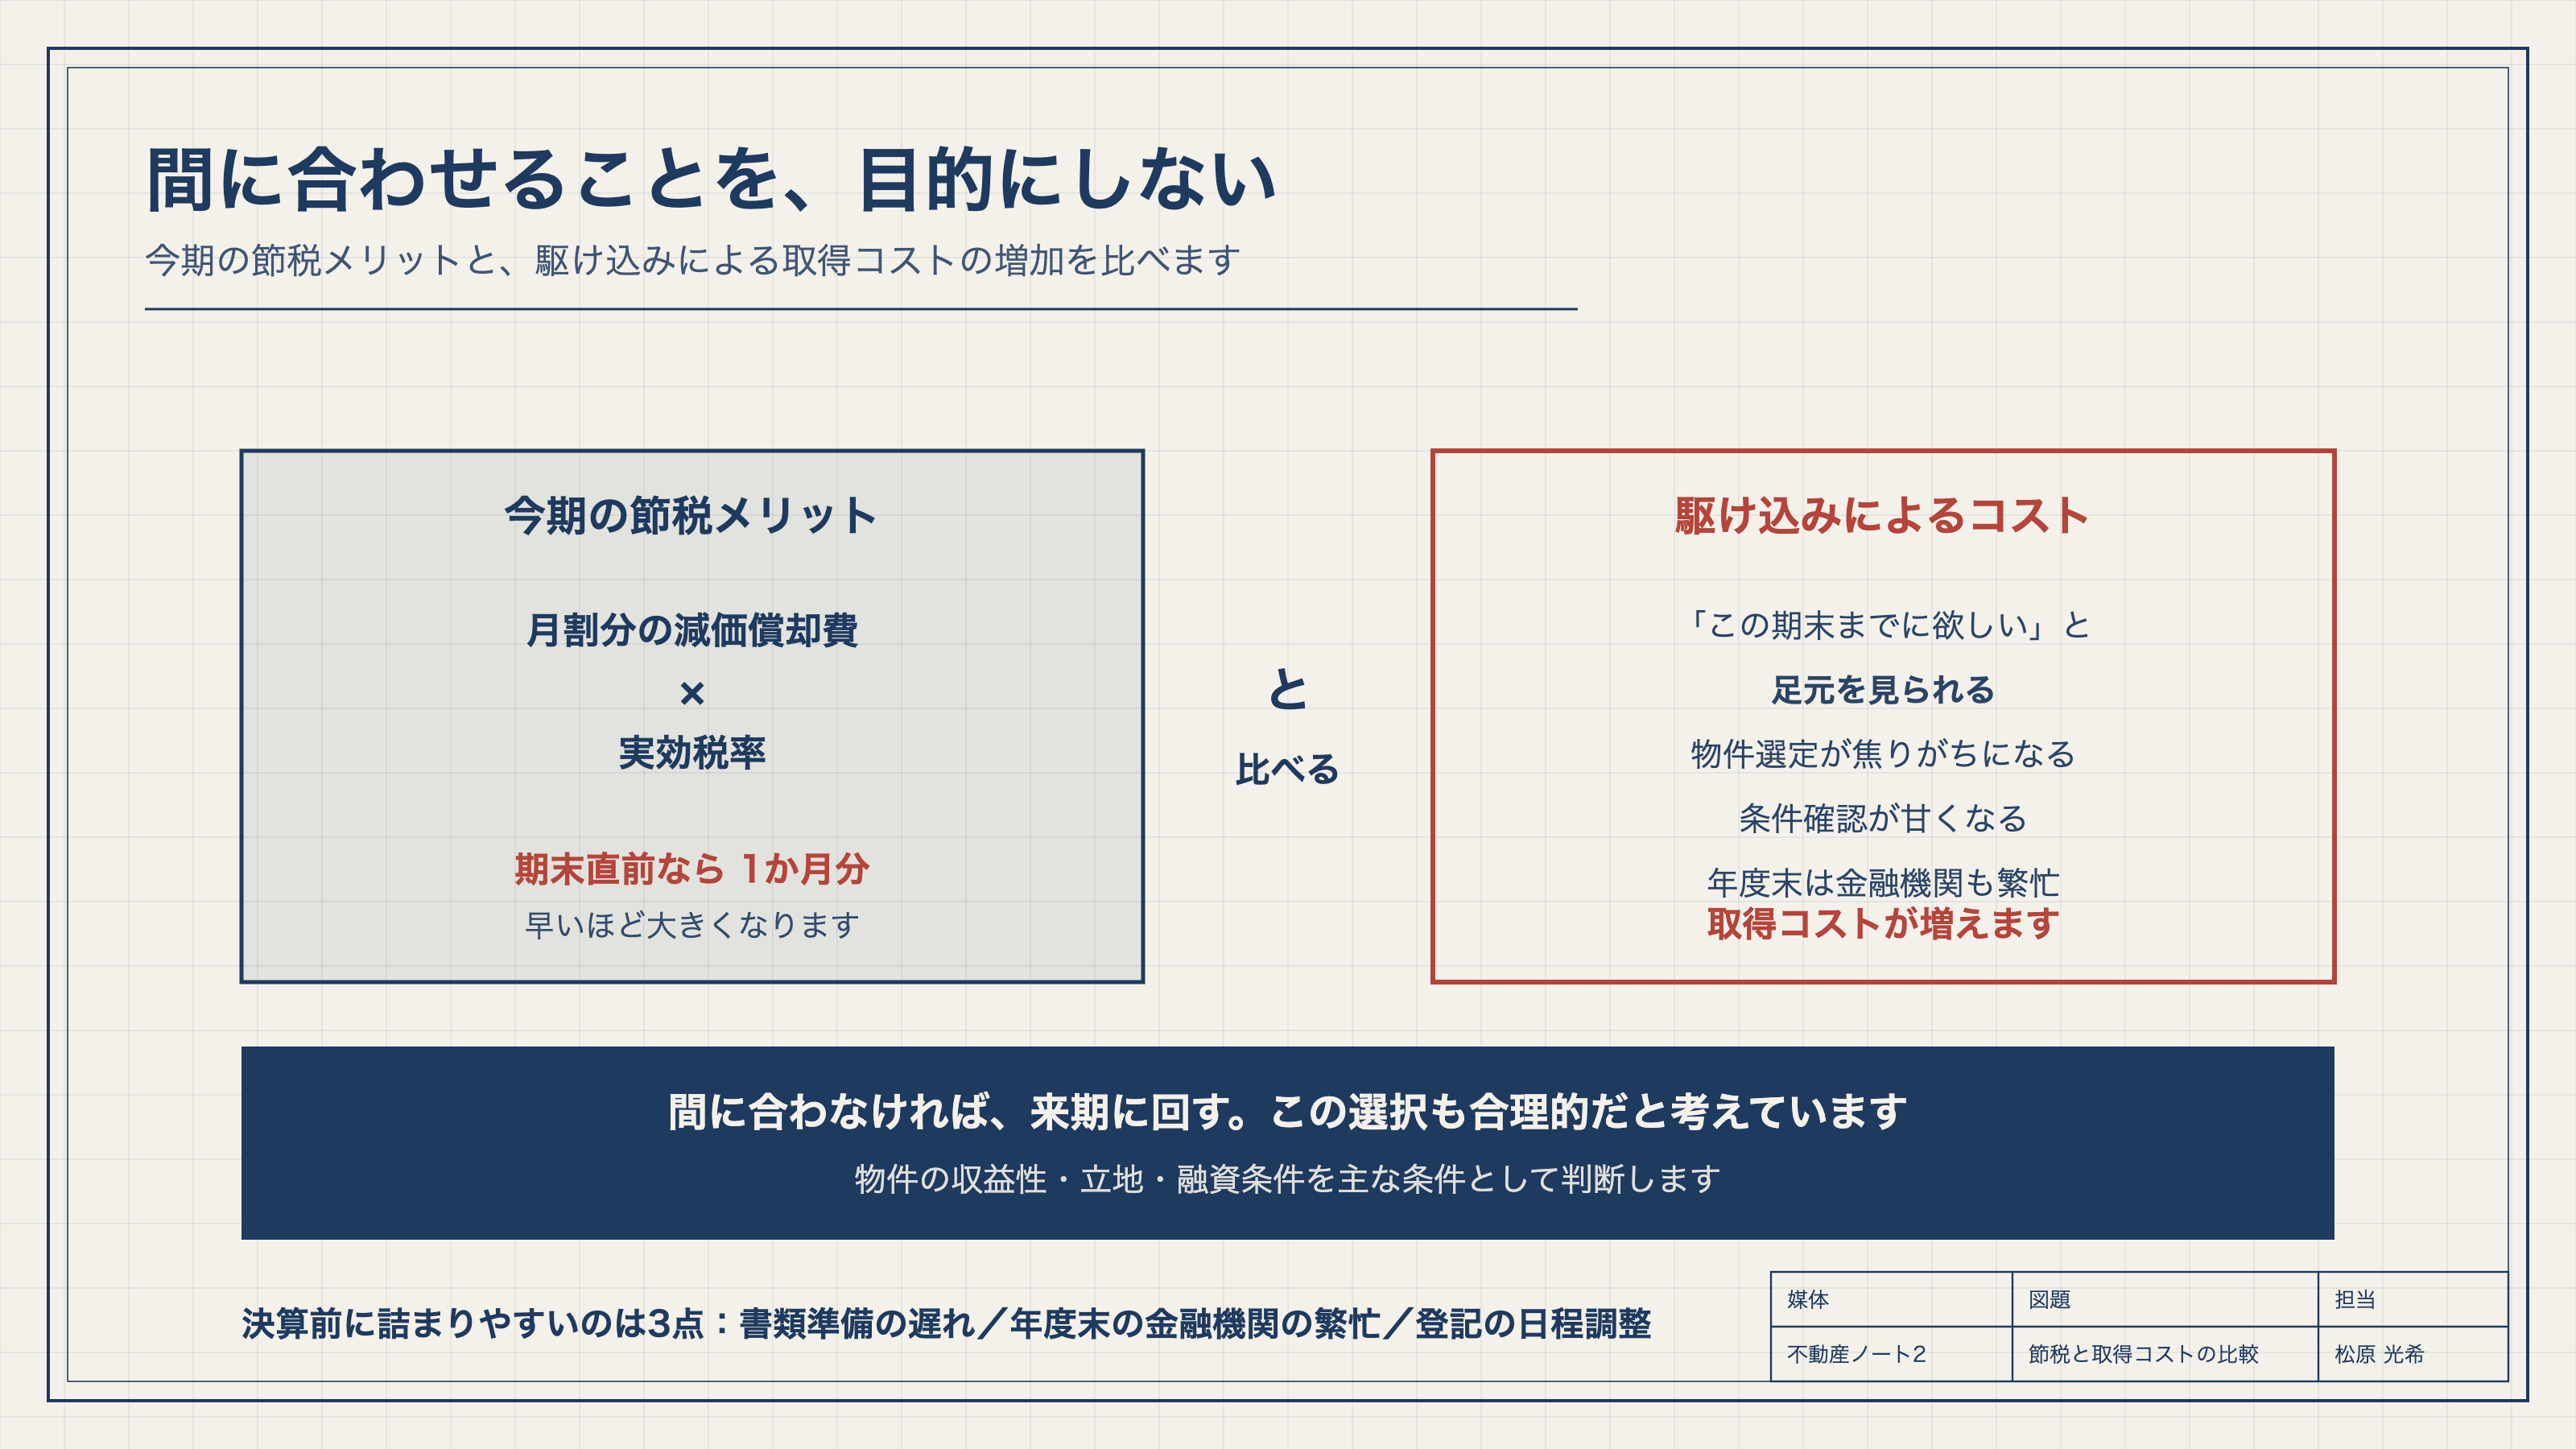
ここで気をつけたいのが、引渡しが期末の直前になるほど計上できる月数が少なくなり、「駆け込みによる不利な条件での取得コストの増加」が今期の節税メリットを上回ることがある、という点です。
融資実行から登記完了まで、詰まりやすい工程
3つめが、工程です。
法人の不動産融資はプロパーローン(事業性のローン)が中心で、書類の準備から審査・登記まで2か月以上かかることもあります。
求められる主な書類は、直近3期分の決算書、法人の登記事項証明書、事業計画書、試算表、法人の納税証明書、そして物件の関連資料(謄本・公図・レントロールなど)です。
決算前に詰まりやすいのは3点です。書類の準備の遅れ。年度末の金融機関の繁忙(2月末と3月末の駆け込みが重なります)。そして登記の日程調整(融資実行・決済・所有権移転登記は同日に実施するのが一般的です)。
ここで申し上げたいのは、融資の確認より先に期末の引渡しをコミットしないほうがよい、ということです。融資の見通しを固めてから引渡し日を設定する。この順番が安全だと考えています。
なお、そもそも個人と法人で何が見られるのかは個人vs法人|融資審査で”見られるもの”が変わる理由にまとめています。
決算前の駆け込み需要は価格と交渉にどう影響するか
最後に、価格への影響です。
期末に向けた駆け込みの需要が集中すると、「急いでいる買主」が増えます。すると売主側の交渉力が相対的に高まります。
「この期末までに欲しい」という姿勢は、価格交渉で足元を見られるリスクになります。物件の選定が焦りがちになり、条件確認も甘くなります。
今期の節税メリット(月割分の減価償却費 × 実効税率)が、価格交渉を妥協したことによる取得コストの増加を上回るかどうか。ここを冷静に比べたいところです。
「間に合わせること」を目的にしない。物件の収益性・立地・融資条件を主な条件として判断し、間に合わなければ来期に回す。この選択も合理的だと考えています。
私がお客様から「決算までに購入したい」とご相談をいただいた際も、まずはスケジュールを確認するようにしています。
特に融資を利用する場合、金融機関の審査に時間がかかり、希望する決算月までに間に合わないケースもあります。
節税のために物件を急いで購入するのではなく、収益性や融資条件、将来の出口まで確認したうえで、余裕を持って物件探しを始めることが大切だと考えています。
法人の決算に合わせた不動産購入は、減価償却の計上の起点が「事業供用日」であることを起点に逆算します。
2月決算なら11〜12月に融資の打診を始めるのが目安で、期末直前の引渡しでは当期の計上は1か月分にとどまります。
今期の節税メリットと、駆け込みによる取得コストの増加を比べたうえで、間に合わなければ来期に回す判断も持っておく。これが大切だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(事業の用に供した日の確認)
- [2] freee「減価償却の計算をおこなう適切なタイミング」(事業供用日・月割計上の解説)
- [3] 有限会社スローライフ「法人が不動産を売却するなら!収益の計上時期を決める際の重要ポイント」(引渡し日・計上時期の選択)
- [4] 株式会社ベルテックス「不動産投資で融資を受ける際の必要書類」(法人融資の必要書類)
- [5] いえーる住宅研究所「不動産取引の決済当日の流れ」(融資実行・登記・引渡しのフロー)
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら