こんにちは。BANYUの松原です。
不動産投資では、自己資金をどのくらい準備し、どの程度融資を活用するかによって、その後の運用が大きく変わります。
特に金利が上昇する局面では、収益性だけでなく返済計画や資金計画も重要になります。
今回は、無理のない資金計画を立てるために知っておきたい考え方についてご紹介します。
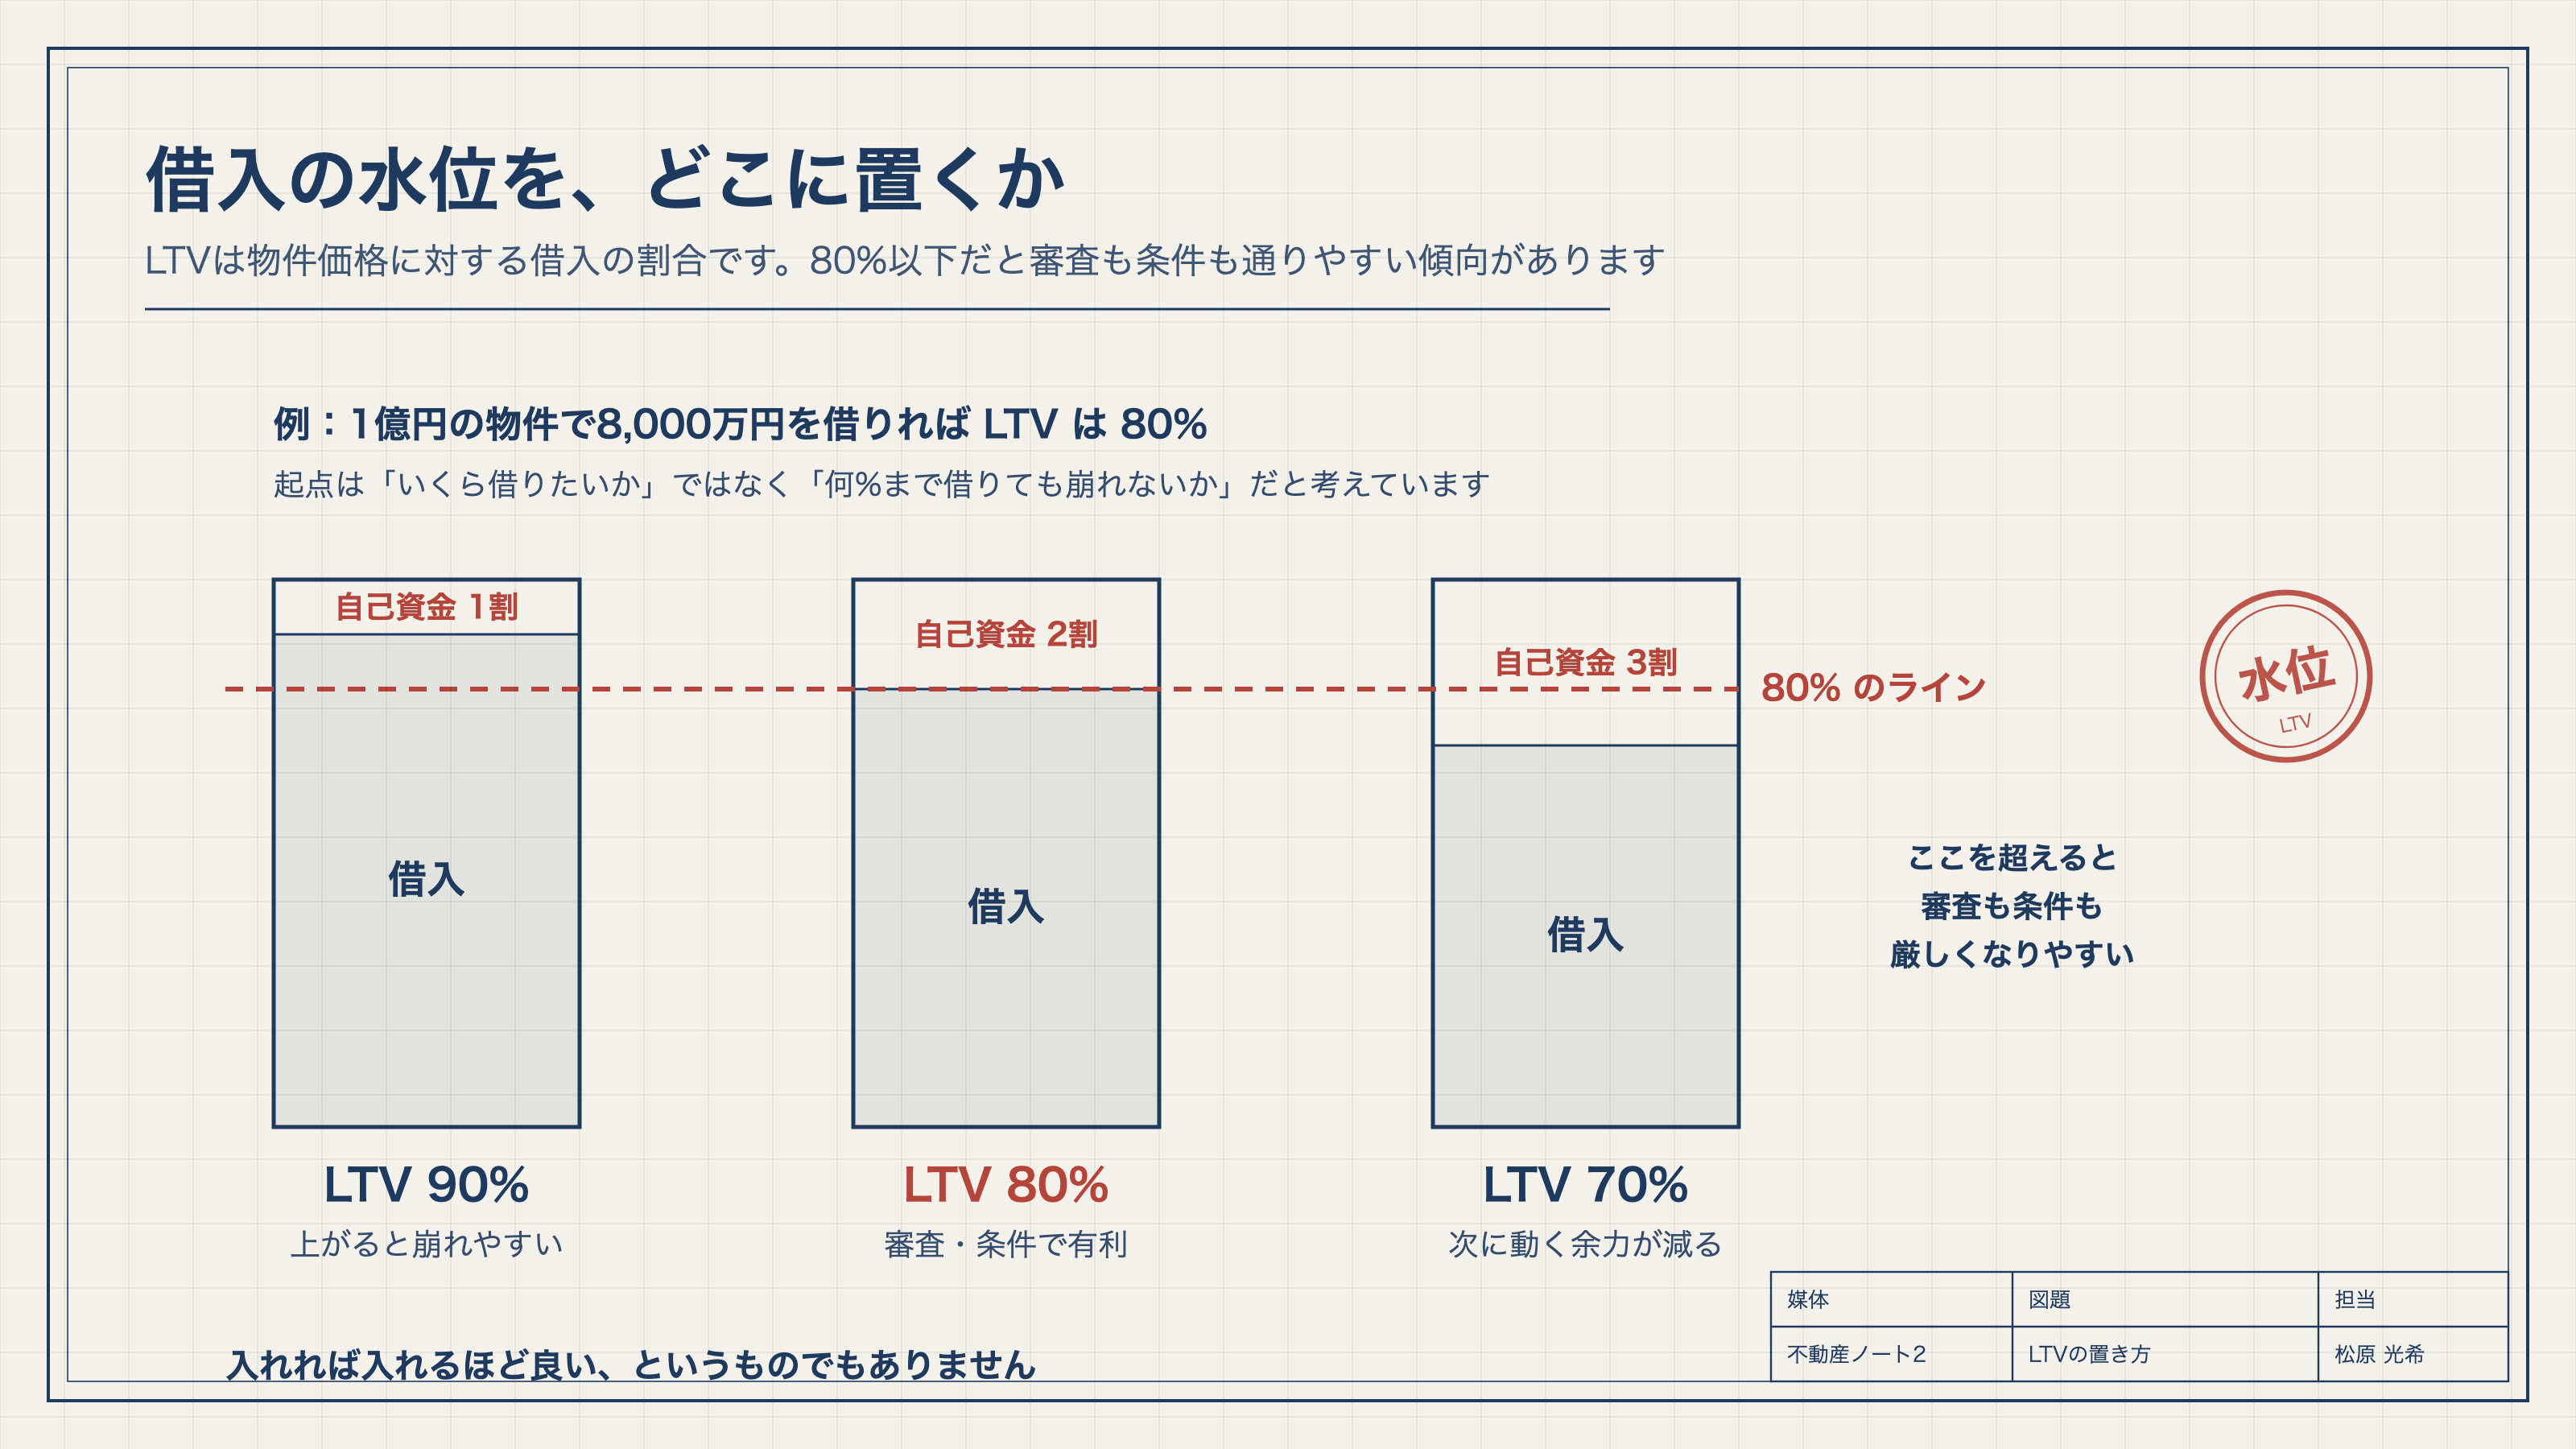
- LTVは「物件価格に対して、どれくらい借りるか」の割合です。80%以下だと審査も条件も通りやすい傾向があります
- 考える起点は「いくら借りたいか」ではありません。「何%まで借りても崩れないか」です
- 入れれば入れるほど良い、というものでもありません。手元の余力を削りすぎると、次に動けなくなります
「自己資金は、いくら入れるのが正解でしょうか。」
このご質問を、ご提案の途中でいただくことがあります。
そして正直に申し上げると、ここが最後まで決まらないまま話が進んでしまうことが少なくありません。自己資金の額が決まらないと、借入額が決まりません。借入額が決まらないと、狙える物件の価格帯も絞れません。
つまり、この一点が決まっていないだけで、物件探し全体が前に進まなくなります。
金利が上がっている局面では、なおさらです。同じ物件でも、自己資金の置き方ひとつで返済後に残る額が変わってきます。
今回は、LTVという割合を、どう使えばよいのかをご紹介します。
LTV(物件価格に対する借入割合)とは
まずは、言葉の確認からです。
LTVとは、「物件価格に対して、どれくらいの割合を金融機関から借り入れるか」を表す指標です。
たとえば、1億円の物件を購入する際に8,000万円の融資を受けるとします。物件価格の80%を借り入れることになりますので、LTVは80%です。
不動産投資では、借入の割合が高いほど、少ない自己資金で物件を買えます。一方で、借入額が増えれば毎月の返済の負担も大きくなります。ここで無理のない資金計画を立てることが大切だと考えています。
また、融資できる割合や条件は金融機関によって異なります。ですので「どのくらい借りられるか」だけでなく、「どのくらい借りるのが自分に合っているか」という視点で考えることが、長期的に安定した運用につながると考えています。
実行金利は3%前後を意識するレンジに入っている
次に、いまの水準です。
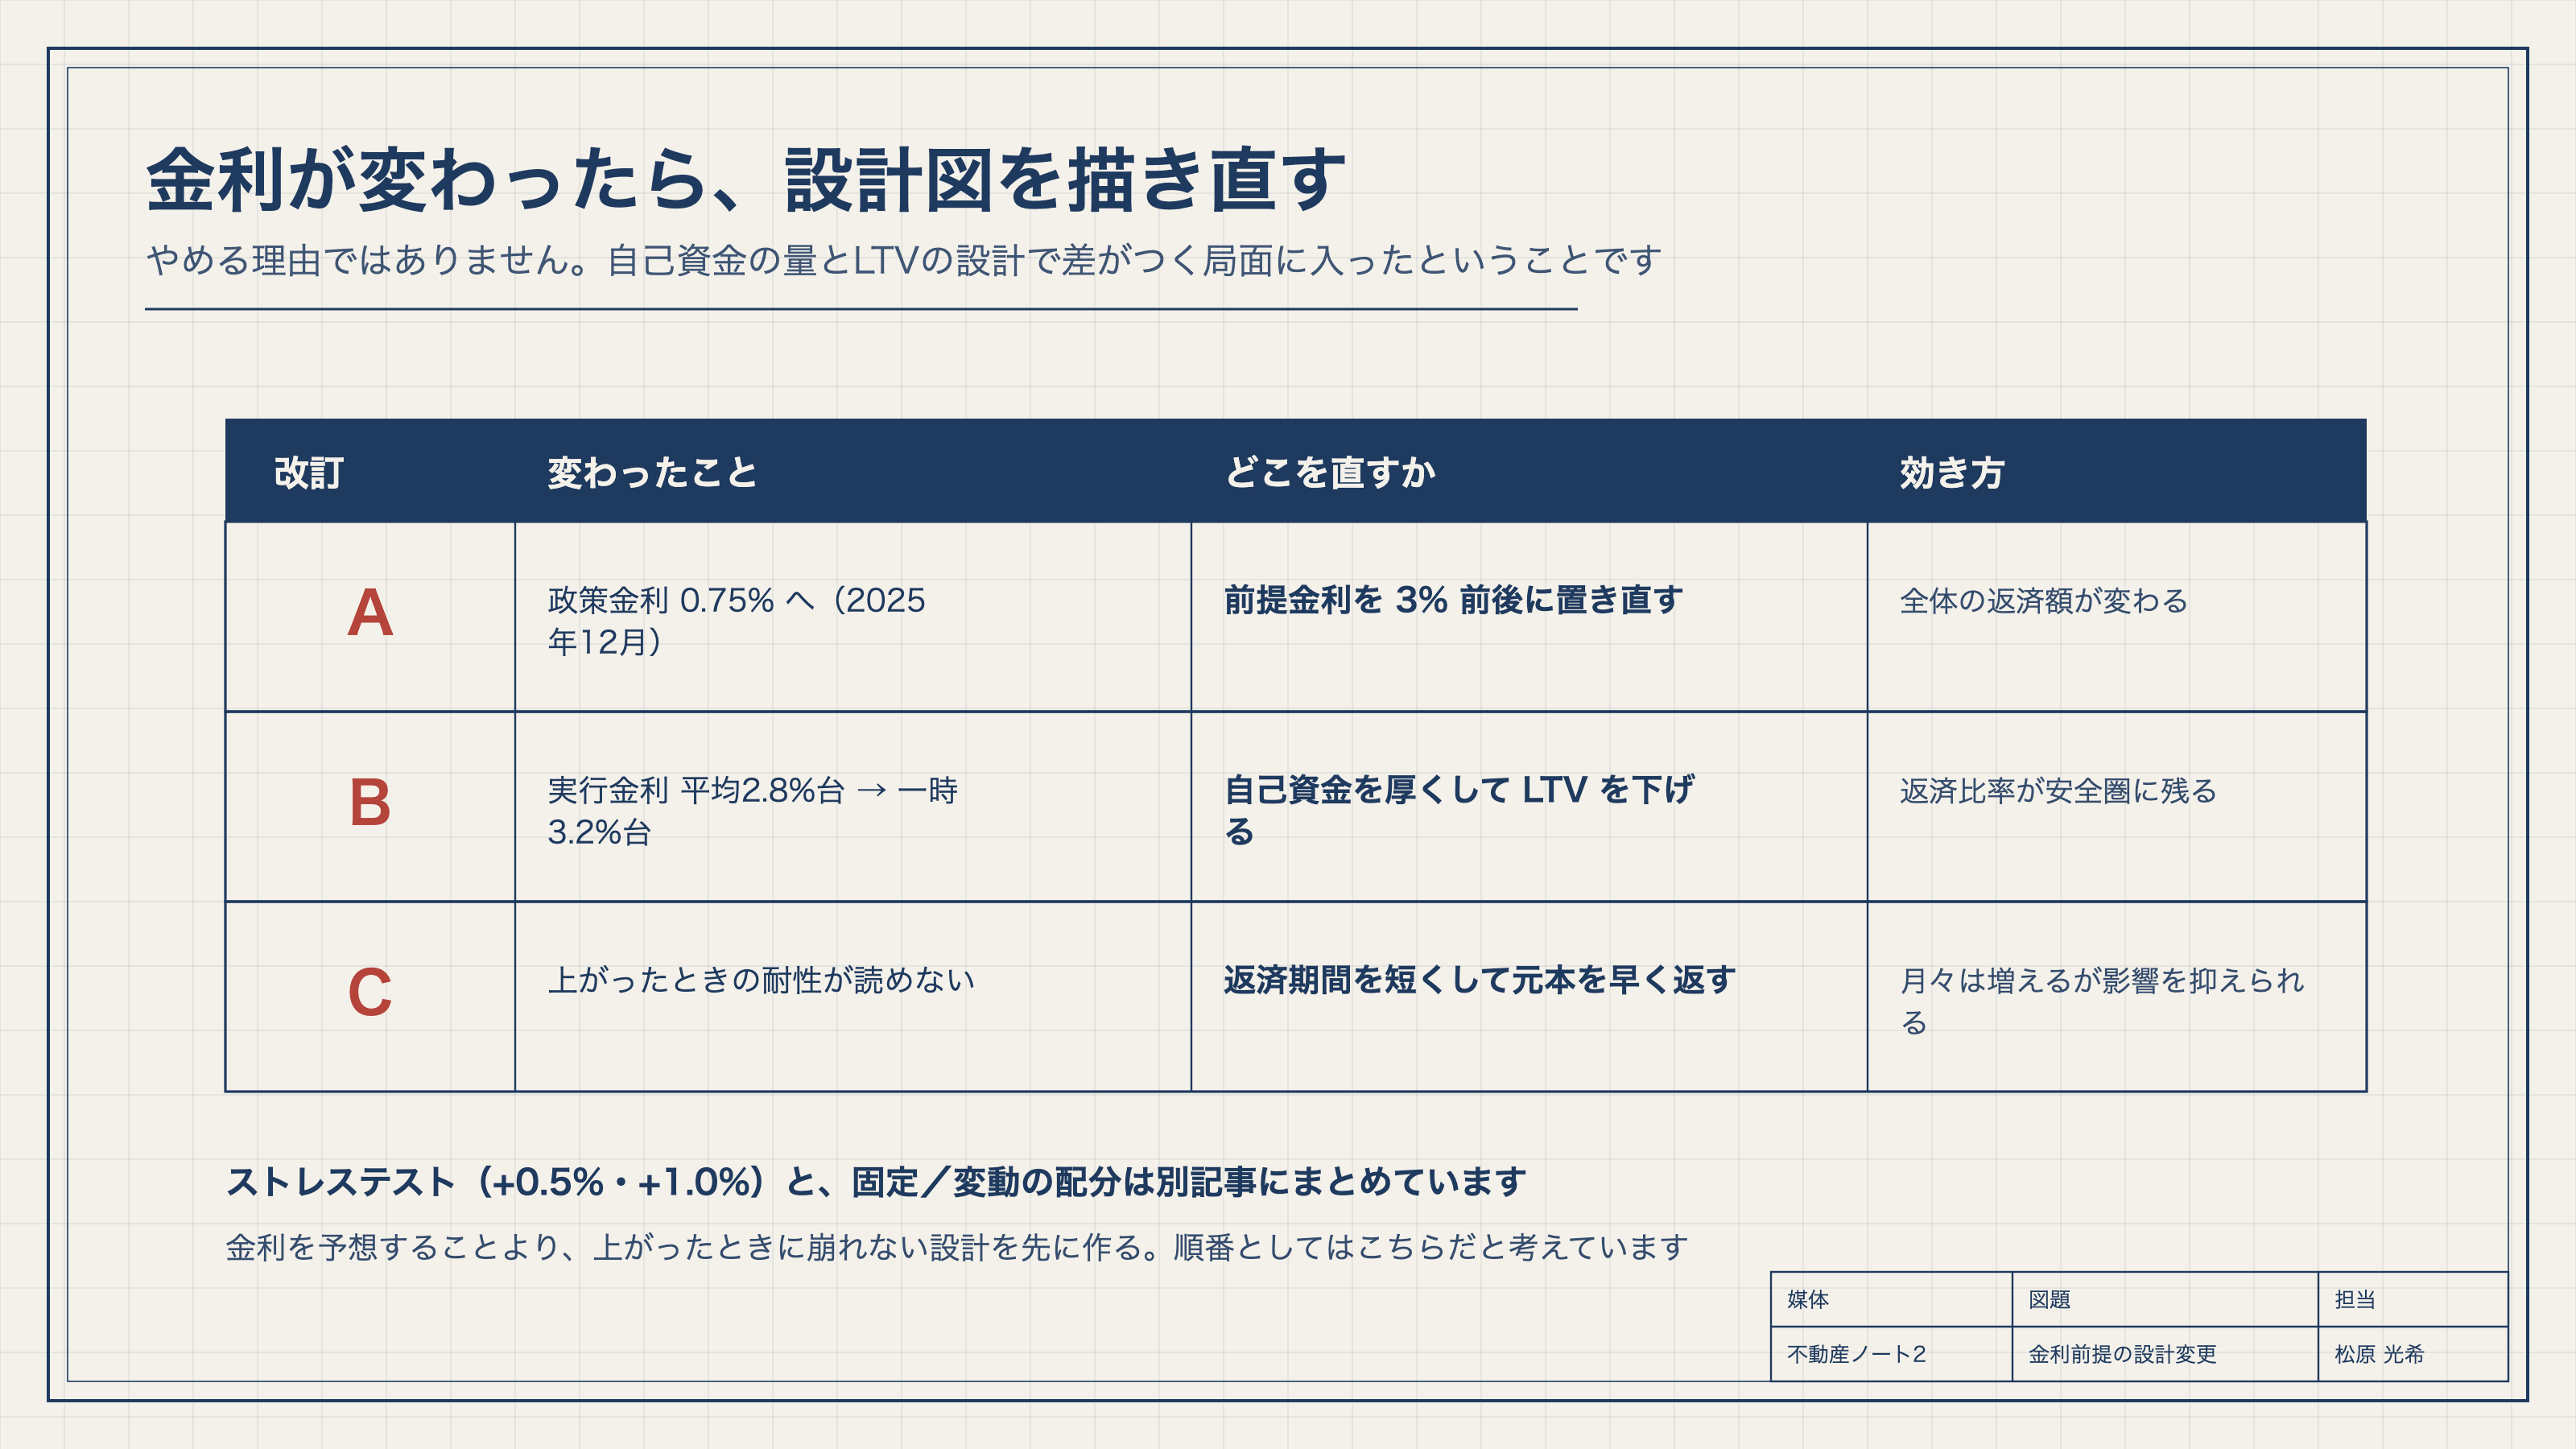
2025年12月(0.75%)、2026年6月(1.0%)と日銀の利上げが続き、不動産投資ローンの金利にも上昇の圧力が及んでいます。
2025年の観測では、一棟物件の実行金利が平均2.8%台から一時3.2%台まで上がった時期もありました。2026年も3%前後を意識する局面が続いています。ただ、この水準がすべての案件に共通するわけではありません。金融機関・物件・ご属性によって差があります。
融資環境そのものがどう変わってきたかは2026年、自己資金前提へシフトする融資実務の変化にまとめていますので、あわせてご覧ください。
自己資金を増やしてLTVを下げると何が変わるか
ここが本題です。
金利が上昇する局面では、自己資金を厚くしてLTVを下げることの意味が大きくなります。LTVを80%以下に抑えると、審査の通りやすさと金利条件の両面で有利になりやすい傾向があります。
いま融資が通る目線は自己資金1〜2割+諸費用別途ですが、そこからさらに踏み込んで2〜3割入れられると、返済額が圧縮されて、保有中のキャッシュフローに余裕が生まれやすくなります。金利が上がっても返済比率が安全圏にとどまりやすく、設計が崩れにくいという効果もあります。
ただし、自己資金を入れれば必ず有利になるとは考えていません。物件の収益性や売却戦略との兼ね合いで決まるところです。たとえば現金が潤沢な状況でLTVを下げすぎると、手元の投資余力が減り、次の機会に動けなくなることもあります。
私が申し上げたいのは、LTVの設計は「いくら借りたいか」ではなく「何%まで借りても崩れないか」を起点に考えるものだ、ということです。
金利上昇はやめる理由ではなく「設計を見直すサイン」
最後に、では何を見直すかです。
金利の上昇は「融資が全部ダメになった」という話ではありません。自己資金の量とLTVの設計で差がつく局面に入った、という整理が実態に近いと考えています。
見直す視点でいちばん手を付けやすいのが、返済期間の再設計です。融資期間を短くして元本の返済を早めることで、金利上昇の影響を抑える方法があります。そのかわり月々の返済は増えますので、キャッシュフローとの兼ね合いになります。
そして、上がったときにどこで崩れるかを先に試算しておくこと。+0.5%・+1.0%で返済後のキャッシュフローとDSCRがどう変わるか、固定と変動をどう配分するかは固定vs変動は「予想」より「耐性」で決めるにまとめています。
金利を予想することよりも、上がったときに崩れない設計を先に作る。順番としてはこちらだと考えています。
私がお客様へご提案する際は、「できるだけ多く借りること」が正解とは考えていません。
大切なのは、ご自身の資産状況や投資目的に合わせて、無理のない借入割合を設計することです。
金利や融資条件は金融機関や市場環境によって変化しますので、購入時だけでなく将来の返済や買い増しまで見据えた資金計画をご提案するよう心掛けています。
金利を予想することより、崩れない返済設計を先に組む。いまはそういう局面だと考えています。
自分のご属性・物件価格・自己資金の量でどのLTVが現実的か、返済額とキャッシュフローがどこまで耐えられるかは、個別の差がとても大きいところです。
数字をお持ちいただければ、いまの目線でご一緒に組み立てられます。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] liv-plus「日銀が0.75%へ追加利上げ!不動産投資と住宅ローンはどうなる?」
- [2] INVASE「【2026年最新】不動産投資ローンの金利相場は?」
- [3] 青山地所「一棟アパート投資の金利選択|変動vs固定」
- [4] invest.kansai-mansion「2026年 金利予測と金利上昇に備える不動産投資」
- [5] 日本銀行「金融市場調節方針の変更について」(2026年6月16日)
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら