こんにちは。BANYUの松原です。
私がお客様へ物件をご提案する際は、購入時だけでなく、将来の売却まで見据えた保有計画を一緒に考えるようにしています。
「負動産」という言葉をご存じでしょうか。これは、一度購入すると運営や売却に苦労し、資産ではなく負担になってしまう不動産を指す言葉です。
私は、お客様にそのような物件をご購入いただきたくありません。
そのため、現在の収益性だけでなく、将来どのようなお客様へ売却しやすいかという出口戦略まで考えたうえで、ご提案することを心掛けています。
- 売値は、売主の希望額では決まりません。決めているのは次の買主の融資です
- 保有期間は「何年持つか」ではなく、4つの工程がどこまで進んだかで考えます
- 売り時は年に1回、4つの変数を見て決めます。年数だけで決まるものではありません
「10年経ったあと、これは売れるのでしょうか。」
このご質問を、ご提案の場でいただくことがあります。
正直に申し上げると、これはとても良い問いだと考えています。というのも、購入のご検討で「いま何%回るか」だけを見ている方は多いのですが、売るときのことまで見ている方は、そこまで多くないからです。
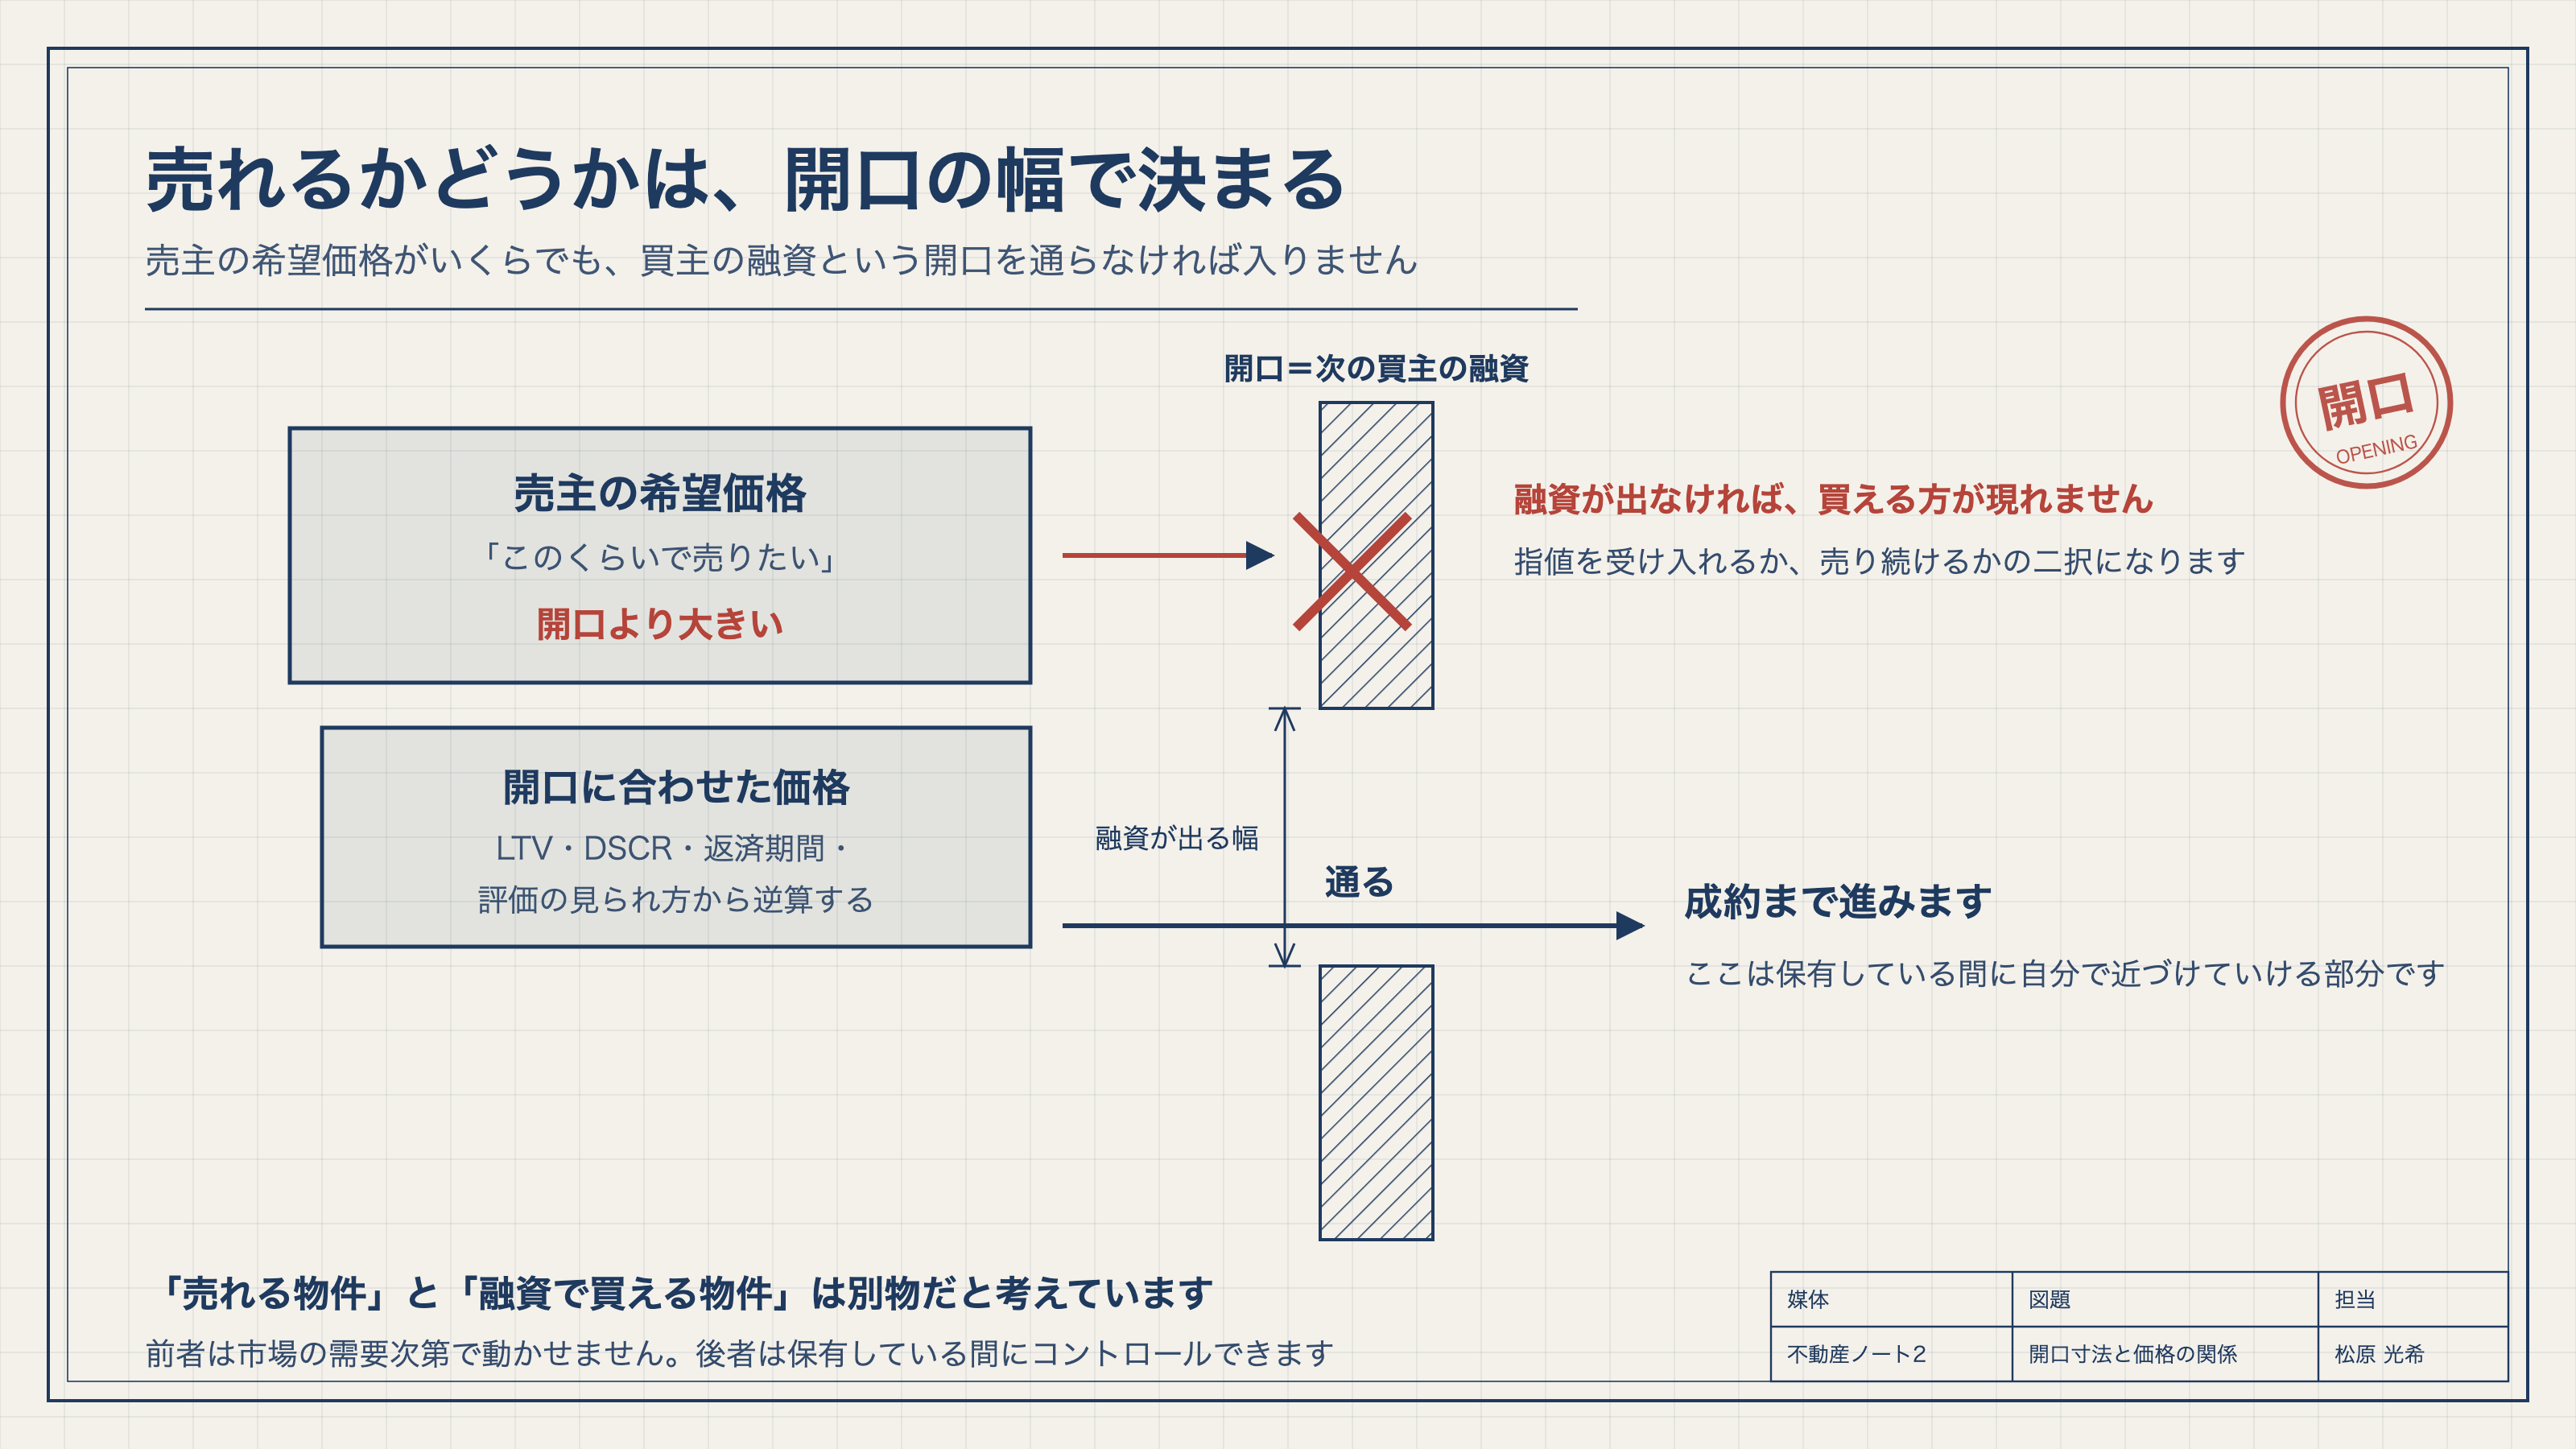
ただ、ご質問への私の答えは「持つ年数では決まりません」になります。売れるかどうかを決めているのは、経過した年数ではありません。そのとき次の買主様が融資を組める状態になっているかどうかです。
しかも、そこは保有している間に自分で近づけていける部分です。
今回は、出口から逆算して保有期間を設計する考え方を、なぜそう考えるのか、何をどの順に進めるのか、いつ売り時を判断するのか、どこでつまずきやすいのかの順にご紹介します。
なぜ「売りたい価格」でなく「買える条件」で決まるのか
まずは、前提からです。
収益物件の売却は、売主の希望価格だけでは決まりません。実際に成立の条件になっているのは、次の買主様が融資を組めるかどうかです。ですので、保有期間の設計は「5年持つか」という時間の管理ではなく、買主様の融資が通りやすい状態を作っていく工程の管理だと考えています。
希望価格が高くても、買主様の側で見られるLTV(物件価格に対する借入の割合)やDSCR(返済に対する余裕の度合い)、返済期間、評価の見られ方に合わなければ、成約までは進みにくくなります。融資が出なければ買える方が現れませんので、指値を受け入れるか、売り続けるかの二択に追い込まれます。
ここで申し上げたいのは、「売れる物件」と「融資で買える物件」は別物だということです。前者は市場の需要次第で、こちらからは動かせません。後者は、保有している間に自分でコントロールできる部分が残っています。
人口が減っていくエリアを長く持つことへの不安も、よくお聞きします。私は、その不安の中身は「将来この物件に融資が付くのか」という一点に集約されると考えています。
結論:保有期間=年数でなく”4工程”で逆算する
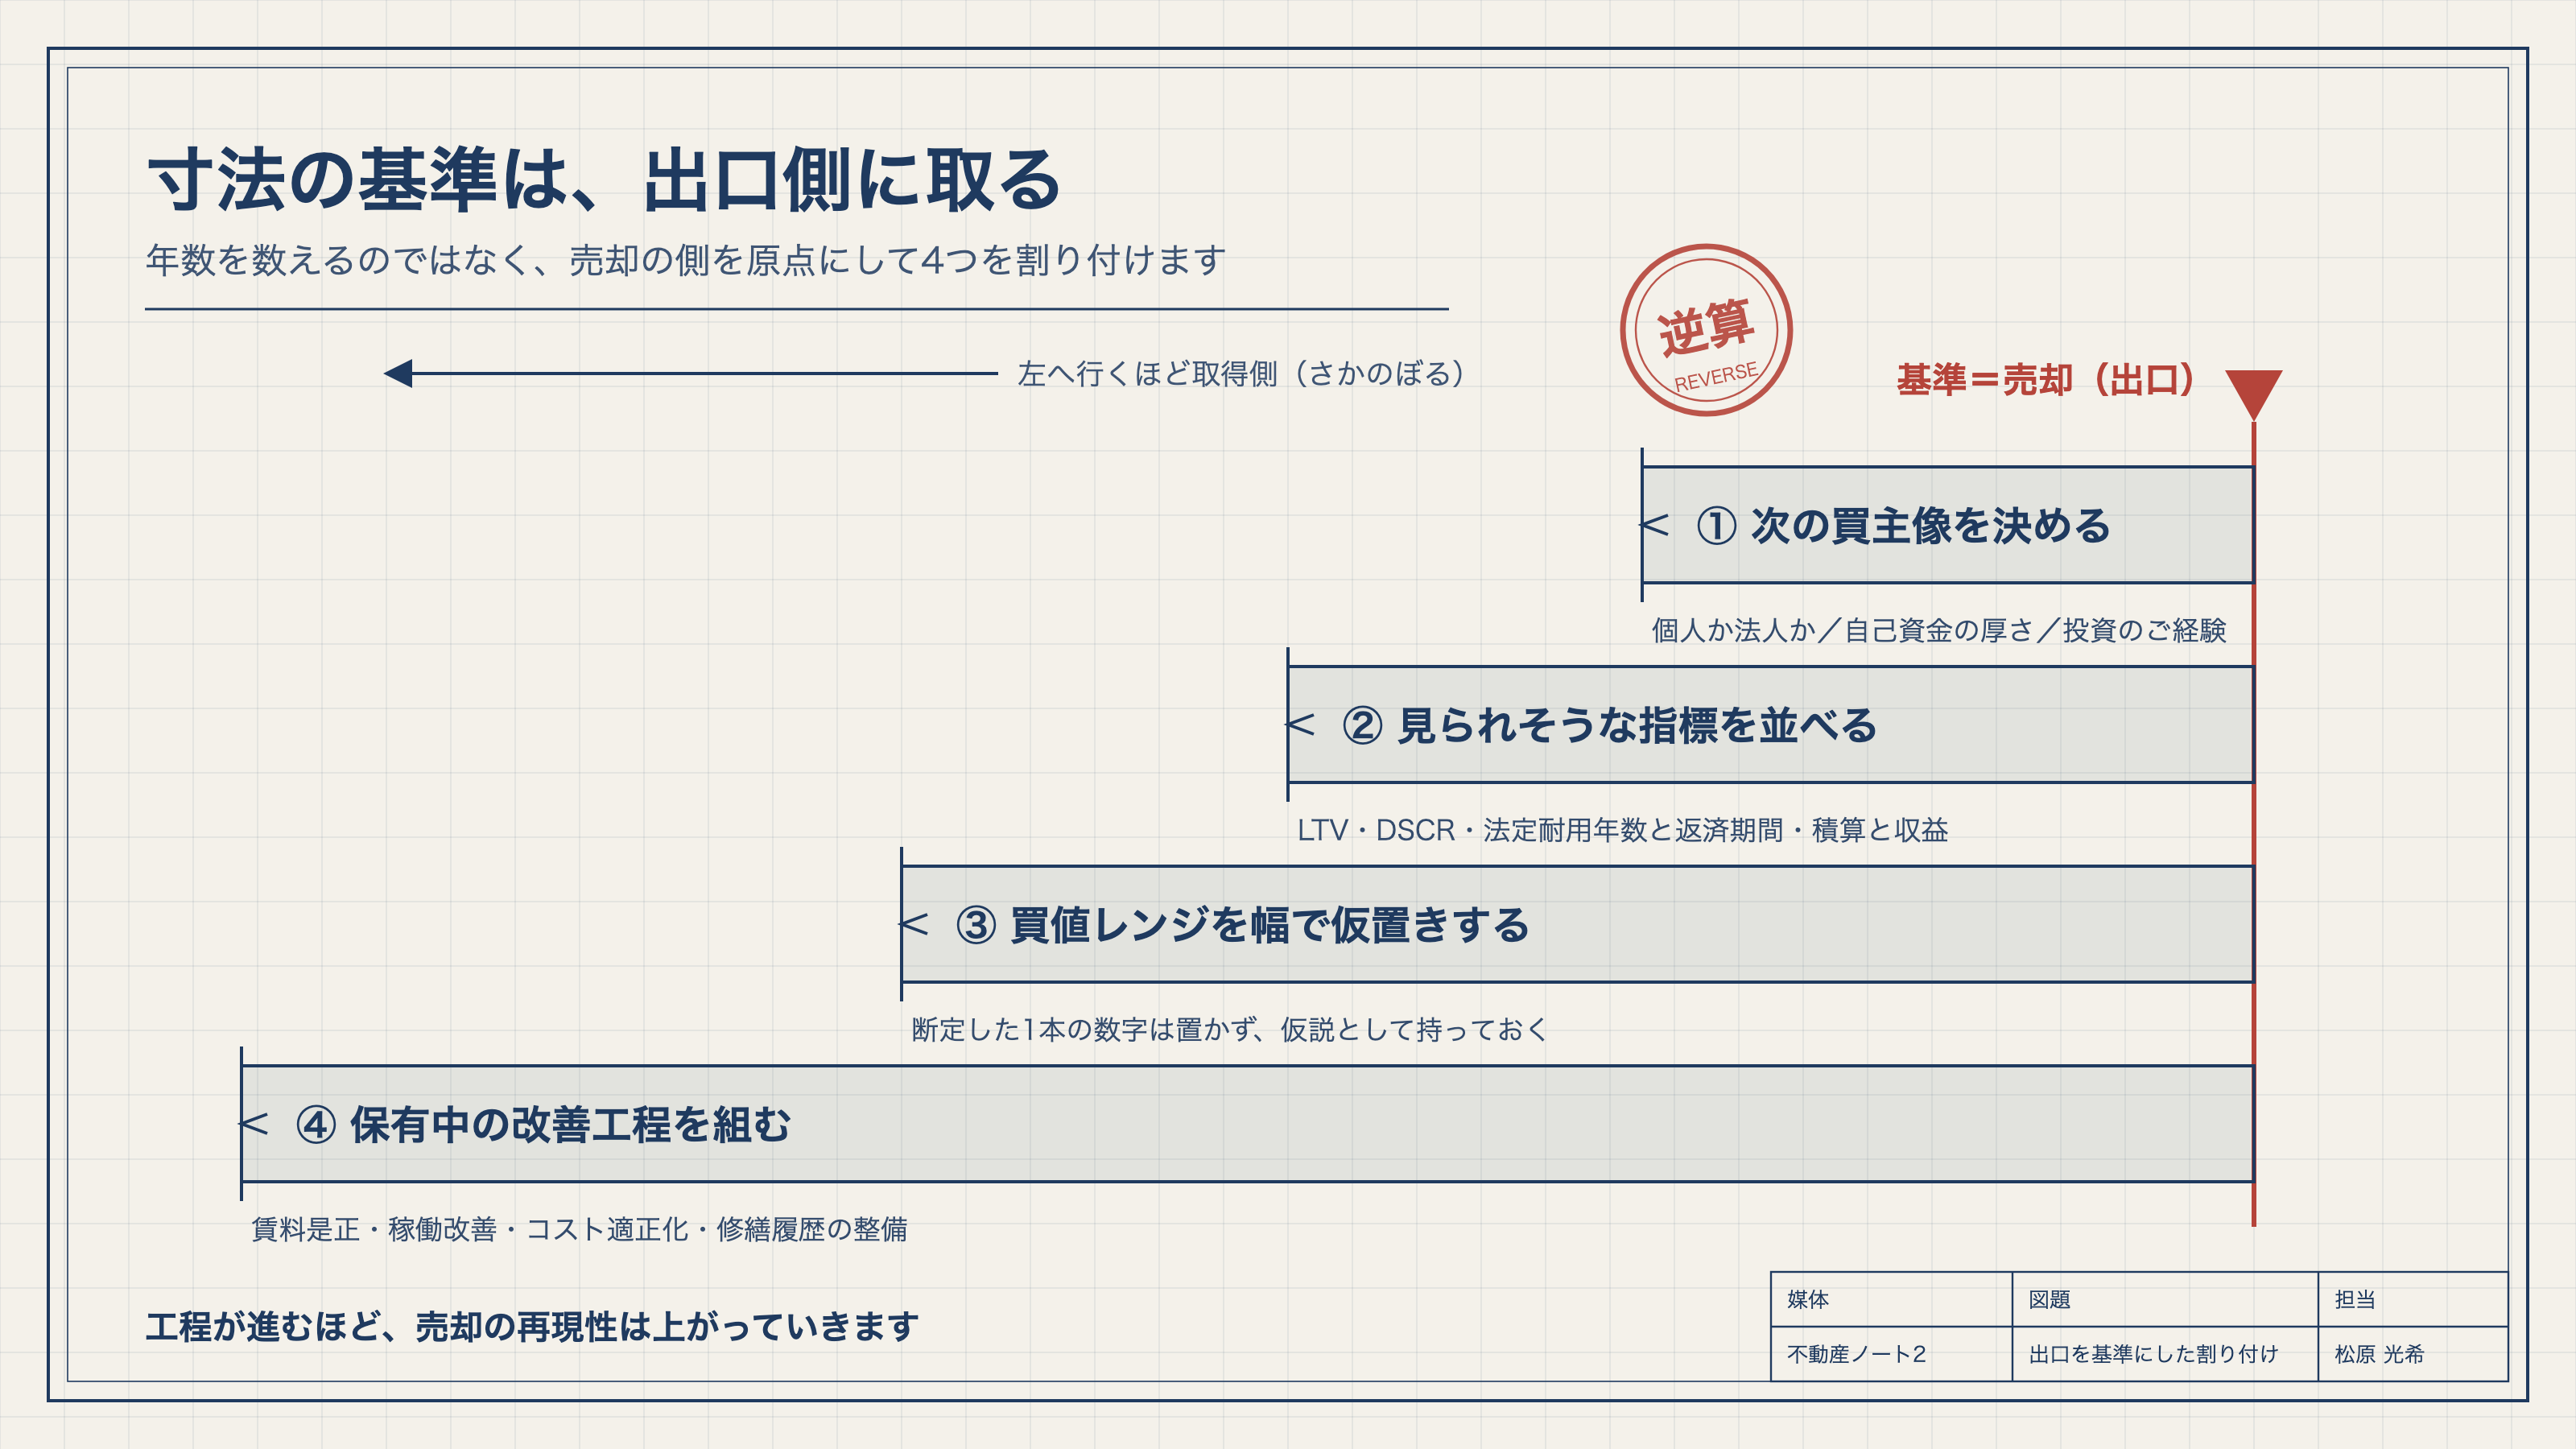
では、何をどの順に進めるのか。次の4工程で考えると再現しやすくなります。
1つめは、次の買主像を決めることです。個人の方か法人か、自己資金がどの程度厚い方か、投資のご経験はあるか。ここを具体的に想定しておかないと、あとの3つが決まりません。
2つめが、その買主様の側で見られそうな指標を並べることです。LTV、DSCR、法定耐用年数と返済期間の関係、積算評価(土地と建物を足した銀行の評価)と収益評価のどちらで見られそうか。このあたりを押さえます。
3つめが、買値のレンジを幅で仮置きすることです。断定した1本の数字は置きません。「このレンジなら買主様の融資が付きやすい」という仮説として持っておきます。
4つめが、保有している間の改善工程を組むことです。賃料の是正、稼働の改善、コストの適正化、そして修繕履歴の整備。この4つを進めます。
この工程が進むほど、売却の再現性は上がっていきます。物件を取得した時点でこの設計を持っておくと、途中で「このまま持ち続けてよいか」を考えるときの判断が、かなり楽になると考えています。
工程を売却判断に接続する
工程が動き始めたら、次は売り時です。
売却時の利回り(キャップレート)は固定値ではありません。市況・金利・物件の状態で動く前提で、定点観測しておきます。見るべき変数は4つです。
NOIの質(一時的なものか、継続性があるか)、修繕の説明がどこまで整っているか、空室率と賃料の安定、そして金利の局面。この4つを、年に1回、あるいは市況が大きく動いたタイミングで見ます。
そのうえでの分岐は、次のようになります。買値のレンジに希望価格が入っていて、改善工程も一巡していれば売却の検討に入ります。レンジの外でも改善の余地が残っているなら、保有を続けて工程を優先します。レンジの外で、かつ改善の余地も薄いのであれば、価格戦略そのものの見直しに入ります。
よくある失敗パターン(5年保有だけで正解は決まらない)
最後に、実際によく見るつまずき方です。
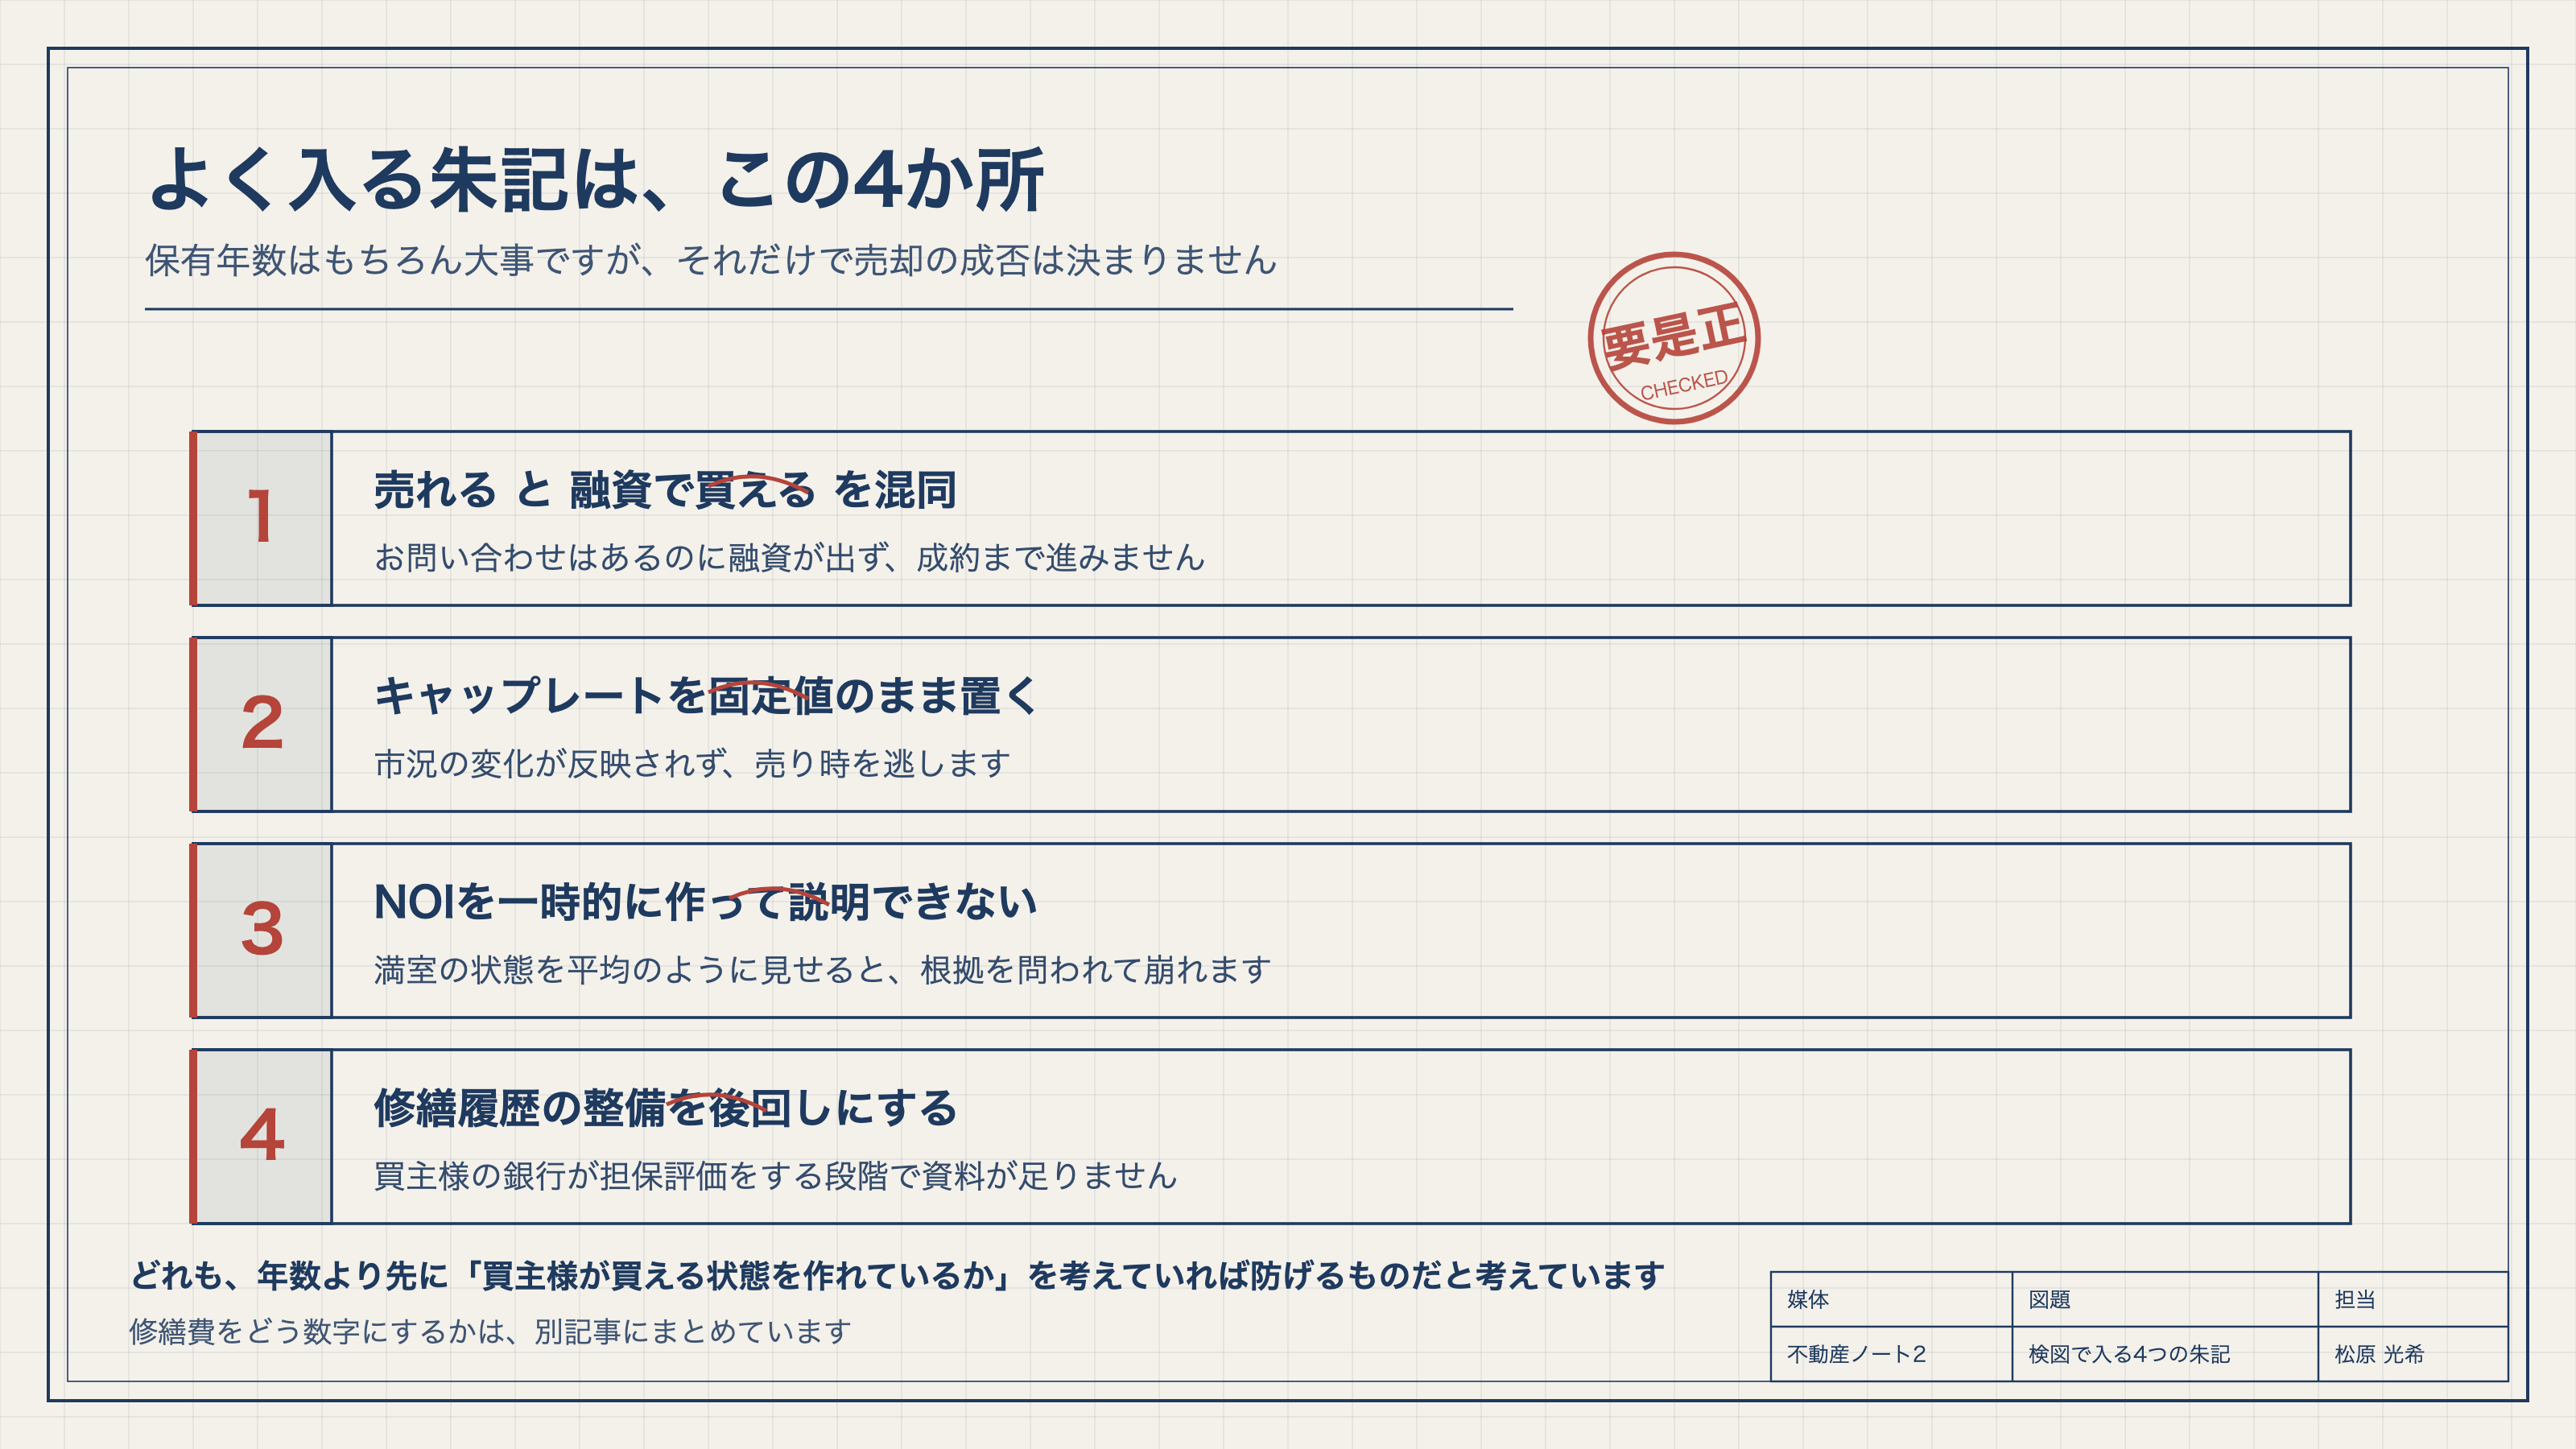
保有年数はもちろん重要ですが、それだけで売却の成否が決まるわけではありません。典型的なものが4つあります。
1つめは、「売れる」と「融資で買える」を混同してしまうことです。お問い合わせはあるのに融資が出ず、成約まで進みません。2つめは、キャップレートを固定値のまま置き続けてしまうことです。市況の変化が反映されず、売り時を逃します。
3つめは、NOIを一時的に作ってしまい、説明ができなくなることです。たまたま満室になった状態を平均のように見せると、根拠を問われたところで崩れます。4つめが、修繕履歴の整備を後回しにすることです。買主様の銀行が担保評価をする段階で資料が足りず、評価が伸びません。
どれも、年数より先に「買主様が買える状態を作れているか」を考えていれば、前もって防げるものだと考えています。なお、修繕費をどう数字にしていくかは将来修繕費の数字化(外壁/屋上/配管)にまとめていますので、あわせてご覧ください。
高利回りの地方RCがなぜ出口で止まるのかは高利回り地方RC、それでも売れない理由|「利回り14%」の罠と出口の真実に、商業系の物件を持つときの見方は「飲みに行ける距離」のビルを買う:成熟投資家が商業系OC物件へシフトする理由に、法人ごと引き継ぐという別ルートの出口は不動産保有法人の株式譲渡(M&A)による出口設計にまとめていますので、あわせてご覧ください。
投資物件は「いくらで買うか」だけでなく、「いつ・誰に売るか」まで考えて購入することが大切です。
私自身も物件をご紹介する際は、現在の融資条件だけでなく、将来売却する際に次の買主様が融資を利用しやすいかという視点も意識しています。
購入時から出口戦略を考えておくことが、長期的に安定した資産運用につながると考えています。
売却の再現性は、希望価格ではなく「買主様の融資が通る条件」に合わせて設計することで高まります。
保有期間は年数で管理するより、買主像 → 指標 → 買値レンジ → 改善工程の4つで逆算するほうが動きやすくなります。この型を持っておくと、売るかどうかの判断が感覚のものから、見て確かめられるものに変わると考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 日本銀行「Monetary Policy Releases 2025」
- [2] 中央不動産鑑定所 用語集「DSCR」
- [3] 中央不動産鑑定所 用語集「LTV」
- [4] 大和ハウス総研コラム「キャップレートの動向」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら