こんにちは。BANYUの松原です。
物件をご紹介する際、私は利回りだけでなく、容積率や建ぺい率、再建築可否に加え、特に高低差を重要視して調査しています。
資料上は「再建築可能」と記載されていても、高低差や擁壁の状況によっては、実際には建築計画が難しくなったり、想定以上の造成費用がかかったりするケースもあります。
こうした項目は普段あまり意識されないかもしれませんが、融資や将来の資産価値にも影響する重要なポイントです。
今回は、物件調査で特に確認しておきたい内容について解説します。
- 容積/建蔽と再建築可否は、物件の良し悪しより先に融資と出口を止めます
- 怖いのは「違反かどうか」ではなく「後から分かる」ことです。審査の途中で資料請求が連鎖し、時間切れになります
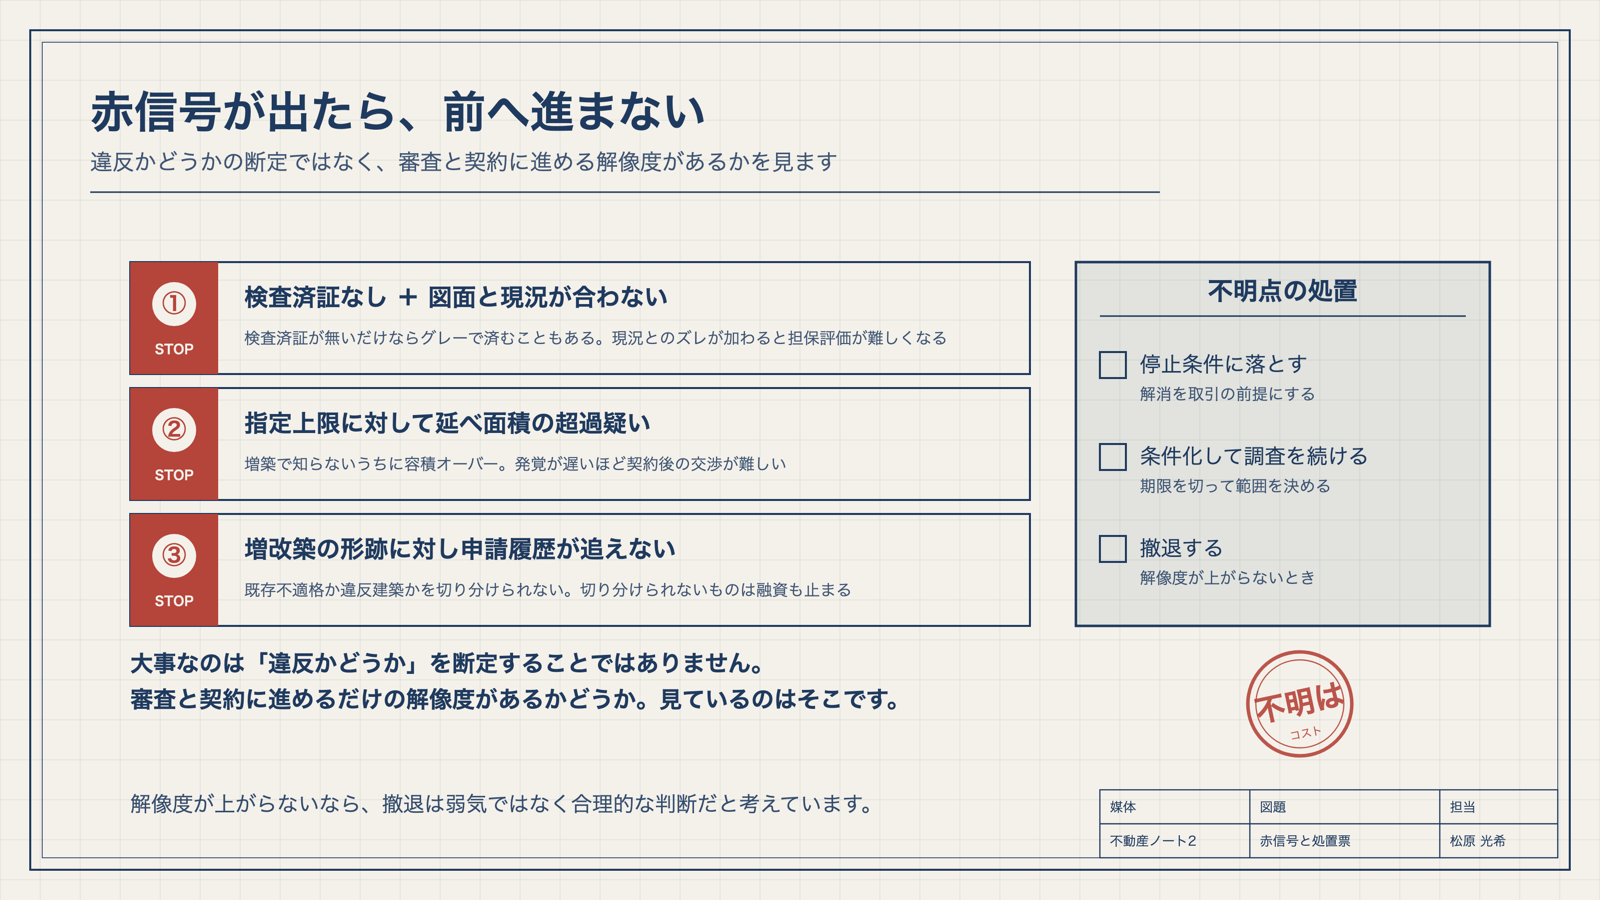
- 赤信号は3つ。検査済証なし+図面と現況のズレ、延べ面積の超過疑い、増改築の形跡に対して申請履歴が追えないこと
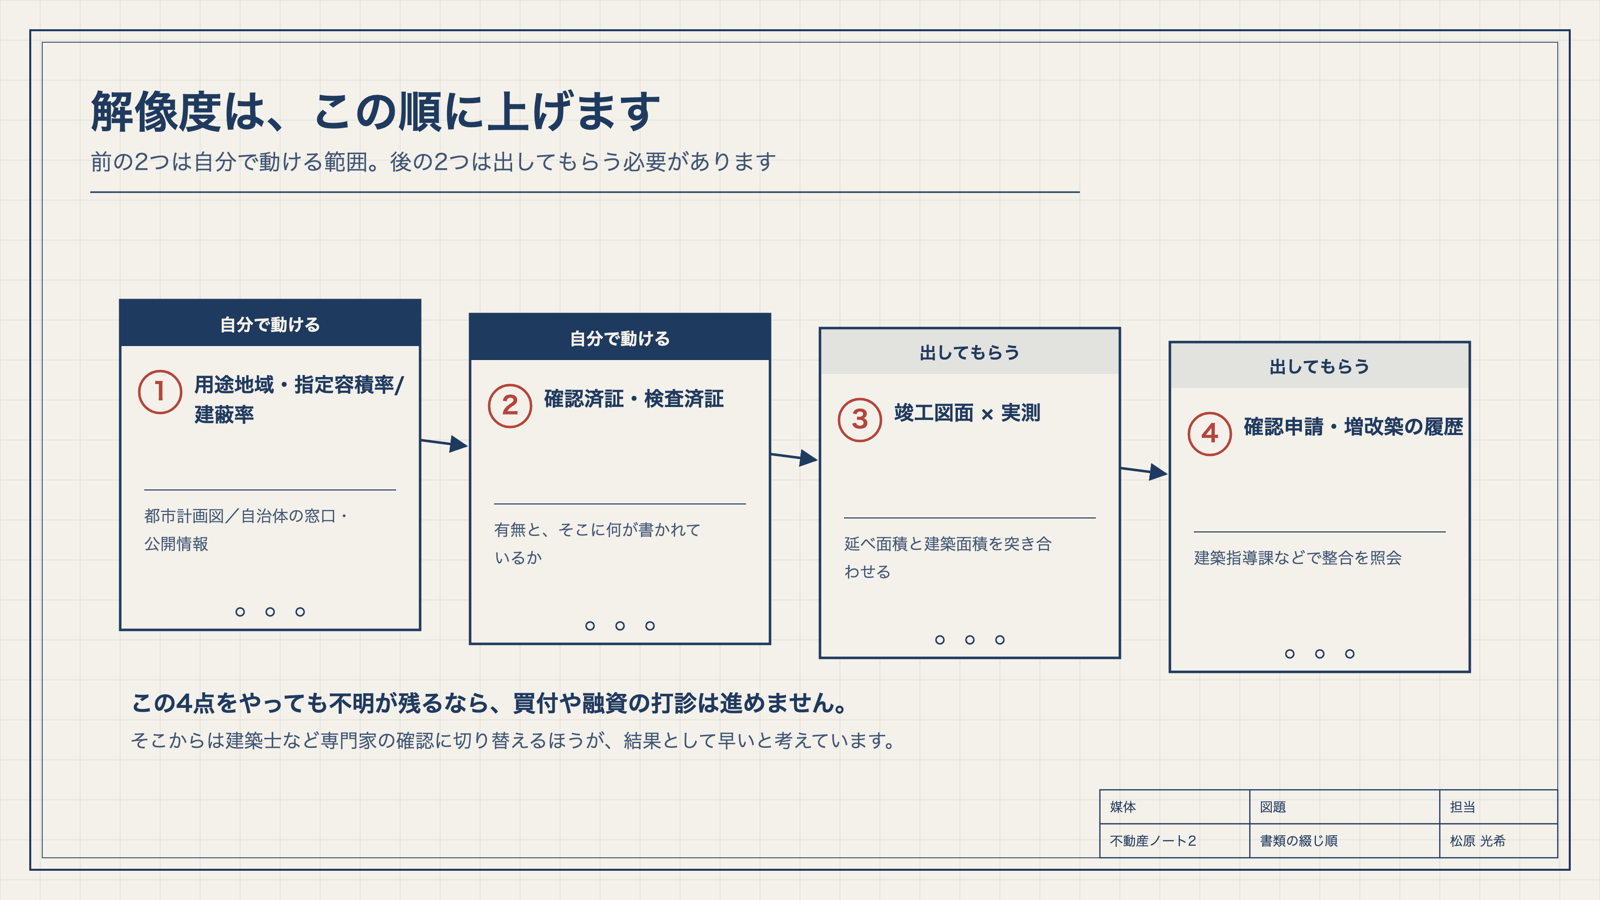
- 解像度は4ステップで上げます。用途地域 → 確認済証・検査済証 → 図面と実測の突き合わせ → 建築指導課で履歴照会
- 見つけた論点は値引きカードではなく、停止条件として契約に書きます
「再建築可能と書いてありますが、これは大丈夫でしょうか。」
資料を見ながら、このご質問をいただくことがあります。
正直に申し上げると、資料に書いてあるかどうかで判断はできません。私が見ているのは、その記載を裏づける資料が揃っているかどうかです。
そして厄介なのは、ここが曖昧なまま進んでしまうと、止まるのが融資審査の途中だという点です。買付を入れて、書類を集めて、いよいよという段になってから資料請求が連鎖する。その間に物件を取り逃がすこともあります。
今回は、容積/建蔽と再建築可否をどう見るかを、なぜ最優先なのか、どこで止まるべきか、どう調べるか、契約にどう落とすかの順にお話しします。
なぜ「容積/建蔽」「再建築可否」はDD最優先なのか
まずは、なぜこの2つを先に見るのかからです。
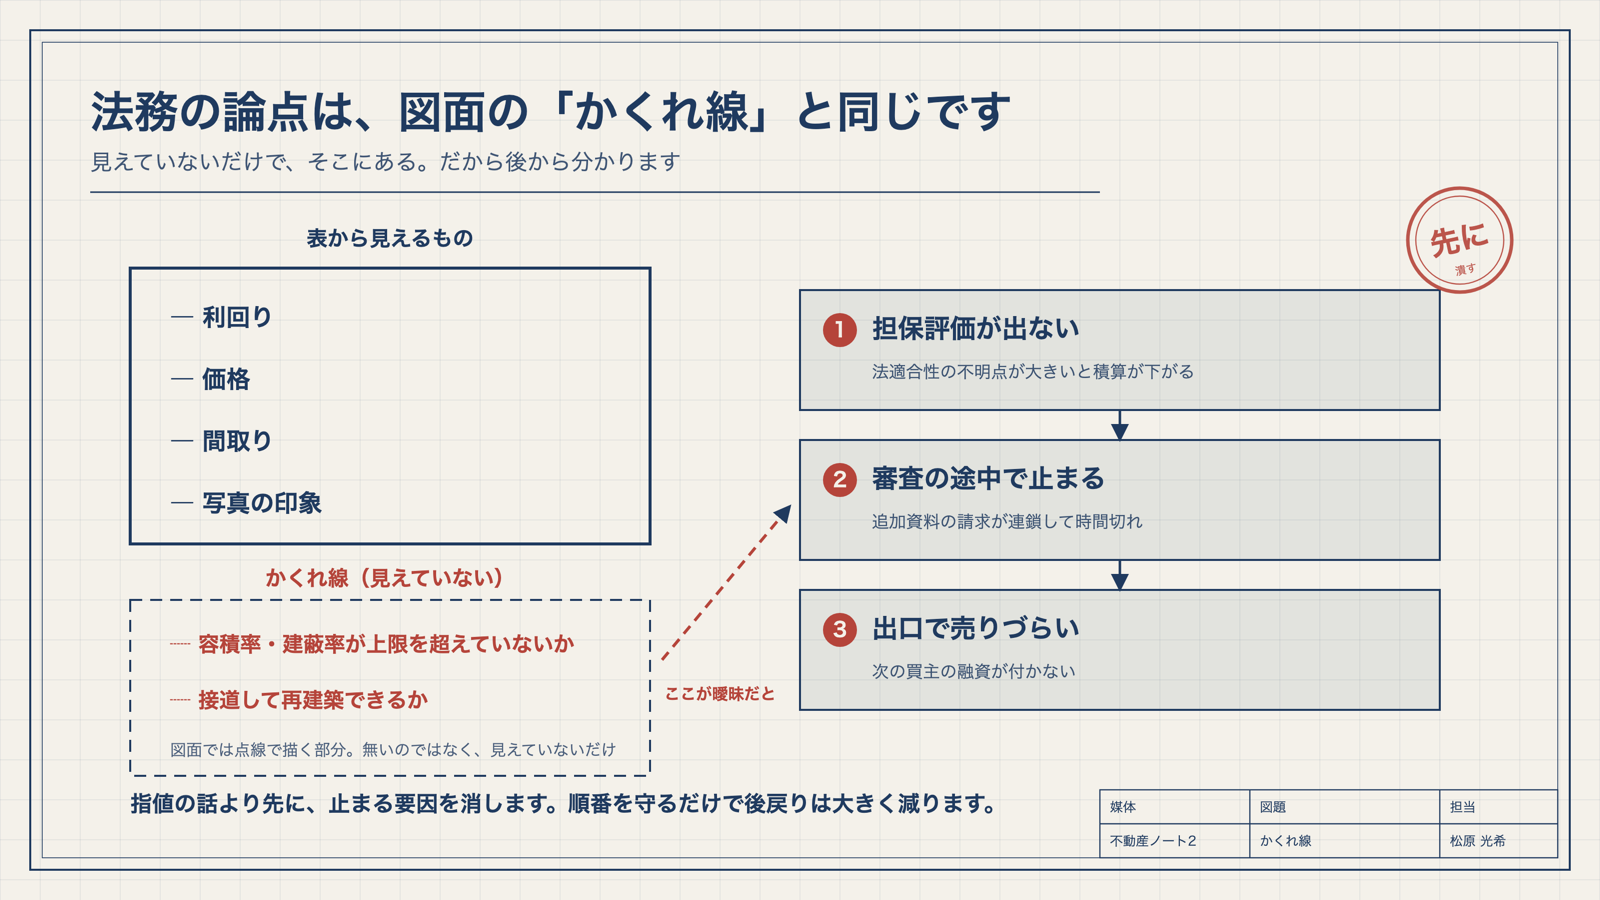
物理的には良く見える物件でも、法務の論点が曖昧なまま進めると、融資審査で止まりやすく、出口でも売りづらくなります。怖いのは、それが後から分かることです。
止まり方は3つあります。
ひとつは、担保評価が出しにくくなること。法適合性の不明点が大きいと、積算評価が下がります。ふたつめは、審査の途中で追加資料の請求が連鎖し、時間切れになること。これは物件そのものの取り逃がしにつながります。そして3つめが、将来の売却時に、買い手側の融資が付きにくくなることです。次の買主が銀行審査で詰まれば、こちらの出口も詰まります。
私は、DDの順番は「魅力の確認」より先に「止まる要因の除去」だと考えています。順番を守るだけで、後戻りの手間は大きく減ります。
ここに私がもう一つ加えているのが高低差です。書面上は再建築可能でも、高低差や擁壁の状態によっては、崖条例や深基礎の話が出てきて建築計画そのものが重くなります。出口で買い手が限られる条件を避けたい、というご相談は実際に多くいただきます。
まず結論:不明のまま前進しない(赤信号3つ)
では、どこで止まるか。次の3つが出たら前へ進みません。
赤信号① 検査済証なし+図面と現況が合わない 検査済証がないこと自体はグレーで済む場合もあります。ただ、そこに現況とのズレが加わると、銀行が担保として評価しにくくなります。
赤信号② 用途地域の指定上限に対して延べ面積が超過している疑い 増築などで知らないうちに容積オーバーになっている例は珍しくありません。発覚が遅れるほど、契約後の交渉は難しくなります。
赤信号③ 増改築の形跡があるのに確認申請の履歴が追えない 申請なしに改築されていると、既存不適格なのか違反建築なのかを切り分けられません。切り分けられないものは、融資の判断も止まります。
ここで大事なのは、違反かどうかを断定することではありません。審査と契約に進めるだけの解像度があるかどうか。私が見ているのはそこです。
当たりをつける資料ルート(最短4ステップ)
止まる基準が決まったら、解像度を上げにいきます。
最短は次の順番です。まず用途地域と指定容積率・建蔽率を見ます(都市計画図や自治体の窓口、公開情報で足ります)。次に確認済証・検査済証の有無と、そこに何が書かれているかを見ます。3つめが竣工図面と実測の突き合わせで、延べ面積と建築面積を照らします。最後に建築指導課などで、確認申請の履歴と増改築の履歴が整合しているかを照会します。
最初の2つはご自身で動ける範囲です。3つめと4つめは、物件オーナーや仲介業者から資料を出してもらう必要が出てきます。
この4点をやっても不明が残るなら、買付や融資の打診は進めません。そこからは建築士など専門家の確認に切り替えるのが、結果として早いと考えています。
DD→交渉/契約へ:停止条件・条件化・撤退の型
最後に、見つけた論点を契約にどう落とすかです。
ここは価格交渉より先に、契約上の守りを設計します。不明な法務の論点を値引きのカードにはしません。停止条件として扱う。これが実務の型です。
解像度が上がる見込みがあるなら、買付を条件化して、確認が終わるまで前進しない。上がらないなら、白紙解除か撤退を優先する。時間の制約が厳しいなら、早めに降りることも含めて考えて、機会損失を抑える。
「不明」を放置することは、それ自体がコストです。解像度が上がらないのであれば、撤退は弱気ではなく合理的な判断だと私は考えています。
なお、DD全体をどう組み立てるか(物理・法務・契約の3層をどう回すか)はDD(デューデリジェンス)完全チェックにまとめています。本記事はその法務パートを掘り下げたものです。
登記の地番や測量図のズレを契約前にどう確かめるかは表示登記の地番ズレ・未更新・測量図誤記が取引を壊す理由と、契約前に動くべきチェック順序にまとめていますので、あわせてご覧ください。
お客様へ物件をご紹介する際は、役所調査や資料確認だけでなく、必ず現地も確認するようにしています。
図面や概要書では問題がないように見えても、高低差や擁壁、周辺環境などは現地で初めて分かることも少なくありません。
こうした点は融資や将来の建替え、売却時にも影響する可能性がありますので、物件の魅力だけでなくリスクも含めてご説明することを心掛けています。
容積/建蔽と再建築可否は、物件の魅力より先に融資と出口を止める境界の論点です。
不明のまま前進せず、4つのステップで解像度を上げる。上がるなら条件化し、上がらないなら降りる。
この型を持っているだけで、審査の途中で止まることと時間切れのリスクは大きく減らせると考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] e-Gov法令検索「建築基準法(昭和25年法律第201号)」
- [2] 国土交通省関連解説(検査済証のない建築物ガイドライン背景)
- [3] Lawzilla「建築基準法 第53条(建蔽率)」
- [4] LIFULL HOME’S Business「建築基準法の接道義務」
- [5] かしプロ「建築基準法42条・43条の解説」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら