こんにちは。BANYUの松原です。
収益不動産を購入する際、利回りや価格、融資条件に目が行きがちですが、登記内容と現況が一致しているかという確認も非常に重要です。
実際に、増築部分が未登記であったり、図面と現況に相違があったりすることで、融資や取引に影響するケースがあります。
今回は、契約前に確認しておきたい登記や図面、現況のチェックポイントについてご紹介します。
- 地番・家屋番号・住居表示は別のシステムです。混同すると、調査の入口からズレます
- 増築が未登記だと抵当権を設定できません。融資の前提そのものが崩れます
- 公図は明治の地租改正に由来する古い図面です。「図面があるから合っている」とは限りません
- 差異はA・B・Cの3段階に仕分けます。追加説明で足りる/是正が必要/調査が必要
「登記は見ていますので、大丈夫だと思います。」
ご購入の検討中に、こうおっしゃる方がいらっしゃいます。
ただ、私が確かめているのは登記簿の中身だけではありません。登記と、図面と、現地が揃っているかどうかです。
というのも、この3つのどこかがズレていると、決済の直前で止まるからです。増築した部分が登記されていない。図面と現況の面積が違う。こういう話は、契約の前なら手が打てますが、直前に出てくると打つ手が限られます。
以前、決済までに隣地の所有者から承諾を取りに動いた案件がありました。権利まわりの書類は、揃うまでに時間がかかります。だから早めに動きます。
今回は、何と何を照らし合わせるのか、その順番をご紹介します。
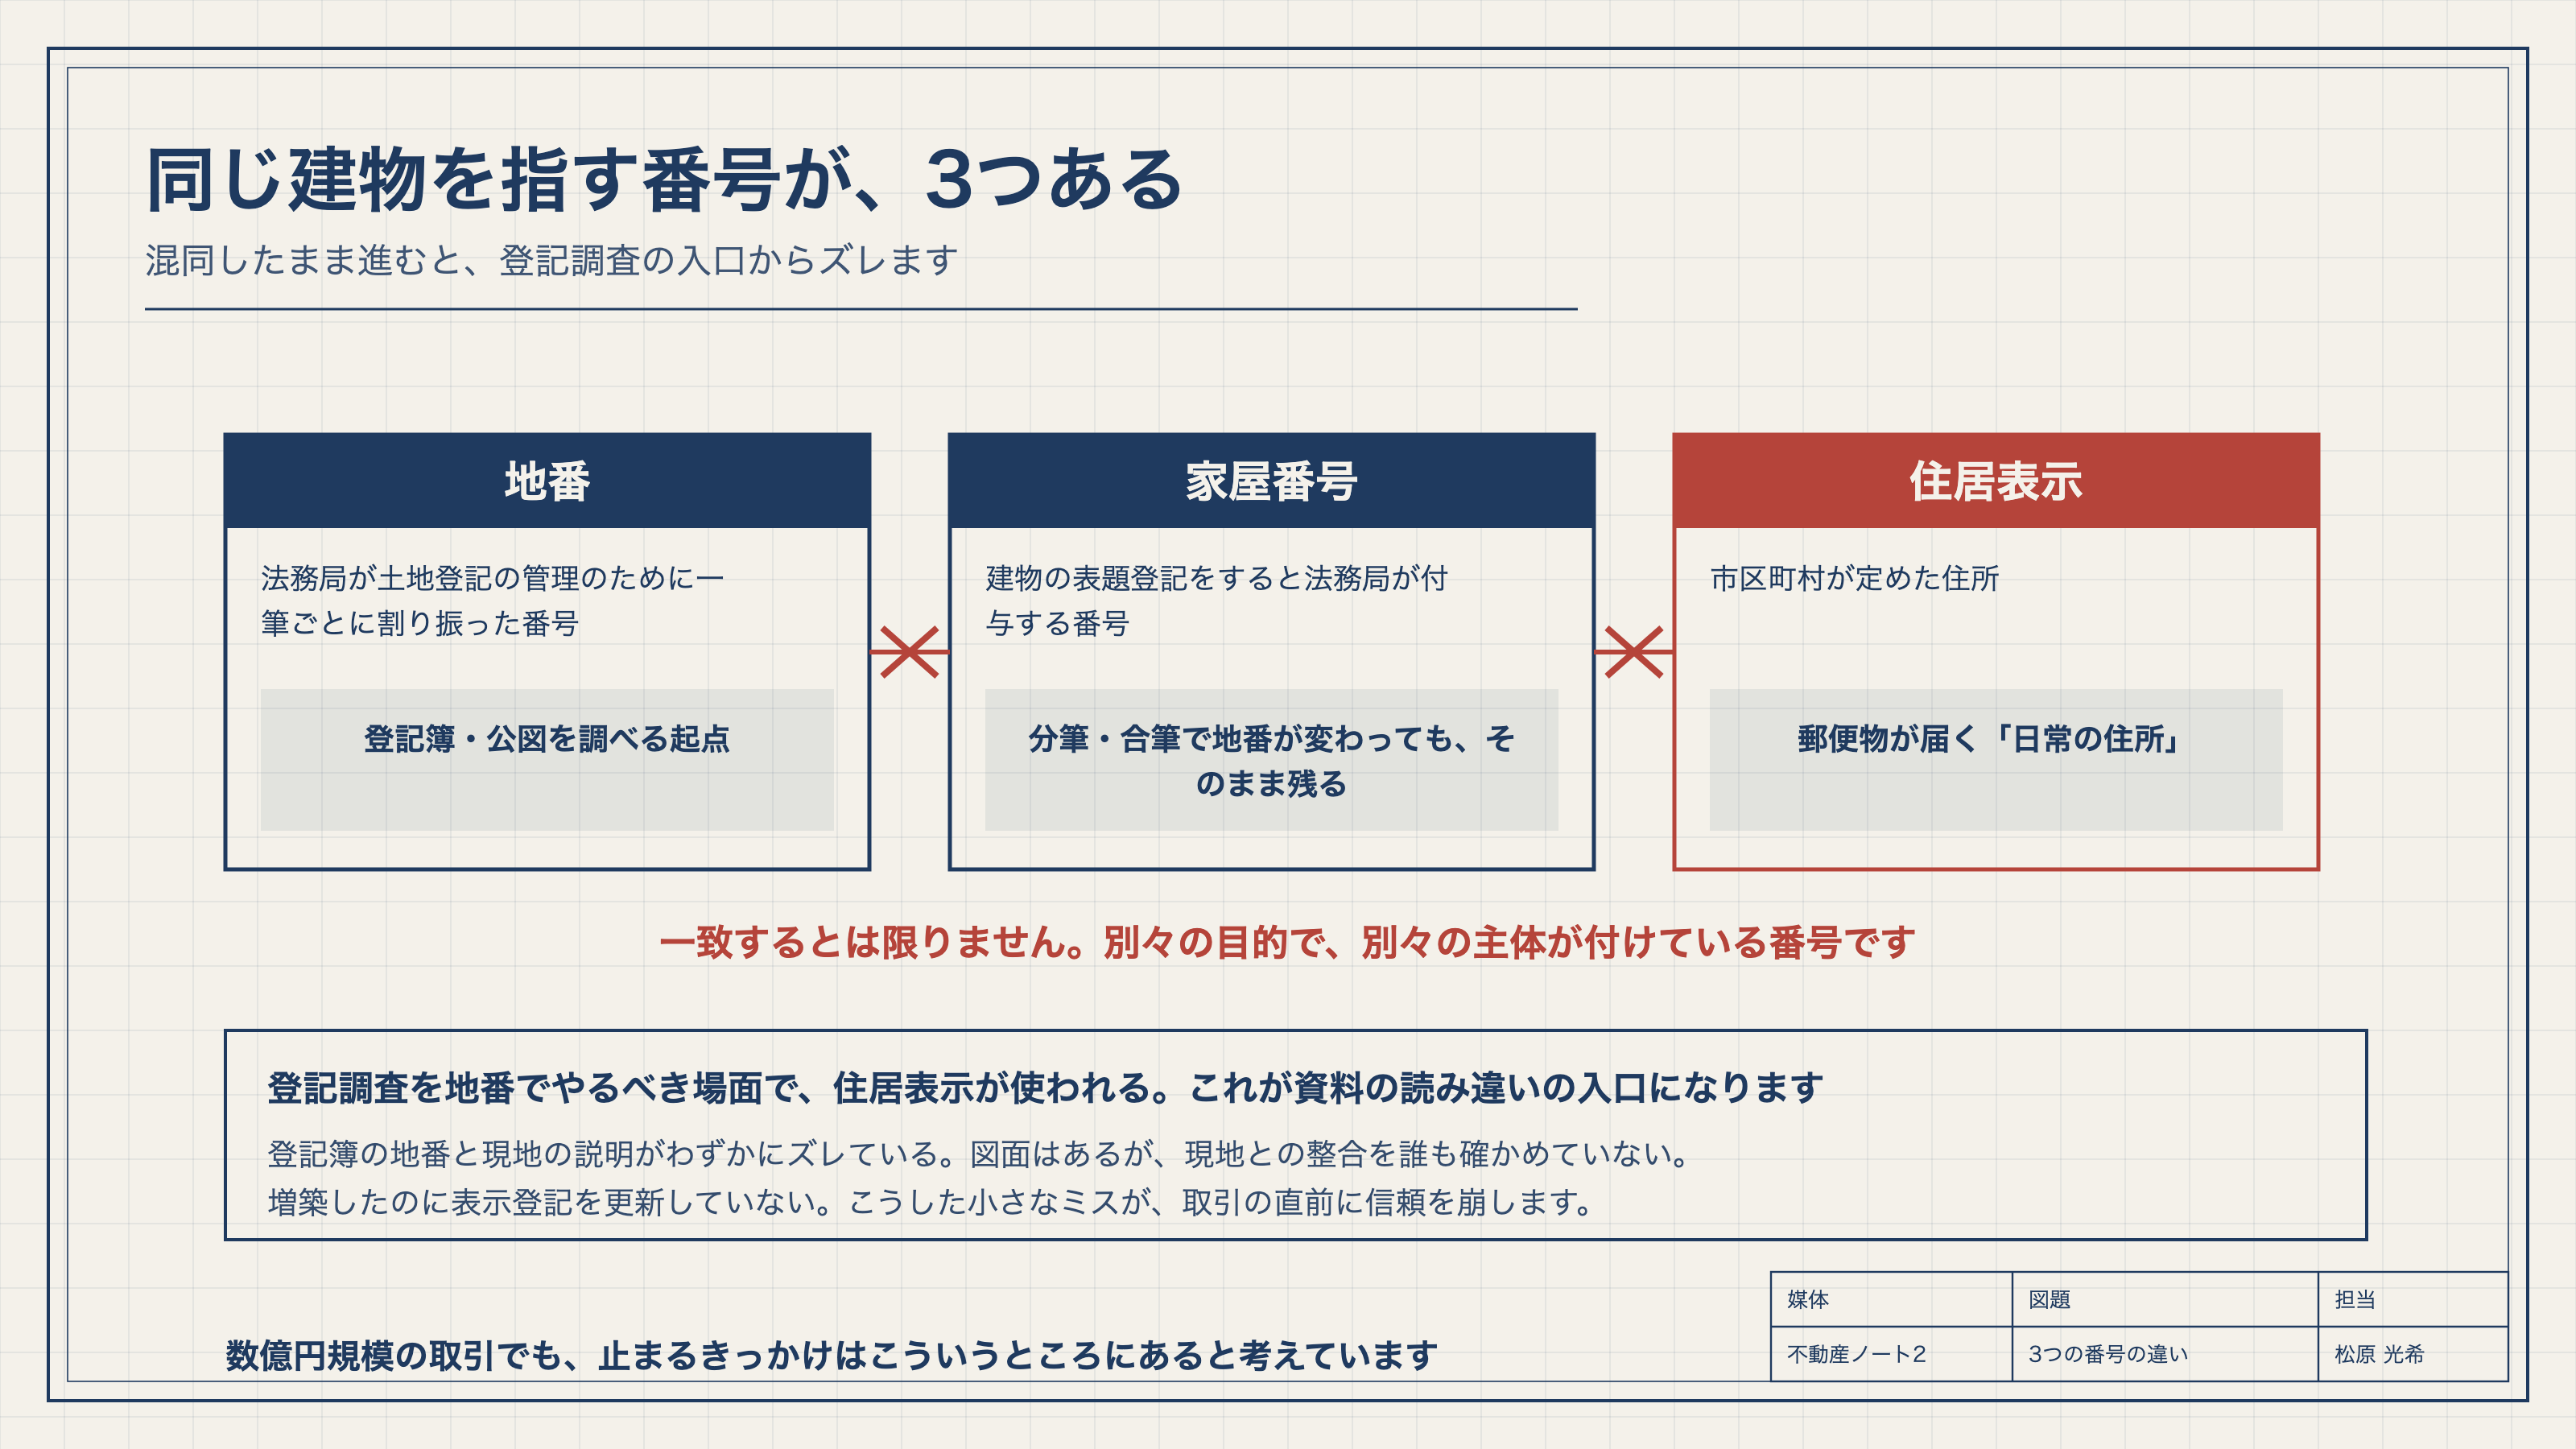
地番・家屋番号・住居表示。三つを混同すると、調査の入口で躓く
まずは、番号の話からです。ここが最初のつまずきどころです。
登記簿の地番と現地の説明がわずかにズレている。図面はあるが、現地との整合を誰も確かめていない。増築したのに表示登記を更新していない。こうした小さなミスが、数億円規模の取引の直前に信頼を崩し、銀行の担保評価が止まるきっかけになることがあります。
不動産を特定するときに使う番号は、大きく3種類あります。
地番は、法務局が土地登記の管理のために一筆ごとに割り振った番号です。登記簿や公図を調べるときの起点になります。
家屋番号は、建物の表題登記をすると法務局が付与するものです。土地の分筆・合筆が行われると地番は変わりますが、家屋番号はそのまま残ります。両者が一致しないケースも多くあります。
住居表示は、市区町村が定めた住所です。郵便物が届く「日常の住所」ですね。
この3つを混同したまま取引が進むと、登記調査を地番でやるべき場面で住居表示が使われるなど、資料の読み違いが起きやすくなります。
登記情報と現地・図面がズレると、何が起きるのか
次に、ズレたときに何が起きるかです。
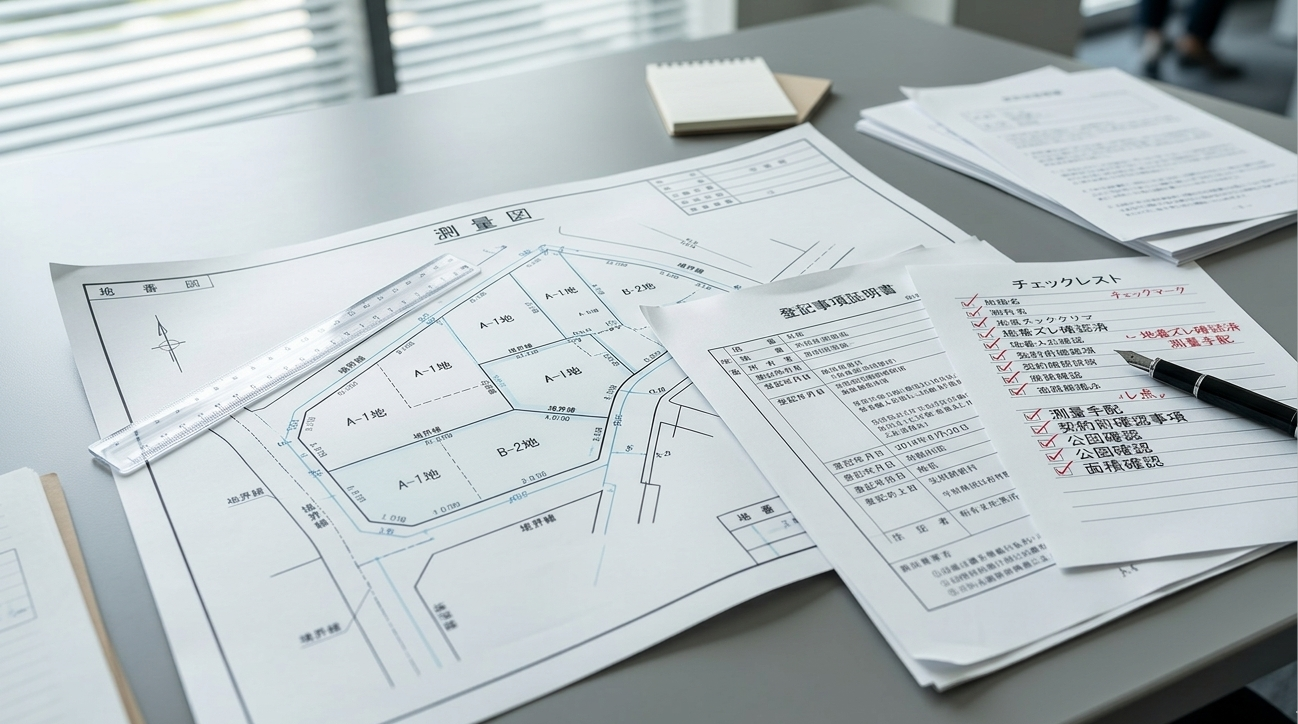
不動産の物理情報は、登記事項証明書(表題部)・公図・地積測量図・建物図面・現地の5つが、相互に整合していることが前提とされます。
増築・改築などで建物の登記事項に変更があった場合、建物所有者は1か月以内に建物表題変更登記を申請する義務があります(不動産登記法第51条)。これが更新されていないと、登記上の面積と現地の面積が違う状態が続きます。
増築部分が未登記だと分かった場合、多くの金融機関は現況と登記記録を一致させるよう求めます。表題変更登記が未了のまま売買が進むと、融資の前提が崩れます。
そして公図です。これは明治時代の地租改正に由来する古い図面で、縮尺や精度が現地と一致しないことがあります。「図面があるから整合している」という前提で確認を省くと、落とし穴になります。
銀行が担保評価で登記と現物の整合を重視する理由
では、なぜ銀行はここまで見るのか。
理由は、担保の換価価値を正確に把握するためです。「担保にとる物件が、登記簿上の内容どおりに存在している」ことが、評価の前提になります。
建物の増築部分が未登記の状態では、抵当権設定登記ができません。融資の前提そのものが崩れます。
私が気をつけているのは、ここが発覚するタイミングです。問題の実質的な大きさより、信頼の損失のほうが大きくなることがあるからです。契約の直前に出てきた話は、それだけで全体の進行を止めます。
なお、審査の基準・必要資料・対応方針は金融機関や担当者、案件の特性によって異なります。個別の事前確認が重要だと考えています。
契約前に動くべきチェック順序。資料・照合・仕分け・先手
最後に、順番です。4ステップで動きます。
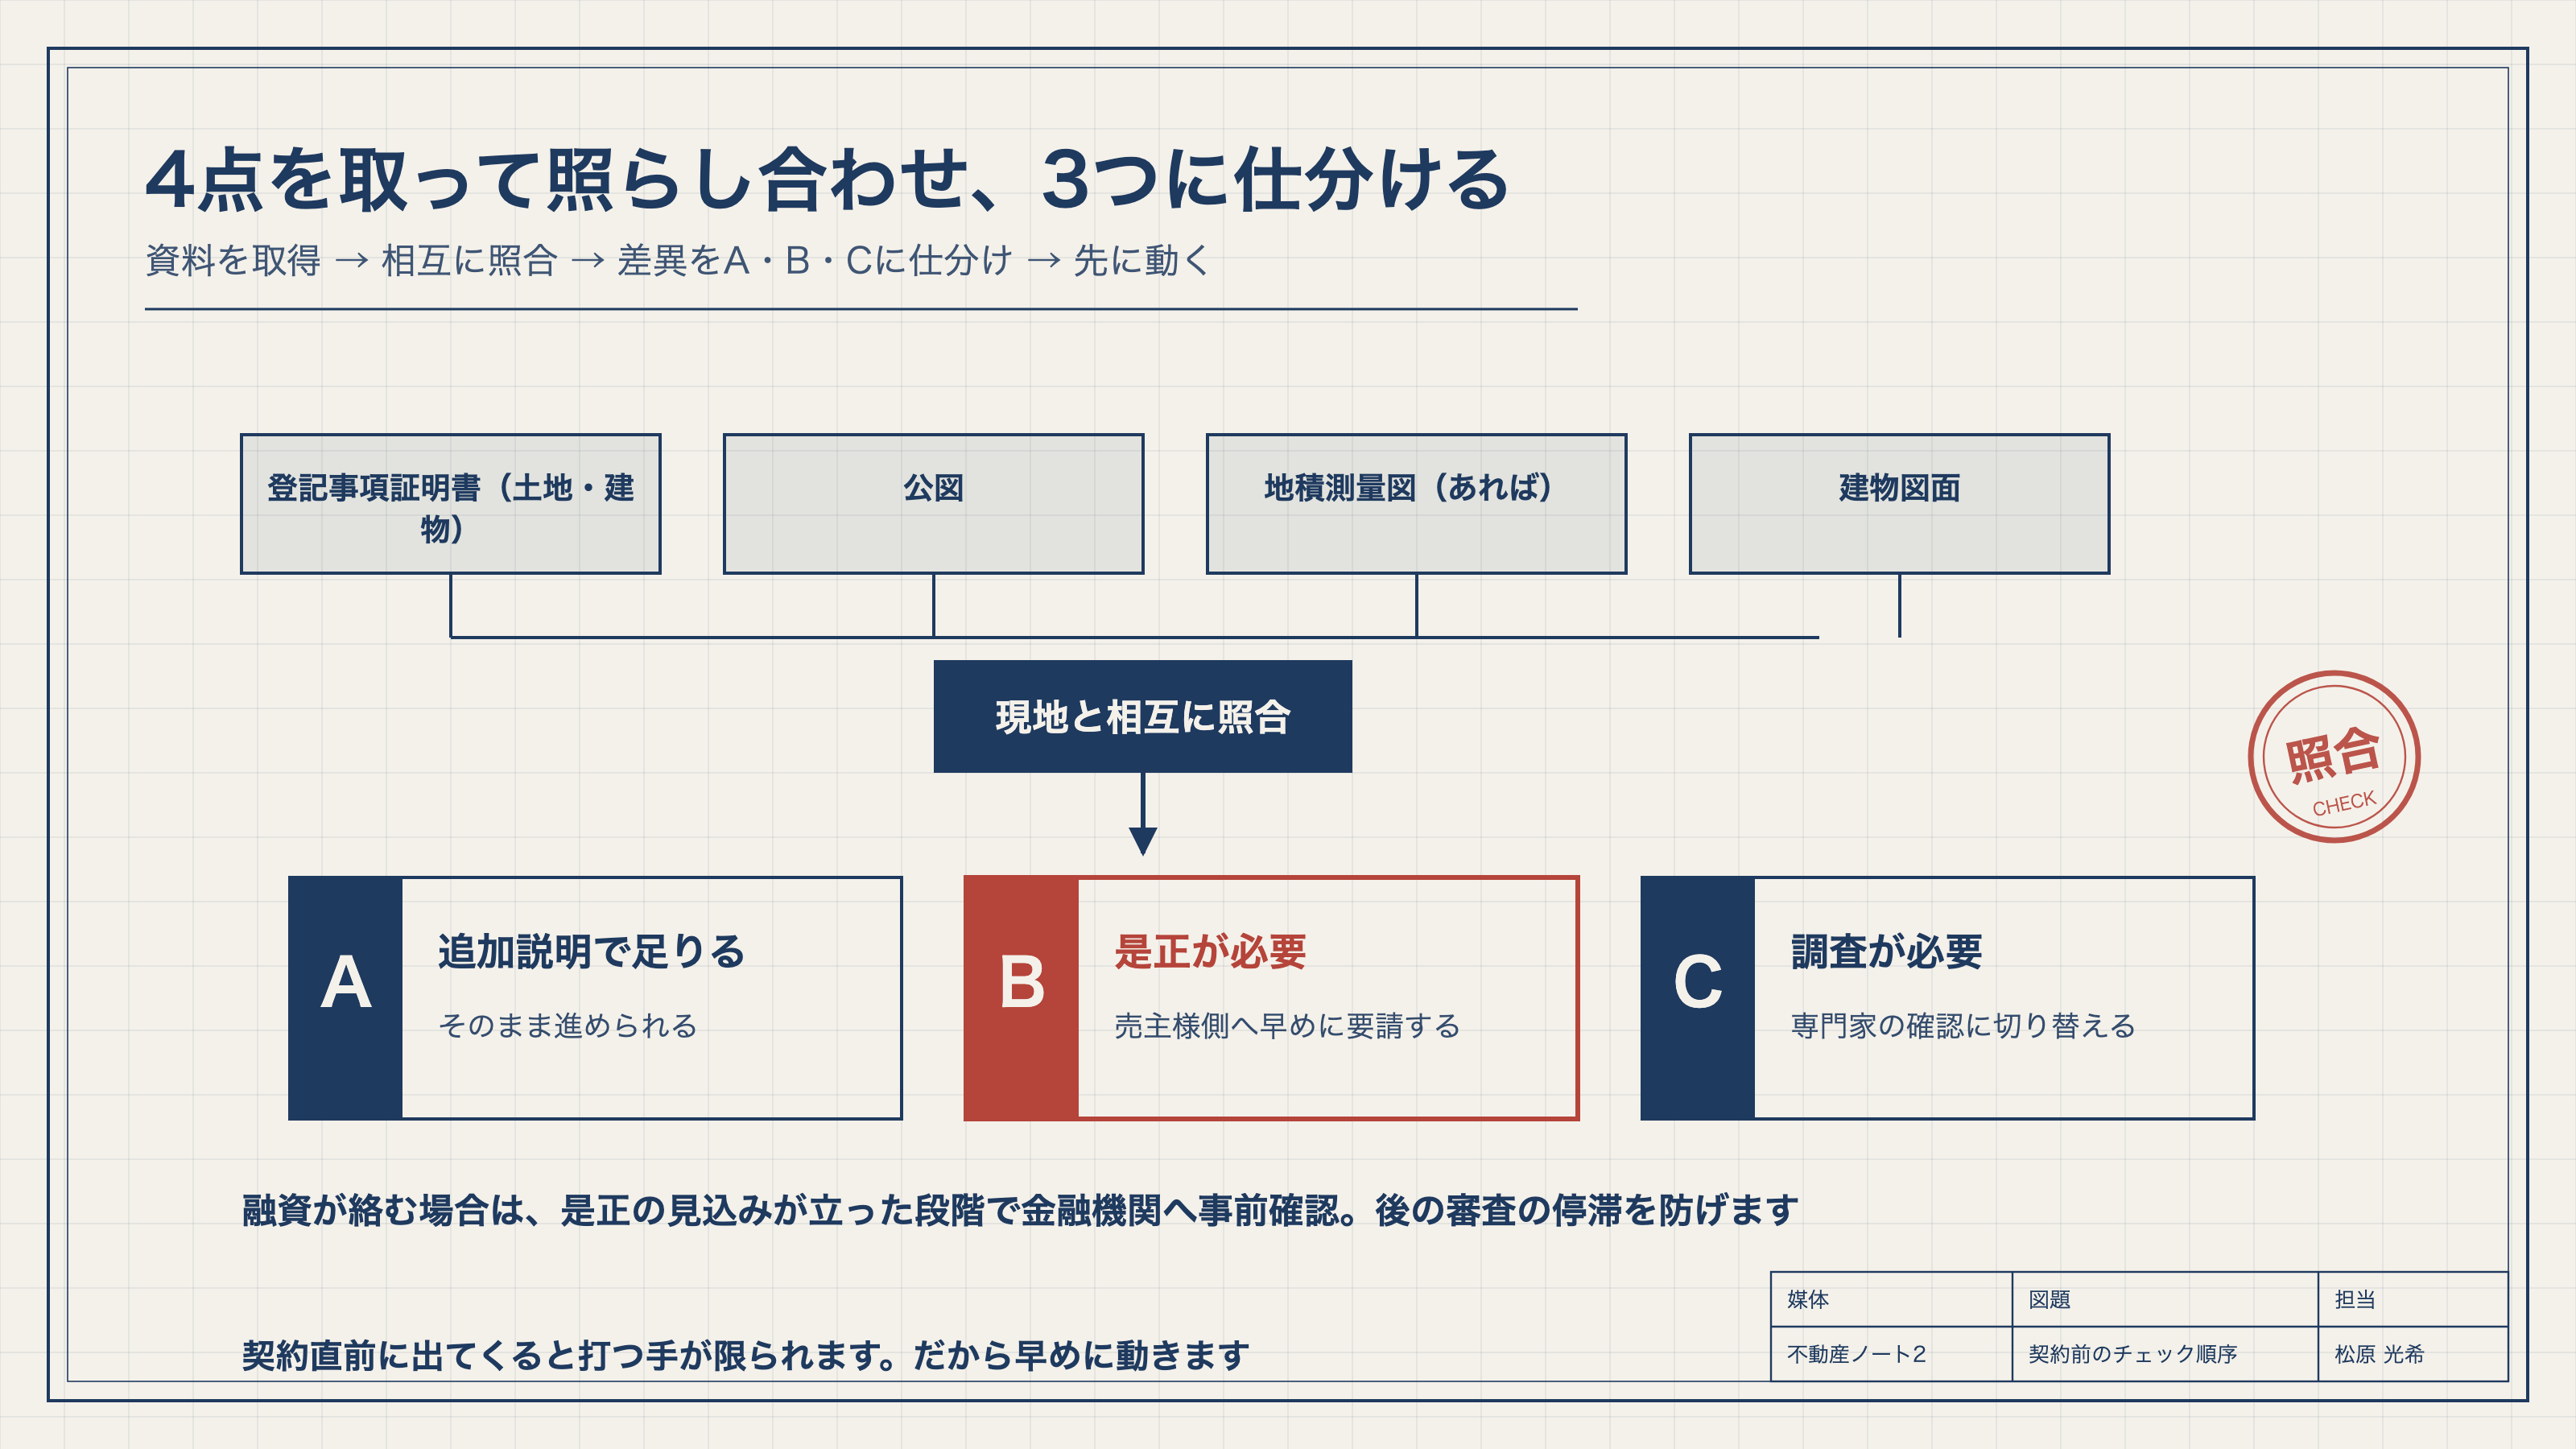
資料を取得する → 相互に照合する → 差異を3段階に仕分ける → 先に動く。
取得する資料は4点です。登記事項証明書(土地・建物)、公図、地積測量図(あれば)、建物図面。
照合して出てきた差異は、3段階に仕分けます。追加説明で足りるもの(A)、是正が必要なもの(B)、調査が必要なもの(C)。
このうちB該当の事項は、売主様側への是正の要請を早めに行います。時間がかかる話だからです。
融資が絡む場合は、是正の見込みが立った段階で金融機関へ事前に確認しておく。これが後の審査の停滞を防ぐ動き方だと考えています。
同じ「契約前に止まる論点」でも、容積率・建蔽率と再建築可否については容積/建蔽・再建築不可で融資停止を防ぐDD手順にまとめています。
私がお客様へ物件をご紹介する際も、登記簿の内容だけで判断せず、公図や建物図面、現況との相違がないかを確認するようにしています。
特に増築未登記などがある場合、金融機関から是正を求められ、融資審査や決済スケジュールに影響することがあります。
そのため、契約直前になって問題が発覚するのではなく、できる限り早い段階で相違点を把握し、売主様や金融機関と対応方法を確認しておくことが大切だと考えています。
地番・家屋番号・住居表示は別のシステムです。混同すると、登記調査の入口からズレます。
増築未登記は抵当権を設定できず、融資の前提が崩れます。表示登記の更新状況は、契約前に必ず見ておきたいところです。
登記事項証明書・公図・地積測量図・建物図面の4点を取って相互に照合し、差異をA・B・Cに仕分けたうえで、是正が必要なものから先に動く。これが実務の型だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。登記手続きの要否・費用・期間、金融機関の審査基準や必要資料は、案件・地域・金融機関によって異なります。個別案件については、土地家屋調査士、司法書士、不動産会社、金融機関等の専門家にご確認ください。
引用元:
- [1] e-Gov法令検索「不動産登記法」第47条・第51条・第164条
- [2] LIFULL HOME’S Business「公図、地積測量図、建物図面・各階平面図の見方|宅建業者が確認すべきポイント」
- [3] 登記費用.com「増築未登記の建物(戸建てなど)を購入するリスクと解消方法」
- [4] 東急リバブル Lnote「地番と家屋番号とは?住所との違いから注意点まで解説」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら