「5棟10室を超えたら、以前より融資が進みにくくなった。」このようなご相談をいただくことがあります。
実は、5棟10室は税務上の基準として知られていますが、金融機関でも投資家を「個人の資産運用」から「不動産事業」として見る一つの目安になることがあります。
そのため、これまでと同じ感覚で融資を進めようとすると、必要資料が増えたり、審査に時間がかかったり、自己資金を求められるケースも少なくありません。
今回は、5棟10室を境に銀行の見方がどのように変わるのか、そして買い増しをスムーズに進めるために準備しておきたいポイントをご紹介します。
- 「5棟10室」は税務の基準ですが、銀行の見方が切り替わる目安にもなっています
- 切り替わるのは商品です。定型のアパートローンから、個別に精査するプロパーローンへ移ります
- 同時に3つ変わります。自己資金・求められる資料・審査にかかる時間
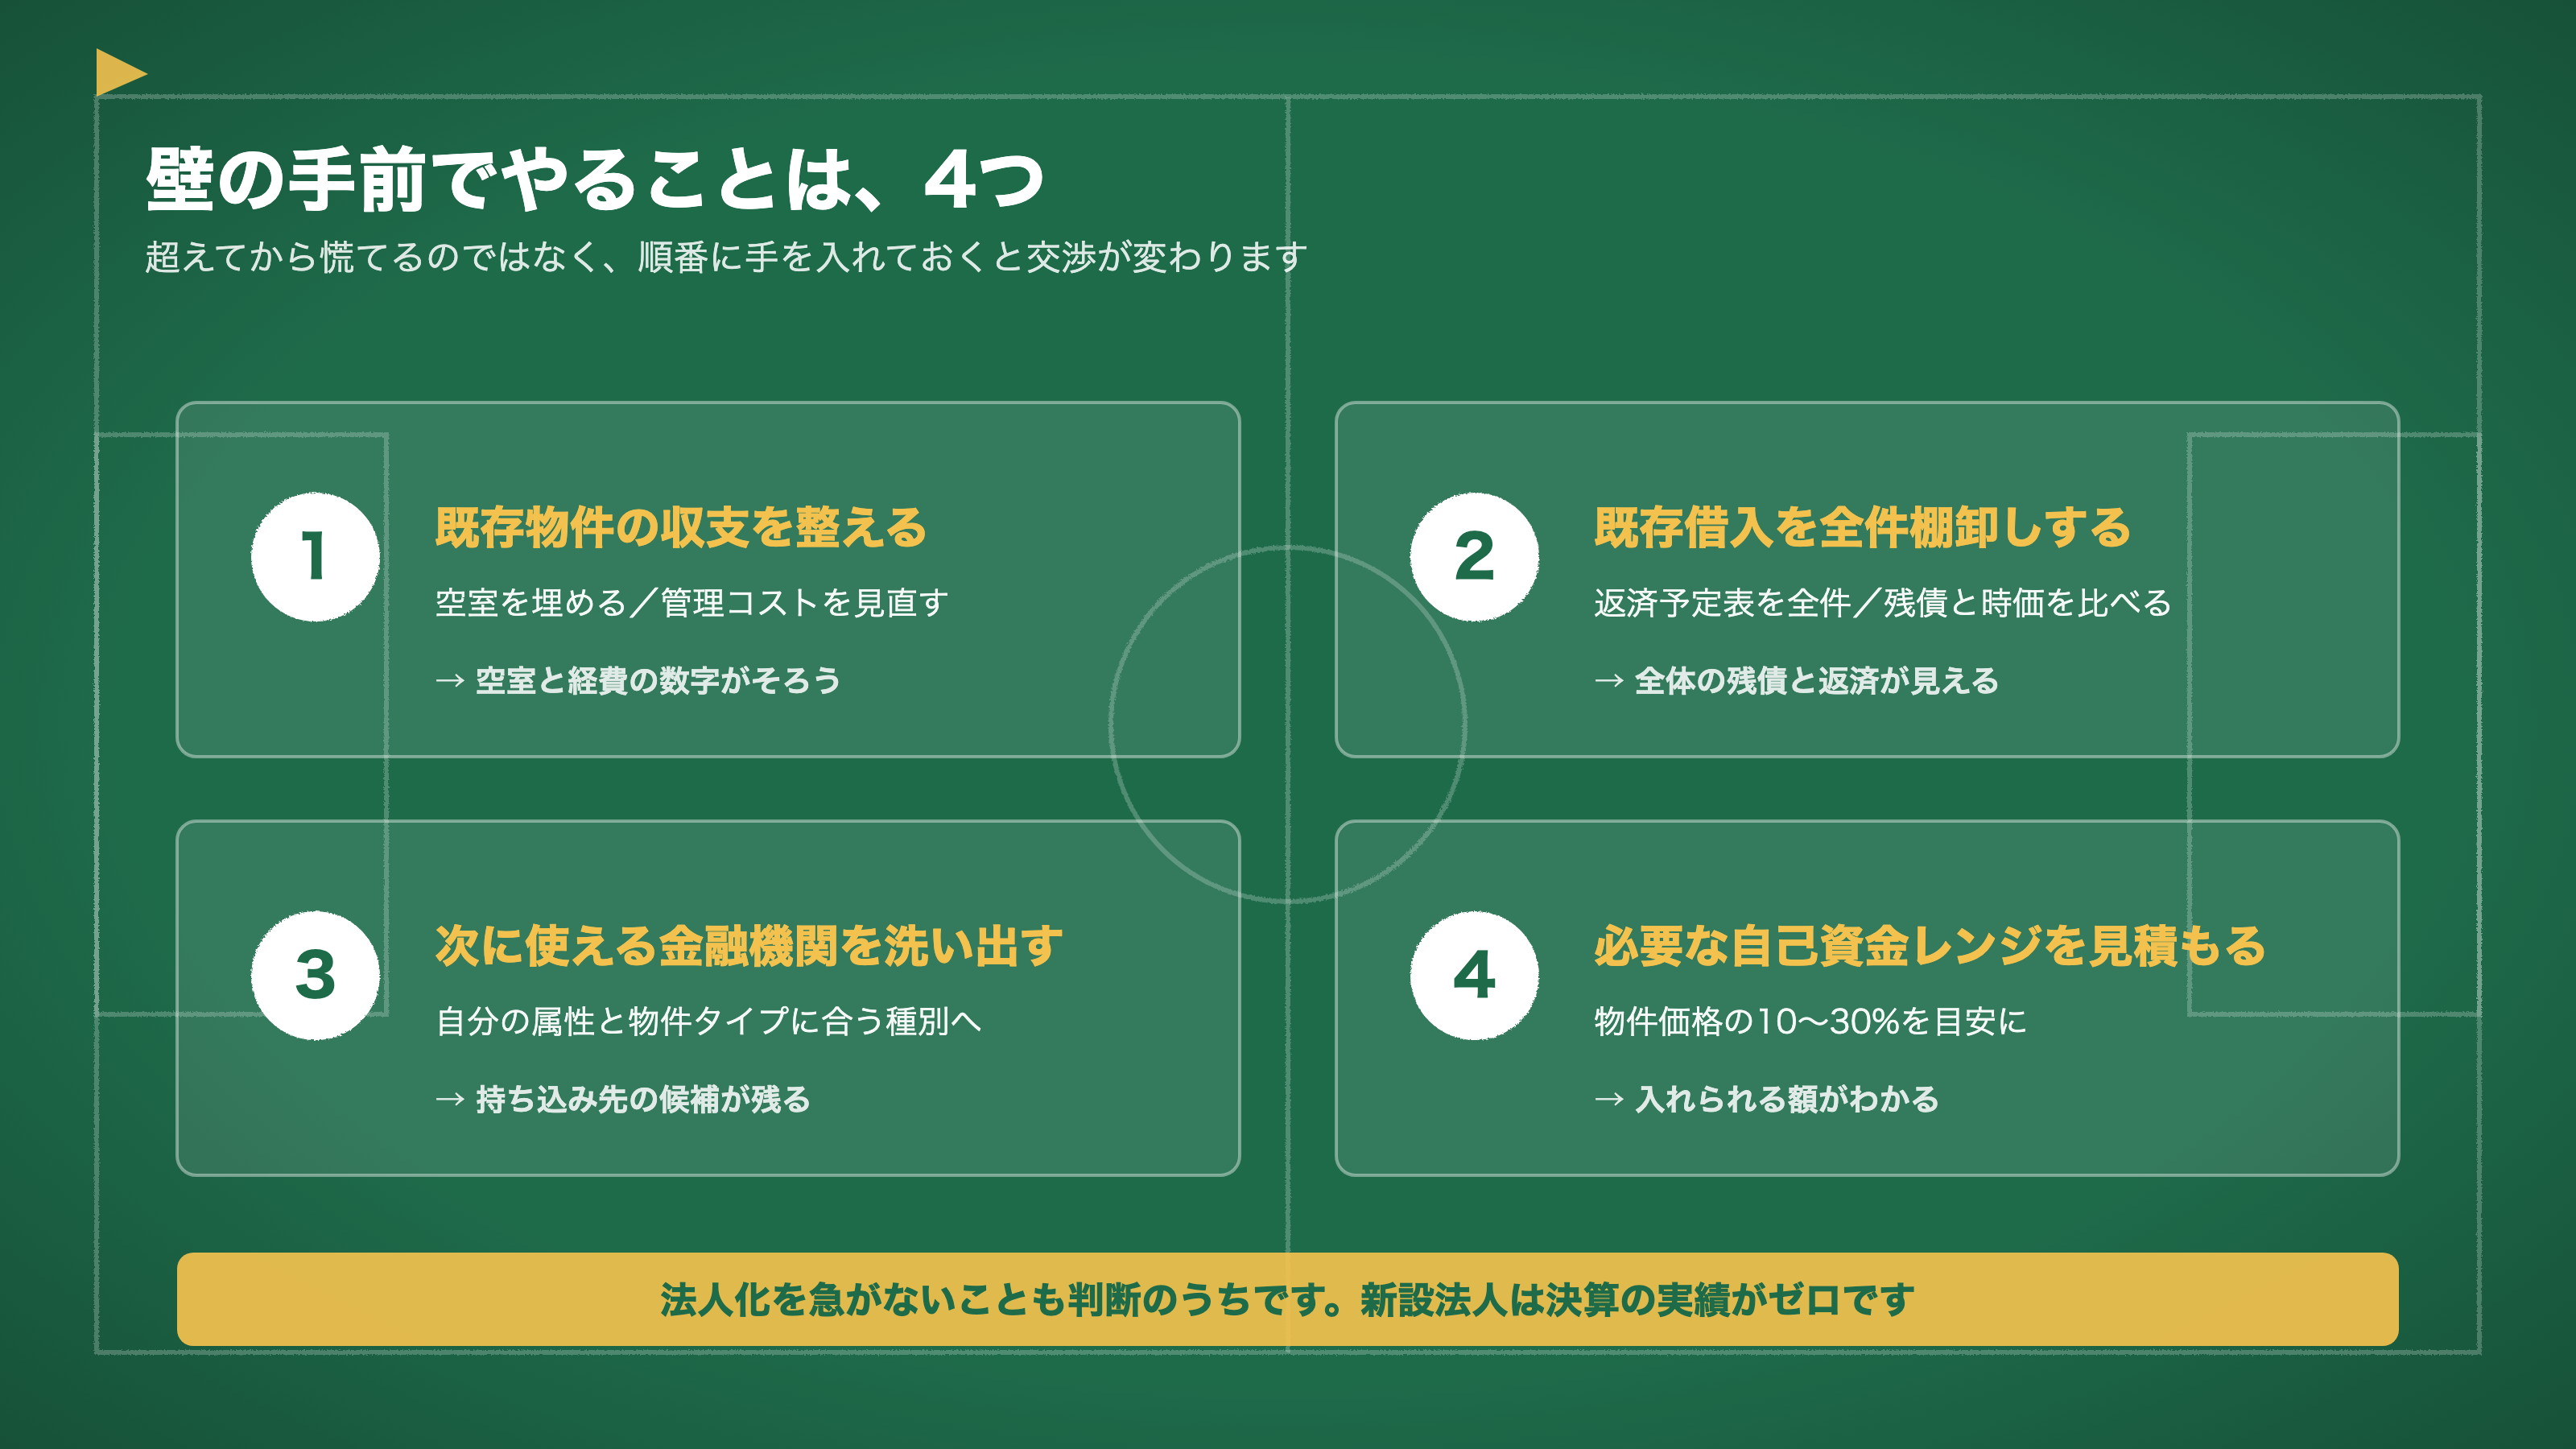
- 壁の手前でやることは決まっています。既存物件の収支、借入の棚卸し、次の金融機関、自己資金のレンジ
「前は通っていたのに、急に進まなくなった。」
買い増しを進めている方から、このご相談をいただきます。
多くの方は物件の問題だと考えられます。実は、物件ではなく見られ方が変わっているケースが少なくありません。
私自身、買い増しのご相談では、まず保有している物件と借入条件、法人の実態を洗い出すところから始めます。ここがご本人の中でも整理しきれていないことは、非常によくあります。
銀行から見れば、それは「事業の全体像が見えない」という状態です。
今回は、どこで見られ方が変わるのか、そのとき何が起きるのか、手前で何をしておけばいいのかをご紹介します。
「5棟10室」の壁とは何か
まずは、壁の正体からです。
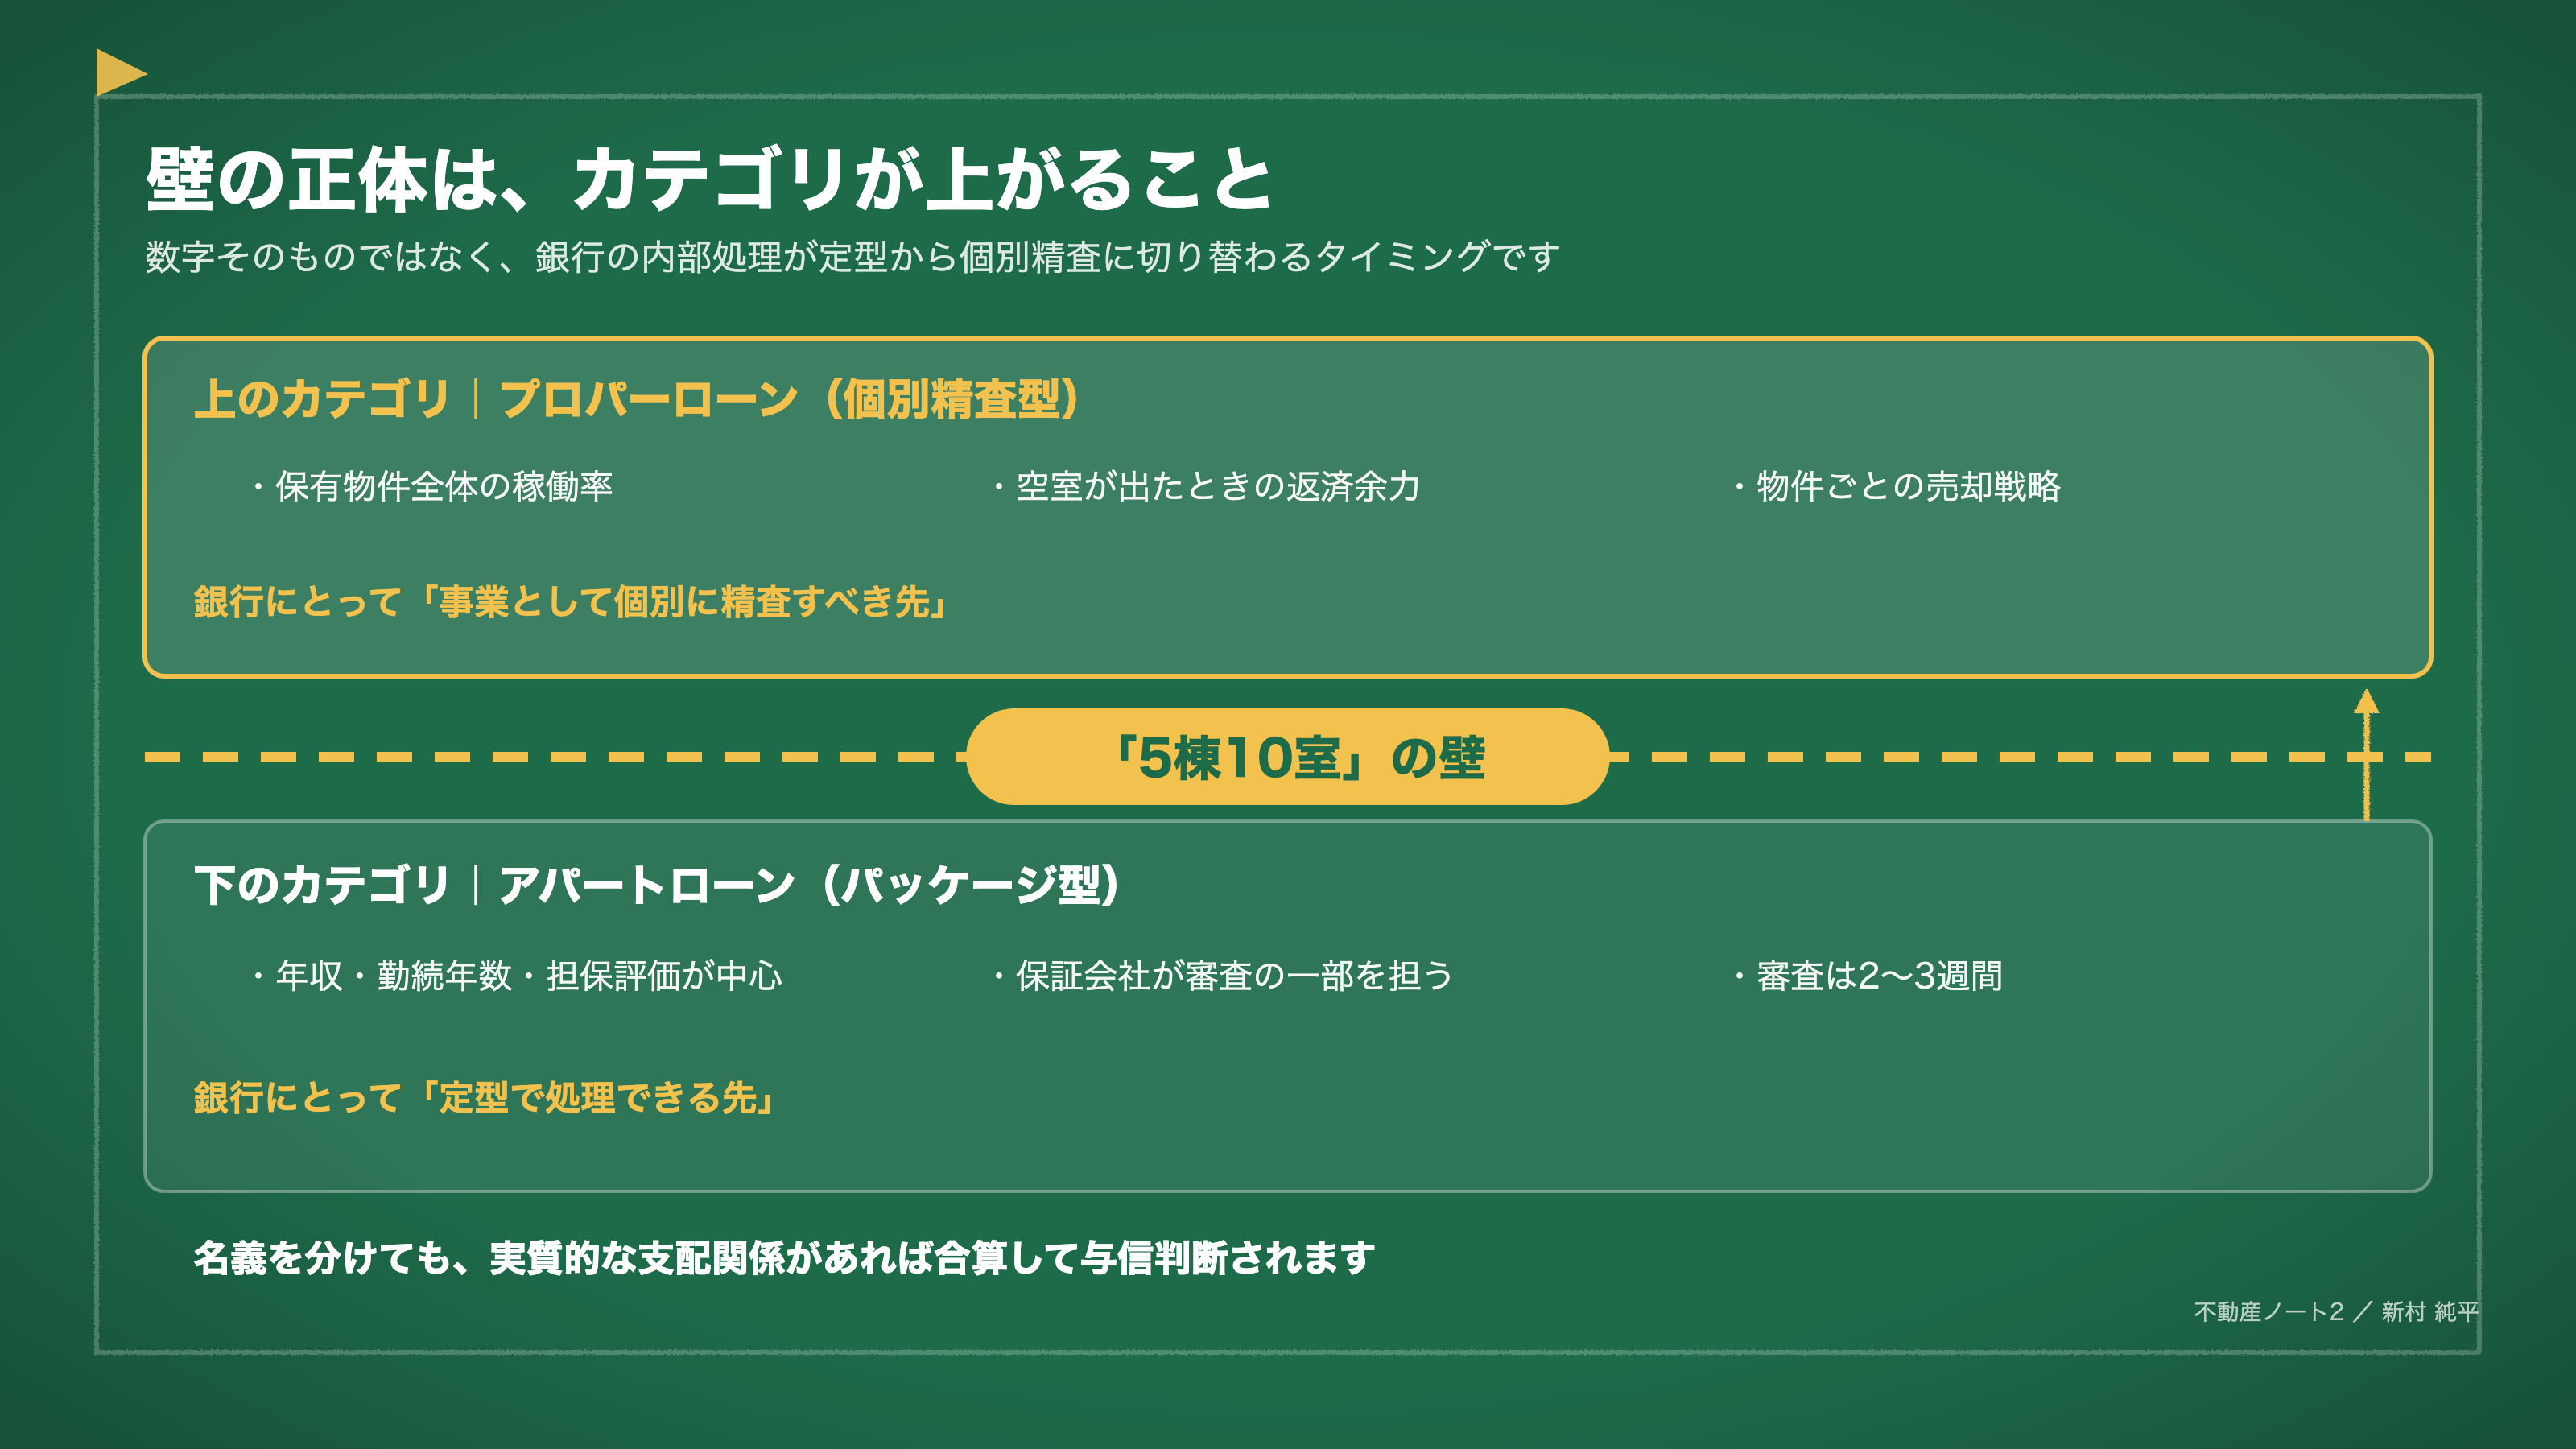
「5棟10室」は、銀行が投資家を”初心者”から”事業者寄り”へ切り替える判断の目安になっています。所得税基本通達26-9の「事業的規模」の形式基準が、銀行の融資判断でも参照されるケースがあります。
規模が一定を超えると、アパートローン(パッケージ型)からプロパーローン(個別精査型)へ、審査の土台が切り替わりやすくなります。
つまり壁の正体は「数字」ではありません。銀行の内部処理が、定型から個別精査へ切り替わるタイミングです。
名義の分散も見られます。個人・法人・配偶者名義が分かれていても、実質的な支配関係があれば合算して与信判断されます。「名義を分ければ別枠」とはなりません。
なぜ銀行は一定規模を超えると姿勢を変えるのか
では、なぜ切り替えるのか。
銀行から見て、融資先のリスクの性質そのものが変わるからです。
「本業収入で返せる個人」から「不動産事業の成否に左右される事業体」へ。このシフトは、銀行にとってリスクの見方が根本から変わることを意味します。
パッケージ型では、年収・勤続年数・担保評価が中心です。保証会社が審査の一部を担うため、銀行側の判断の負荷も軽い。
プロパーローンに移ると、既存物件全体の稼働率、空室が出たときの返済余力、物件ごとの売却戦略まで問われます。
「属性が良ければ通す」から「事業として成り立つか精査する」へ。ここが切り替わりの中身です。
壁を超えると何が変わりやすいか
超えると、3つが同時に変わります。
ひとつめが自己資金です。フルローン前提が崩れ、物件価格の10〜20%を求められるケースが増えます。
ふたつめが資料です。全保有物件のレントロール、既存借入の返済予定表を全件、確定申告書、決算書、修繕履歴、事業計画書。一気に増えます。
3つめが時間です。パッケージ型の2〜3週間から、1〜2ヶ月かかることも珍しくありません。
「融資が間に合わない」という理由で物件を逃す場面が増えるのも、壁を超えた後の現実です。非常にもったいない止まり方です。
壁の前後で取るべき打ち手
では、手前で何をしておくか。順序は4点です。
1つめ、既存物件の収支を整える。空室を埋め、管理コストを見直します。
2つめ、既存借入の全体像をつかむ。返済予定表を全件取り寄せ、残債と時価を比べます。
3つめ、次に使える金融機関の選択肢を洗い出す。自分の属性と物件タイプに合う銀行の種別を絞り込みます。どの銀行をどの順に当てるかは融資戦略の全体設計にまとめています。
4つめ、必要な自己資金のレンジを見積もる。物件価格の10〜30%を目安に、手元資金の余裕を見ます。
もうひとつ、法人化を急がない判断も大切です。新設法人は決算の実績がゼロなので、初心者枠すら使えないことがあります。個人から法人への名義移転で一括返済を求められるケースもあります。法人化は「いつ・どの物件から・どの順番で」設計するものです。タイミングの考え方は「1棟目から法人化」は正解?をご覧ください。
私も金融機関を訪問したり、お客様とお話しする中で感じるのは、5棟10室を超える頃から、銀行は「物件単体」だけでなく「保有資産全体」や「事業としての収益性」を重視するようになるということです。
そのため、次の一棟を検討する前に、保有物件の収支や借入状況、修繕計画などを整理しておくことで、融資の進め方がスムーズになるケースもあります。
購入のタイミングや金融機関の選び方によって条件が変わることもありますので、買い増しをご検討中の方は、お気軽にご相談ください。融資戦略も含めて情報提供させていただきます。
「5棟10室」の壁は、銀行が融資先を「定型で処理できる先」から「事業として個別に精査すべき先」へ切り替える境界線の目安です。
準備なく超えると、自己資金の不足、審査の長期化、条件の悪化にぶつかりやすくなります。
既存物件の収支を整え、借入を全件棚卸しし、次の金融機関ルートを当たっておく。この順番を踏むだけで、壁を超えた後の交渉は変わります。
買い増しの前に一度、全体を並べてみませんか。ご相談お待ちしています!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 税務研究会 法令集「所得税基本通達26-9(建物の貸付けが事業として行われているかどうかの判定)」
- [2] 中山不動産株式会社MAGAZINE「不動産所得の事業的規模『5棟10室基準』とは?」
- [3] HT ファイナンス「アパートローンとプロパーローンの違いを徹底比較【2025年版】」
- [4] LIFULL HOME’S 不動産投資「不動産投資の自己資金を銀行はどう見る?」
- [5] 福岡投資ナビ「不動産投資ローンの審査基準と通りやすい銀行を徹底解説」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら