こんにちは。BANYUの新村です。今回は、属性を理由に融資を断られた件についてのお話です。
たくさんのお客様とお話をさせていただいて、多くの方が悩まれているのが融資についてでした。良い物件が出ても融資が付くのか不安になられると思います。
個人名義で購入されるのか、法人名義で購入されるかで金融機関の審査基準も変わってきます。昨年よりもサラリーマン大家さんに対しての審査基準も上がってきています。物価高や金利上昇に伴い、審査基準が上がるのは仕方ないと思います。
そこを踏まえてどういう形で不動産を購入するかをご提案させていただき、進めていくかが今後のキーポイントになると思います。
- 「属性が理由」で断られたなら、同じタイプの銀行に当たり直しても結果は同じ
- ノンバンク系は年収と家賃で借りられる枠を作る。木造の築古でも期間が出やすい
- ネット銀行は借入割合が高い代わりに、個人名義のみ・築年数など入口の条件がはっきり決まっています
- 不動産担保ローン専業は金利が高いが、土地の評価が強い物件なら金額が伸びやすい
- 金利の高い相談先は「期間と評価を取るため」に使う。手数料と繰上返済の条件まで見る
「地銀と信金で断られました。次はどこに持っていけばいいですか。」
このご相談は、2026年に入って明らかに増えています。営業の現場で見ていると、地銀や信用金庫に断られたあと、次にどこへ相談すればいいのか分からなくなって、購入の検討そのものが止まってしまう方が一番多いのです。
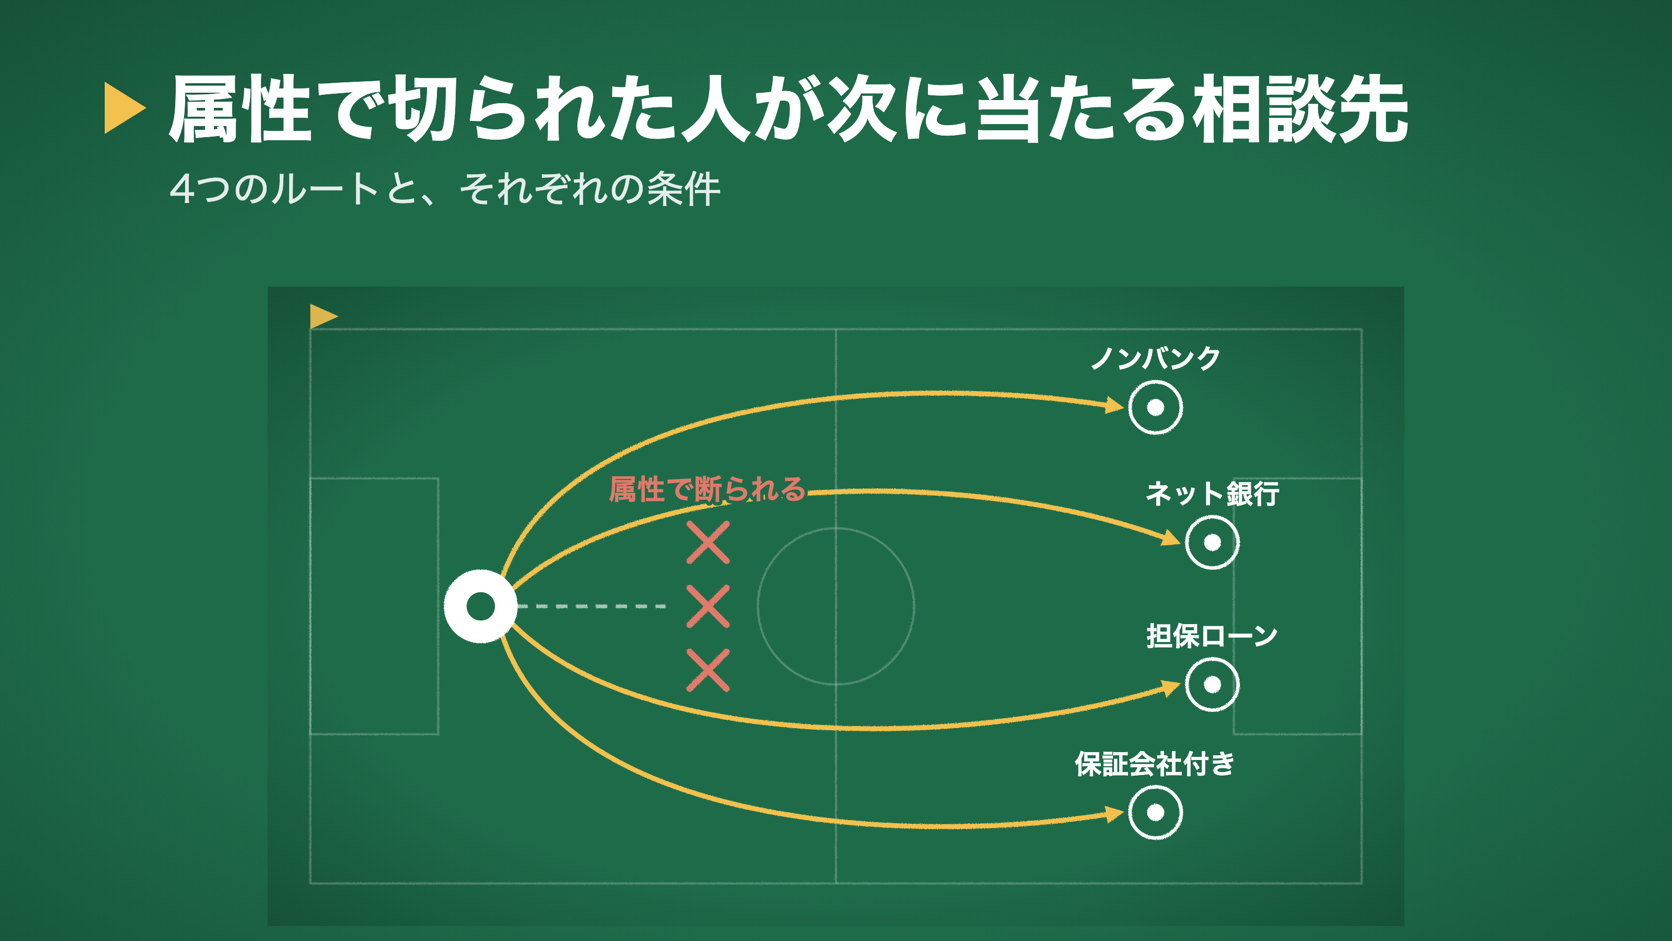
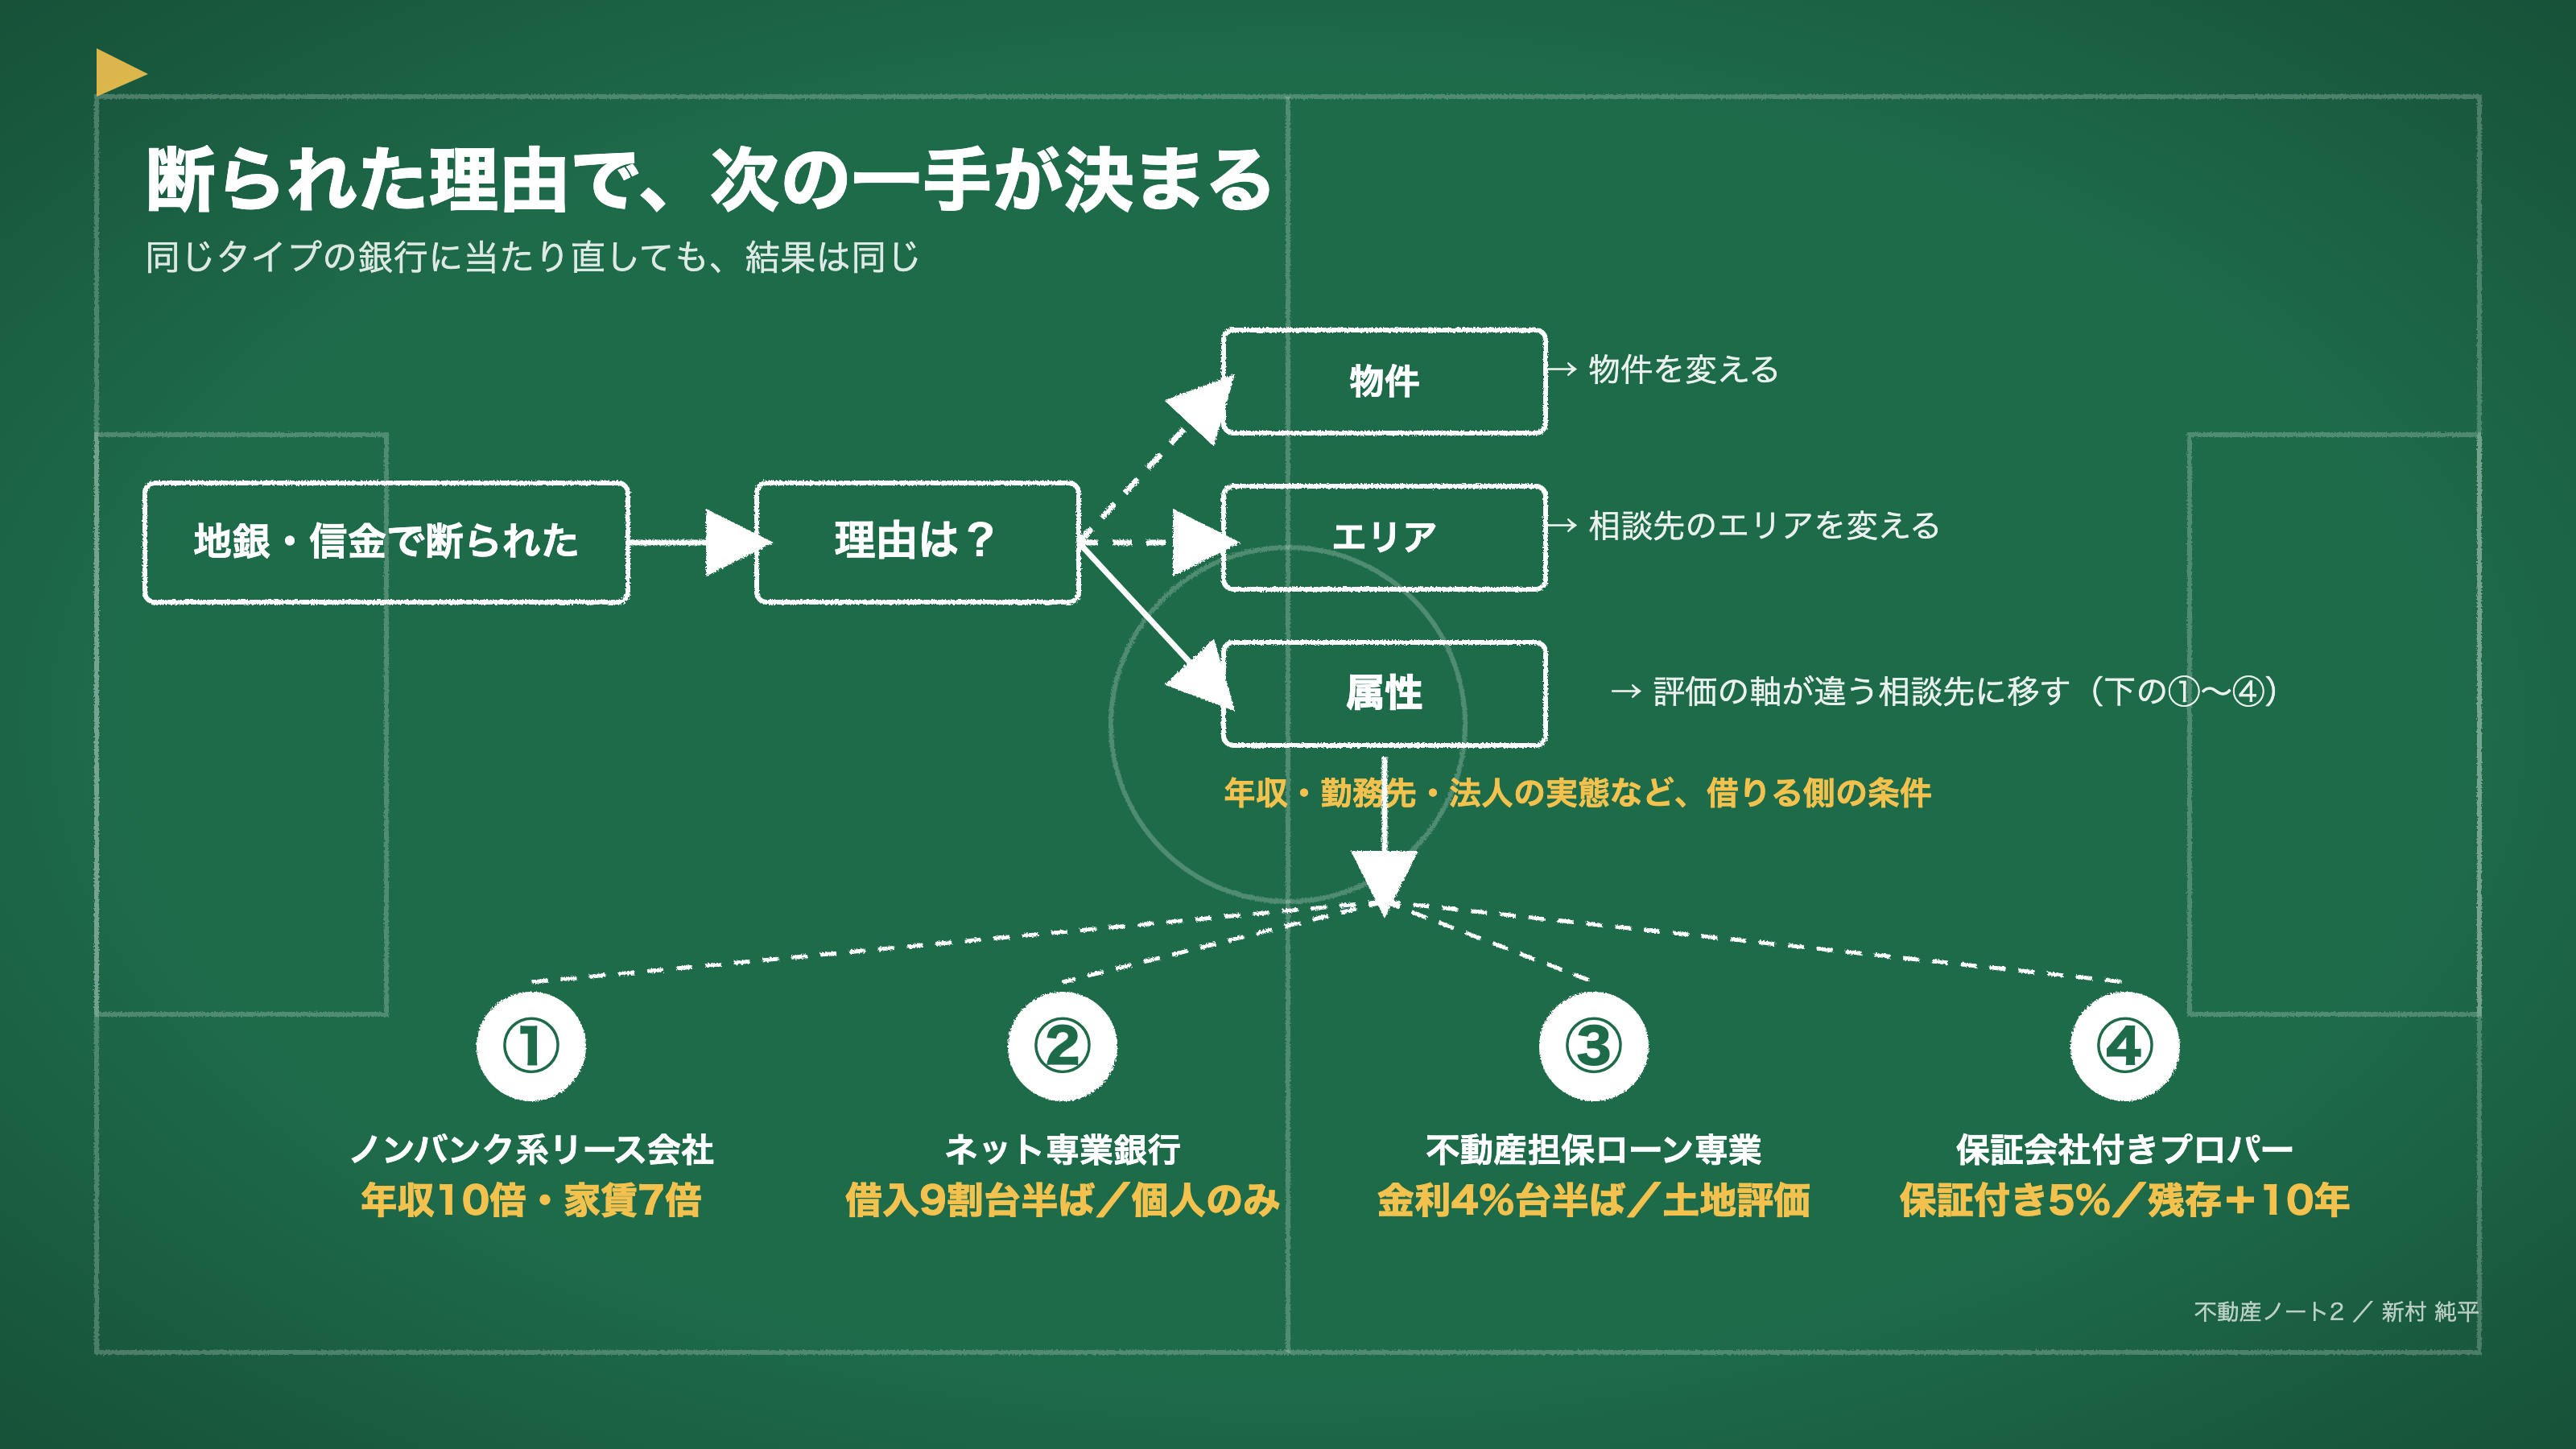
断られた理由が物件なら、物件を変えればいい。ですが理由が「属性」、つまり年収や勤務先、法人の実態といった借りる側の条件だった場合、同じタイプの銀行に当たり直しても結果は変わりません。必要なのは、評価の軸が違う相談先に移すことです。
私自身も複数の金融機関を回って情報交換をしていますが、属性で線を引かない相談先は確かに残っています。この記事では、実際に条件を聞けた4つのルート(どういう種類の相談先に、どういう順番で当たるか)を、順番にご説明します。
ルート①:ノンバンク系リース会社 — 枠を「年収」と「家賃」で作る
ルート②:ネット専業銀行 — 借入割合は高いが、入口が固い
ルート③:不動産担保ローン専業 — 土地評価で取りにいく
ルート④:保証会社付きプロパー — 耐用年数超過を保証で通す
ルート①:ノンバンク系リース会社 — 枠を「年収」と「家賃」で作る
1つめは、ノンバンク系のリース会社です。銀行ではないので聞き慣れない方も多いと思いますが、投資用不動産の融資では以前から使われている相談先です。
このルートの特徴は、物件を評価する前に「借りる人の枠」を先に作ることです。具体的には、年収の10倍程度、家賃収入の7倍程度という倍率で枠を置き、その範囲に案件を当てはめていきます。金利は2%台後半のレンジで、融資手数料が別途1%程度かかる形でした。
もう一つ大きいのが、期間の取り方です。木造でも「40年から築年数を引く」という考え方なので、法定の耐用年数を超えた木造でも期間が残ります。築古の木造で期間が出ずに困っている方には、まずここを当たる価値があります。
ただし、採算の目安として利回り6%台後半以上を求める傾向があるため、低利回りの都心物件とは相性が悪いです。
ルート②:ネット専業銀行 — 借入割合は高いが、入口が固い
2つめはネット専業の銀行です。こちらは、自己資金を抑えたい方の選択肢になります。
LTV(物件価格に対してどこまで借りられるかの割合)は9割台半ばまで出ますし、期間は最長35年、団体信用生命保険も付けられます。年収倍率は20倍程度、上限は2億円前後という枠感でした。
一方で、入口の条件がはっきり決まっているのがこのルートです。名義は個人のみで法人は対象外、築20年を超える物件はインスペクション(建物状況調査)が前提、借地権は否決のリスクが高い。この線に引っかかると、そもそも土俵に上がれません。
金利は2%台前半で推移していましたが、年度替わりに引き上げられた経緯があります。数字を見るときは、いつ時点のものかを確認してください。
ルート③:不動産担保ローン専業 — 土地評価で取りにいく
3つめは、不動産担保ローンを専業にしている会社です。正直に言うと、金利は4%台半ばと高く、期間も15〜25年と短めです。
それでも候補に入れる理由があります。土地の評価が優位に出る案件では、他の金融機関より金額が伸びるケースがあるからです。たとえば、融資額が5,000万円を超えると金利が下がる体系になっている例もありました。
注意点として、代理店を経由すると融資額の1.5%程度の手数料がかかります。金利と期間、手数料を合わせて、総額で見る必要があります。
ルート④:保証会社付きプロパー — 耐用年数超過を保証で通す
最後の4つめは、信用金庫や信用組合が保証会社の保証を付けて貸す形です。「プロパー」というのは金融機関が自分のリスクで貸す融資のことで、これに保証会社を付けることで、プロパー単独では通らない案件に道が開きます。
入口の金利は、プロパーで3%台後半、耐用年数を超えた物件は保証会社を付けて5%程度(保証料込み)という二段構えでした。期間は「残存年数+10年」の考え方や、保証付きで平均20年前後という運用が聞けました。
ただ、このルートには前提があります。再建築不可は基本的に対象外であること、そして最終判断が支店長の裁量に左右されるという指摘があることです。持ち込む前に、評価の当たりを取っておくことが欠かせません。
どのルートに向くかは、断られた「理由」で決まる
4つのルートを見てきましたが、では自分はどれに向いているのか。私の見解では、それは断られた理由でほぼ決まります。
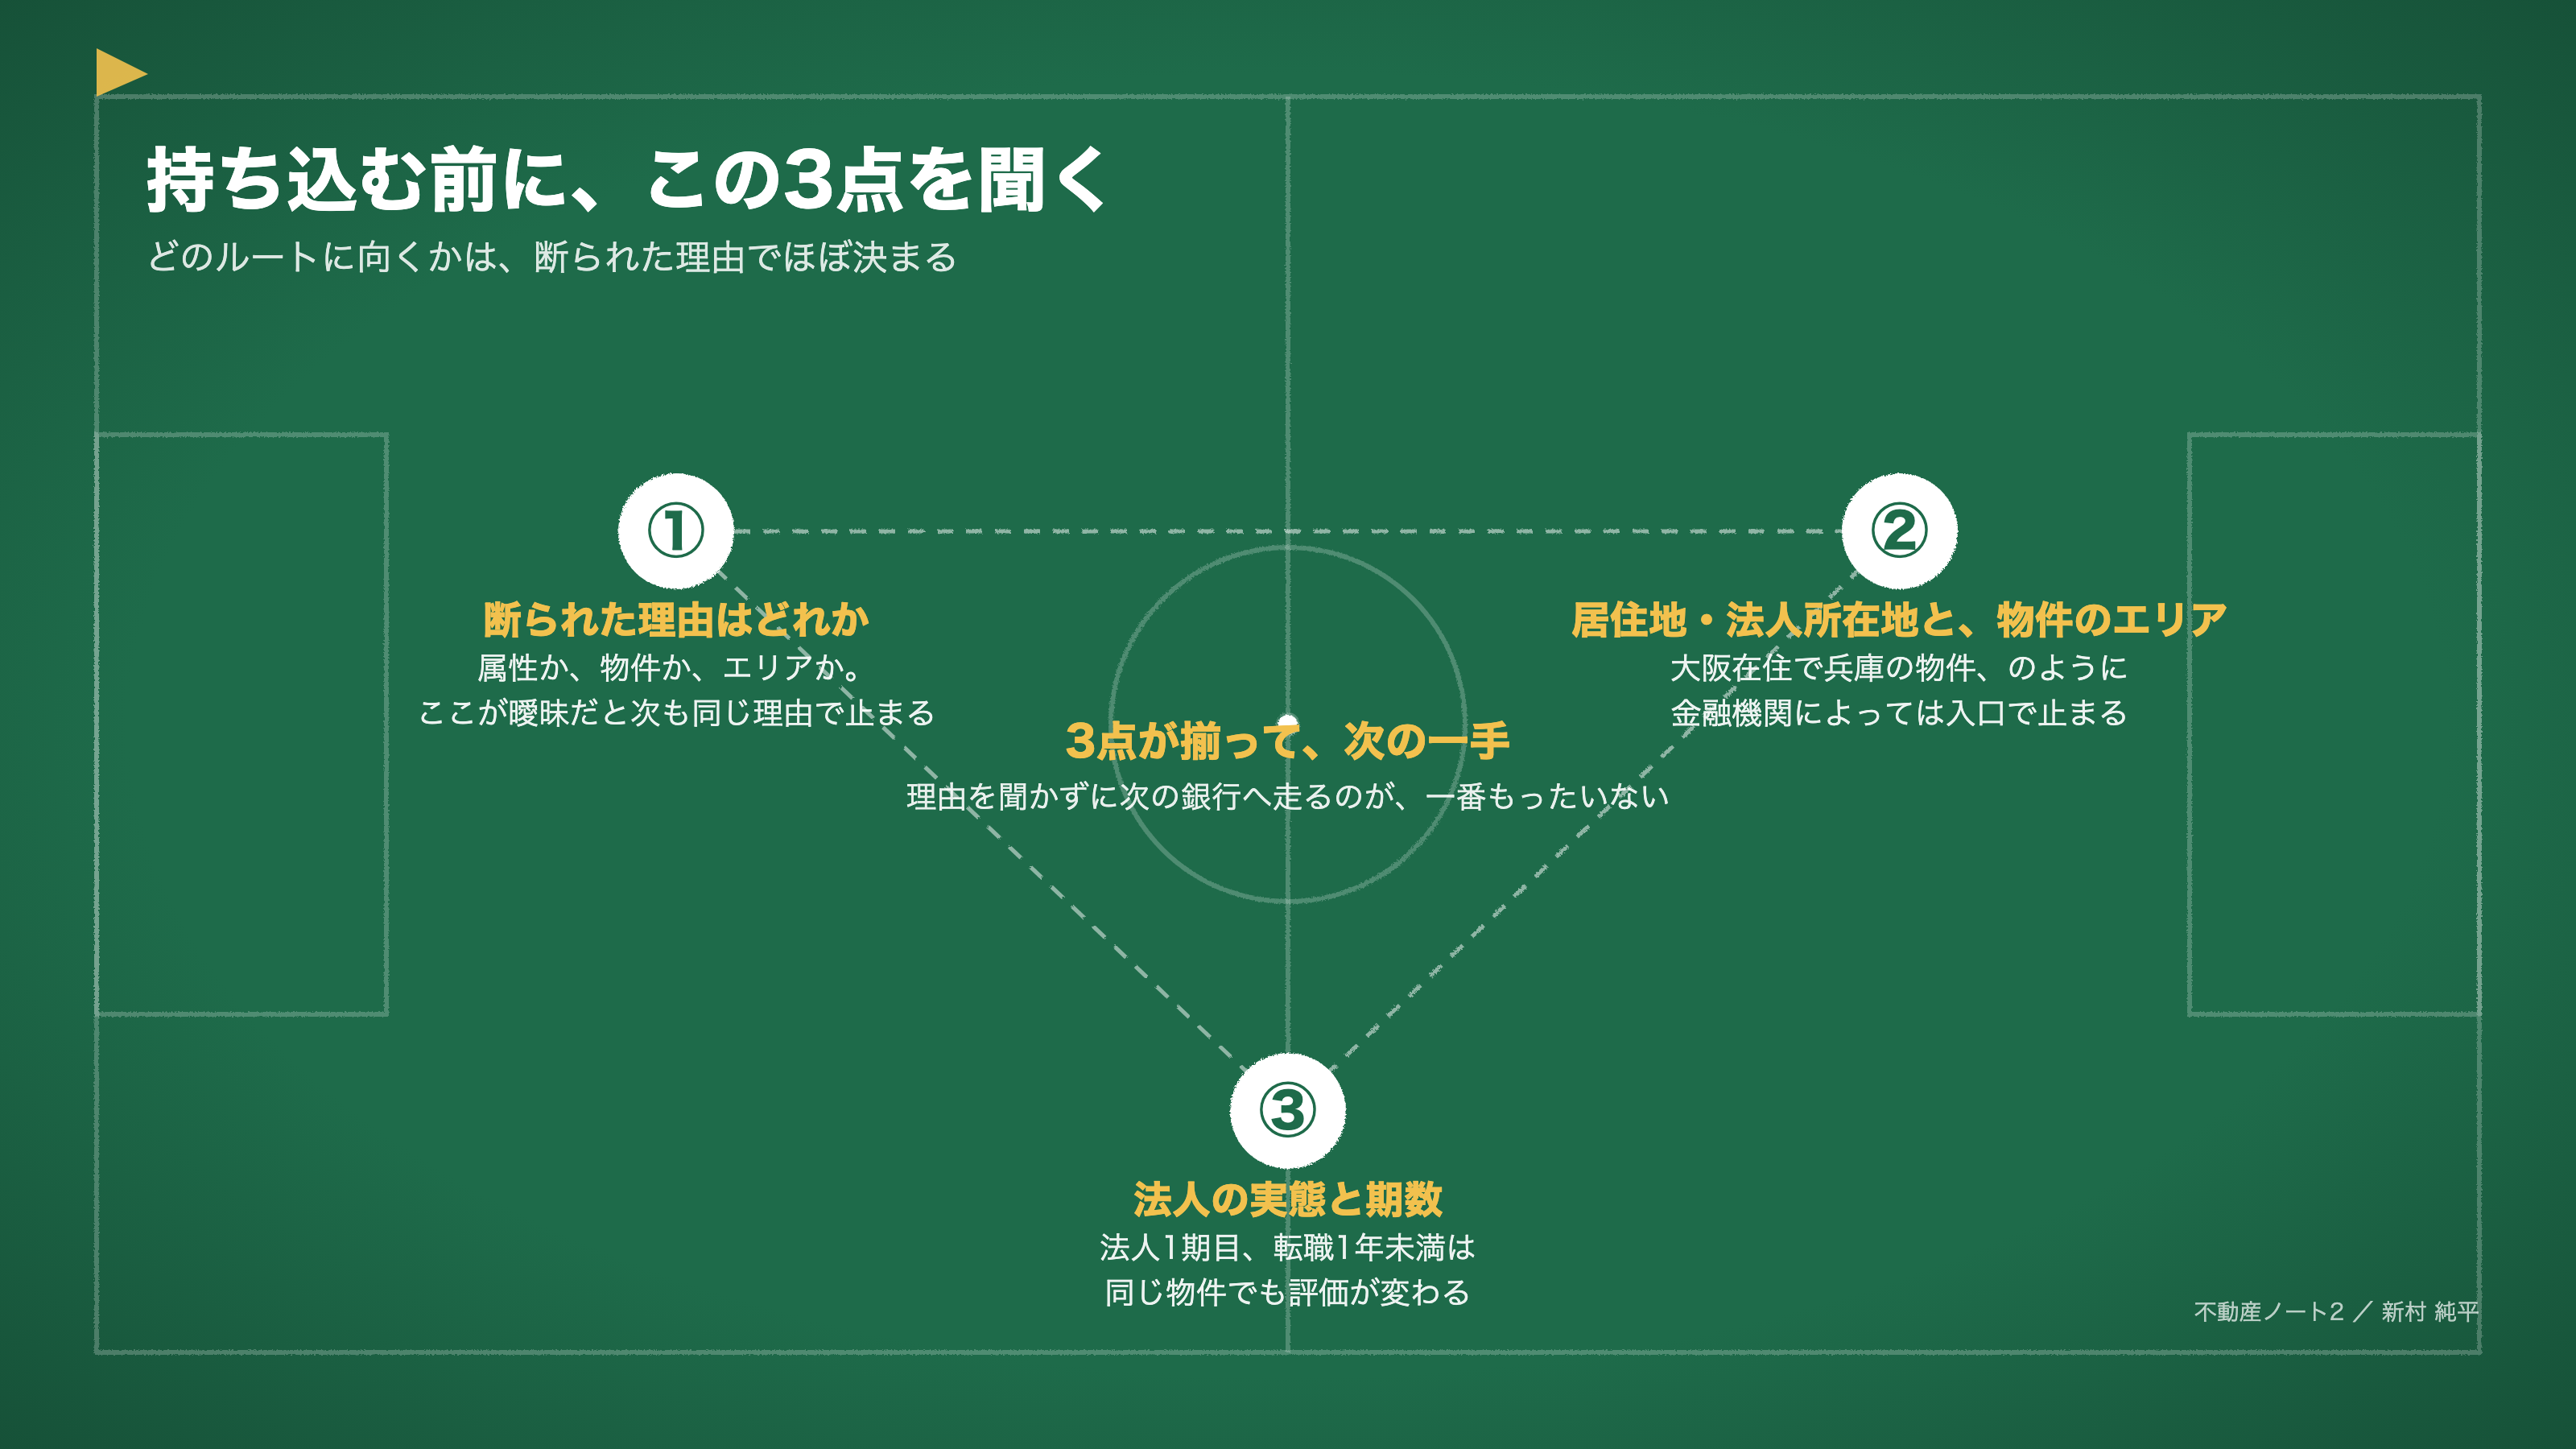
だから営業では、断られたお客様にまず次の3点を聞きます。
1つめは、断られた理由はどれか。属性なのか、物件なのか、エリアなのか。ここが曖昧なままだと、次の相談先でも同じ理由で止まります。
2つめは、居住地・法人所在地と、物件のエリア。大阪にお住まいの方が兵庫の物件を買う場合、金融機関によっては入口で止まることが多いです。以前も、物件は問題ないのに居住地で止まりかねない、というご相談がありました。
3つめは、法人の実態と期数。法人1期目、あるいは転職して1年未満という方は、同じ物件でも評価が変わります。「物件さえあれば融資が通らないことはあまりない」とおっしゃる経験豊富な方でも、支店の営業エリアと法人の実態で止まりかねない、という話になりました。
サッカーをしていた頃から、私は「戦況を見てから次の一手を決める」ことを大事にしてきました。融資も同じで、理由を聞かずに次の銀行へ走るのが一番もったいないです!
まずお客様に今後のライフプランをお聞きします。その上で個人名義か法人名義での購入を一緒に考えます。それによって融資打診をする金融機関を選定していきます。
一度金融機関に融資打診をして、断られたとしても別の支店では、融資をしてもらったという話も聞くので、諦めないことも大事です。金融機関の担当者によって審査結果や内容が変わることもあります。金融機関とお付き合いをする為に運転資金を借りるというのも選択肢の1つだと思います。
金融機関でお悩みの方は、是非一度私にご連絡下さい。いつでもお問い合わせお待ちしてます。
属性で切られたときの次の一手は、金利の安い順に当たり直すことではなく、評価の軸が違う相談先を選ぶことです。
枠を年収と家賃で作るルート、借入割合を高く取れるが入口が固いルート、土地評価で金額を伸ばすルート、保証を付けて耐用年数超過を通すルート。この4つは、それぞれ得意な物件像が違います。
私としては、金利だけでなく、期間・手数料・繰上返済の条件まで並べて比較することが重要だと思っています。「属性で断られた」とお悩みの方は、お気軽にご相談ください。金融機関ごとの相性も含めて、情報提供させていただきます。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。記載の条件は取材時点のもので、金融機関・支店・案件により異なります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら
 ① お金で止まる|松原光希フルローンは消えたのか1割は入口で、着地ではありません。2割・3割が求められるのはどんなときか。次に読む →②場所で止まる/櫻井洸太居住地と本社所在地で「エリア外」になる:物件が良くても入口で止まる理由読む →✓ 読んだ
 ② 場所で止まる|櫻井洸太居住地と本社所在地で「エリア外」になる見られるのは物件だけではありません。住所と本店所在地もエリアの対象です。次に読む →