こんにちは。BANYUの松原です。
お客様から融資についてご相談をいただく際、「自己資金はいくら必要ですか?」「フルローンで購入できる物件はありますか?」というご質問をよくいただきます。
実際には、必要な自己資金は一律に決まっているわけではなく、お客様のご属性や金融機関、そして物件の評価によって大きく変わります。今回は、自己資金が1割・2割・3割と変わる理由について、実際の融資相談をもとにお話しします。
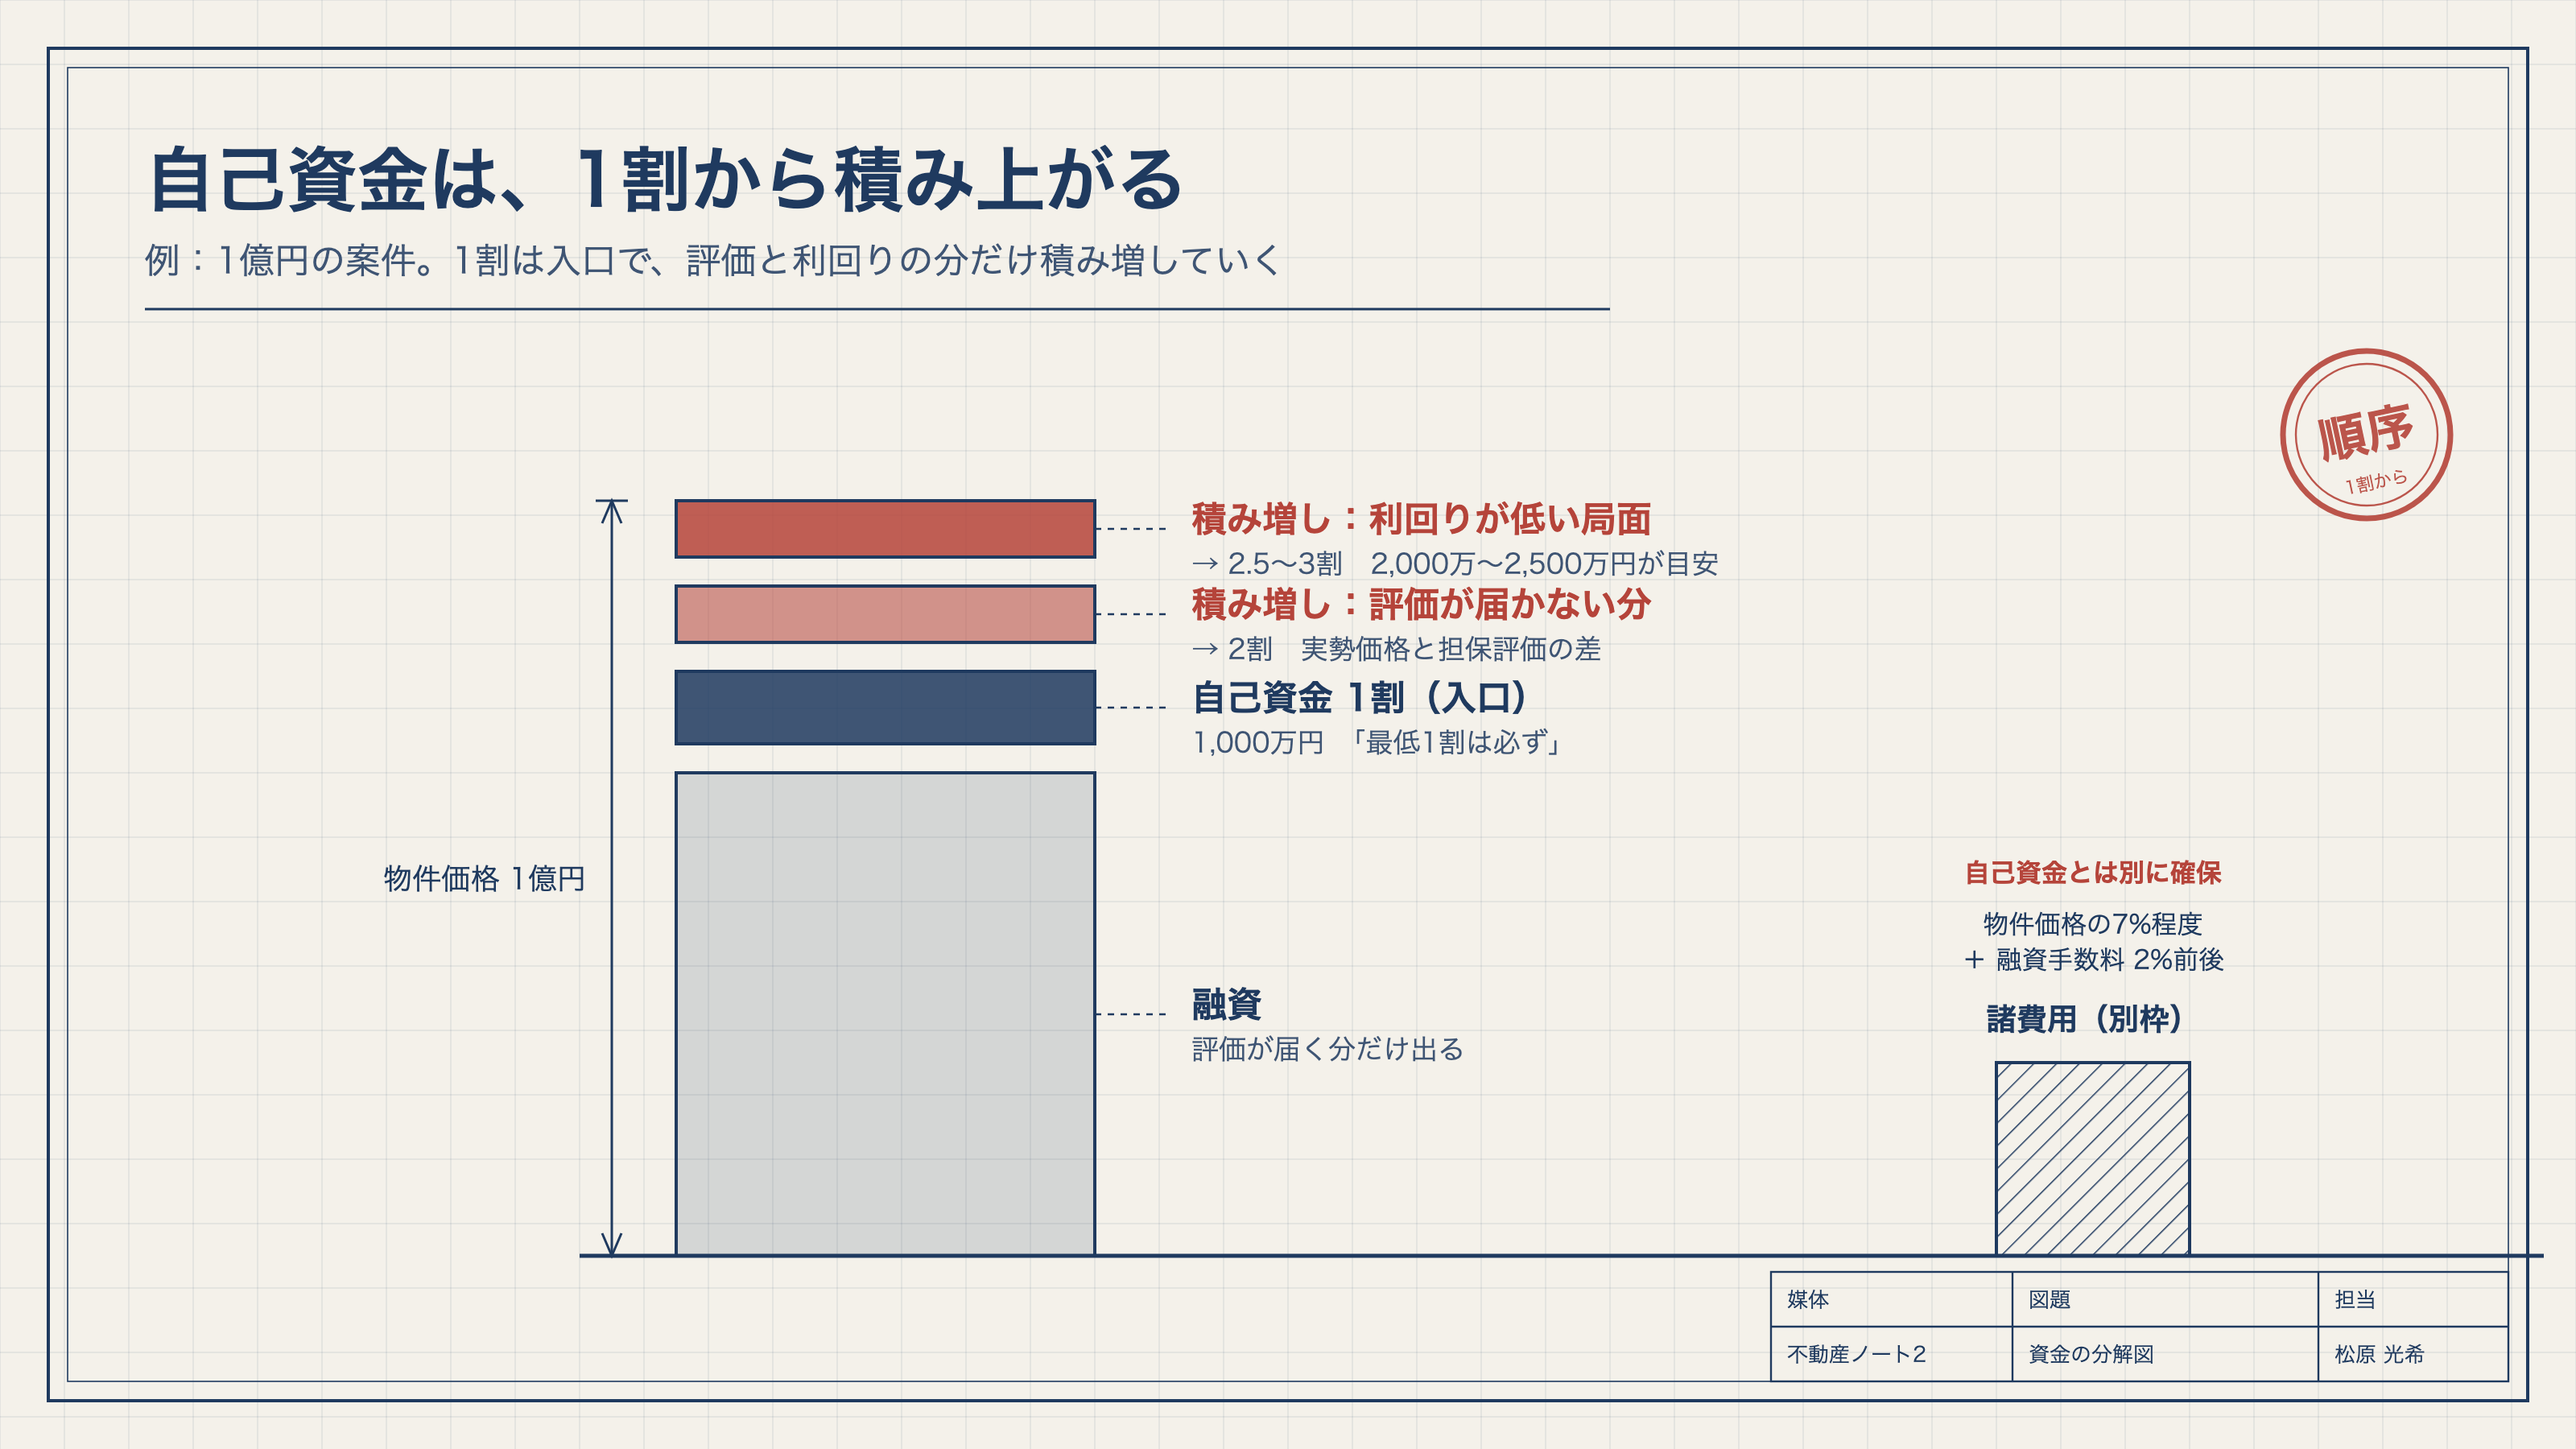
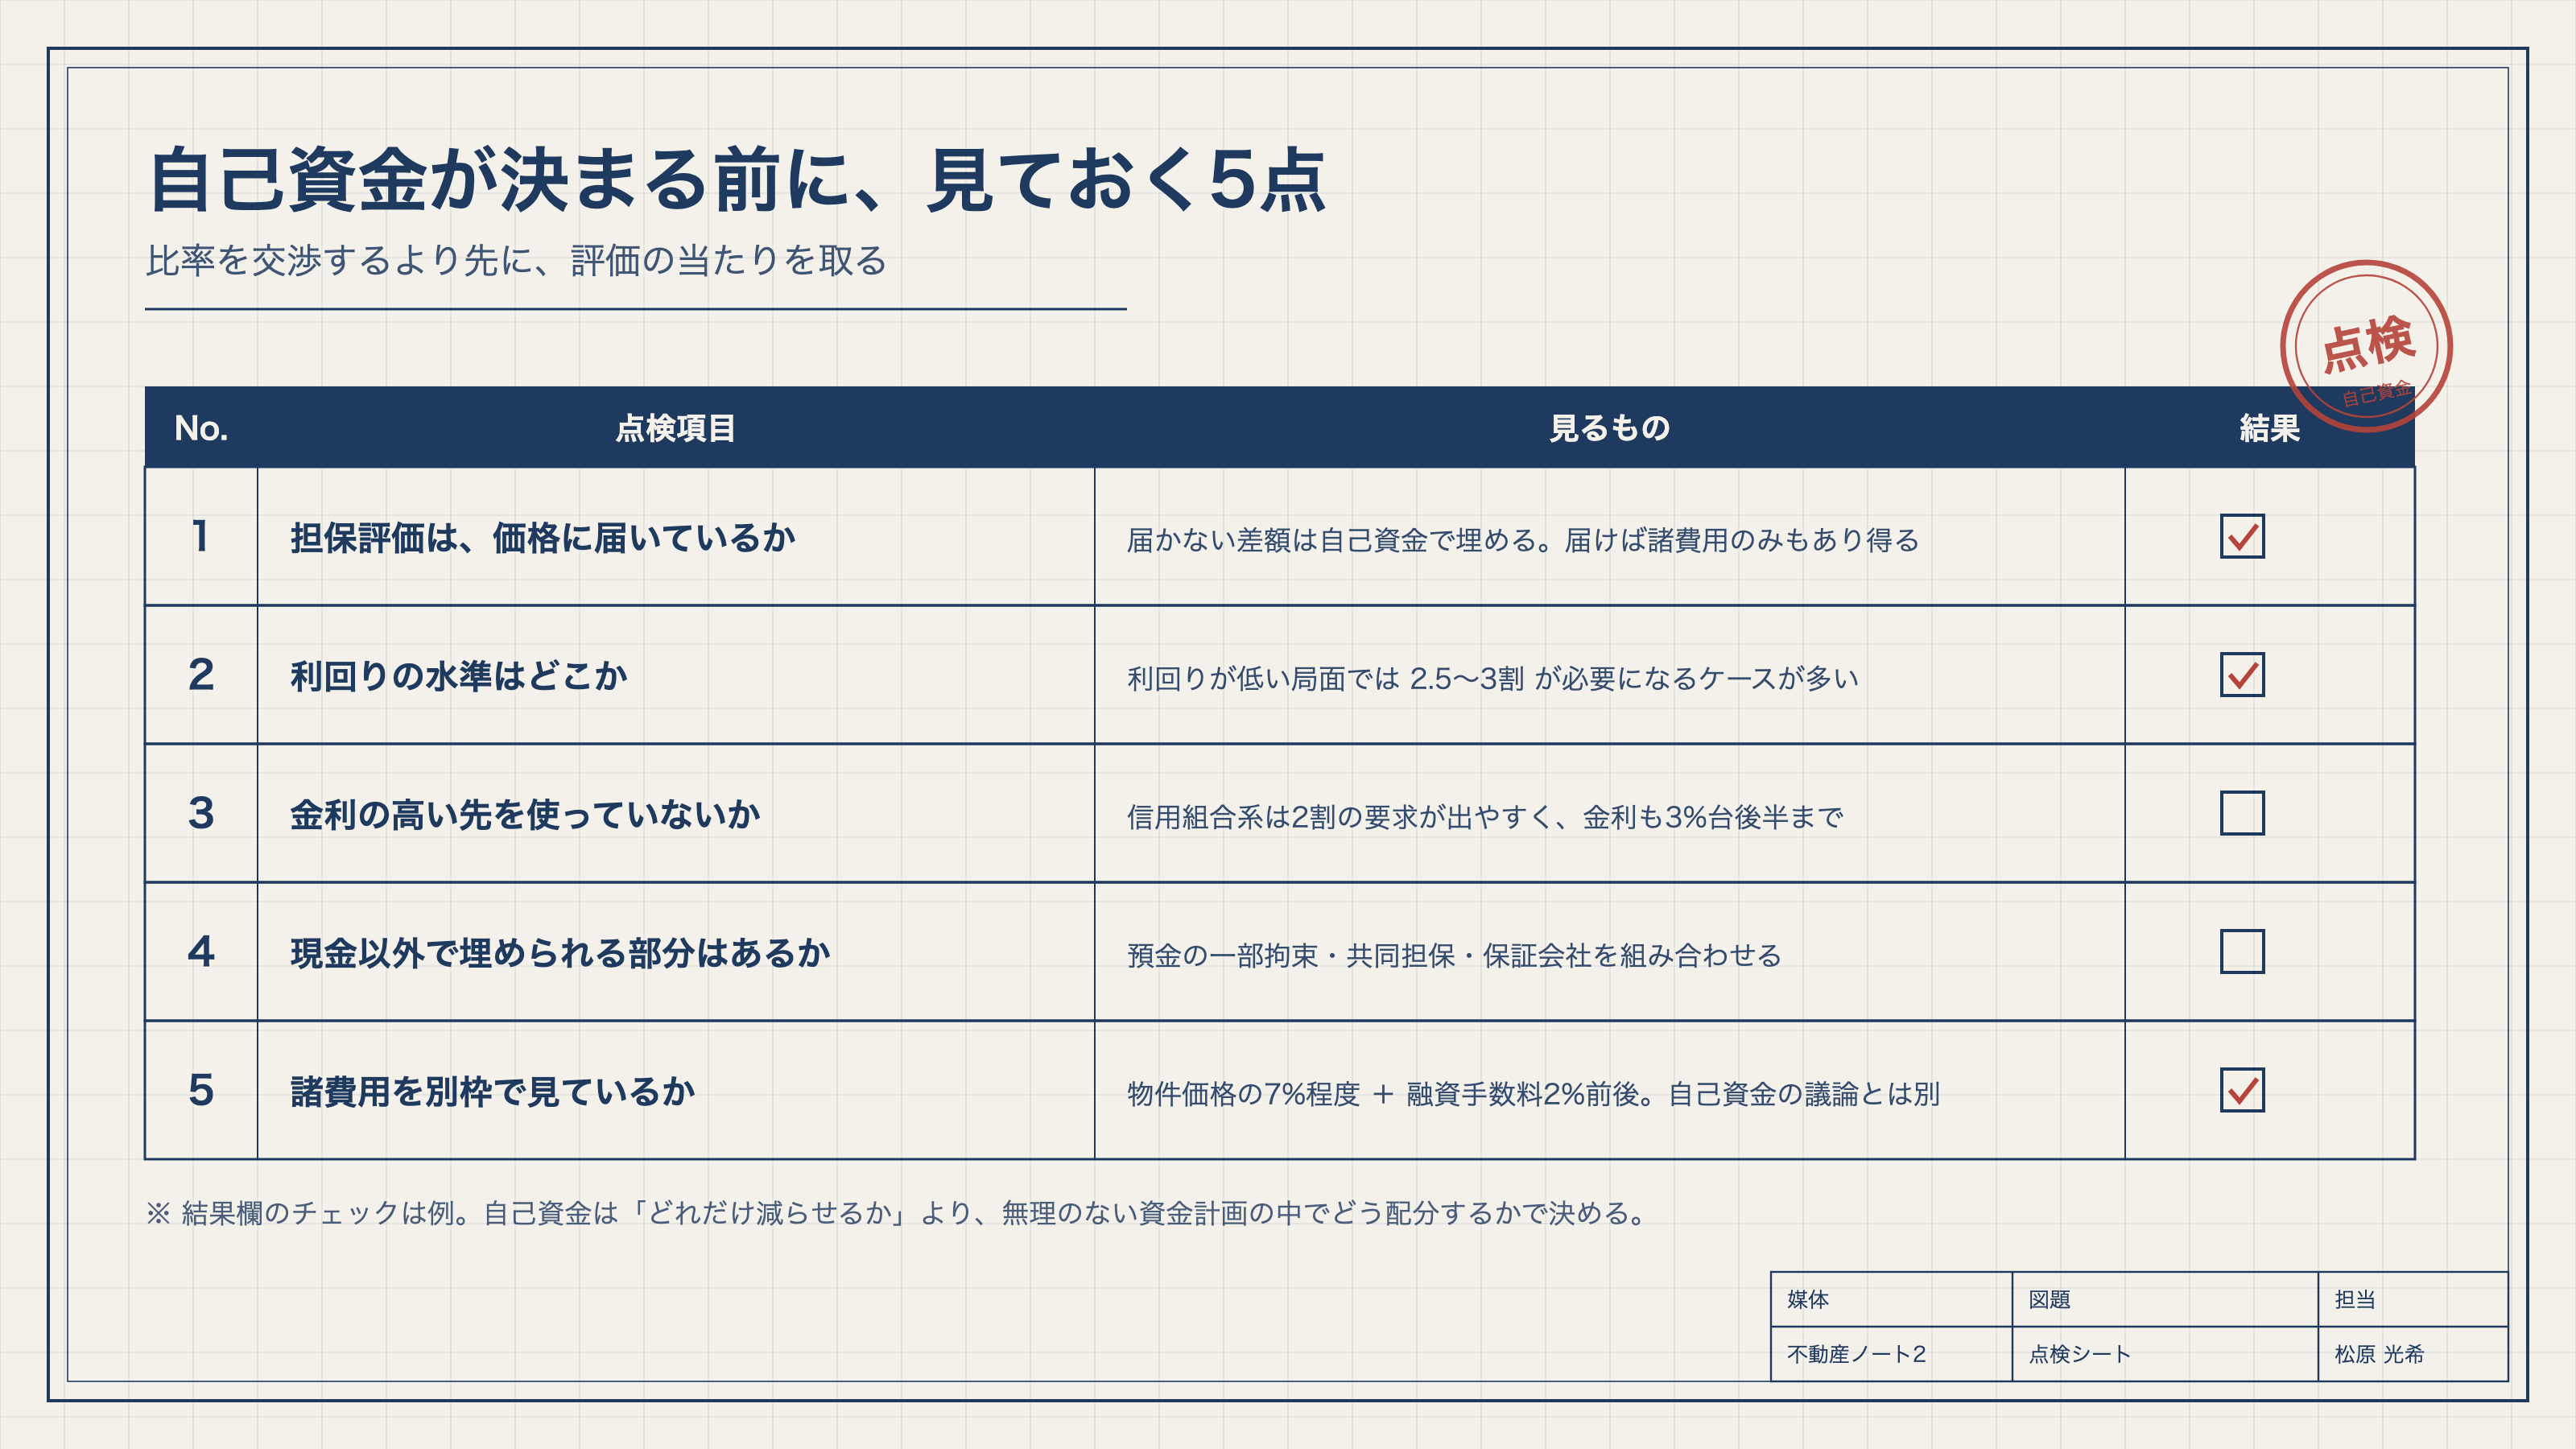
- 「最低1割は必ず」という金融機関が複数あります。1割は入口で、着地ではありません
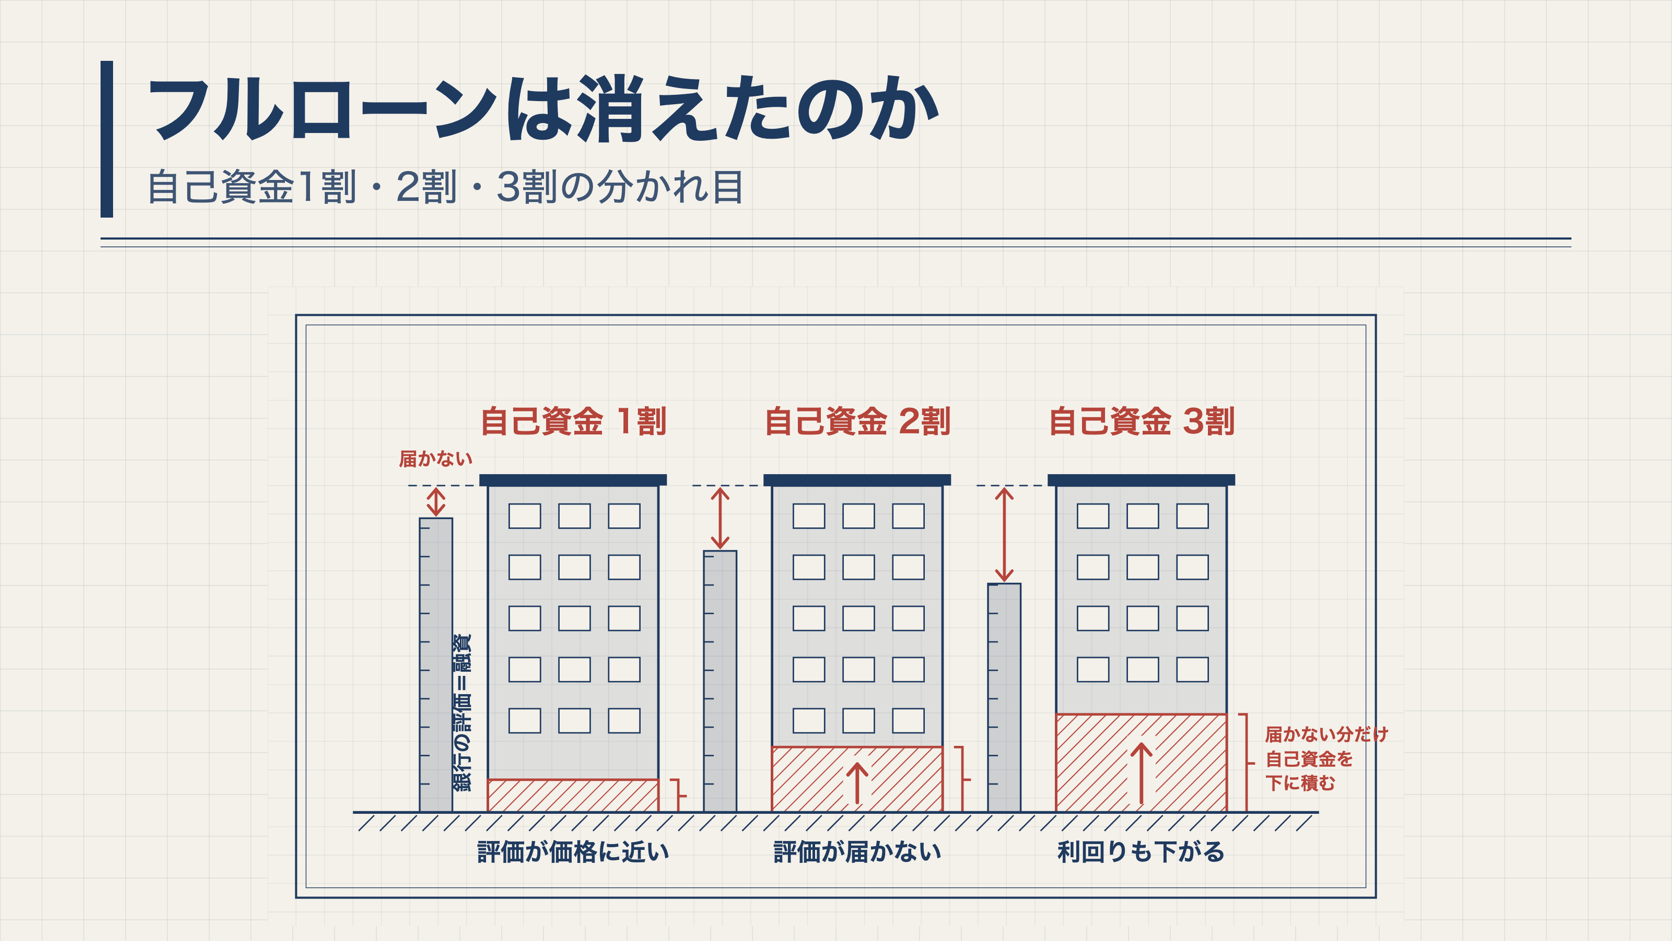
- 2割になるのは、ご属性より「評価が価格に届かないとき」。差額を自己資金で埋める構造です
- 利回りが下がった局面では2.5〜3割が必要になるケースが増える。1億円の案件で2,000万〜2,500万円が目安という声も
- 全部を現金で用意するとは限らない。預金の一部拘束、共同担保、保証会社は自己資金の代わりになり得ます
このご質問について、私が金融機関の方とお話しする中で集めた説明を並べてみると、「消えた」というより、自己資金の位置づけが変わったという言い方のほうが近いように感じています。以前は「いくら借りられるか」が出発点でしたが、今は「いくら入れるか」が先に来る。順番が逆になった、ということです。
一方で、お客様の側にも変化があります。「オーバーローンはしんどい」と、ご自身から自己資金を入れる前提でお話しされる方が増えました。それでも、自己資金をいくらにするかで最後まで迷われる方は多く、私がお客様とお話しする時間の多くは、実はこの一点に使われています。
そこで今回は、自己資金の1割・2割・3割が、それぞれ何によって決まるのかを、次の4つに分けてご説明します。
①1割は「入口」であって「着地」ではない
②2割になるのは、評価が届かないとき
③2.5割〜3割が出てくる局面
④現金以外で埋める選択肢
①1割は「入口」であって「着地」ではない
まず①、最低ラインの話からです。
複数の金融機関で共通して出てくるのが、「最低1割は必ず」という言い方です。プロパー融資(金融機関が自らのリスクで貸す融資)では1割以上が必須という説明があり、別の先でも最低1割、物件によっては2割弱という線が示されていました。
ここで注意していただきたいのは、1割が「基準を満たす水準」であって、「そのまま通る水準」とは限らない点です。1割を出発点に、評価が届かない分だけ積み増していく。この順序で決まっていきます。ですから、「1割あれば大丈夫」と考えて資金計画を組むと、後から積み増しを求められて止まってしまうことになります。
融資の姿勢そのものが自己資金前提に変わった背景(金融庁の動き・利上げ)は、2026年、自己資金前提へシフトする融資実務の変化にまとめています。
②2割になるのは、評価が届かないとき
では、なぜ2割に上がるのか。①の「積み増し」の中身が②です。
金融機関が説明していた理由は、実勢価格と担保評価の乖離を埋めるため、というものでした。ご属性の問題ではありません。物件側の評価が価格に届かないときに、その差額を現金で埋める、という構造です。
実際、評価が出る物件であれば自己資金なし(諸費用のみ)もあり得る、という説明もありました。1,000万円の物件で評価が1,000万円出れば自己資金は不要、という説明の仕方です。つまり自己資金の比率は、お客様が交渉して決めるものというより、物件の評価がほぼ自動的に決めてしまうものだと私は考えています。
③2.5割〜3割が出てくる局面
②の評価の話に、もう一つ重なる要素があります。利回りです。
利回りが下がった局面では、さらに積み増しが必要になります。ある金融機関では自己資金2割を基本の目線としつつ、実務上は利回りの低下によって2.5割から3割程度必要になるケースが多い、と説明されていました。1億円の案件で2,000万〜2,500万円程度が目安、という具体的な数字も挙がっています。
信用組合系では自己資金2割の要求が出やすく、金利も3%台後半までのレンジという説明があり、3割を求められた例もありました。金利が高い先ほど自己資金も厚くなる、という組み合わせになりがちな点は、資金計画を立てるうえで押さえておいていただきたいところです。
④現金以外で埋める選択肢
最後に④、自己資金をすべて現金で用意しなくてもよい場合がある、という話です。
私がお客様とお話ししていると、「自己資金は現金で全額用意しなければならない」と思い込まれている方が少なくありません。実際には、頭金3割でなくても、2割の自己資金に1割相当の預金を組み合わせる形で調整できたケースもあります。定期預金の扱いを頭金側で調整する、という交渉の仕方です。
ほかに、共同担保として既存物件の担保余力を使う方法や、保証会社を付けて評価不足を補う方法もあります。ただし、諸費用は別に必要です。物件価格の7%程度に加えて融資手数料が2%前後かかるという説明があり、これは自己資金の議論とは別枠で確保しておかなければなりません。
私がお客様へご提案する際は、自己資金を「どれだけ減らせるか」より、「無理のない資金計画の中でどう配分するか」という観点で考えるようにしています。ご家族の理解も含めて、無理のない範囲で組むことが、長期的に安定した不動産投資につながると考えています。
まず「自己資金をいくら出せるか」だけでなく、年収や金融資産、既存借入、保有物件などを確認します。そのうえで、検討する物件を構造、築年数、利回りを考慮し、金融機関がどの程度評価するのかを見て、必要な自己資金を逆算していきます。
自己資金をできるだけ抑えたい場合も、最初からフルローンだけに絞るのではなく、共同担保なども含めて、使える選択肢を整理してから物件を探すことが大切です。
自己資金は1割が入口で、そこから評価が届かない分を積み増していく構造です。2割になるのは実勢価格と担保評価の乖離、2.5〜3割は利回りの低下局面。決まり方が評価に連動している以上、比率を交渉するより先に、評価の当たりを取るほうが早くなります。
あわせて、預金の一部拘束・共同担保・保証会社という現金以外の埋め方と、物件価格の7%前後かかる諸費用を別枠で見ておくこと。フルローンが消えたのかどうかより、この構造を先に知っておくことのほうが、私は大切だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。記載の条件は取材時点のもので、金融機関・支店・案件により異なります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 金融庁「預金取扱等金融機関モニタリング・分析レポート」(令和8年7月)
- [2] 47NEWS「金融庁、不動産融資増加を警告」
- [3] 日本銀行「金融システムレポート」
- [4] 金融庁「投資用不動産向け融資に関するアンケート調査結果」(2019年3月)
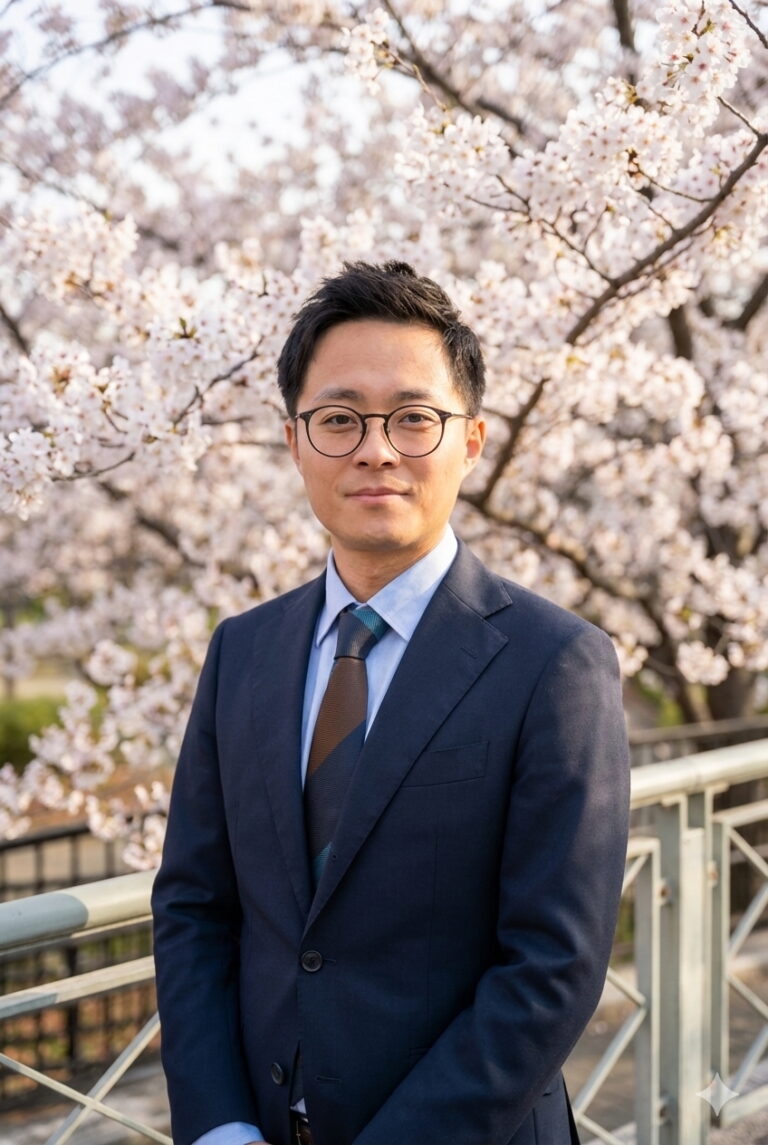
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら
 ② 場所で止まる|櫻井洸太居住地と本社所在地で「エリア外」になる見られるのは物件だけではありません。住所と本店所在地もエリアの対象です。次に読む →③属性で止まる/新村純平属性で切られた人が次に当たる相談先:4つのルートと、それぞれの条件読む →✓ 読んだ
 ③ 属性で止まる|新村純平属性で切られた人が次に当たる相談先属性が理由なら、同じタイプの銀行に当たり直しても結果は同じです。次に読む →