こんにちは。BANYUの松原です。
収益不動産を検討する際、利回りだけを見て判断される方もいらっしゃいます。
しかし実際には、物件の収益性や返済の余裕、自己資金に対する収益性など、複数の指標を総合的に確認することが大切です。
今回は、投資判断をするうえで知っておきたい代表的な指標について分かりやすくご紹介します。
- DCRは銀行が見る「返済の安全性」、CCRは投資家が見る「自己資金の効率」です
- DCRの目安は1.2〜1.3以上。1.0を割ると、収入だけでは返済を賄えていない状態です
- 落ちる理由は4つに集約できます。分子が弱い、分母が重い、LTVが高い、資料の根拠が薄い
- 立て直すときは、どこが原因かを先に特定します。全部を一度に直そうとすると進みません
「表面利回りは悪くないのに、なぜ落ちたのでしょうか。」
否決の連絡を受けたあとで、このご相談をいただくことがあります。
このとき私が最初にすることは、次の金融機関を探すことではありません。落ちた理由を数式の上で特定することです。というのも、原因が分子(収益)にあるのか、分母(返済)にあるのか、それとも資料の作り方にあるのかで、打つ手がまったく違うからです。
理由が分からないまま別の先に持ち込むと、同じところでまた止まります。
以前、賃料の増額交渉を先に進めて評価を上げてから次へ動く、という進め方をされた方がいらっしゃいました。順番としては、こちらが早いと考えています。
今回は、指標の意味、落ちる4つのパターン、そして立て直しの順番をご紹介します。
DCRとCCRとは何か
まずは、2つの指標の役割からです。
DCRは「返済の安全性」、CCRは「自己資金の投資効率」を測るものです。銀行が審査で主軸に置くのはDCR(とLTV)で、CCRは投資家が効率を測る指標ですので、審査の直接的な判断基準にはならない場合が多いと考えています。
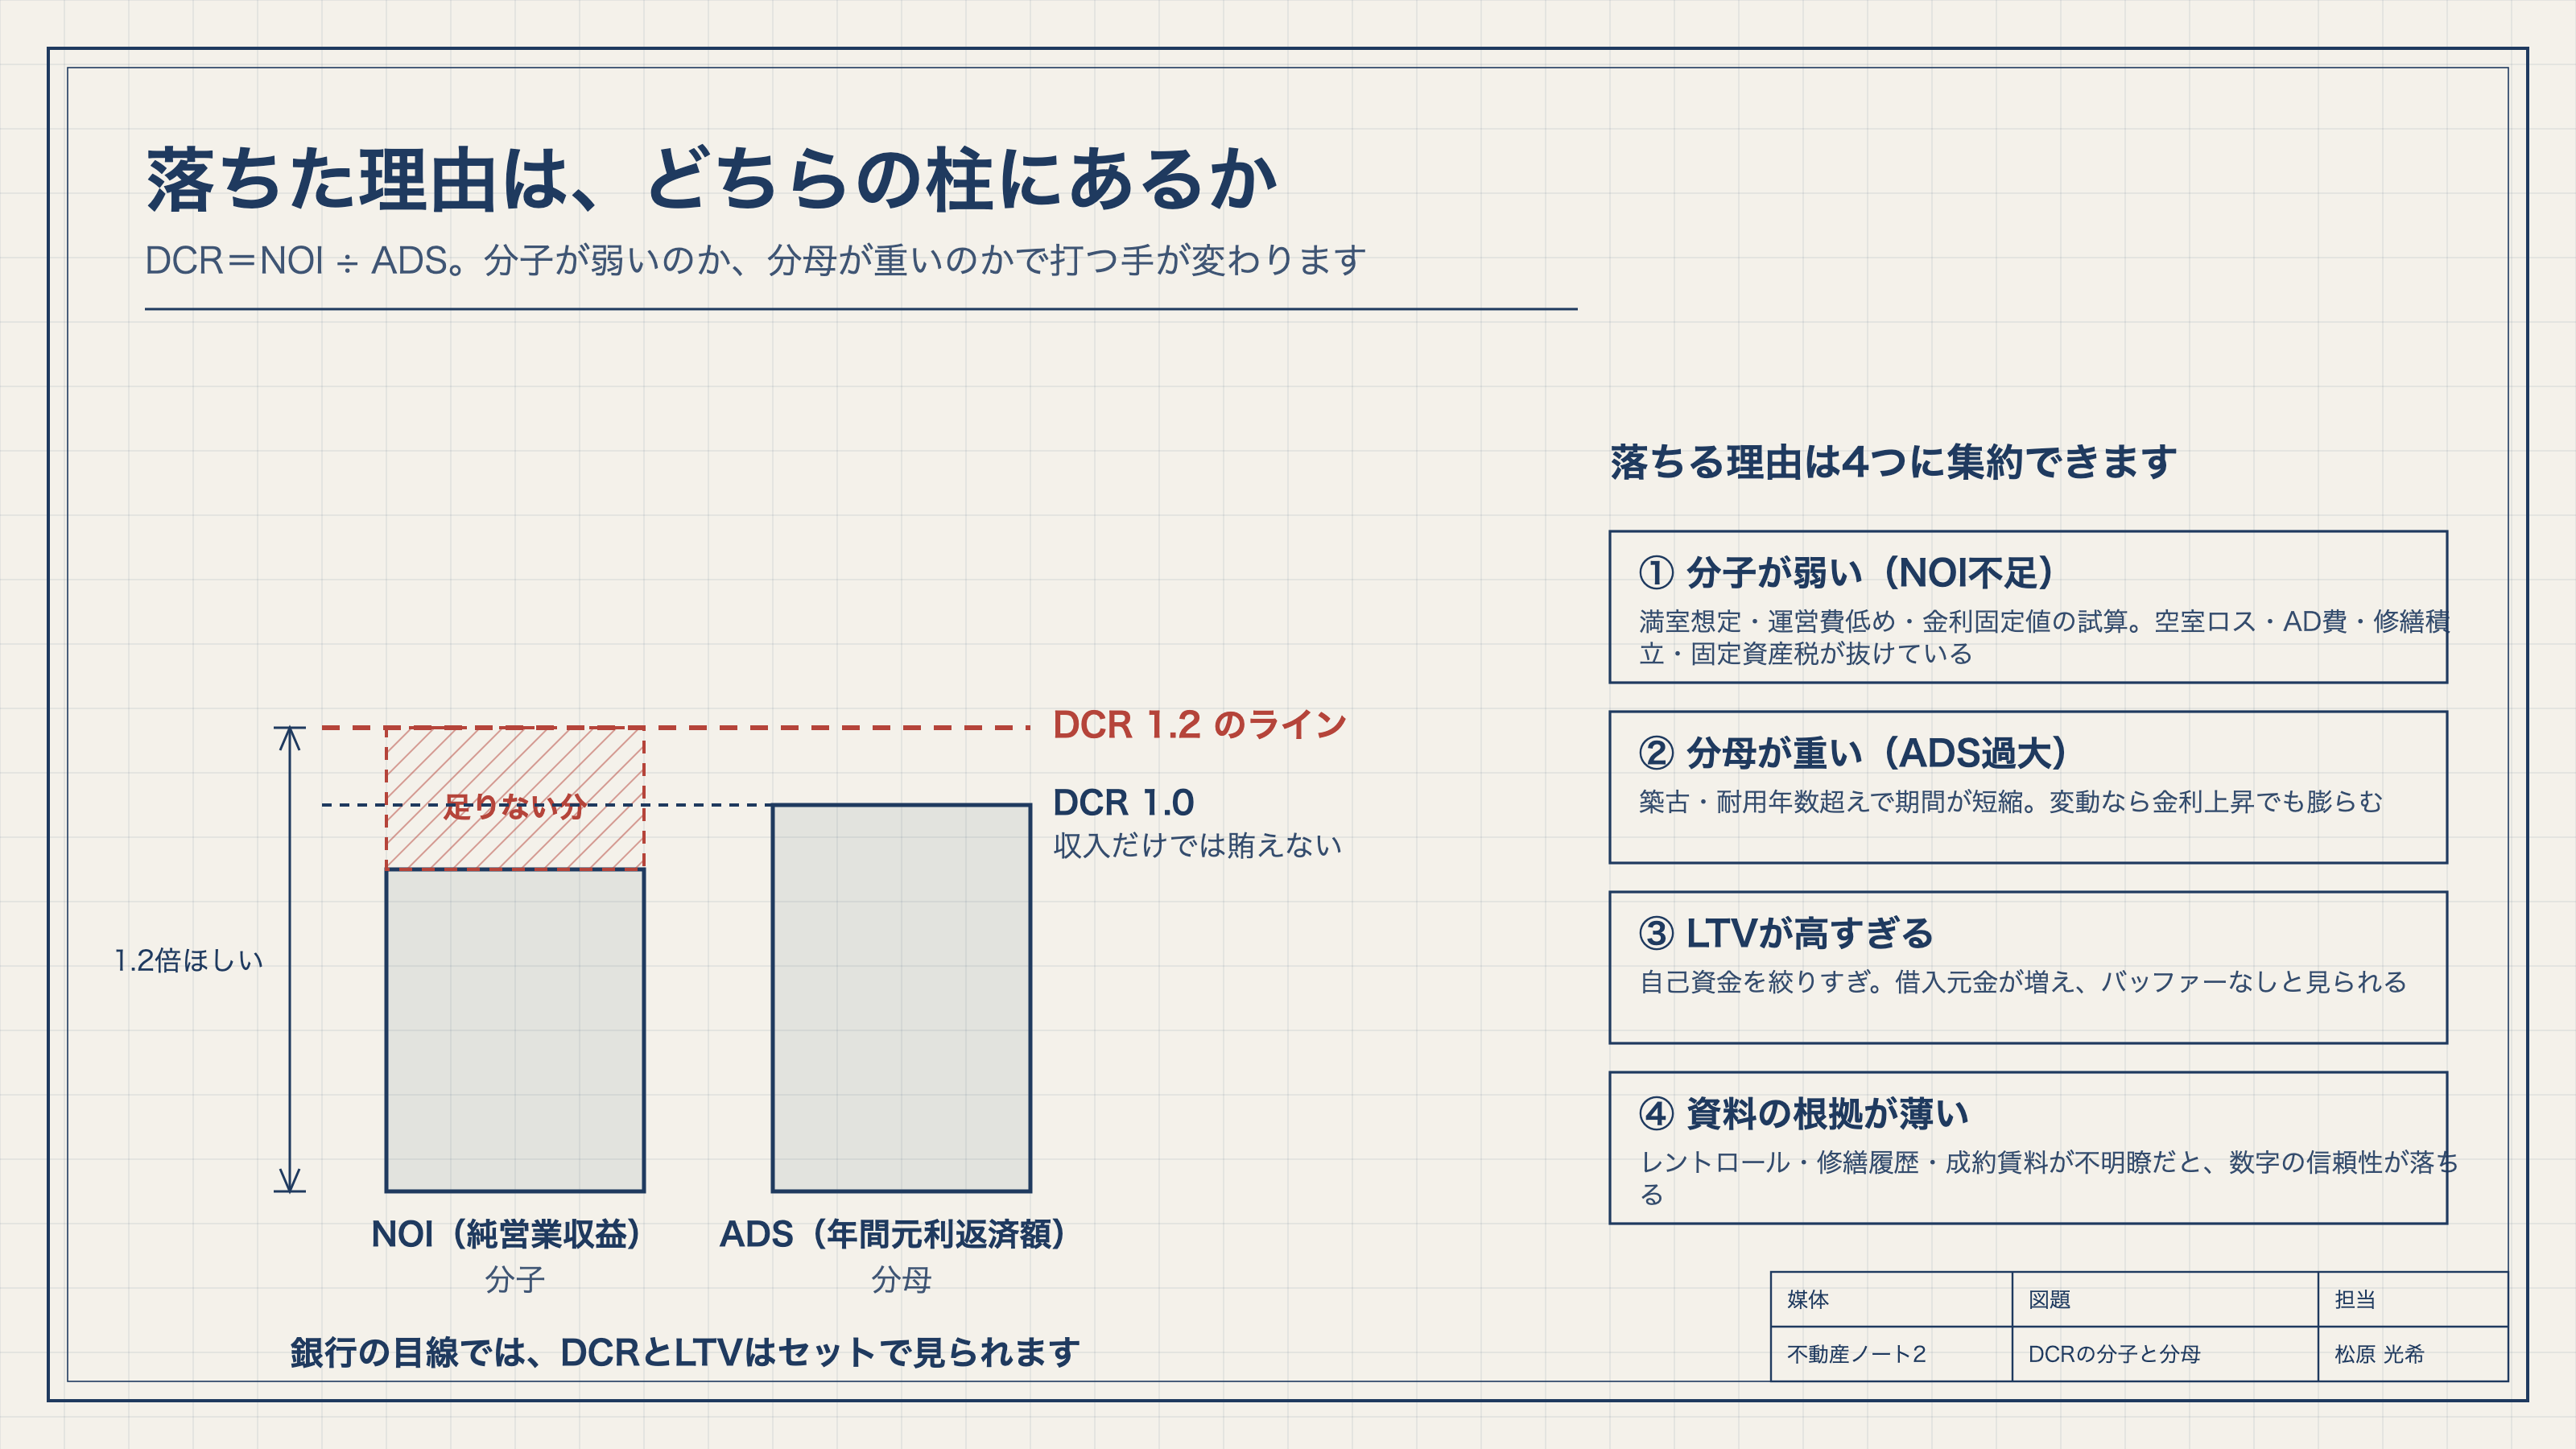
DCR(DSCR)は、NOI(純営業収益)÷ADS(年間元利返済額)で計算します。一般的に1.2〜1.3以上が目安で、1.0を下回るとNOIだけでは返済を賄えない状態を意味します。
CCRは、税引前キャッシュフロー÷投下自己資本×100(%)です。ここで気をつけたいのは、CCRを高めようとして自己資金を絞りすぎると、LTVが上がってしまうことです。DCRの数字は計算できても、審査全体では評価が下がることがあります。銀行の目線ではDCRとLTVはセットだと考えていただくのがよいかと思います。
なお、この指標が融資の流れ全体のどこで効いてくるかは融資の全体手順に、金利が上がったときにどう試算するかは固定vs変動は「予想」より「耐性」で決めるにまとめています。
なぜ融資に落ちるのか(4つの否決パターン)
では、落ちる理由です。DCRの数式に照らすと、4つに集約できます。
ひとつめが、分子が弱い場合。NOI不足です。業者のシミュレーションは満室想定・運営費低め・金利固定値で作られていることが多く、銀行が保守的なNOIで再計算するとDCRが基準を下回ります。空室ロス、AD費(客付けの広告料)、修繕積立、固定資産税を織り込んでいないNOIは、実態より高く見えます。
ふたつめが、分母が重い場合。ADS過大です。築古や耐用年数超えで融資期間が短縮されると、月々の返済が増えてADSが急に膨らみます。変動金利であれば、金利の上昇でも同じことが起きます。
3つめが、LTVが高すぎる場合。自己資金を絞りすぎると借入元金が多くなり、ADSも大きくなります。そのうえリスクのバッファーがないと見られて、審査の評価が落ちます。
4つめが、資料の根拠が薄い場合。NOIの裏づけになるレントロール、修繕履歴、成約賃料が不明瞭だと、数字そのものの信頼性が落ちます。
再挑戦のための改善アクション
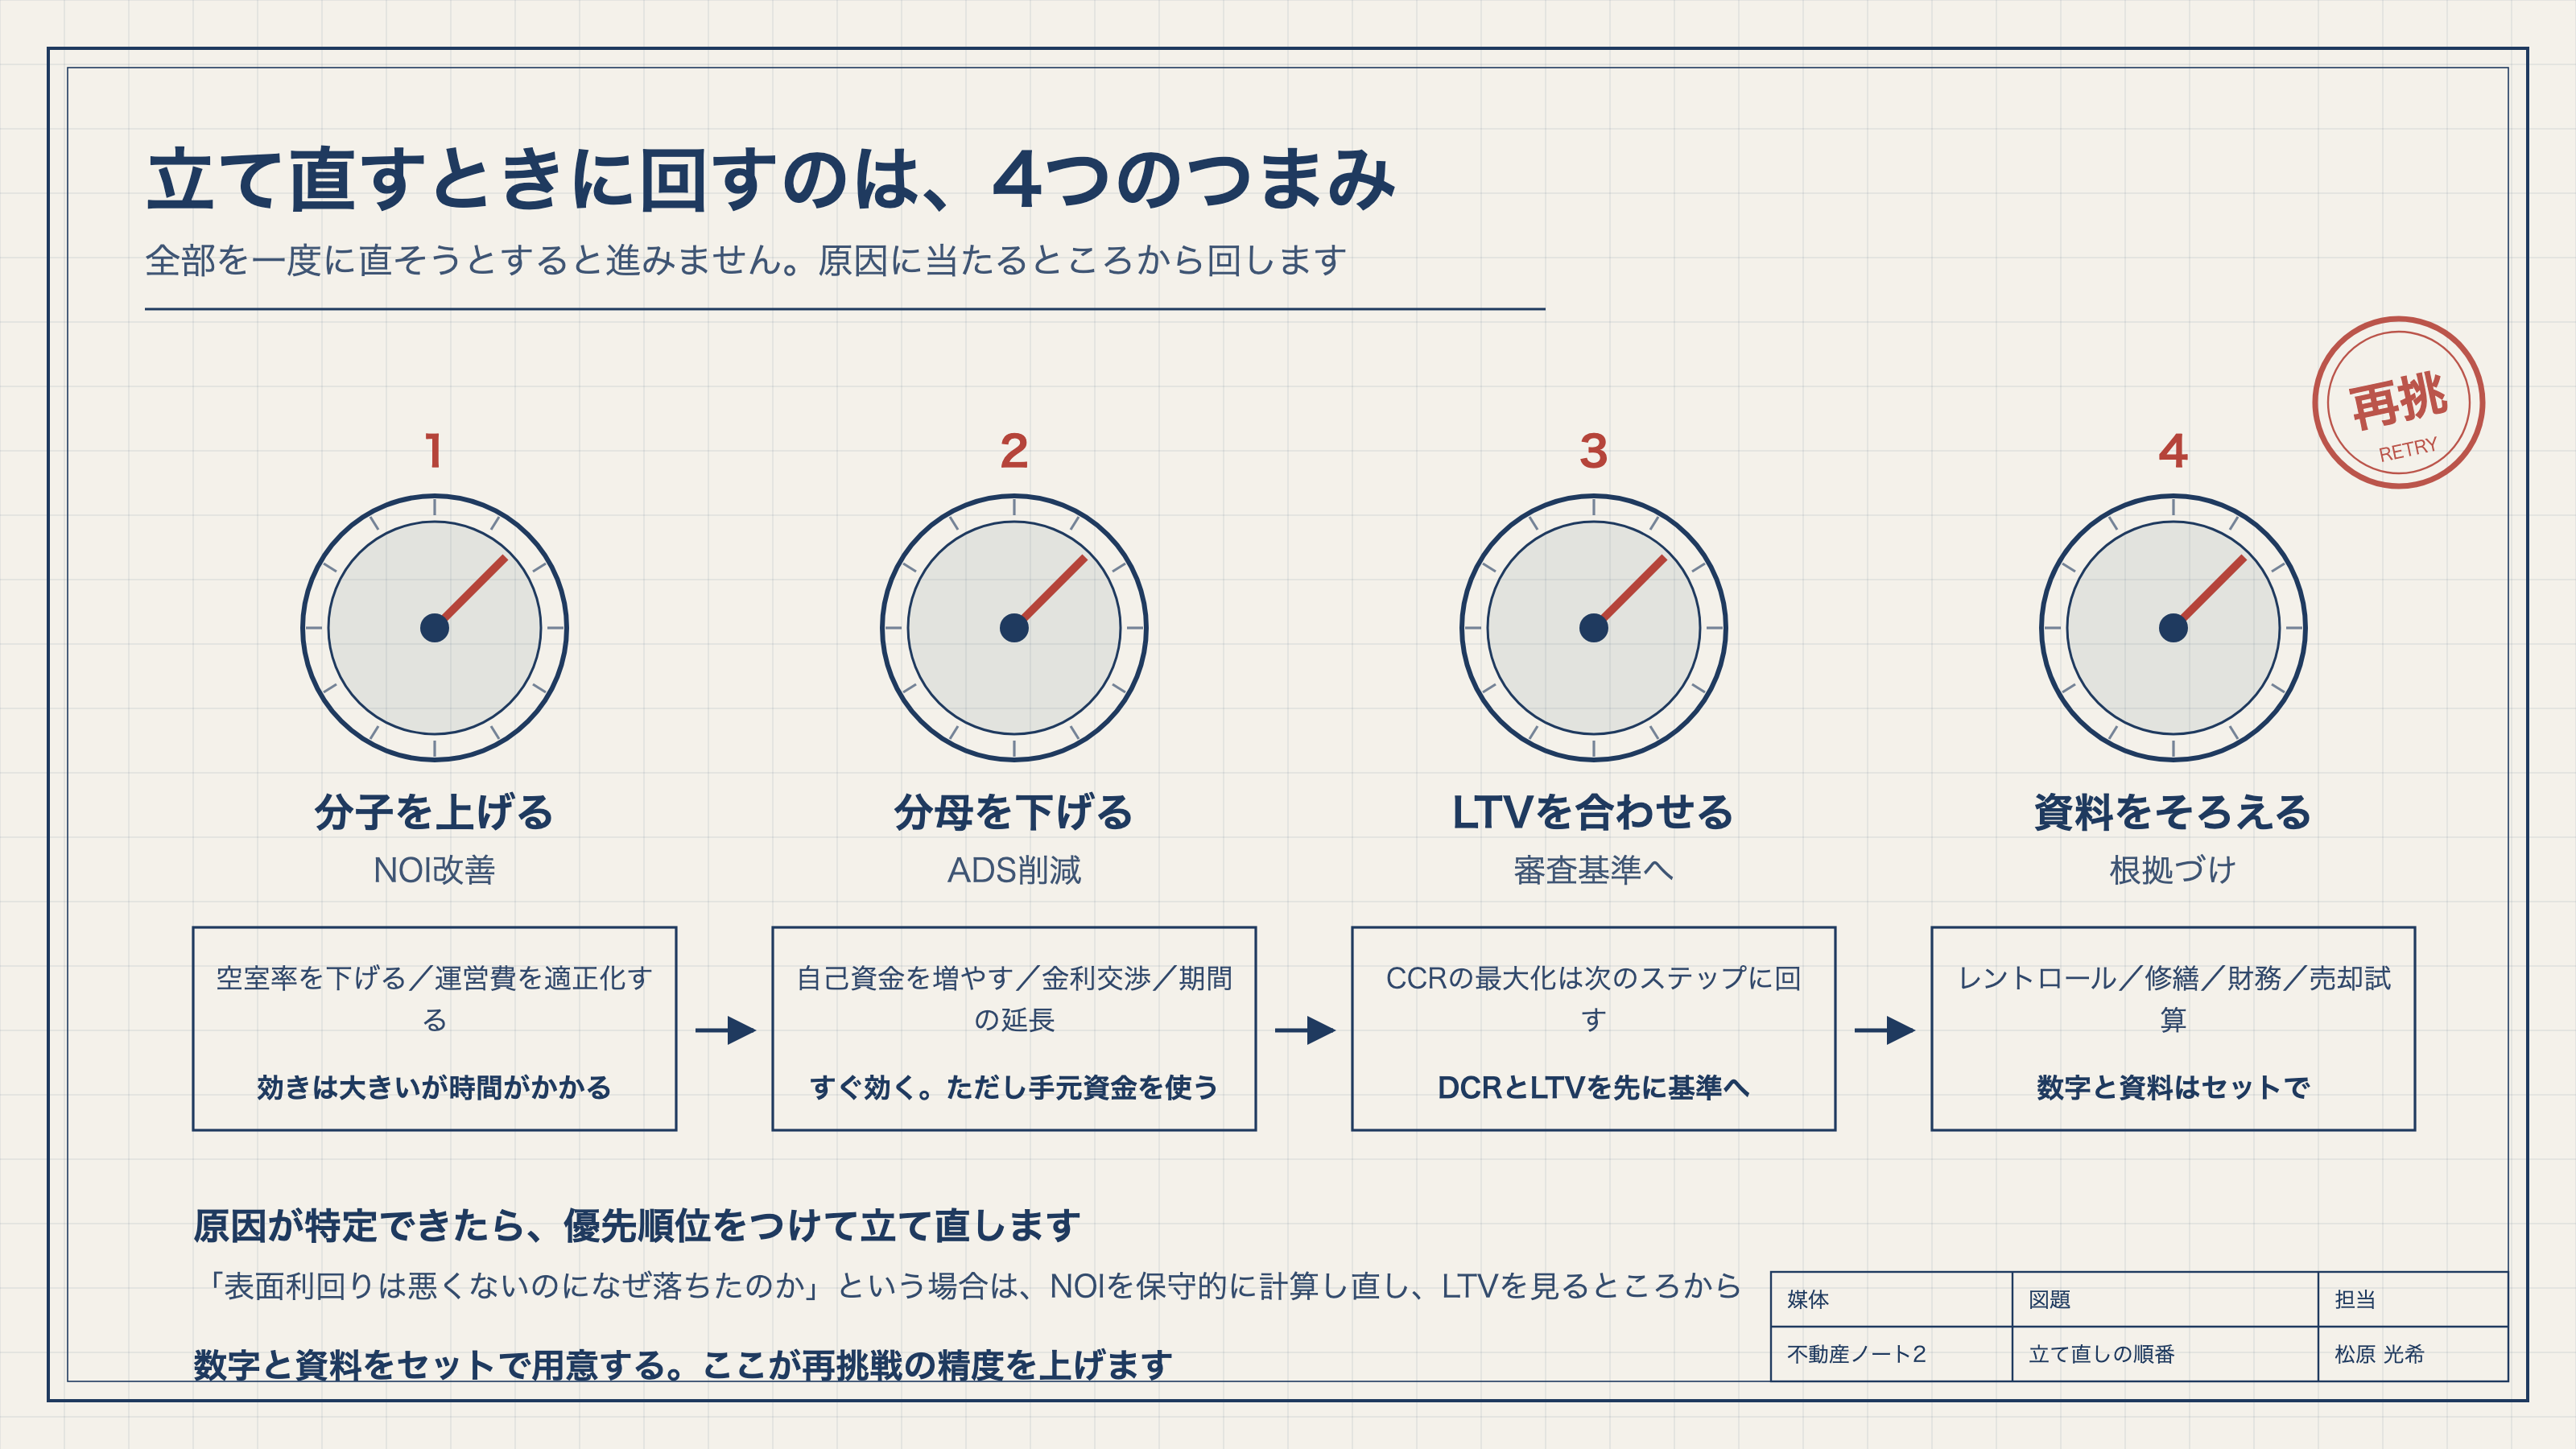
原因が特定できたら、優先順位をつけて立て直します。
分子を上げるなら、NOIの改善です。空室率を引き下げる(賃料設定の見直し、リーシングの強化、物件の整備)。運営費を適正化する(管理会社の変更、保守契約の見直し、コスト削減)。ここは時間がかかりますが、効き方が一番大きいところです。
分母を下げるなら、ADSの削減です。自己資金を増やして借入元金を減らす。金利を交渉する、あるいは他の金融機関に打診する。融資期間の延長を交渉する(耐用年数・年齢制限の範囲内で)。
LTVとの折り合いもつけます。まずDCRとLTVを審査基準に合わせることを優先し、CCRの最大化は次のステップとして考える。この順番がよいと考えています。
そして資料の整備です。レントロール(最新かつ実態に即した賃料)、修繕履歴・見積書・建物管理資料、財務資料(法人決算書・個人確定申告・金融資産残高・既存借入一覧)、売却試算(売却価格レンジと残債の比較)。この4種をそろえます。
返済の期間を伸ばす代わりに途中で再審査を抱える選択肢については、10年バルーン返済の正体|仕組み・再審査の論点・通常ローンとの使い分けにまとめていますので、あわせてご覧ください。
私がお客様へ物件をご提案する際は、利回りだけでなく、「無理なく返済を続けられるか」「自己資金をどのくらいの期間で回収できるか」という視点も大切にしています。
数値は物件を比較するうえで非常に役立ちますが、それだけで良し悪しを判断することはできません。
立地や将来の賃貸需要、出口戦略も含めて総合的に判断することが、長期的に安定した不動産投資につながると考えています。
「表面利回りは悪くないのになぜ落ちたのか」という場合は、NOIを保守的に計算し直し、LTVを見るところから始めるのが最短だと考えています。
DCRだけが否決の理由ではありません。LTV・属性・資料の根拠の薄さが、追加の減点になっていることが多くあります。
数字と資料をセットで用意する。ここが再挑戦の精度を上げます。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 不動産証券化協会(ARES)「DSCR|不動産証券化用語集」
- [2] REIFA「不動産投資用語(DCR・CCR・LTV)」
- [3] OwnersBook「DSCRとは?DSCRの計算式や目安水準を解説」
- [4] 東急リバブル「不動産投資ローンの審査に落ちる理由とは?」
- [5] コスモスイニシア「不動産投資の分析NOI・LTV・CCR中級編」
- [6] ノムコム・プロ「レントロールとは?プロが教える見方、作り方」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら