本日は法人化のタイミングについてお話しします。実際にお会いする方々でも、法人化を検討している方は少なくありません。
タイミングはそれぞれのご属性や資産状況により見計らう必要がありますが、本記事が少しでも判断材料になれば幸いです。
- 法人が有利か個人が有利か、ではありません。「いつ切り替えるか」の話かと思います
- 1棟目の時点では、まだ個人でしか使えない枠が残っていることが多いです
- 法人にすると、使えたはずの金融機関がそもそも対象から外れます
「もう法人を作ってから動いたほうがいいですよね。」
1棟目のご相談で、この言葉をよく聞きます。私も、お客様とお話しする中で一番多くいただくご質問かと思います。
税金の面だけで見れば、そう言えることもあるかと思います。ただ、融資の場面では話が変わります。
以前、法人でいこうと決めてから金融機関を回った方がいらっしゃいました。そこで、使いたかった先が「法人ではお取り扱いがない」と。個人なら十分に候補だったところです、、、こういうことが起きます。
器を先に決めてしまうと、選べる相手が減る。本日はそこのお話です。
なぜ「1棟目から法人化」が危ないのか
まずは、なぜ急がないほうがいいのかからです。
一般論では法人化が有利に見えます。ただ融資の世界では、最初から法人を切ることで、使えるはずだった枠を手放してしまうことがあります。
節税の正解が、融資の正解とは限りません。税務上の最適解と、融資戦略上の最適解は別のレイヤーで動いているからです。
「法人化すれば有利」という話は節税面では正しい場合があっても、それが融資の場面にそのまま当てはまるとは言えません。1棟目の取得時点では、まだ使える個人向けの枠が残っているケースが多いかと思います。
その枠を使い切ってから法人化を検討する。順番としてはこちらかと思います。
銀行が初心者に用意している「個人向け枠」の正体
では、その枠とは何か。
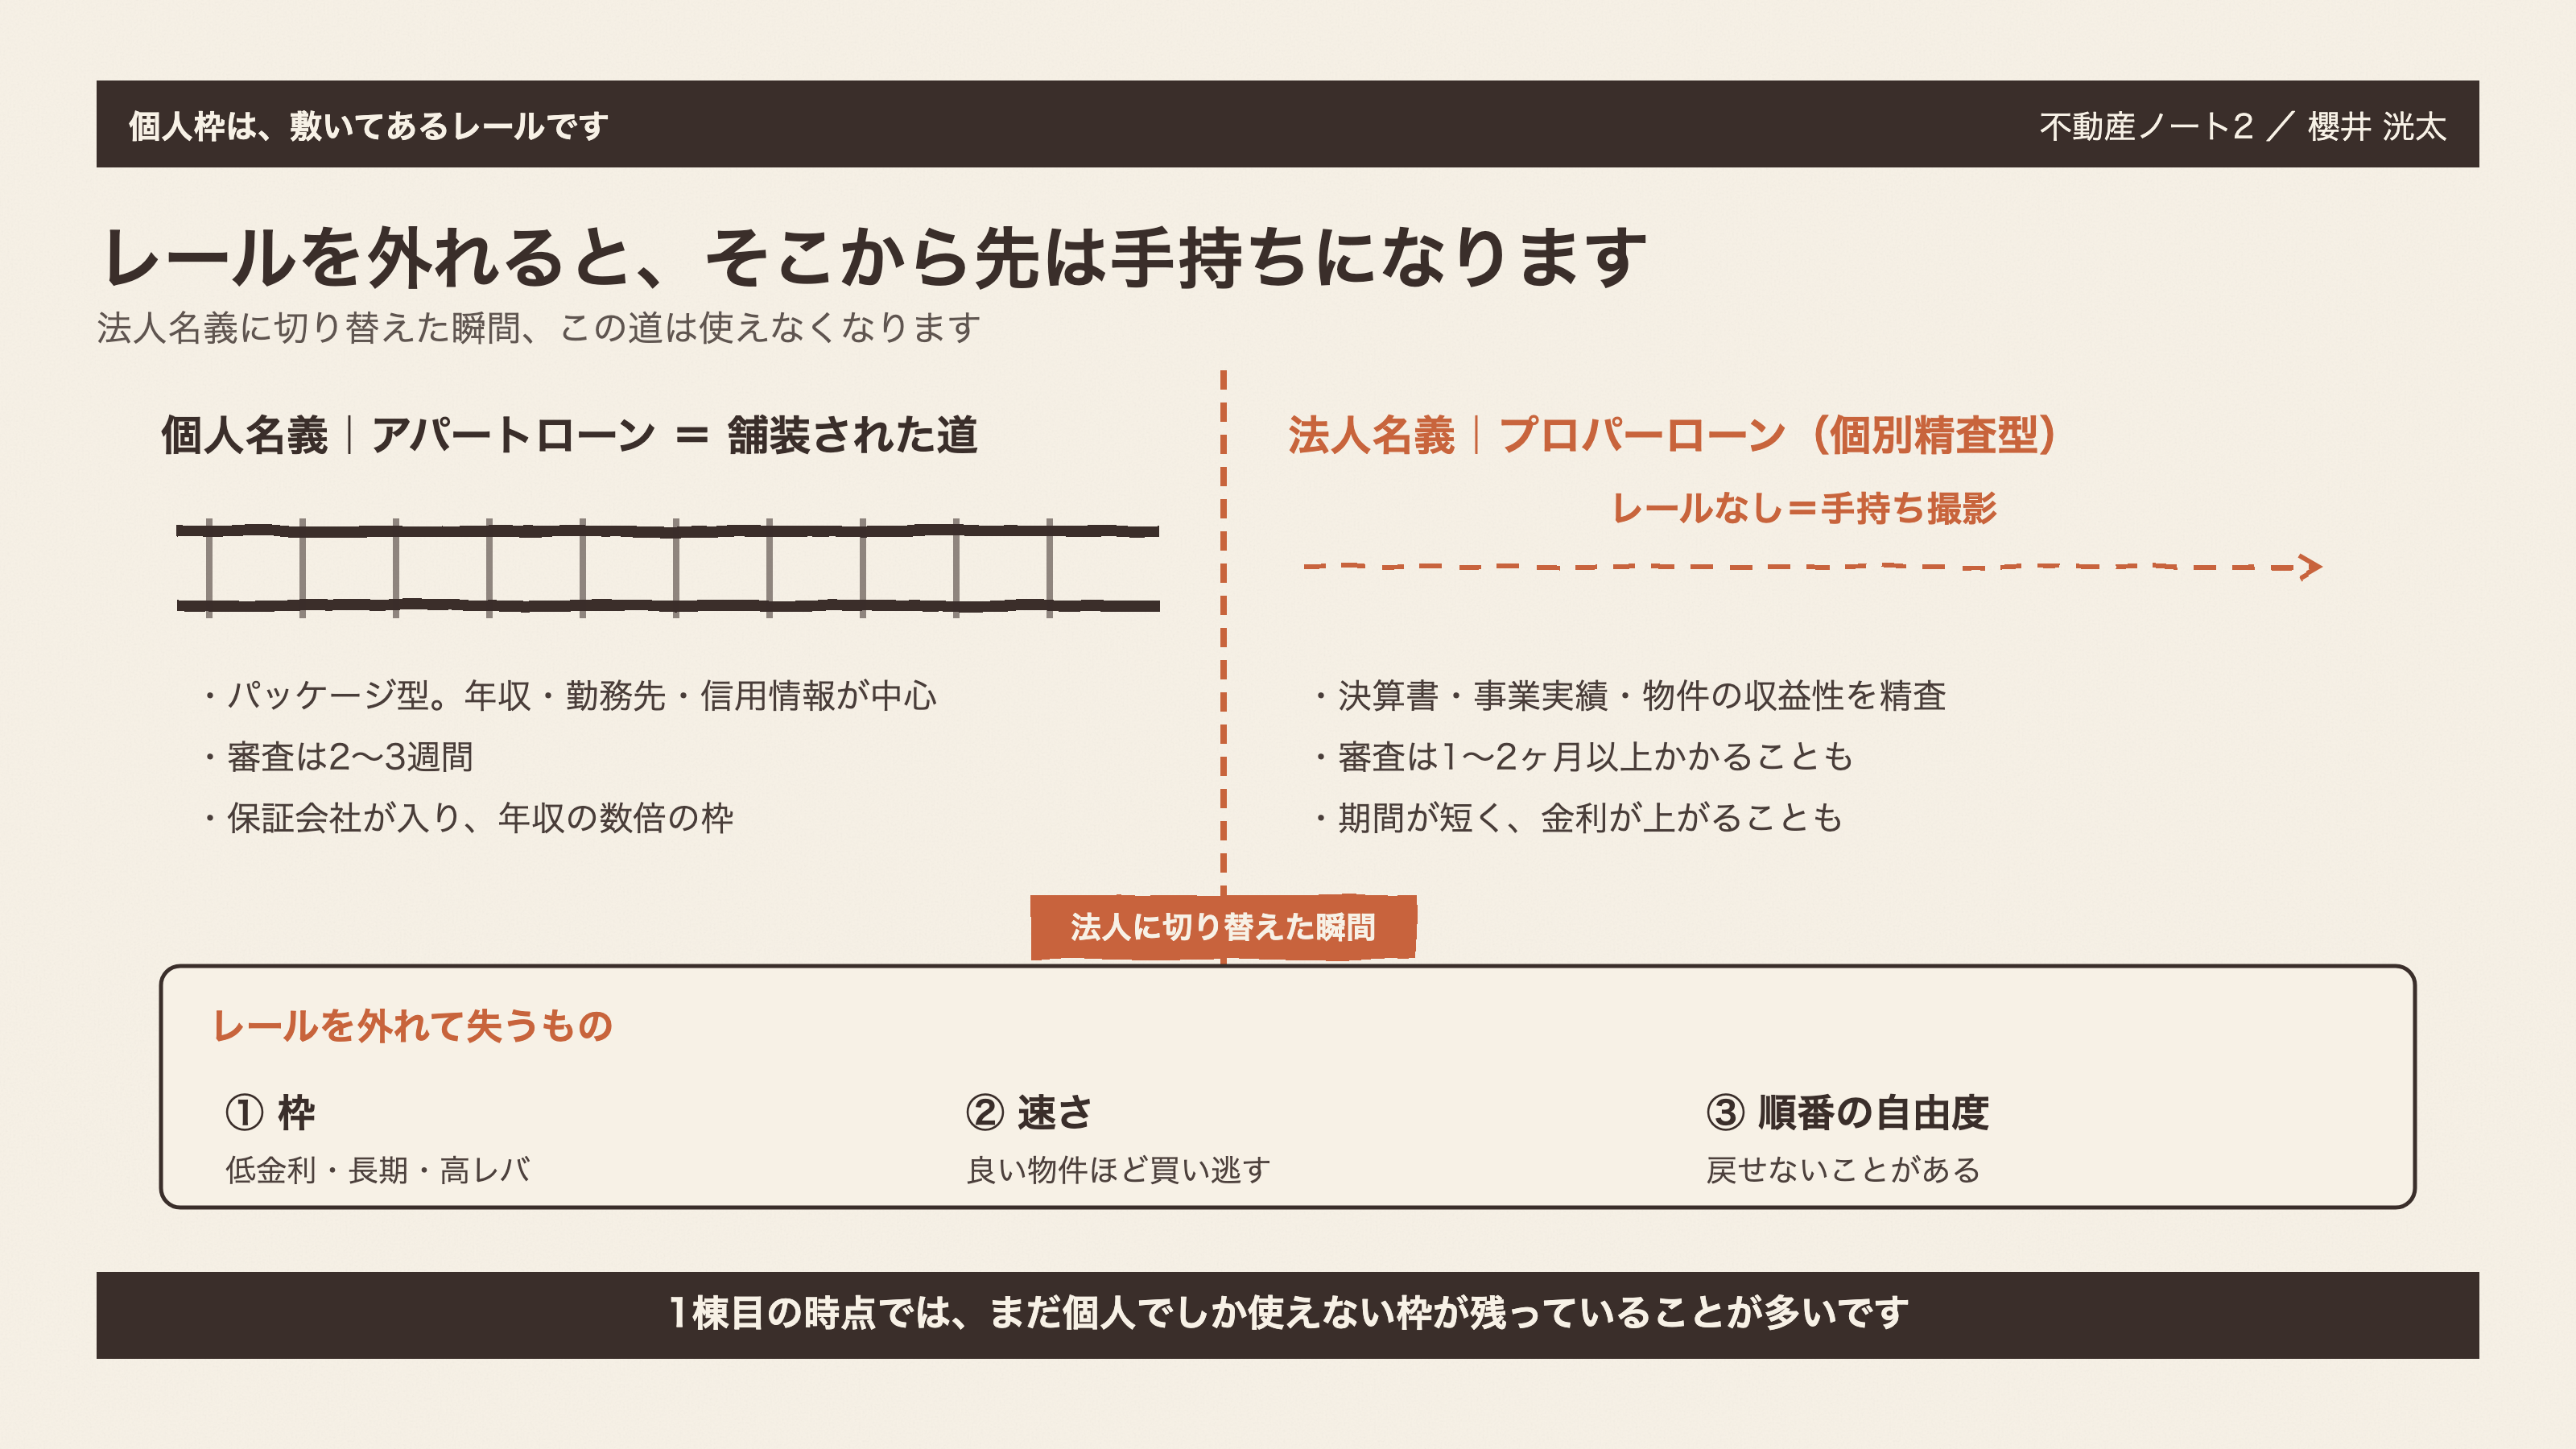
個人名義であれば、アパートローン(パッケージ型)が使える可能性があります。年収・勤務先・信用情報を中心に判断される定型の商品です。
審査は2〜3週間と比較的短く、保証会社が入るため銀行側の判断の負荷も低い。年収の数倍の枠が設定されています。
これは銀行が初心者のために整備した、言わば舗装された道です。
法人名義に切り替えた瞬間、この道は使えなくなります。プロパーローン(個別精査型)に移ると、決算書・事業実績・物件の収益性が厳しく見られますので、初心者向けパッケージよりハードルが上がります。
法人化で失いやすい3つ
舗装された道を外れると、失うものが3つあります。
ひとつめが枠そのものです。個人向けの低金利・長期・高レバの条件が、法人ではプロパーローンに移りやすい。融資期間が短くなったり金利が上がったりして、月々の返済が増え、キャッシュフローが圧迫されます。
ふたつめが速さです。プロパーローンは1〜2ヶ月以上かかることも多いかと思います。良い物件ほど競争が激しいので、これは買い逃しに直結します。物件を見てから融資を動かすのでは間に合わない、、、という場面が増えます。
3つめが順番の自由度です。個人でアパートローン枠を使い切ってから法人へ移行する、というルートが封じられます。一度外れた枠は、戻せません。
急がないほうがいい人・検討してよい人
最後に、分かれ目です。
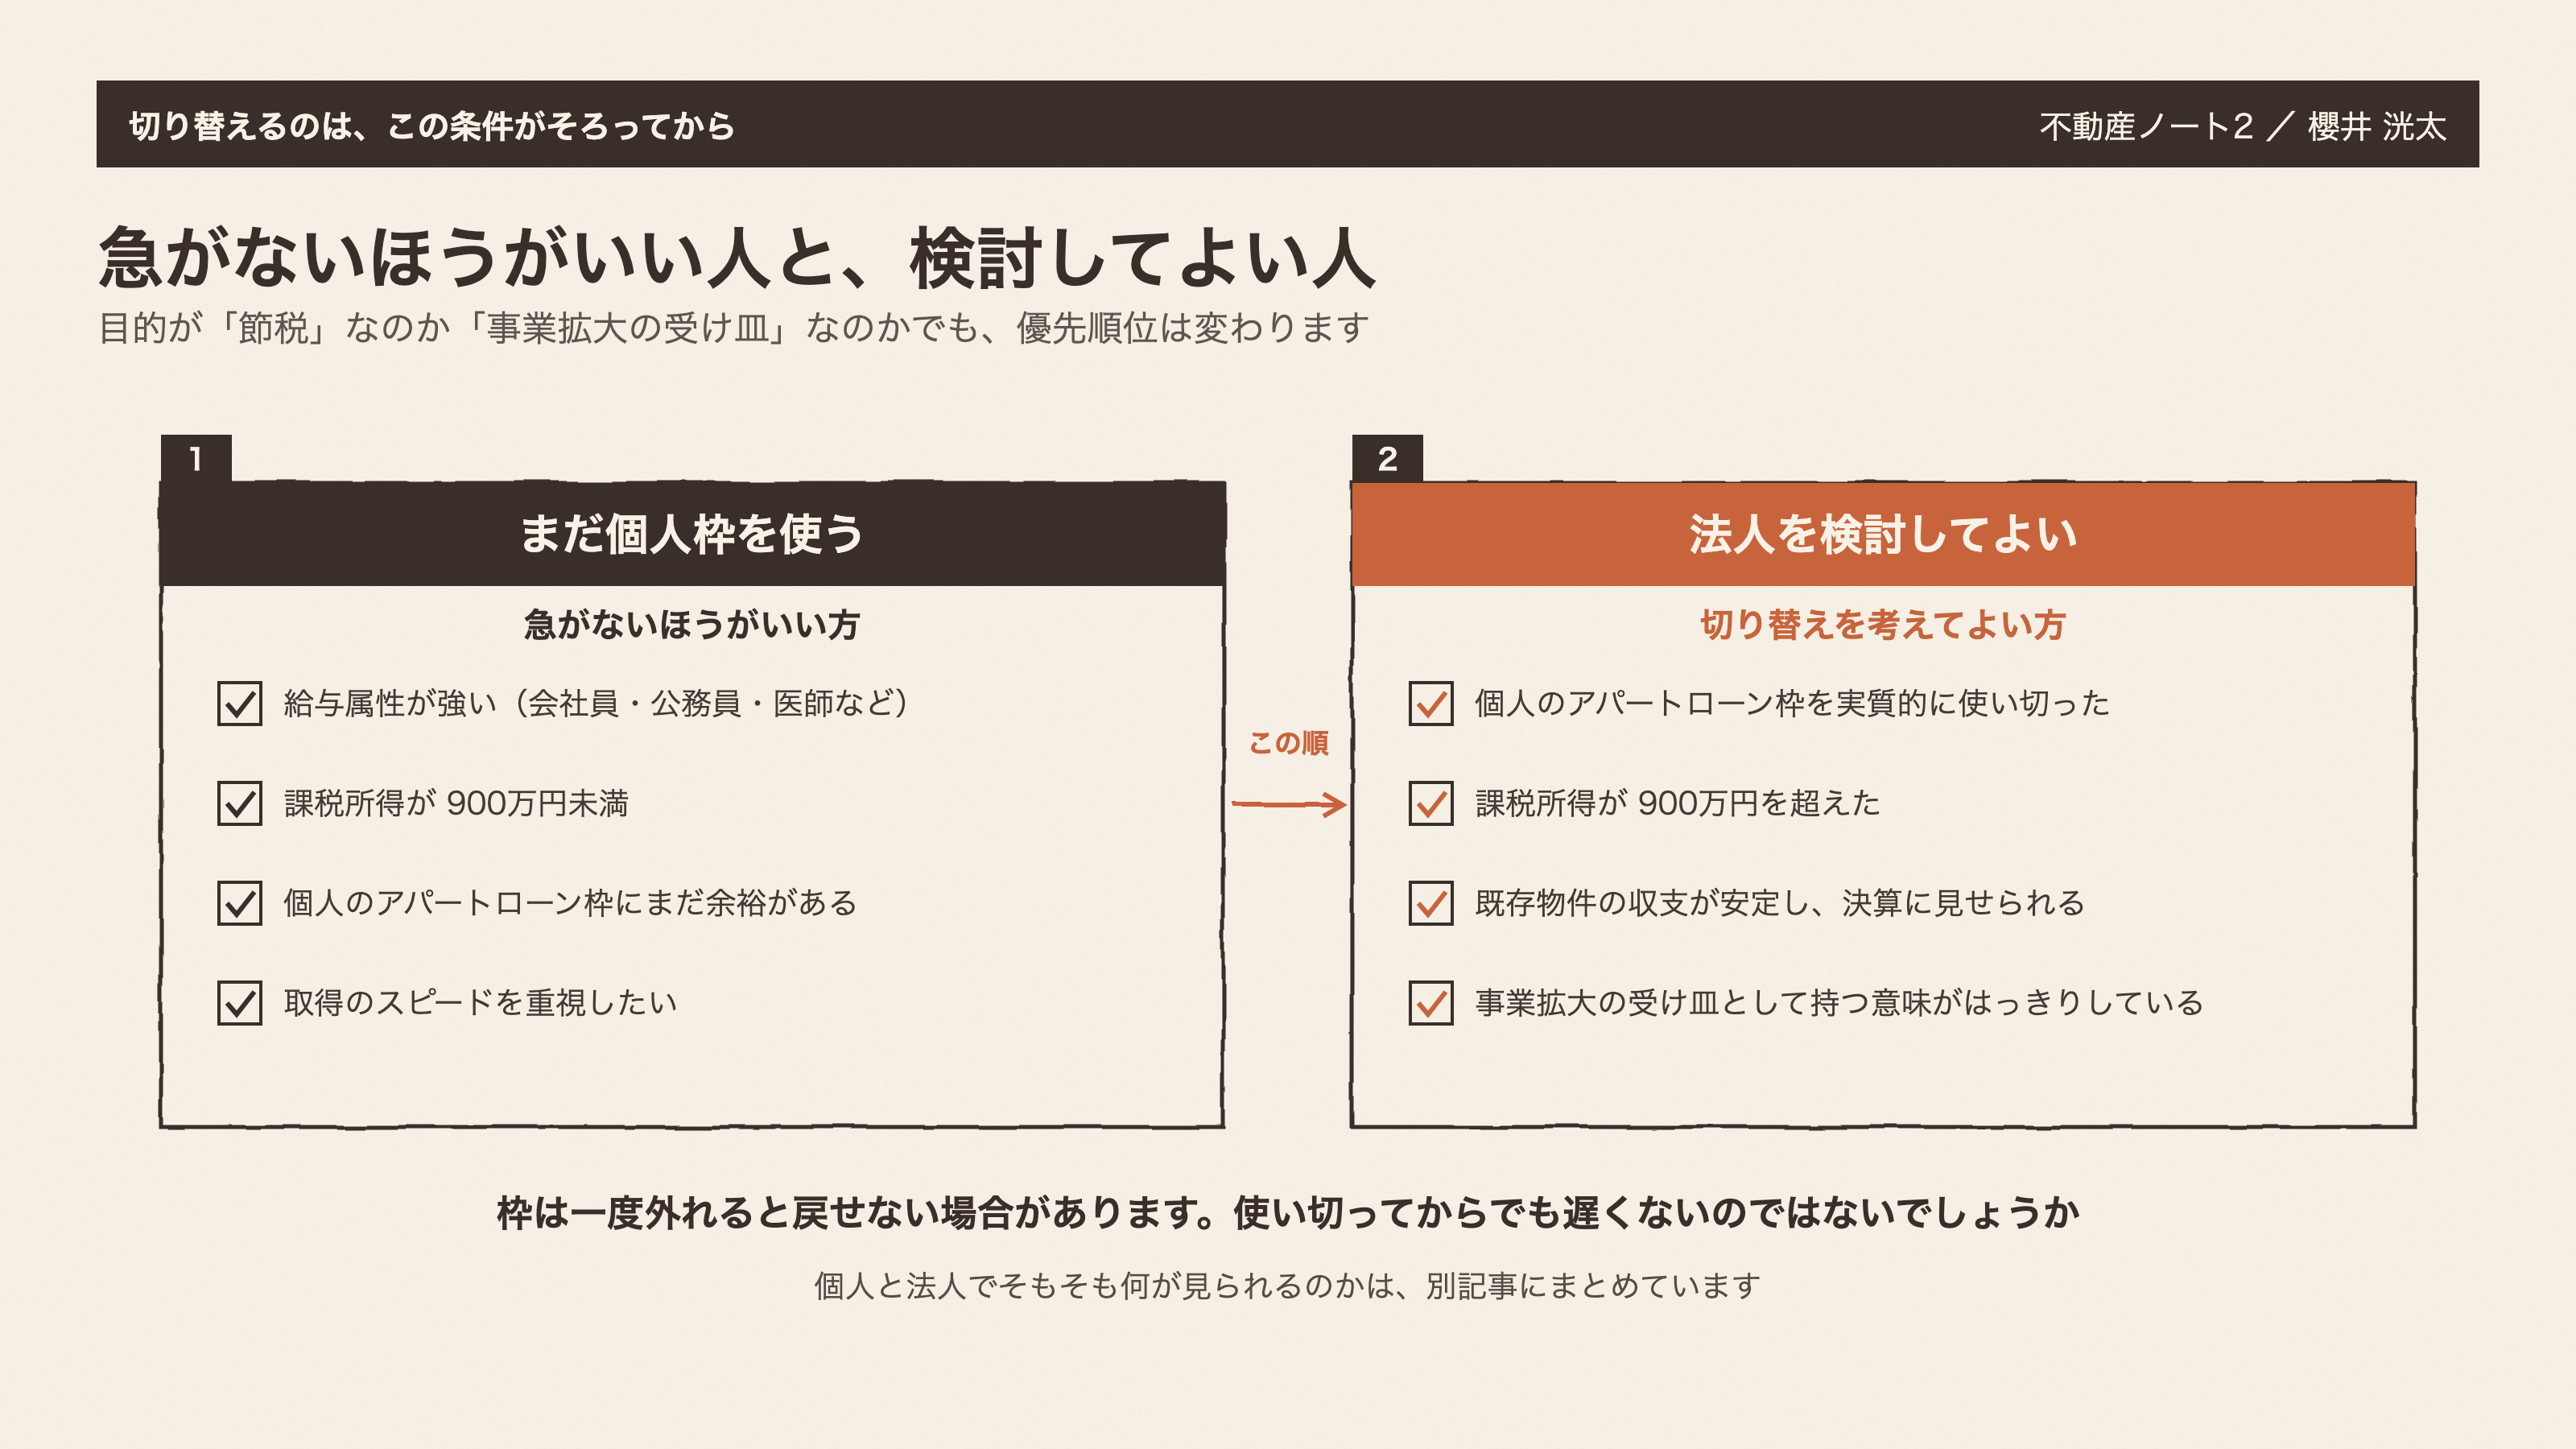
個人枠を先に使ったほうがいいのは、給与属性が強い方(会社員・公務員・医師など)、課税所得が900万円未満の方、個人のアパートローン枠にまだ余裕がある方、そして取得のスピードを重視したい方です。
法人化を検討してよいタイミングは、個人名義のアパートローン枠を実質的に使い切ったとき、課税所得が900万円を超えて税率の差がはっきりしてきたとき、既存物件の収支が安定して決算に見せられる実績があるとき、そして事業拡大の受け皿として法人を持つ意味がはっきりしているときかと思います。
法人化の目的が「節税」なのか「事業拡大の受け皿」なのか。ここで検討の優先順位も変わってきます。
なお、個人と法人でそもそも何が見られるのか、自分はどちらに向くのかという判断軸は個人vs法人|融資審査で”見られるもの”が変わる理由にまとめていますので、あわせてご覧ください。
法人化したあと、棟数が増えてきたときに銀行の見方がどう変わるかは「5棟10室」の壁:銀行が投資家を”プロ扱い”する境界線にまとめていますので、あわせてご覧いただけますと幸いです。
私たちも日々金融機関との面談を繰り返しており、お客様に最適な金融機関をご紹介できるよう努めています。
物件紹介に併せて、金融機関のご相談もお待ちしておりますので、お気軽にお問い合わせいただますと幸いです。
「1棟目から法人化」は、税務上の一般論だけで決めてしまうと、融資の面で大きな機会損失になりかねません。
銀行が初心者向けに用意した個人属性のパッケージは、条件を満たす個人だからこそ使える枠です。そして一度外れると、戻せないことがあります。
まず個人で使える枠を確認して、その枠をどの順番で消化するかを決める。法人化のタイミングは、そのあとで考えるのが最短ではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 不動産AI研究所(TSON)「一棟アパート投資:個人と法人どちらで始めるべき?節税・融資の違いと法人化のタイミング」
- [2] HT ファイナンス「アパートローンとプロパーローンの違いを徹底比較【2025年版】」
- [3] 武蔵コーポレーション「減価償却費で赤字になることで融資への影響はある?」
- [4] LIFULL HOME’S 不動産投資「サラリーマンの不動産投資ローン対策!審査基準と融資限度額について解説」
- [5] 不動産プレス「不動産投資の法人化、始めるタイミングは?専門家が教える成功へのロードマップ」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら