不動産投資を始める際、「個人名義と法人名義のどちらが良いですか?」というご相談をいただくことがあります。
その際、多くの方が節税面に注目されますが、実際の現場では税金以上に「融資審査でどう見られるか」が重要です。
金融機関は個人と法人で評価するポイントを変えており、現在の属性だけでなく、今後どのように物件を買い増していくのかまで見据えて融資判断を行っています。
今回は、不動産投資における個人と法人の違いを「融資審査」という視点から整理し、どのようなケースで個人・法人が有利になるのかを解説します。
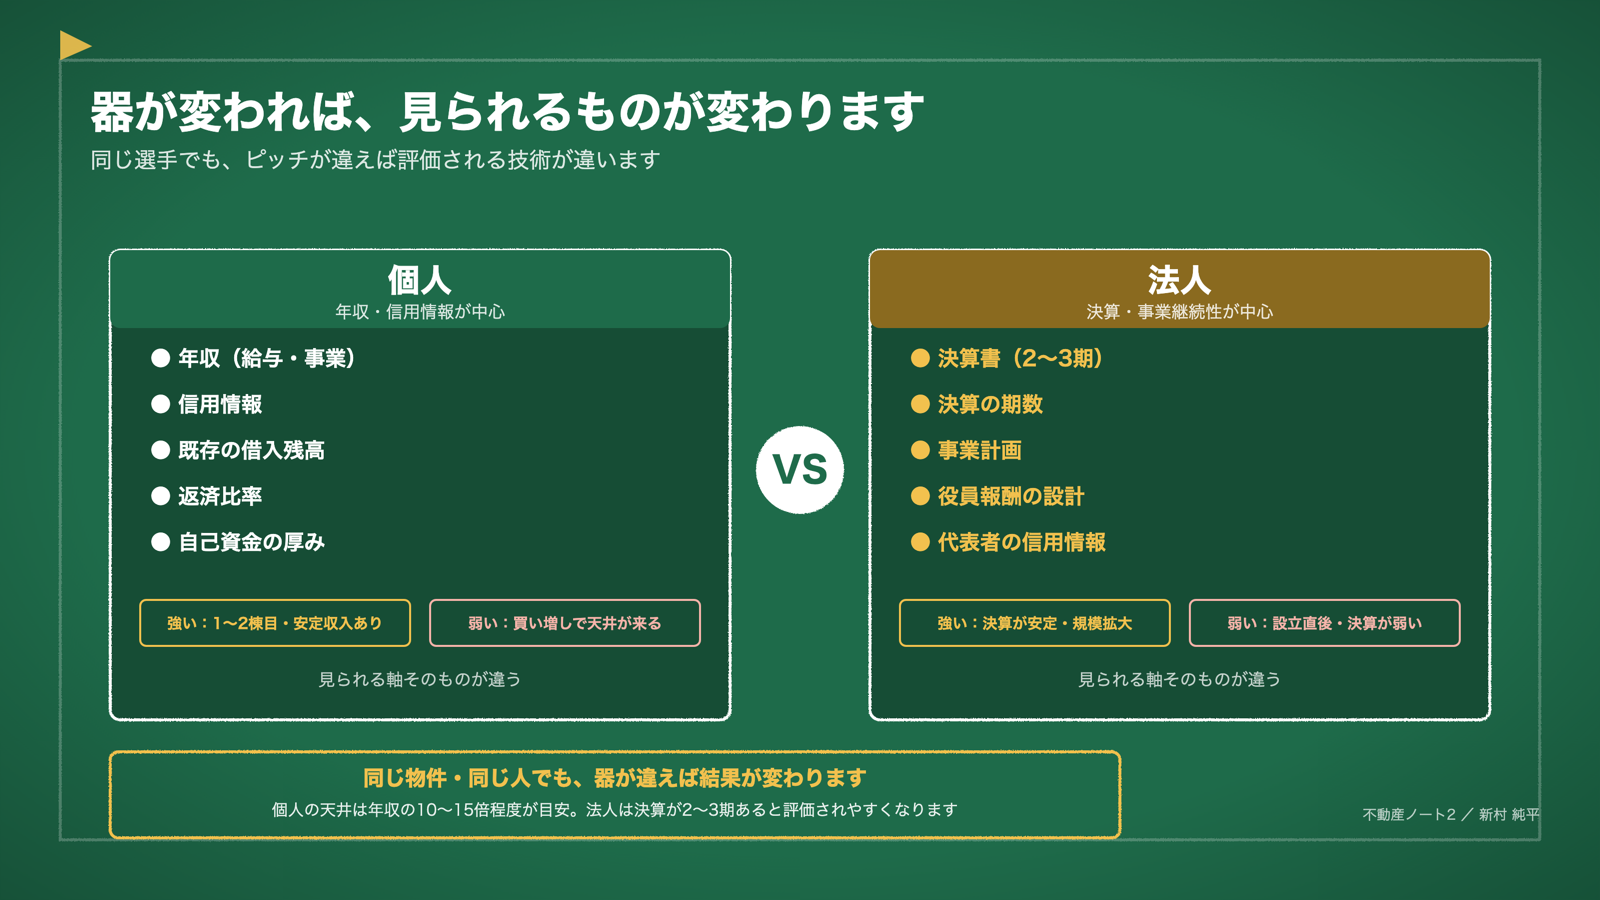
- 器が変われば、銀行が見る指標も変わります。同じ物件・同じ人でも結果が変わるのはこのためです
- 個人は年収と信用情報が中心。1〜2棟目は強い一方、買い増すと年収の10〜15倍あたりで天井が来ます
- 法人は決算と事業継続性が中心。2〜3期の実績があれば強く、決算がないうちは個人より不利になることもあります
- 決めるのは「今借りられるか」ではなく「3棟目・5棟目まで続くか」です
「法人を作った方が融資に有利ですか。」
このご質問を、本当によくいただきます。
ただ、営業の現場で見ていると、法人だから有利という単純な話ではありません。器が変わると、銀行が見る指標そのものが入れ替わるからです。
以前も、法人を立てて1期目の決算しかない状態でご相談に来られた方がいらっしゃいました。数字が出ていない法人は、銀行から見れば材料がない状態です。同じ方が個人で持ち込めば、年収と勤続で見てもらえたはずでした。
法人融資の間口は、ここ最近むしろ狭くなっています。だからこそ、器は節税で決めるものではありません。審査の設計として決めます。
今回は、個人と法人で何が見られるのかを分けて見ていきます。
個人vs法人は「節税」ではなく審査設計の問題
まずは前提からです。
個人と法人のどちらで借りるかは、節税の話ではありません。「金融機関にどう見えるか」の話です。同じ物件、同じ人でも、器が違えば見られる指標が変わります。
目的は、2棟目・3棟目と続けて拡大できる設計を作ることです。ここを誤ると、枠が詰まったり、売却時に想定外の税負担が出たりします。
個人融資で見られる軸|年収・信用情報が中心
では、個人から。
個人名義で見られるのは5つです。年収、信用情報、既存の借入残高、返済比率、そして自己資金の厚み。
年収が安定していて既存の借入が少なければ、1〜2棟目は個人が強い局面です。
ただし買い増しが進むと返済比率が上がり、年収に基づく融資の天井(目安は年収の10〜15倍程度)に近づきます。3棟目以降は枠がなくなりやすい。個人は「拡大に天井が来る」器だと考えてください。
なお、転職して1年未満の方がどう見られるかは金融機関によって差があります。勤続の見方は個人融資の根幹なので、ここは早めに当たっておくほうが安全です。
法人融資で見られる軸|決算・事業継続性が中心
次に法人です。
法人名義で見られるのは「事業体として回収できるか」です。
決算が2〜3期以上あり、利益が安定していれば法人が強い局面になります。
逆に弱くなるのは、決算がない、利益が薄い、そして法人の維持コスト(社会保険料・税理士費用・法人住民税の均等割)を織り込めていない場合です。
もう一つ、出口に効く点があります。個人の長期譲渡所得の優遇税率(5年超保有で約20%)は、法人には使えません。売るところまで含めて器を選ぶ必要があります。
判断軸の整理|5つのチェックポイント
個人と法人の軸が見えたら、自分がどちらに向くかを見ます。
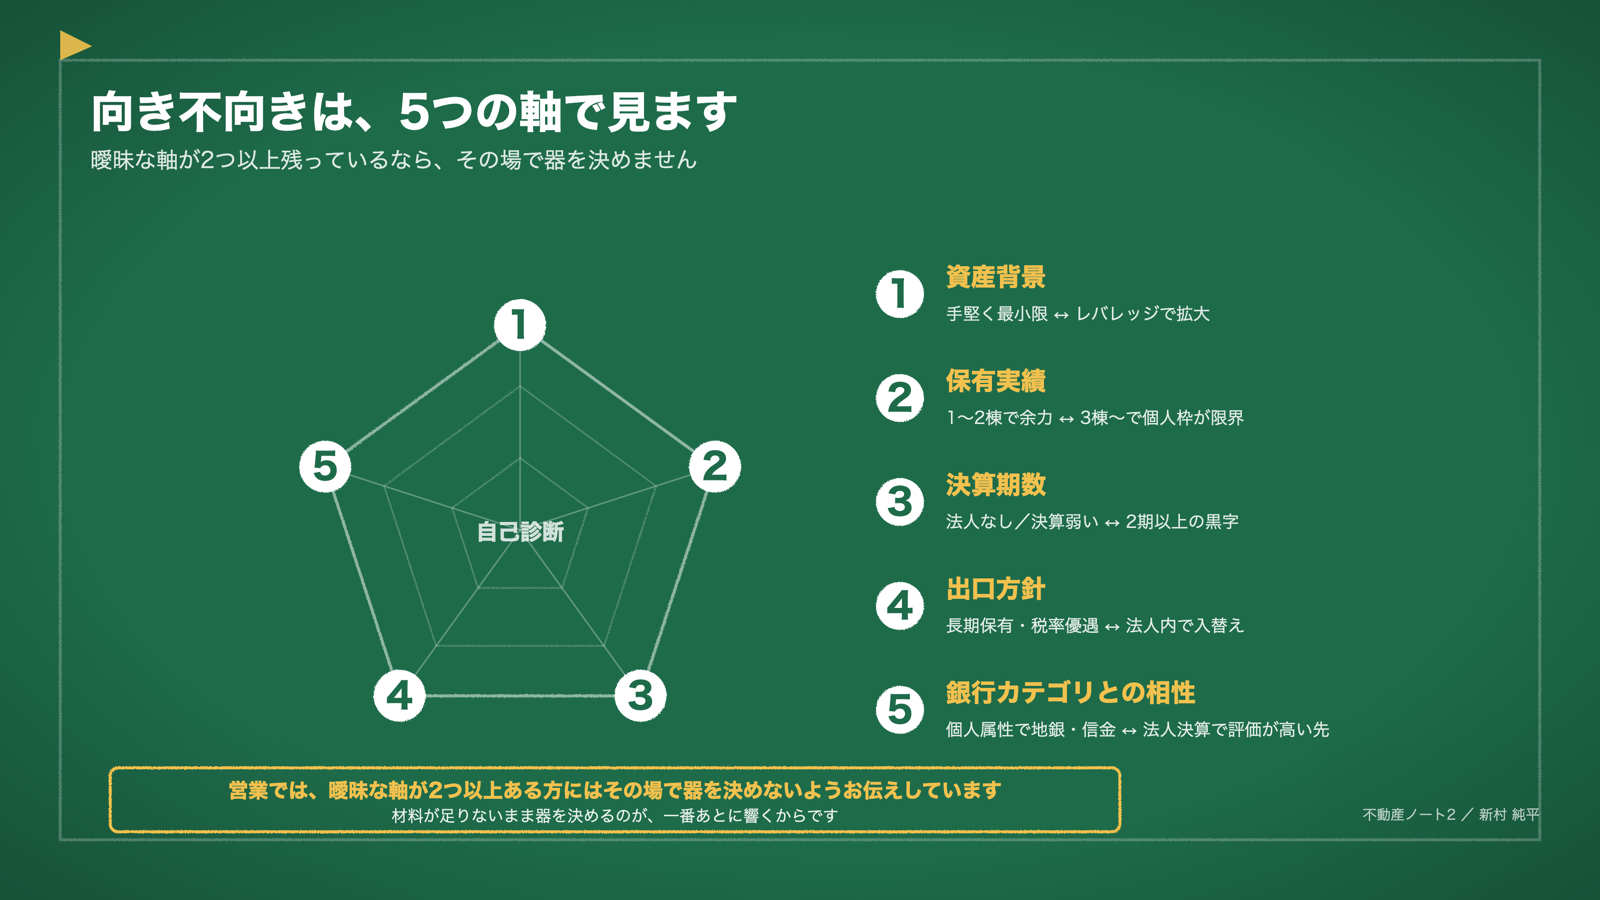
資産背景、保有実績、法人の決算期数、出口方針、そして銀行カテゴリとの相性。この5つです。
営業では、ここで曖昧な軸が2つ以上残っている方には、その場で器を決めないようお伝えしています。判断材料が足りないまま器を決めるのが、一番あとに響くからです。
よくある失敗パターン
最後に、実際によく見る4つです。
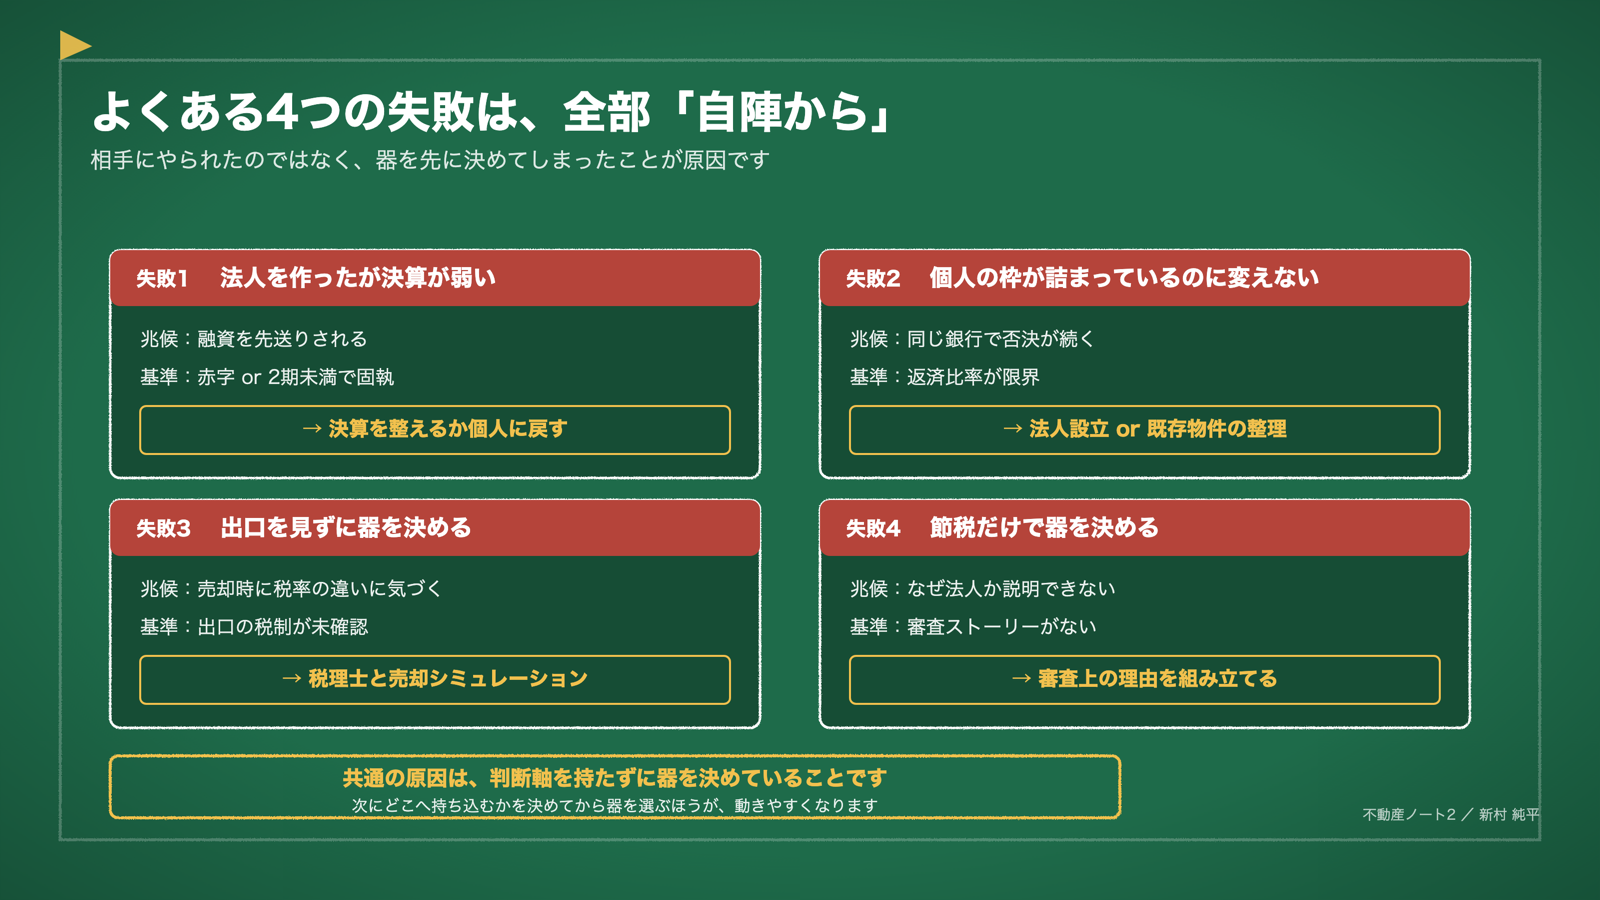
①法人を作ったが決算が弱く、個人より不利になる。②個人の枠が詰まっているのに器を変えない。③出口を見ずに器を決めて後で詰む。④節税だけで法人化し、審査のストーリーが組めない。
どれも、器を先に決めてしまったことが原因です。順番としては、次にどこへ持ち込むかを決めてから器を選ぶほうが動きやすくなります。融資戦略の全体像は融資戦略の全体設計にまとめていますので、あわせてご覧ください。
法人にするならいつがよいかは「1棟目から法人化」は正解?に、法人で買うときに決算から逆算するスケジュールは法人決算「2月」に合わせた不動産購入:節税と再投資のスケジュール管理にまとめていますので、あわせてご覧ください。
収益不動産の仲介をしていると、「法人を作った方が融資に有利ですか?」というご質問をよくいただきます。
実際には、法人だから有利、個人だから不利という単純な話ではありません。
例えば1棟目・2棟目の取得であれば、年収や資産背景が評価される個人名義の方が融資を組みやすいケースもあります。
一方で、複数棟の保有を前提に拡大していく場合は、法人として決算を積み上げることで選択肢が広がることもあります。
大切なのは「今借りられるか」ではなく、「3棟目・5棟目まで見据えた融資戦略になっているか」です。
個人と法人の選択は単なる名義の問題ではなく、将来の資産形成や融資の受け方に直結する重要な判断です。
購入前の段階から金融機関や専門家と相談しながら、自身に合った進め方を検討することをおすすめします。
個人と法人の選択は、節税ではなく審査設計の問題です。
個人は年収と信用情報が中心で始めやすい反面、買い増すと天井が来ます。法人は決算と事業継続性が中心で柔軟な反面、実績がないうちは不利になります。
5つの軸で自己診断して、曖昧な軸が残ったらそこを持って相談に来てください。
器の話は、決める前のほうが選択肢が多いです。迷っている段階でご連絡ください!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 不動産AI研究所「一棟アパート投資:個人と法人どちらで始めるべき?」
- [2] 大手町ファイナンシャル「法人の不動産購入にローンは使える?」
- [3] 東中不動産「不動産投資で法人化するメリット・デメリット」
- [4] マネーフォワード「日本政策金融公庫は不動産投資に使える?」
- [5] INVASE「不動産投資ローンの借入可能額・融資可能額【年収別】」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら