こんにちは。BANYUの櫻井です。本日は融資を取り組む際の銀行のエリアについてのお話です。
これまでお話しさせていただいたお客様の中で、数棟目の方はご自身の融資可能エリアを熟知されている方も、たくさんいらっしゃいます。
融資可能かどうかを事前に把握しておくことは、融資スピードに迫られた際に一つの武器にはなると思います。これまでお話しさせていただいた弊社の経験を基に本記事としてご紹介させていただきます。
- 見られるのは物件の場所だけではありません。借りる人の住所と、法人の本店所在地もエリアの対象です
- 物件は全国OKでも、借りる人がエリア外なら入口で止まる金融機関がある。逆もあります
- エリアの線は動く。広がった例も、狭まった例も同時にあります。担当者の回答が最終ではないことも
- 法人は、本店をエリア内に移すだけでは足りません。事務所の実態(固定電話・常駐者・賃貸借契約)まで見られます
物件の評価も、ご自身の属性も問題ないにもかかわらず、話が始まる前に断られる。理由を聞くと「エリア外です」の一言……。
これは、私たちが何度も見てきた購入まで至らなかった理由です。この「エリア外」で何が見られているのか、私たちが金融機関から聞いた話をもとにお伝えします。
以前お会いした方は、県内では目ぼしい物件が少なく、車で2時間圏内まで広げて探されていました。その方が最初に気にされたのは、物件の良し悪しより「この金融機関のエリアで組める物件はどれか」でした。私もその入り方は正しいと思いました。というのも、エリアで見られているのは物件の場所だけではないからです。
見られるのは3つの所在地
まずは、何が見られているのかを分けるところからです。
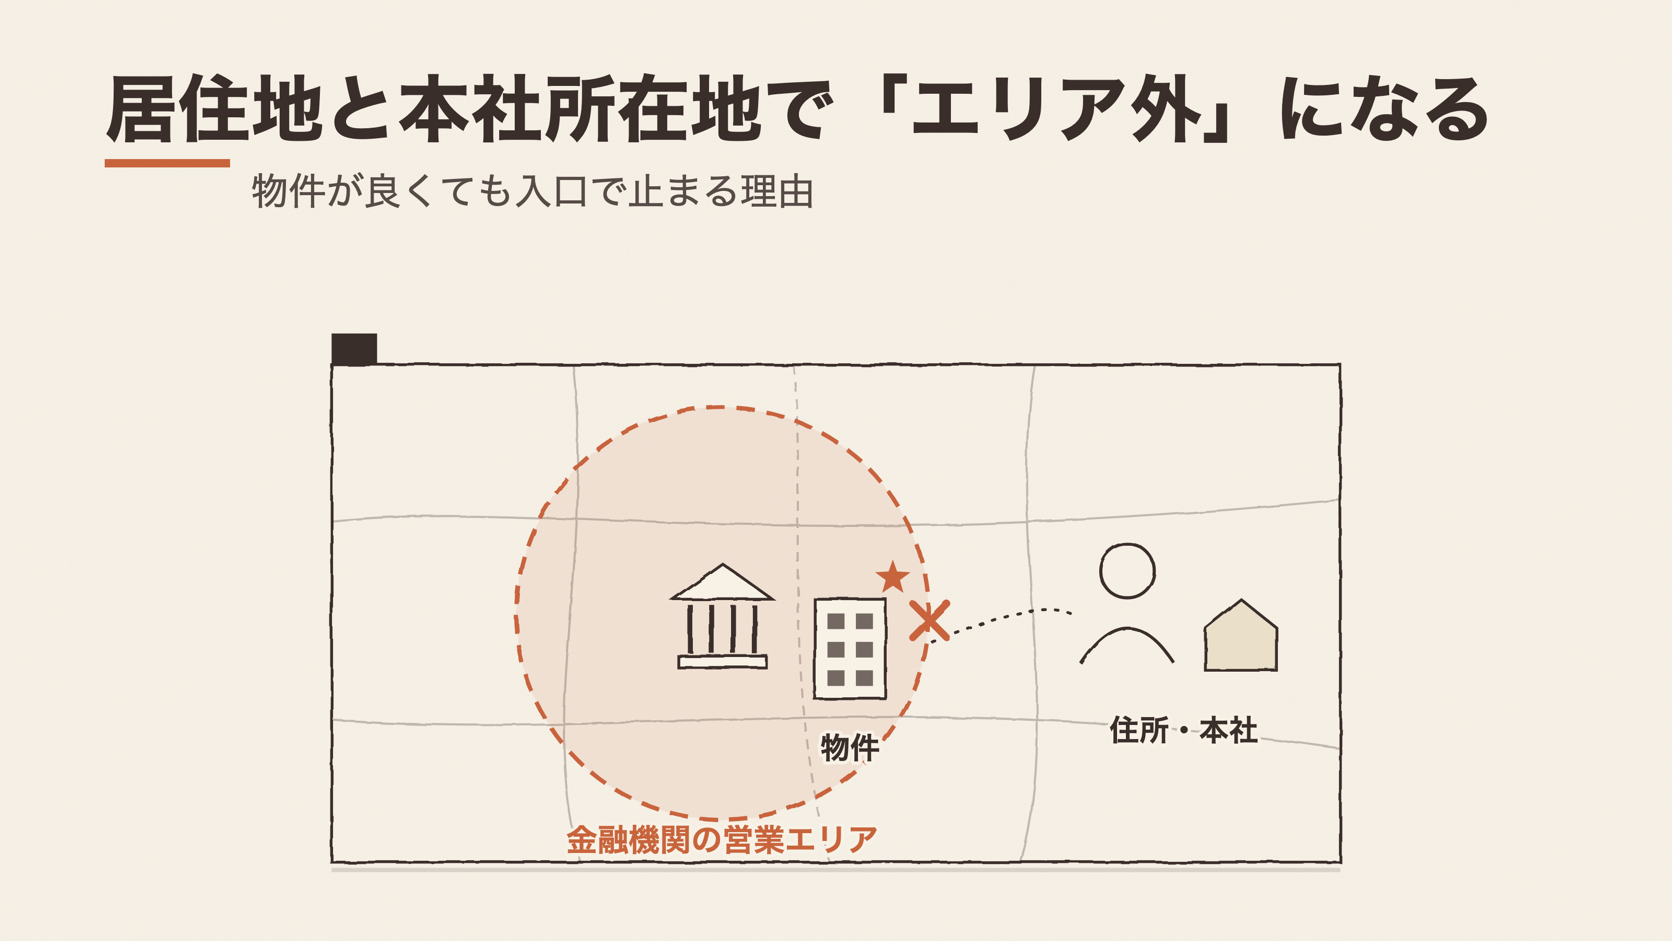
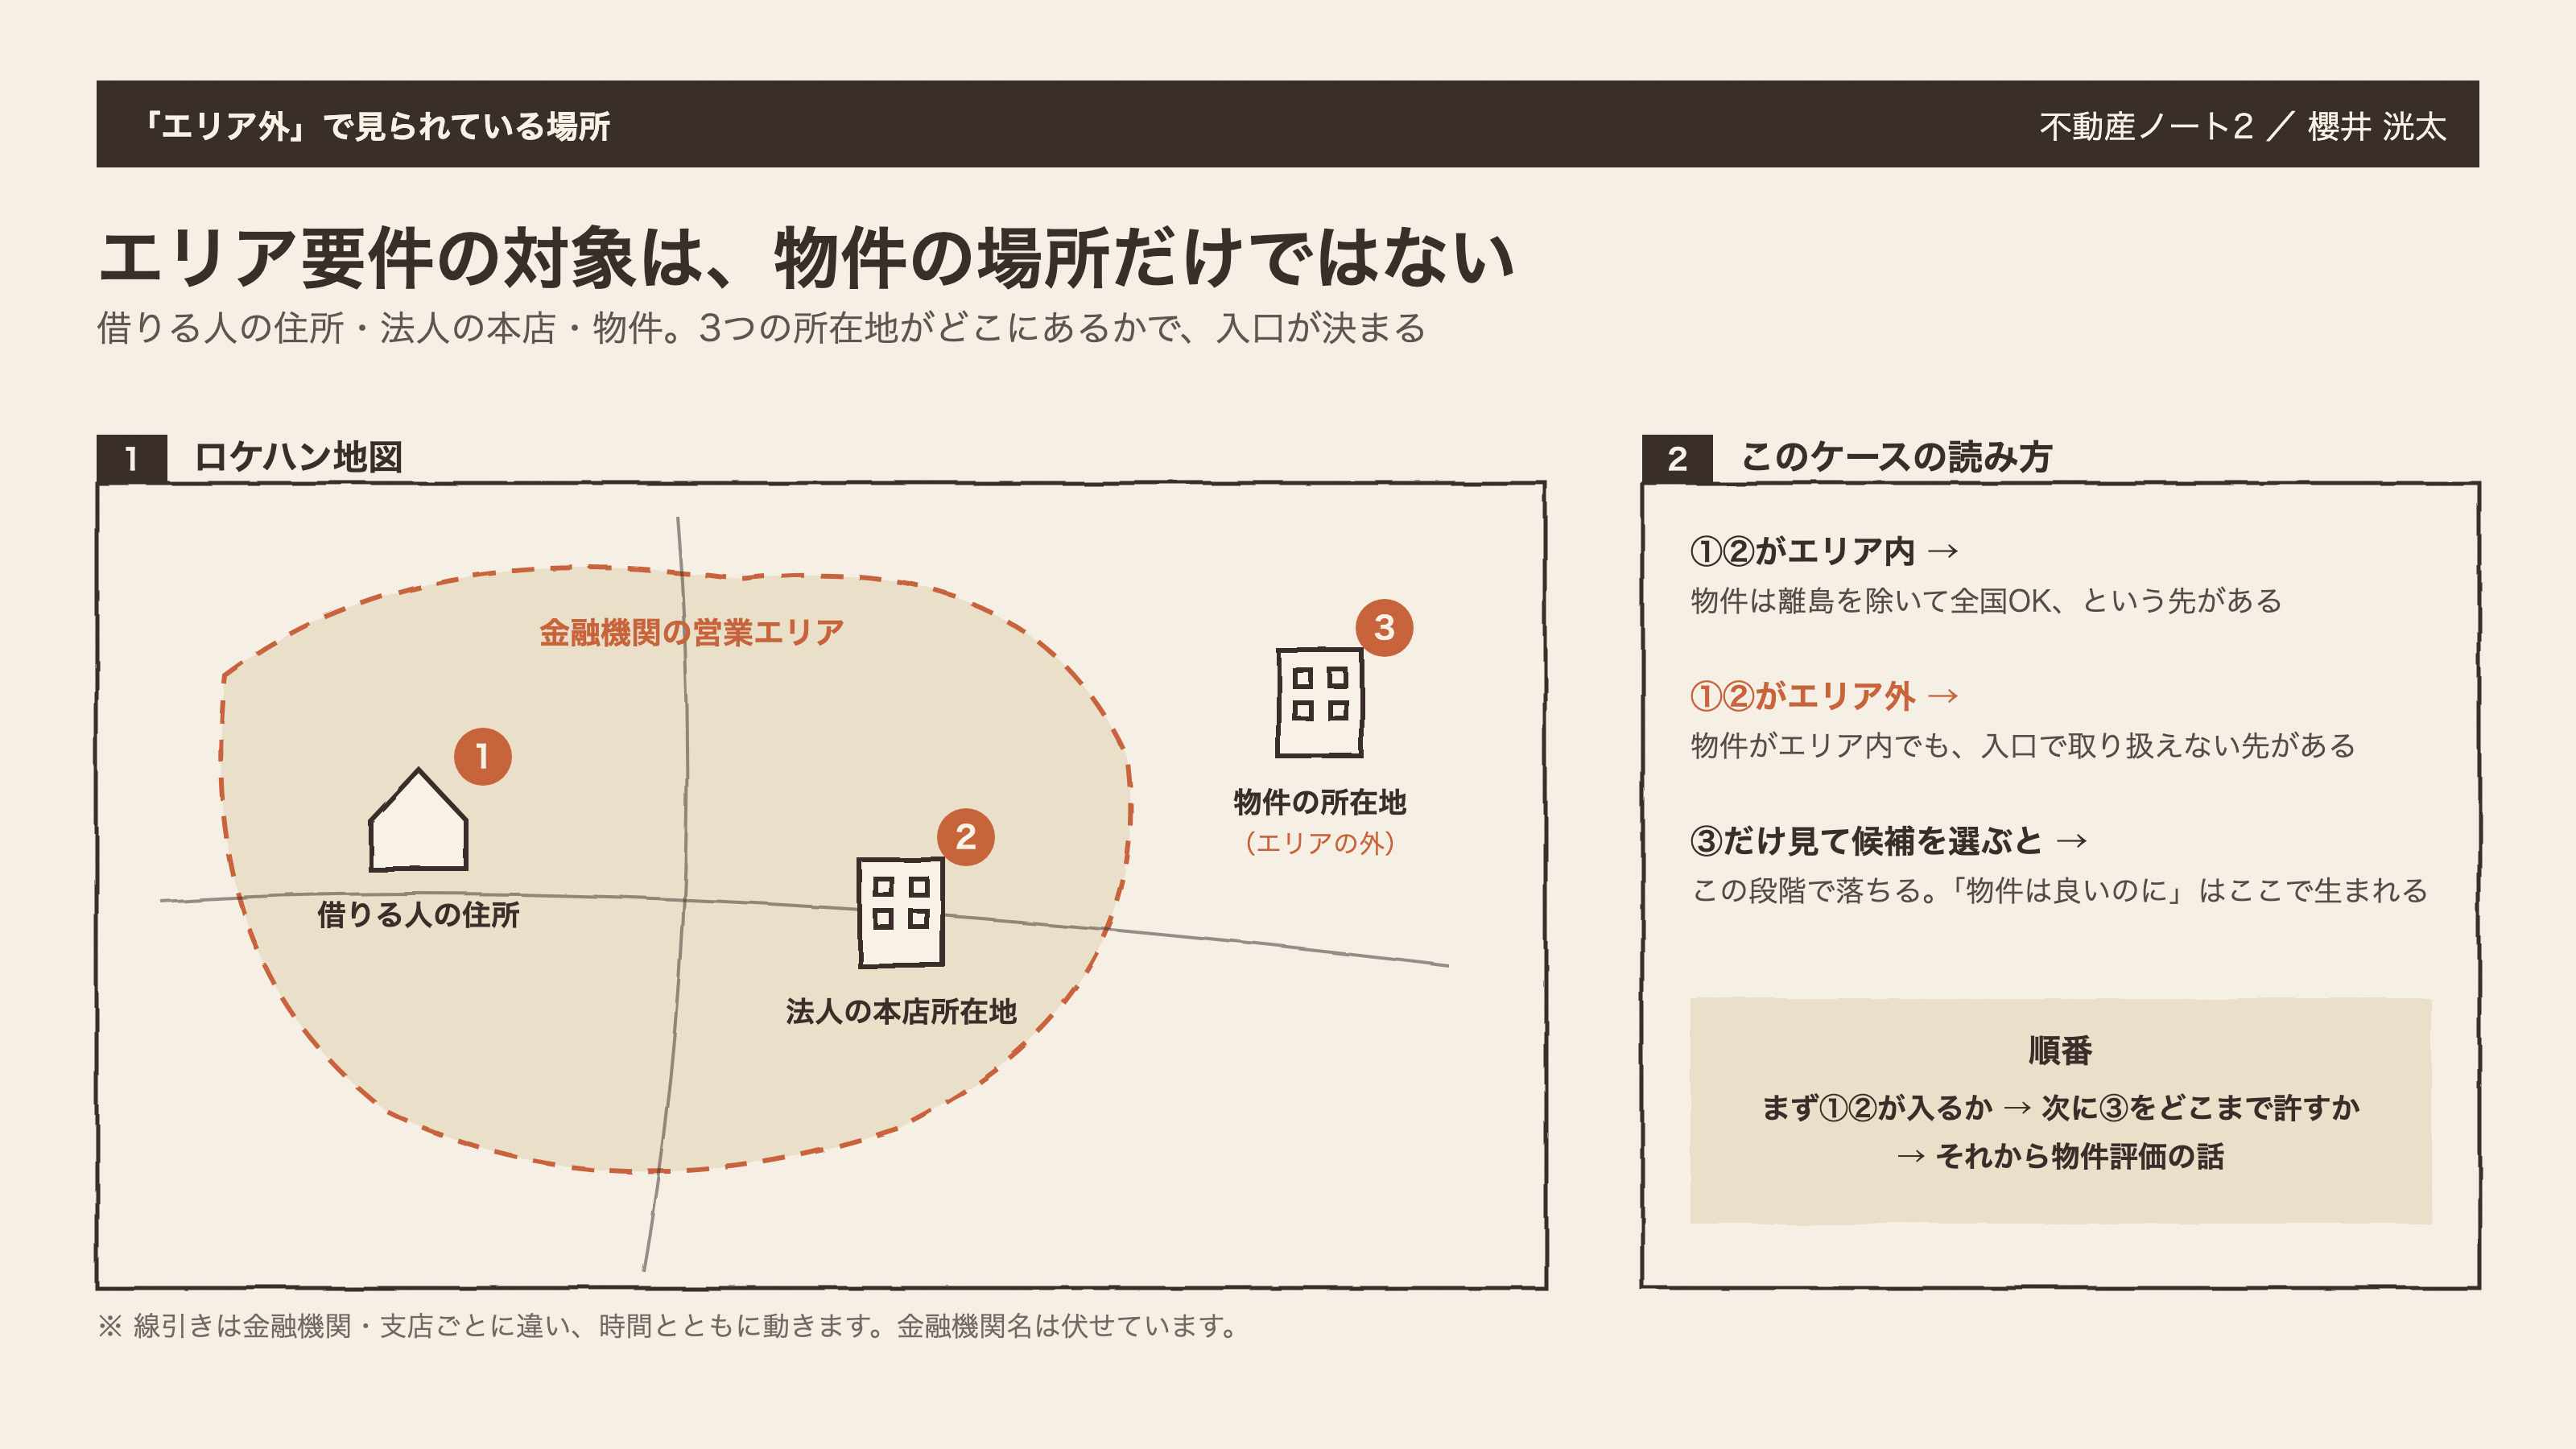
エリア要件の対象は、少なくとも3つあります。物件の所在地、借りる方ご本人の居住地、そして法人で借りる場合の本店・事務所の所在地です。私たちが金融機関から聞いた説明でも、「買主様の住所または法人の事務所所在地がエリア内でなければ、取り扱えない」というものがありました。特に信用金庫は営業区域の縛りが顕著で、取引先法人の所在地要件が設けられている、という説明も聞いています。
もっと言うと、借りる方の会社所在地と物件所在地のどちらもエリア外なら取り組み不可、ということもありました。つまり、物件だけを見て候補の金融機関を選んでいると、この段階で取り組みが難しいことがあります。「物件は良いのに」という悔しさは、たいていここで生まれています。
なお、関西でどのあたりまでが物件の圏内になりやすいか、そもそも信用金庫のエリアがなぜそこまで固いのかは、銀行の「圏外」リスト:融資ストップエリアの境界線にまとめていますので、あわせてご覧ください。この記事では、借りる側の所在地に絞ってお話しします。
物件は全国OKでも、借りる人で止まる
3つの所在地が分かったところで、次はその組み合わせです。ここが金融機関ごとに違います。
ある金融機関では、借りる方の住所と法人の事務所所在地がエリア内であることを前提に、物件の所在地は離島を除いて全国対応、という説明でした。この内容であれば、エリア内に住んでいるか事業所を持っていれば、遠方の物件でも検討できることになります。
逆に、支店の取り組みエリア外のお客様が、同じくエリア外の物件を買う場合は取り組みできない、という場合もありました。「物件が良ければ何とかなるでしょう」というのは、正直、この運用の前では通りません。同じ「エリア」という言葉でも、誰の所在地を軸に線を引いているかが金融機関ごとに違うのです。
エリアの線は動く
組み合わせが分かっても、まだ安心はできません。線引きそのものが、時間とともに変化するからです。
ある信用金庫が大阪市の一部までエリアを拡大した、という情報は私たちの間でも共有されていました。一方で、特定の府県の物件は対象外とする支店や、ある県は基本的に取り扱わず例外的に駅周辺だけ実績がある、という説明もあります。広がる方向と狭まる方向が、同時に存在しています。
さらに、支店ごとの判断が入ります。対応は支店から近いエリアが中心で遠方は難しい、という説明も出ていました。最終的に本部の判定になるケースもあり、担当者レベルの回答が確定ではない場合があります。金融機関の姿勢は支店や担当者でかなり差があるというのは私たちも日々感じているところで、「担当の方はいけると言っていたのに、、、」というお話は実際によく伺います。
実務での順番
ここまでを踏まえて、私たちがお客様にお伝えしている順番をご紹介します。
まず、借りる側です。ご自身の住所と、法人の本店所在地が、その金融機関の対象エリアに入るか。次に、その金融機関が物件の所在地をどこまで許容するか。この2つが通ってから、物件の評価の話に入る方が早いです。
つまり物件を先に決めてから金融機関を探すと、エリア要件で候補が一気に消えてしまいます。良い物件ほど検討の時間が短いので、ここで消えると取り返しがつきません。
なお、法人の本店所在地は変更できる項目です。ただ、登記だけエリア内に移しても、金融機関は「そこで本当に事業をしているか」を見ます。支店を登記した場合も同じです。確かめられるのは、固定電話、常駐している人、郵便物を受け取っている実績、事務所の賃貸借契約などです。融資の申し込みの直前に用意した事務所は、形だけと見られやすい。事業の実態がある形で検討するのが前提かと思います。
このように、融資と不動産は密接に繋がっているため、一度ご自身の融資可能エリアなど調べてみるのは良いかと思います。
私にご連絡いただけましたら、そのお手伝いもさせて頂きますので、いつでもお問い合わせお待ちしております。
エリア要件で見られているのは、物件の所在地だけではありません。借りる方の居住地と、法人の本店所在地も対象です。物件は全国OKでも、借りる人がエリア外なら最初につまずいてしまいます。
私の見解では、物件を探す前に「自分(自社)がどの金融機関のエリアに入っているか」を一度書き出しておくのが良いと思います。地図を1枚広げて、使える金融機関に印を付けてみる。それだけで、遠回りはかなり減るのではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。記載の運用は取材時点のもので、金融機関・支店・案件により異なります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] e-Gov法令検索「信用金庫法」
- [2] 一般社団法人 全国信用金庫協会「信用金庫の制度」
- [3] 金融審議会 協同組織金融機関のあり方に関するワーキング・グループ資料「協同組織金融機関の「地区」のあり方」(2008年6月)
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら
 ① お金で止まる|松原光希フルローンは消えたのか1割は入口で、着地ではありません。2割・3割が求められるのはどんなときか。次に読む →
 ③ 属性で止まる|新村純平属性で切られた人が次に当たる相談先属性が理由なら、同じタイプの銀行に当たり直しても結果は同じです。次に読む →