いつもご一読頂きありがとうございます。BANYU櫻井です。
本日は一部金融機関でも行われているバルーン返済(テールヘビー)について記事にしました。
通常の返済フローとは異なるため、物件状況・ご属性や金融機関・仲介との連携は必要になりますが、うまくハマれば規模拡大を後押しする方法かと思います。
- 「10年で完済」ではありません。10年後に残った元金をどうするかを決める仕組みです
- 月々の返済を抑えられるので、キャッシュフローは出しやすくなります
- 銀行が提案してくれた、というのは継続の保証ではありません。10年後の再審査は免除されません
- 長く持つなら通常ローン、数年内に組み替える前提ならバルーン。ここが分かれ目かと思います
「金利は高くなるけど、年数は伸ばせます。」
こういうご提案を受けて、どちらを取るべきか迷われる方がいらっしゃいます。私も、その場で即答できない相談のひとつです。
月々がいくらになるか。手残りがいくらになるか。その2つで見れば、年数が伸びるほうが有利に見えることは多いかと思います。
バルーン返済も、この延長線にある話です。月々の計算を長いピッチにして、手残りを先に確保する。ただし契約そのものは10年で切れます。
うまくハマれば強い方法ですが、10年後に必ず判断が来る、、、そこを見たうえで選びたいところです。
本日は、仕組みと、10年後に何を見られるのかをお話しします。
バルーン返済とは何か
まずは、仕組みからです。
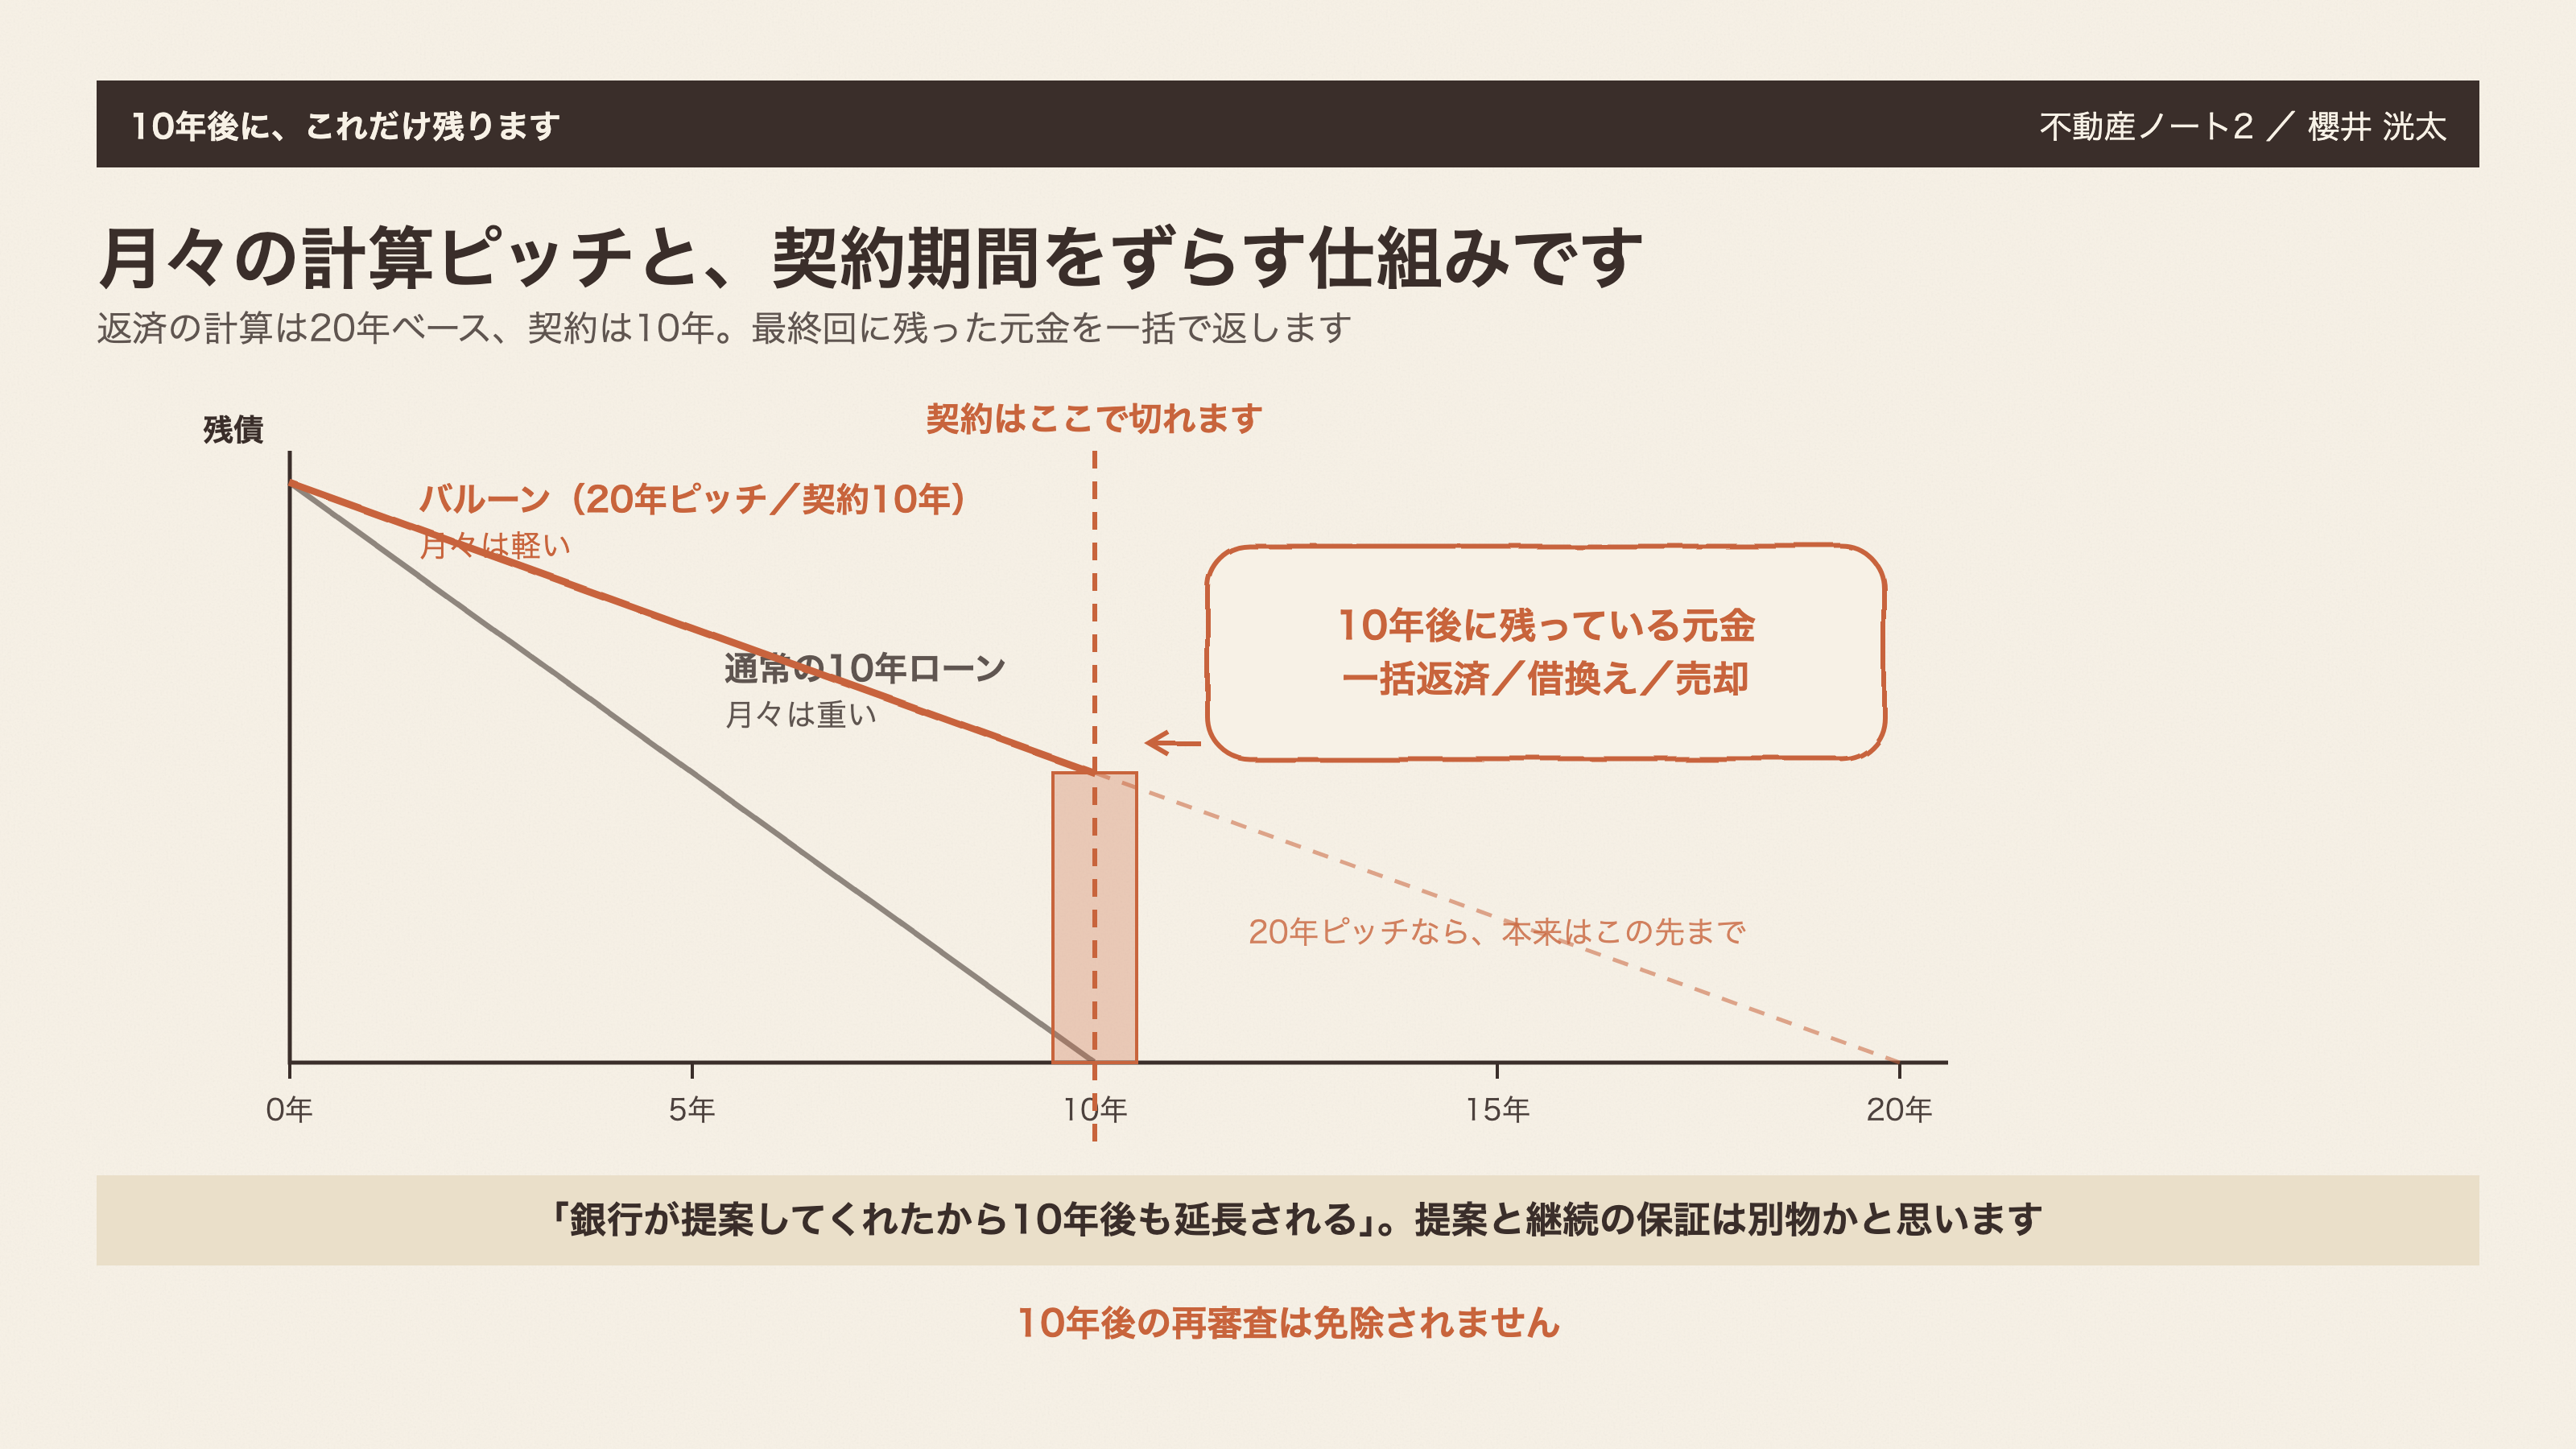
バルーン返済の本質は、月々の計算ピッチと契約期間を意図的にずらすところにあります。
たとえば、返済の計算は20年ベースで行いながら、金銭消費貸借契約の期間は10年とする。そして10年後の最終回に、残っている元金を一括で返済する約定を結びます。
月々の返済額は20年返済ベースで計算されますので、通常ローンより低くなります。その代わり、10年後には融資残高の相当部分が手つかずのまま残ります。
ここでよくある誤解が「銀行が提案してくれたのだから、10年後も自動的に延長されるだろう」というものです。提案と継続の保証は別物かと思います。10年後の再審査は免除されません。
バルーン返済を利用するメリット
では、何が良いのか。
返済期間よりも短い契約期間を設定して、契約満了時に残った元本を一括返済するか借り換える。この形にすると、次のような効き方をします。
毎月の返済額を抑えられるので、キャッシュフローが改善しやすくなります。DSCR(DCR、返済に対する余裕の度合い)が改善して、金融機関の基準を満たしやすくなることもあります。自己資金を温存できるので、次の物件や修繕の資金に回しやすくなります。そして、売却や借り換えを前提にした戦略と相性が良い。
ただ、契約満了時にはまとまった残債の返済が必要になります。「売却」「借り換え」「自己資金での返済」のどれで行くのか、道筋を先に想定しておきたいところです。
なぜ銀行はこの仕組みを提案するのか
次に、銀行の側の事情です。
提案してくる背景には、2つあるかと思います。
ひとつが、銀行のリスク管理です。10年を超える長期の与信にはどうしても慎重になります。バルーンは10年ごとに「現在の物件・借主・市場環境」を見直せる仕組みとして働きます。
もうひとつが、投資家側のキャッシュフロー確保です。特に築古RC造など、通常ローンでは融資期間が短くなりがちな案件では、月々の返済を長期ピッチに引き延ばすことで初期の手残りを確保しやすくなります。築年の側から期間そのものを伸ばしにいく方法は築古35年でも融資期間は伸ばせるにまとめていますので、あわせてご覧ください。
この両者の利害が重なるところで成立している。そういう理解が大事かと思います。
10年後の再審査で見られる論点
そして、10年後です。
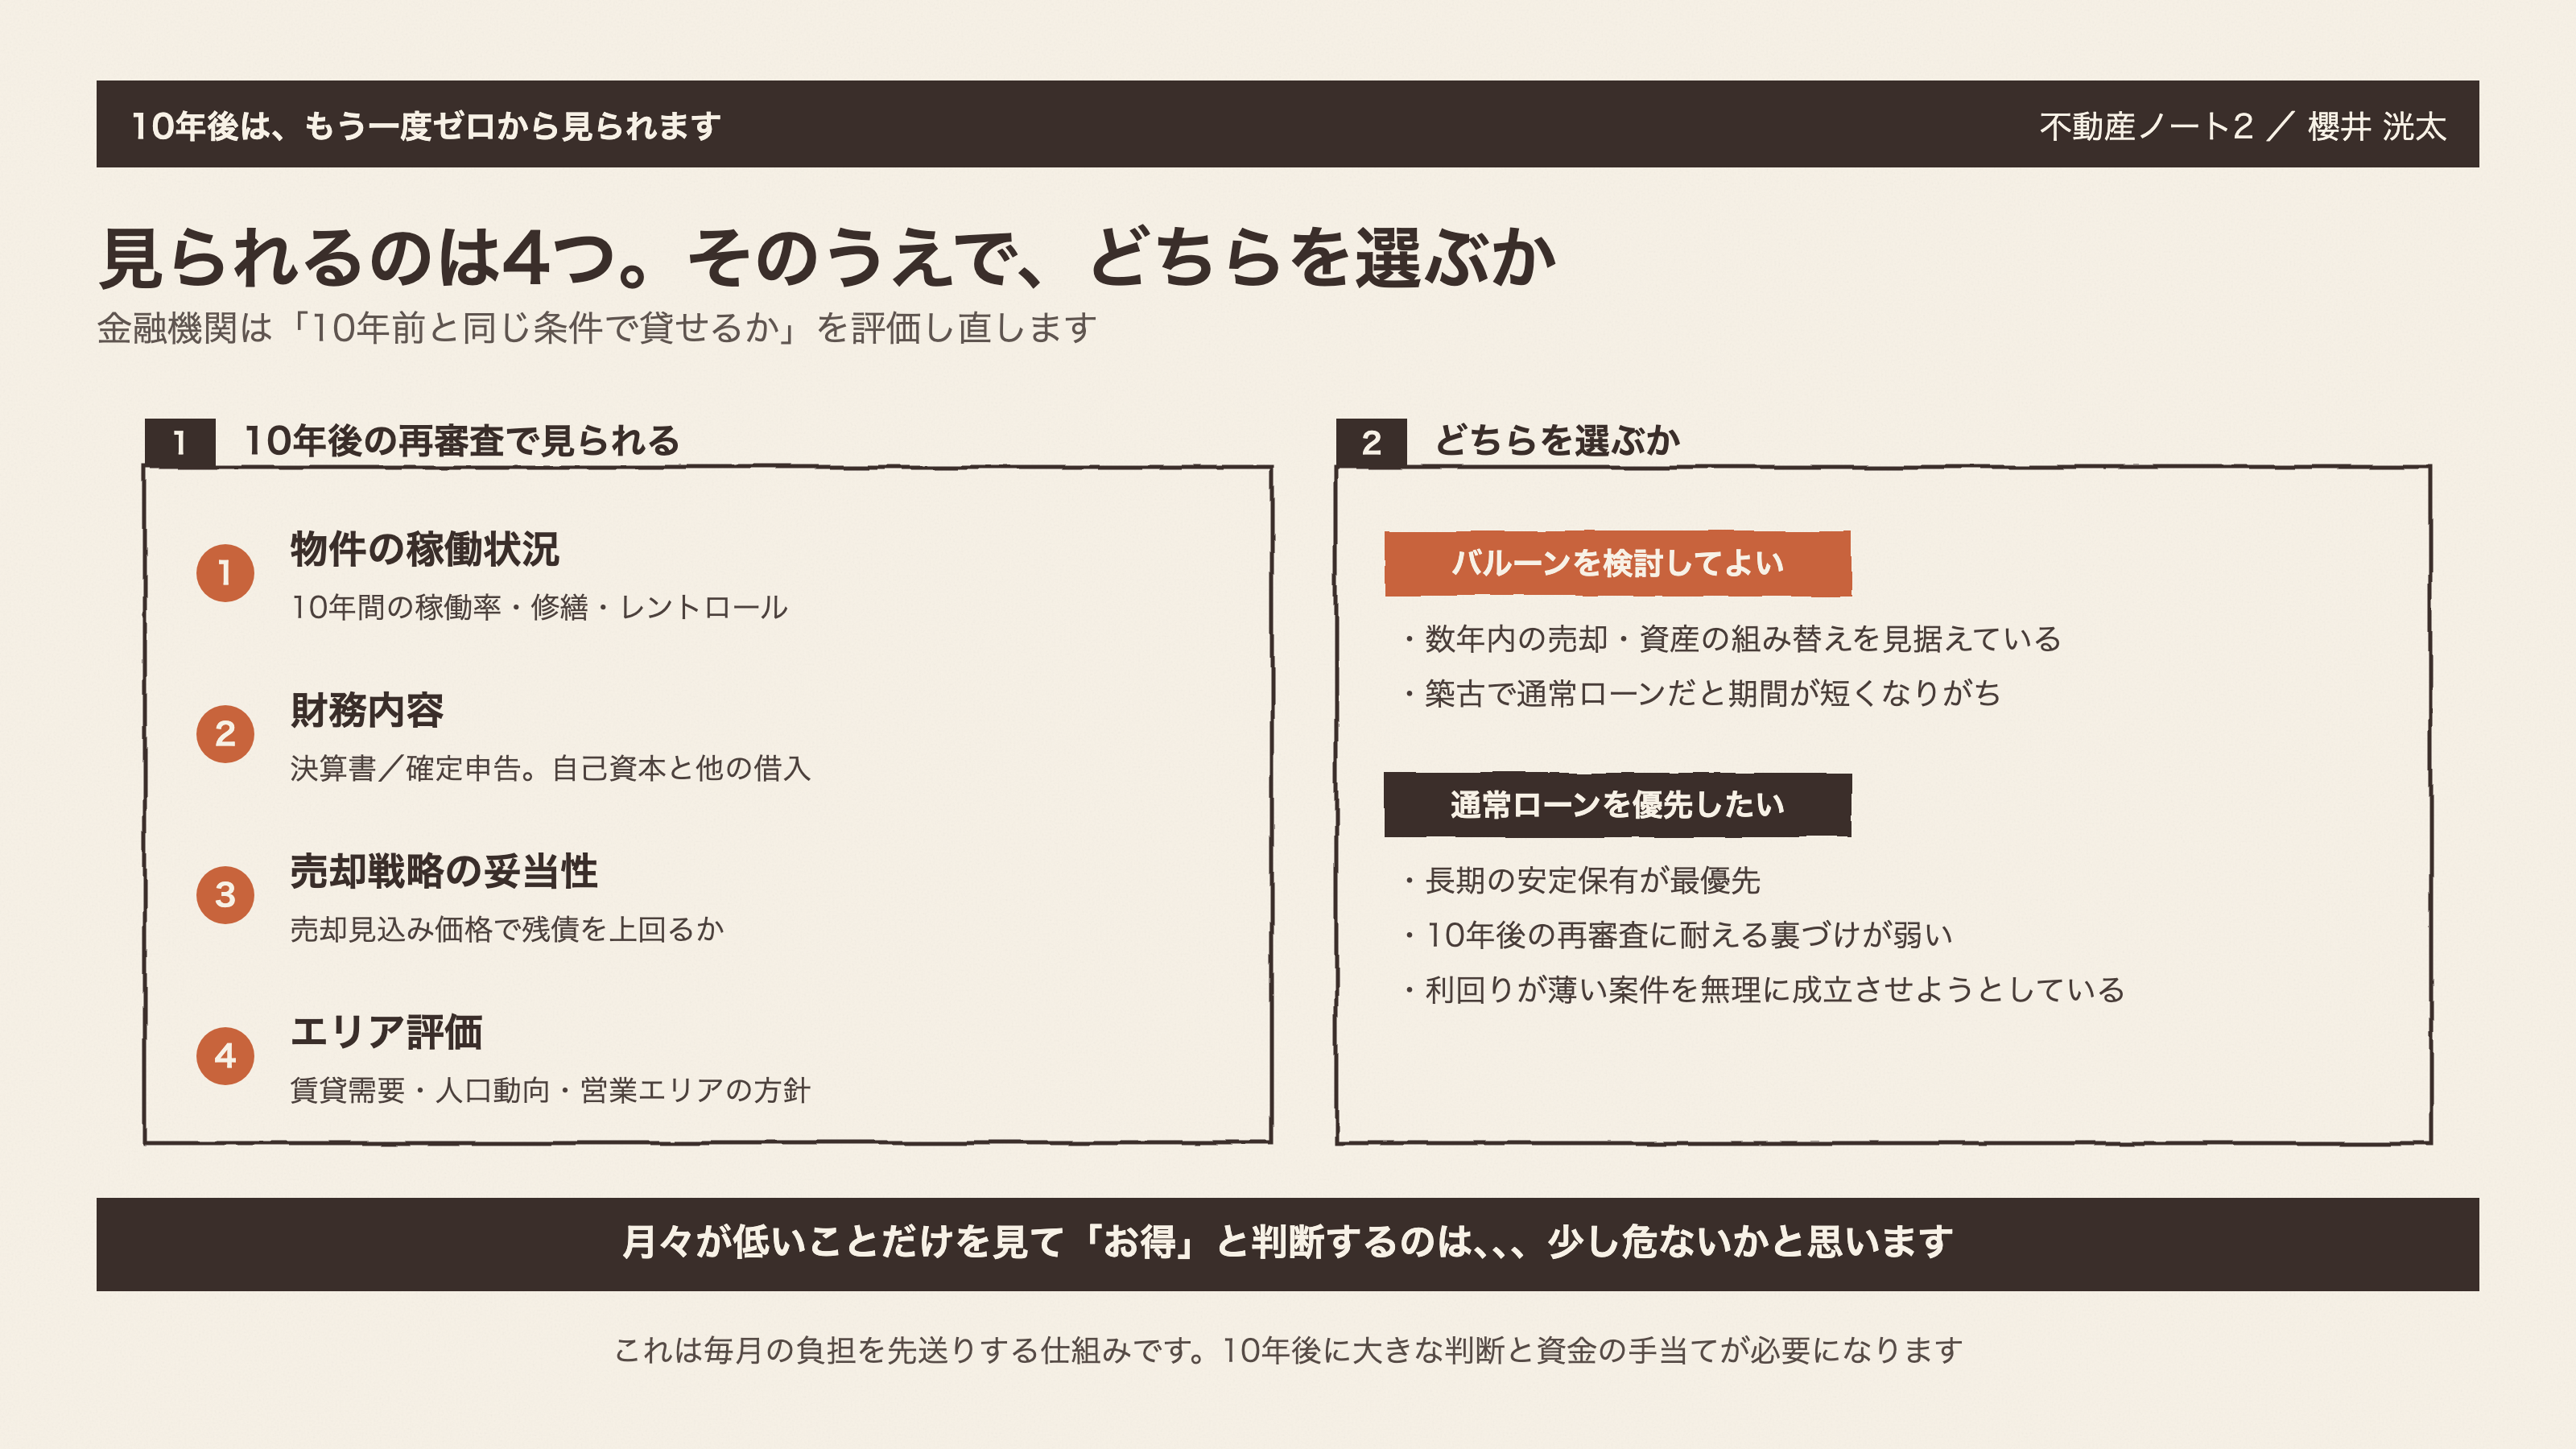
再審査・借換え・継続を求める場合、金融機関は「10年前と同じ条件で貸せるか」をゼロから評価し直します。見られるのは4つです。
ひとつめが物件の稼働状況。10年間の賃貸経営の実績(稼働率・修繕・レントロール)がそのまま問われます。
ふたつめが財務内容。10年分の決算書または確定申告書から、収益の安定性、自己資本の積み上がり、他の借入とのバランスが見られます。
3つめが売却戦略の妥当性。売却前提であれば、売却見込み価格で残債を上回るかどうかの試算を求められます。
4つめがエリア評価。物件所在エリアの賃貸需要、人口動向、そして金融機関の営業エリアの方針そのものが変わっていることもあります。
なお、ここで出てくるDCRやLTVの合格ラインと、落ちたときの立て直し方はDCR/CCR合格ラインにまとめています。
通常ローンとの使い分け
最後に、分かれ目です。
バルーン返済を検討してよいのは、数年内の売却や資産の組み替えを見据えている場合。そして築古・耐用年数超えで、通常ローンでは期間が短くなりがちな物件で、先に手残りを確保したい場合かと思います。
通常ローンを優先したいのは、長期の安定保有を最優先にしている場合。10年後の再審査に耐えられる財務や物件の裏づけが弱い場合。そして、利回りが薄い案件を手残りの改善のためだけに無理やり成立させようとしている場合です。
月々の返済額が低いことだけを見て「お得」と判断するのは、、、少し危ないかと思います。これは毎月の負担を先送りする仕組みです。10年後に大きな判断と資金の手当てが必要になります。
このように、実際に運用するためにはいくつものハードルはあります。
しかしながら、綿密な連携によって、自己資金の温存やキャッシュフローを増やす手立ての一つではないでしょうか。
バルーン返済は、売却の設計がある方や、物件の特性上そもそも通常の期間が取りにくい方には有効な手法かと思います。
長期の安定保有が最優先で、その設計がない方は、まず通常ローンで期間を確保できるかを先に当たってみるほうが無難ではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] iFinance ローン用語集「バルーン返済」
- [2] ジェイ・エフ・シー株式会社「不動産ローン・融資の返済方法と返済額④(バルーン返済)」
- [3] 協和信用保証株式会社「不動産担保ローンでの契約更新型のバルーン返済とは?」
- [4] 塩見健二税理士事務所「3分でわかる!投資用不動産のバルーン付融資の目線」
- [5] セゾンファンデックス「不動産投資ローンの審査基準とは」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら