いつもお世話になっております。BANYUの新村です。
物件をご紹介していると、「利回りも条件も良いのに、銀行の営業エリア外で融資が受けられなかった」というケースは意外と少なくありません。
実は、収益不動産の融資では、物件の良し悪しだけでなく「どこのエリアの物件なのか」も重要な判断材料になります。
今回は、銀行がどのような基準で営業エリアを見ているのか、そして物件探しの前に確認しておきたいポイントについて、実務の視点からご紹介いたします。
- 融資のエリアで最初に見られるのは、物件の所在地です。借りる人の住所や会社の場所も同時に見られます
- 金融機関の営業エリアは、市区町村の行政区画と一致していません
- 同じ大阪・兵庫・京都でも、支店ごとに姿勢が違います
- 信用金庫は法律で営業地区が決まっているので、エリアの外は申し込みの前で止まります
「良い物件なんですが、この場所は難しいですね。」
ご紹介した物件について、私がこうお伝えすることもあります。
利回りでも築年数でもありません。場所です。
金融機関の営業エリアの外にある物件は、審査の土俵にすら乗りません。しかもこのエリアは、市区町村の線引きとは別のところに引かれています。
私は金融機関を回るとき、銀行単位ではなく支店単位で姿勢を確かめるようにしています。同じ看板でも、支店が違えば出る出ないが変わるからです。
物件を探す前に、自分がどこまで買えるのかを知っておく。今回はその話です。
銀行の「圏外」は物件価格より先に決まる
まずは、順番の話からです。
利回りや築年数をどれだけ精査しても、物件の所在地が金融機関の営業エリアの外であれば、融資の土俵に乗りません。物件を探す前に「どのエリアなら通るか」を確かめておく。これが無駄打ちを減らす最初の一手です。
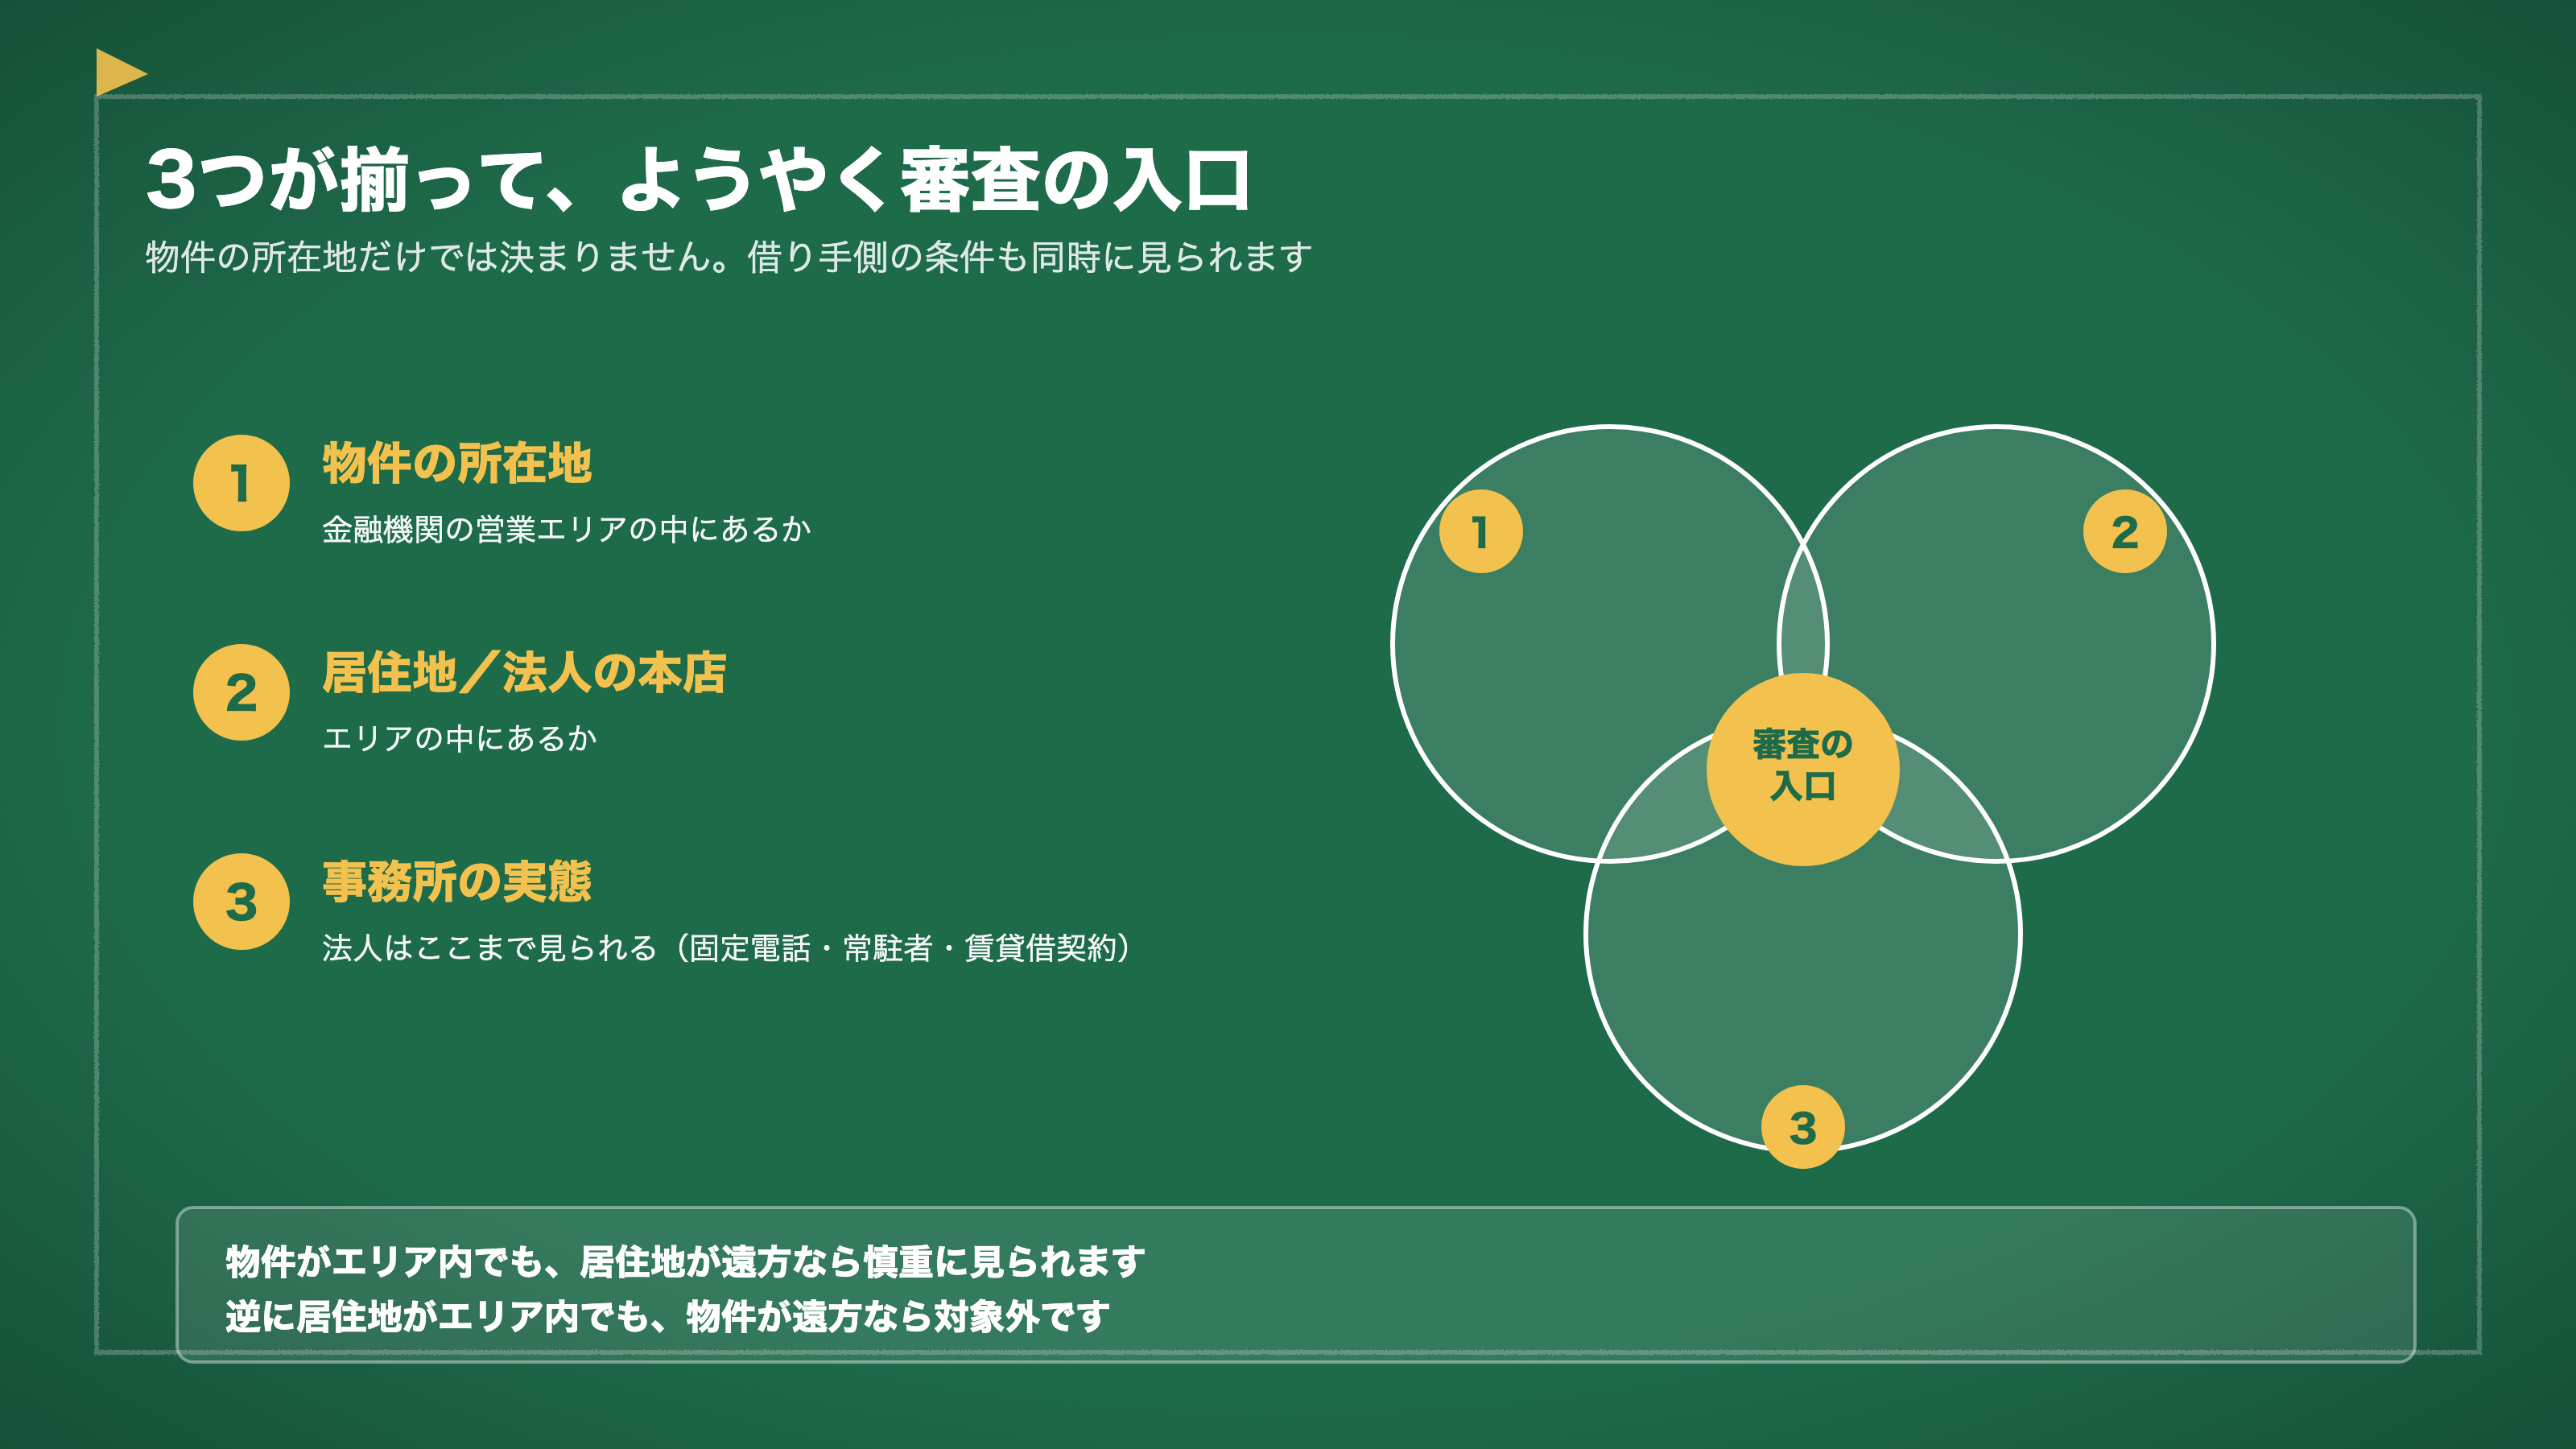
そして、判断は物件の所在地だけでは決まりません。借りる人の住所や会社の所在地も同時に見られます。こちらは最後の節で触れます。
なぜエリア外は即NGになりやすいのか
では、なぜそこまで固いのか。
信用金庫・信用組合は、法令(信用金庫法)によって営業地区が定められています。住所も勤務先もエリアの外にある場合、申し込みそのものを受け付けてもらえません。
地方銀行も管轄の外にある物件には慎重になります。都市銀行やネット系銀行でも、距離で区切られています。
ここで押さえておきたいのは、金融機関の営業エリアが市区町村の行政区画と一致していない点です。「◯◯市だから大丈夫」ではありません。「この物件の最寄り支店はどこか」という見方が要ります。
大阪・兵庫・京都で見られやすい融資ストップ境界線
関西で探す場合も、行政区ではなく金融機関の感覚で境界を捉えます。
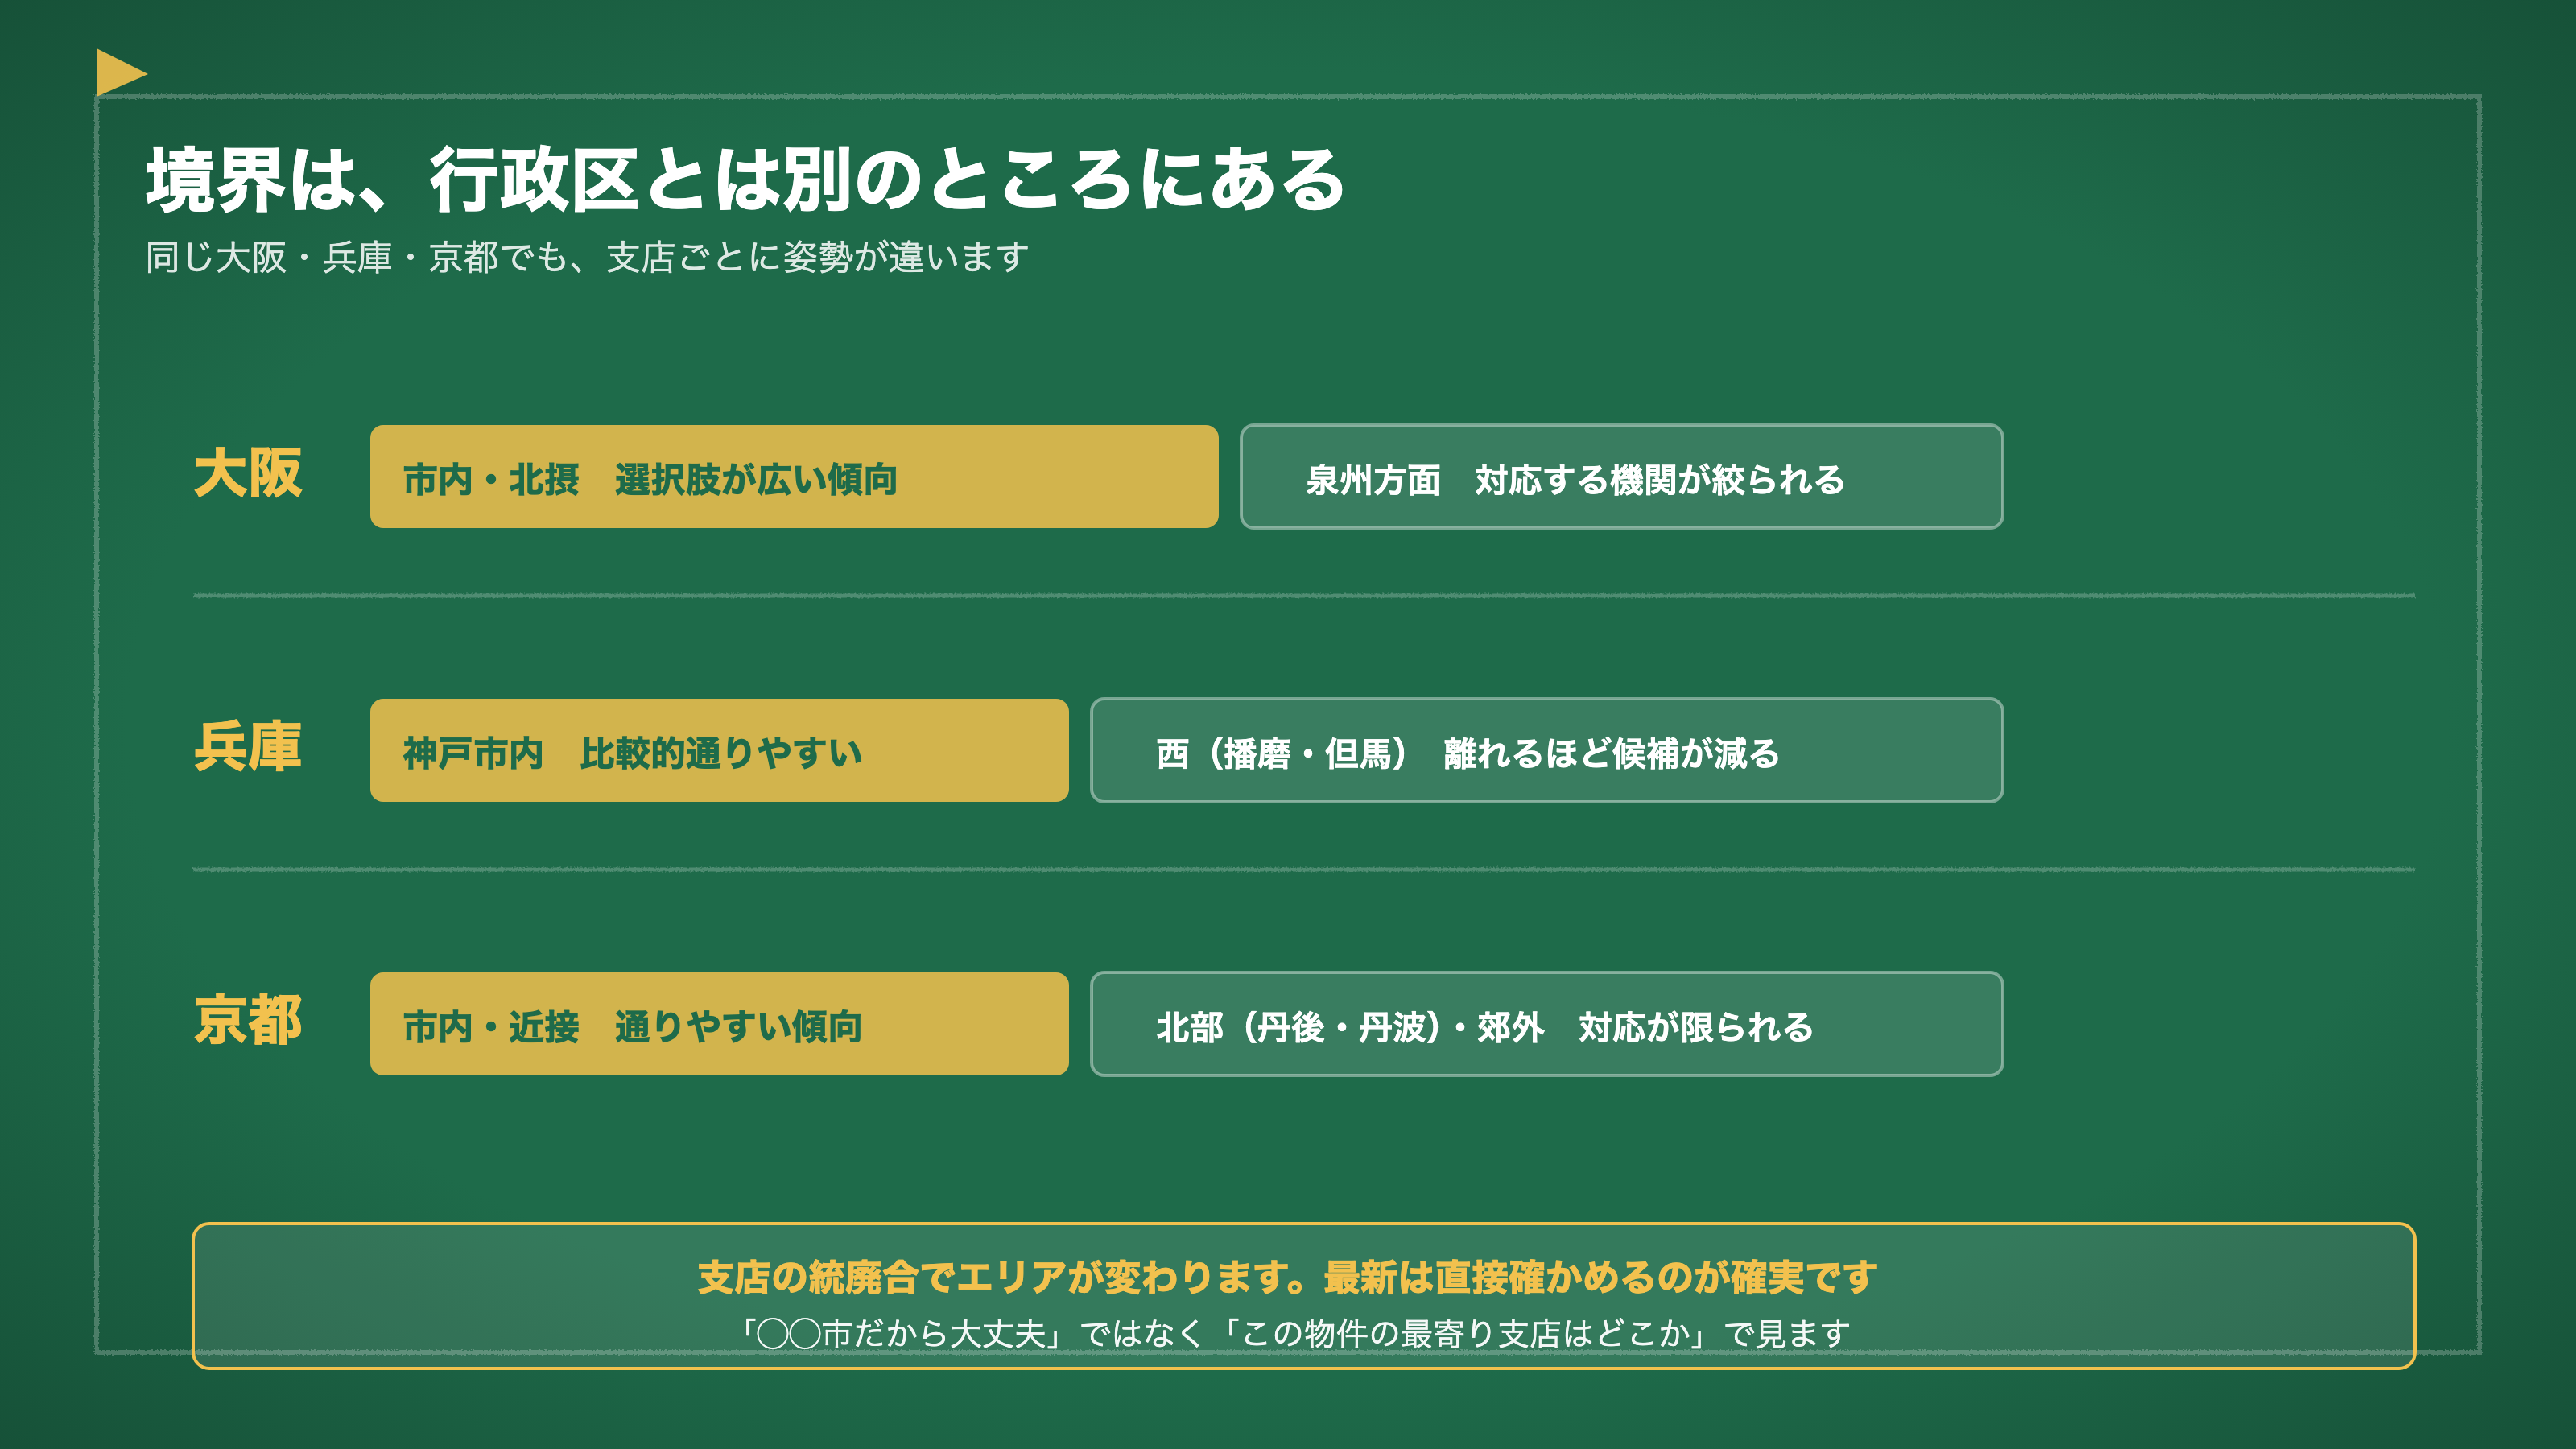
大阪は市内・北摂が選択肢の広い傾向があります。一方、泉州方面は対応する機関が絞られます。
兵庫は神戸市内が比較的通りやすいです。ただ、西(播磨・但馬)へ離れるほど候補が減ります。
京都も市内と近接エリアは通りやすい傾向があります。北部(丹後・丹波)や郊外になると、対応する機関は限られます。
支店の統廃合でエリアが変わることもあります。最新の状況は直接確かめるのが確実です。私も支店単位で当たりをつけて回っていますが、去年と今年で姿勢が変わっていることは珍しくありません。
なお、どの銀行をどの順に当てるかという設計そのものは銀行開拓の黄金順序にまとめていますので、あわせてご覧ください。
借りる人の住所・会社の場所も見られる
最後に、借りる人の側です。
物件の所在地がクリアしていても、お住まいや会社の所在地がエリアから遠いと、「管理の実態があるのか」と慎重に見られます。地銀・信金は「地元の人に、地元の物件で融資する」が基本の設計です。
住所や本店所在地がどう見られるか、法人は事務所の実態まで確かめられること、そして金融機関ごとに線の引き方がどう違うかは、居住地と本社所在地で「エリア外」になるにまとめていますので、あわせてご覧ください。
ネット銀行に申し込むときの書類の段取りはネット銀行融資の事務攻略|申込〜契約を止めない段取りとテンプレにまとめていますので、あわせてご覧ください。
私がお客様とお話しする際も、まず最初に「どの銀行とお付き合いがあるか」「どのエリアまで購入対象になるか」を確認するようにしています。
同じ大阪・兵庫・京都の物件でも、金融機関によって営業エリアや融資スタンスは大きく異なります。
そのため、良い物件を見つけてから銀行を探すのではなく、先に利用できる金融機関を整理しておくことで、より効率的な物件探しが可能になります。
BANYUでは物件のご紹介だけでなく、お客様のご属性やご希望エリアに応じて、融資の可能性がある金融機関も含めてご提案しております。
「このエリアの物件は融資対象になるのか」「自分の条件で利用できる銀行はあるのか」といったご相談も承っておりますので、ご興味がございましたらお気軽にお問い合わせください。
物件を探す前に、自分の「融資ストライクゾーン」を並べておくことが大切です。
物件の所在地がエリアの外なら、良い物件でも審査の入口に立てません。借りる人の所在地も同時に見られます。
業者へご相談いただくときも、先に所在地と想定する金融機関の類型をお伝えいただくと、現実的な提案につながります。
どこまでが自分の圏内なのか、一度整理してみませんか。ご相談お待ちしています!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら