こんにちは。BANYUの松原です。
収益不動産の出口と聞くと、「保有している物件を売却する」というイメージを持たれる方が多いと思います。
しかし、法人で不動産を保有している場合には、物件を売却するのではなく、法人の株式を譲渡し「会社ごと引き継ぐ」という方法もあります。
今回は、不動産保有法人の株式譲渡という出口戦略について、通常の物件売却との違いや注意点をご紹介します。
- 株式譲渡は「箱ごと引き継ぐ」出口です。許認可・運営実績・銀行との関係が評価の対象になります
- DD(デューデリジェンス)の地雷は4つ。簿外債務・順法性・レントロールの精度・契約の不整合
- 売主側は、先に自社でDDをやっておきます。問題を把握して説明できる状態で臨みます
- 銀行が見るのは、経営者が代わったあとの事業継続性と、借入を管理できるかどうかです
「そろそろ、全体を組み替えたいのですが。」
複数棟を保有されているお客様と、中長期の作戦会議のようなお話をすることがあります。
このとき出口の選択肢は、1棟ずつ売っていくものだけではありません。法人で保有されている場合は、物件ではなく法人の株式を譲渡して、会社ごと引き継いでもらうという方法もあります。
ただ、これは物件の売買とはまったく別の作業になります。買主は箱ごと引き継ぎますので、中身がすべて見られます。
DD(デューデリジェンス)と呼ばれる調査に耐えられるだけの透明性と実体が法人になければ、成立しにくい出口でもあります。
今回は、その判断の軸と、実務の流れをご紹介します。
株式譲渡とアセット売却の違いと向くケース
まずは、何が違うのかからです。
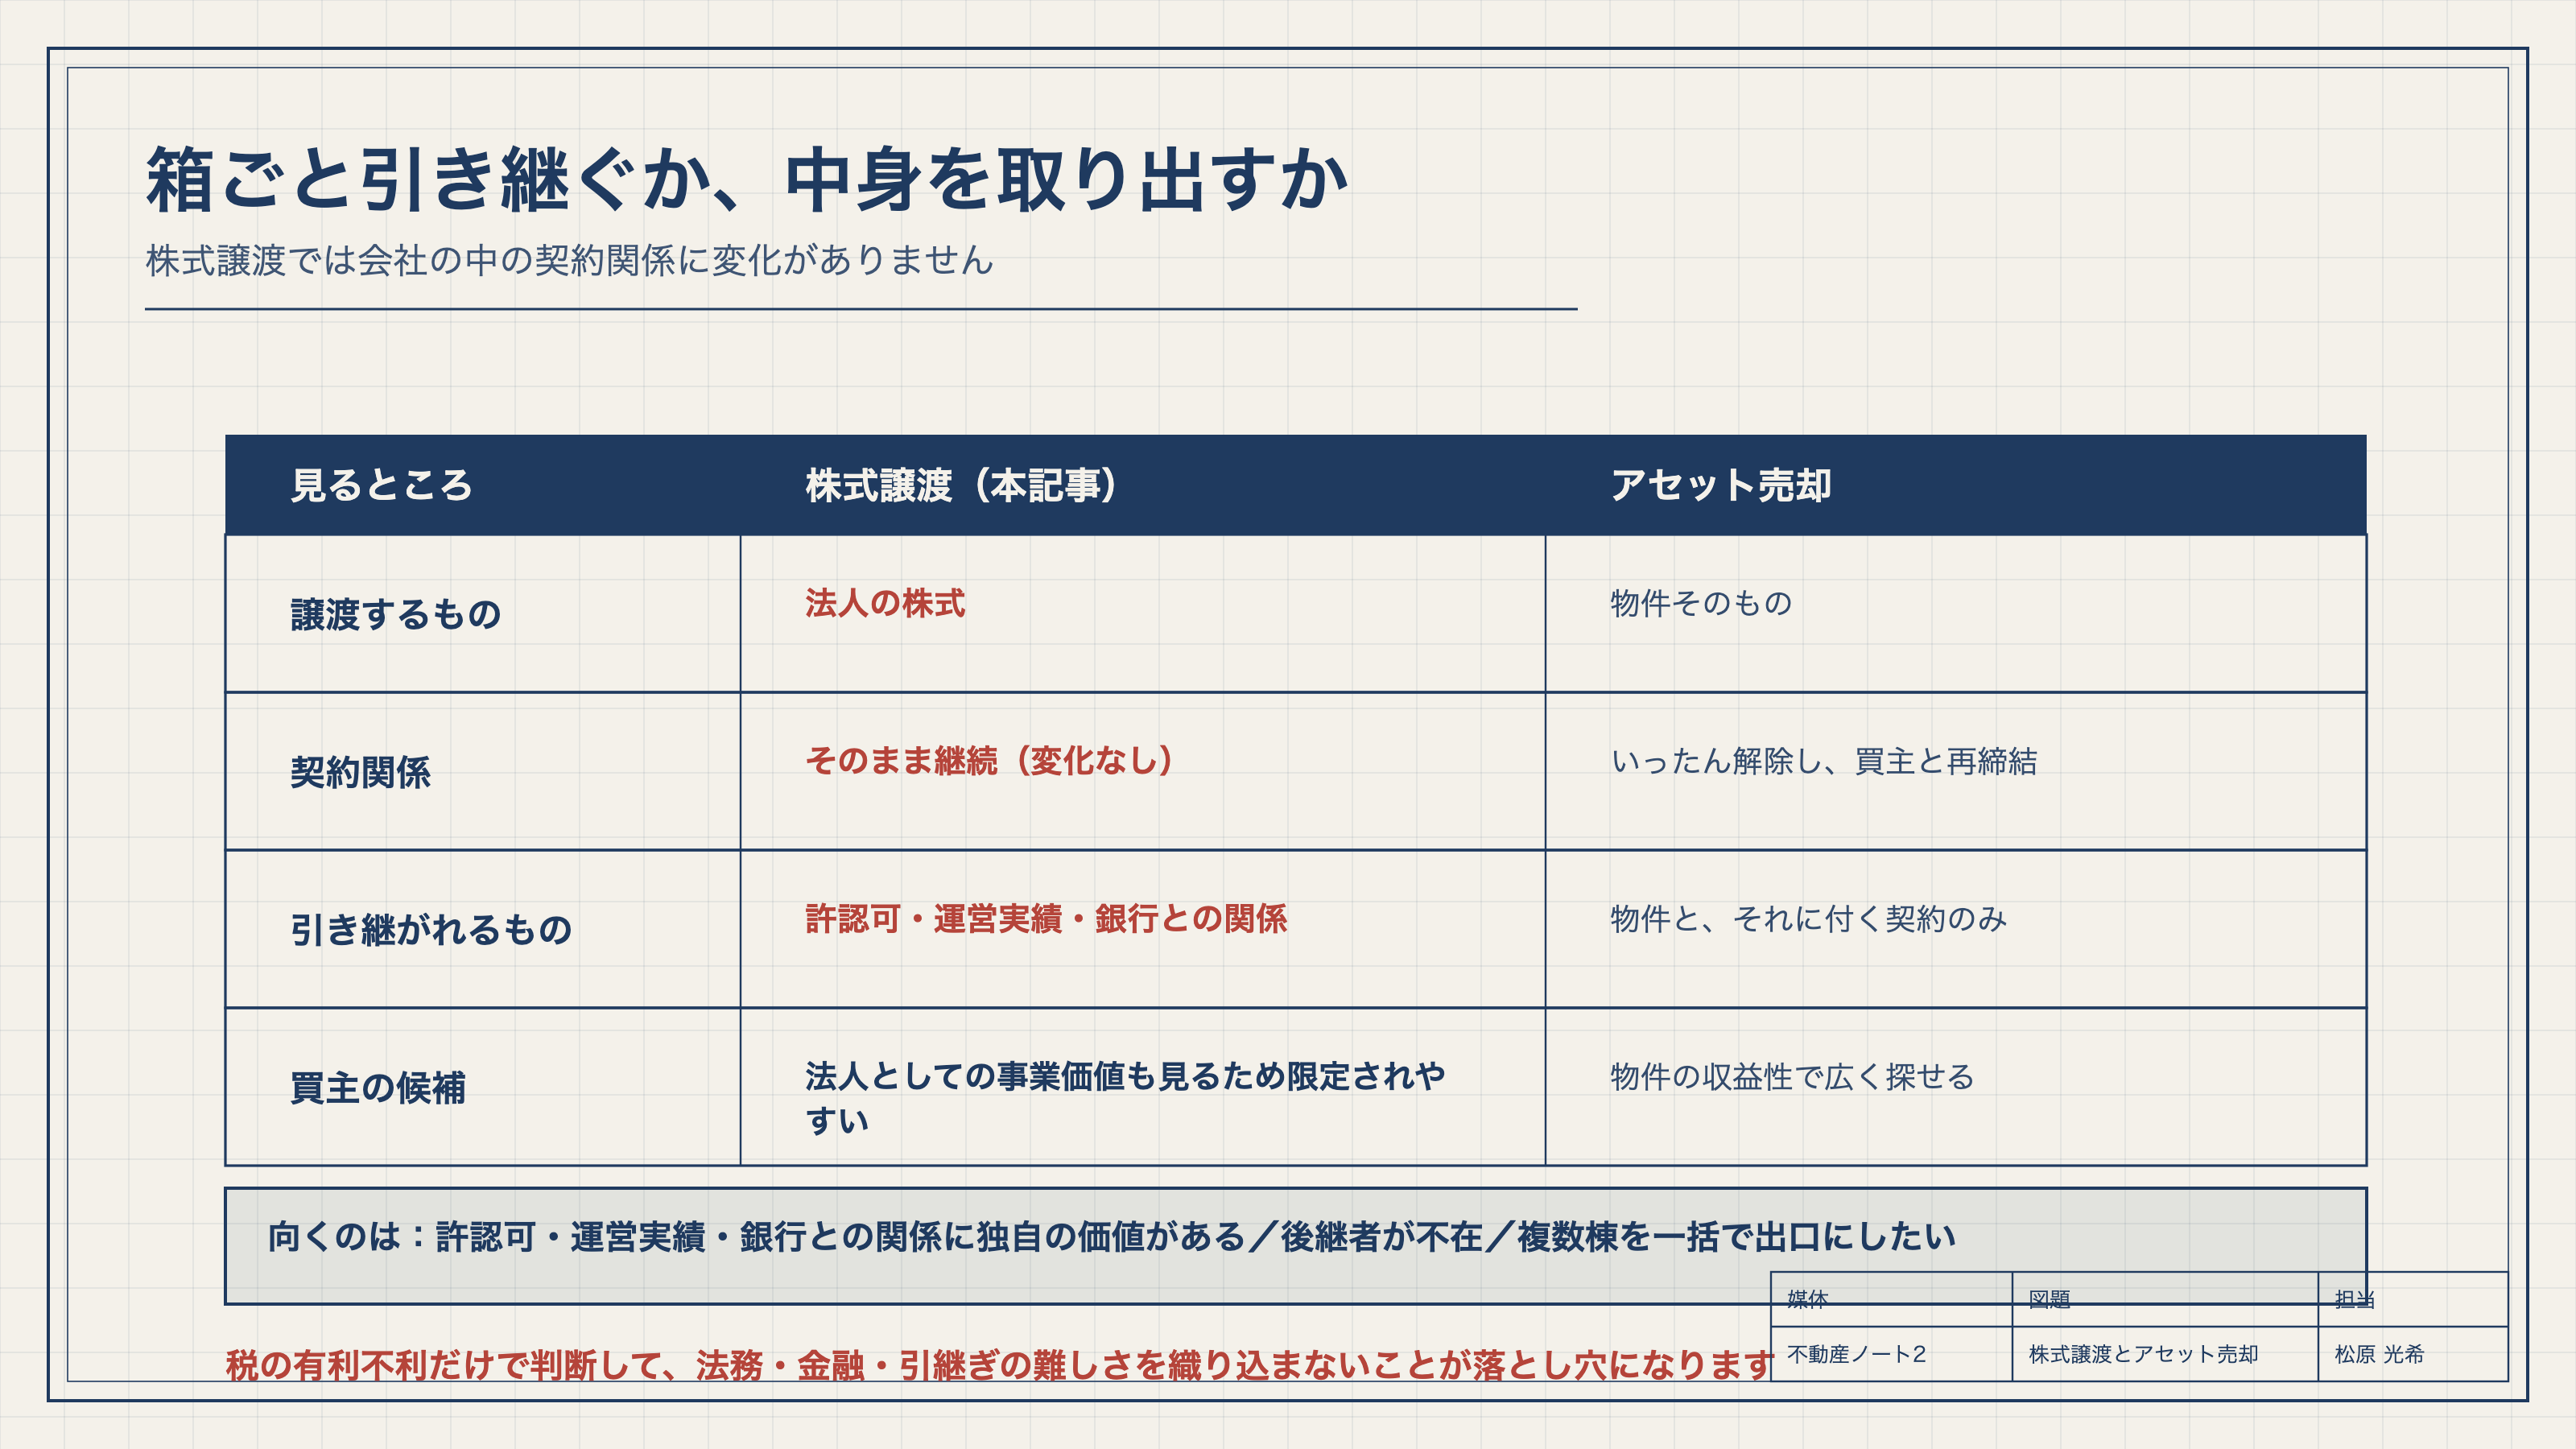
株式譲渡では、売主である株主が保有する株式を買主に譲渡します。会社の中の契約関係には変化がありません。買主は「会社という箱ごと」引き継ぐ形になります。
一方、アセット売却では、契約関係がいったん解除され、買主との間で再締結が必要になります。
株式譲渡が検討されやすいのは、次のようなケースです。許認可や運営の実績・管理体制・銀行との関係に独自の価値がある法人。後継者が不在で、事業ごと引き継いでもらう必要がある法人。そして複数棟を一括で出口にしたい法人。
ここで押さえておきたいのが、物件の収益性だけでなく「法人としての事業価値」が加わる分、個別の売却と比べて買主の候補が限定されやすいという点です。
税の負担の有利不利だけで判断して、法務・金融・引継ぎの難しさを織り込まないこと。これが落とし穴になると考えています。なお、1棟ずつ売っていく場合の出口の設計は買主融資から逆算する保有期間設計にまとめています。
DDで見られる地雷項目と資料整備
次に、DDです。ここが本番になります。
株式譲渡では、取引の前にDDと呼ばれる調査を行います。対象となる物件や会社に問題やリスクがないかを事前に確かめる手続きです。不動産保有法人の場合、物件だけでなく、会社の借入の状況や契約関係、財務・税務についても取引の前に見られます。
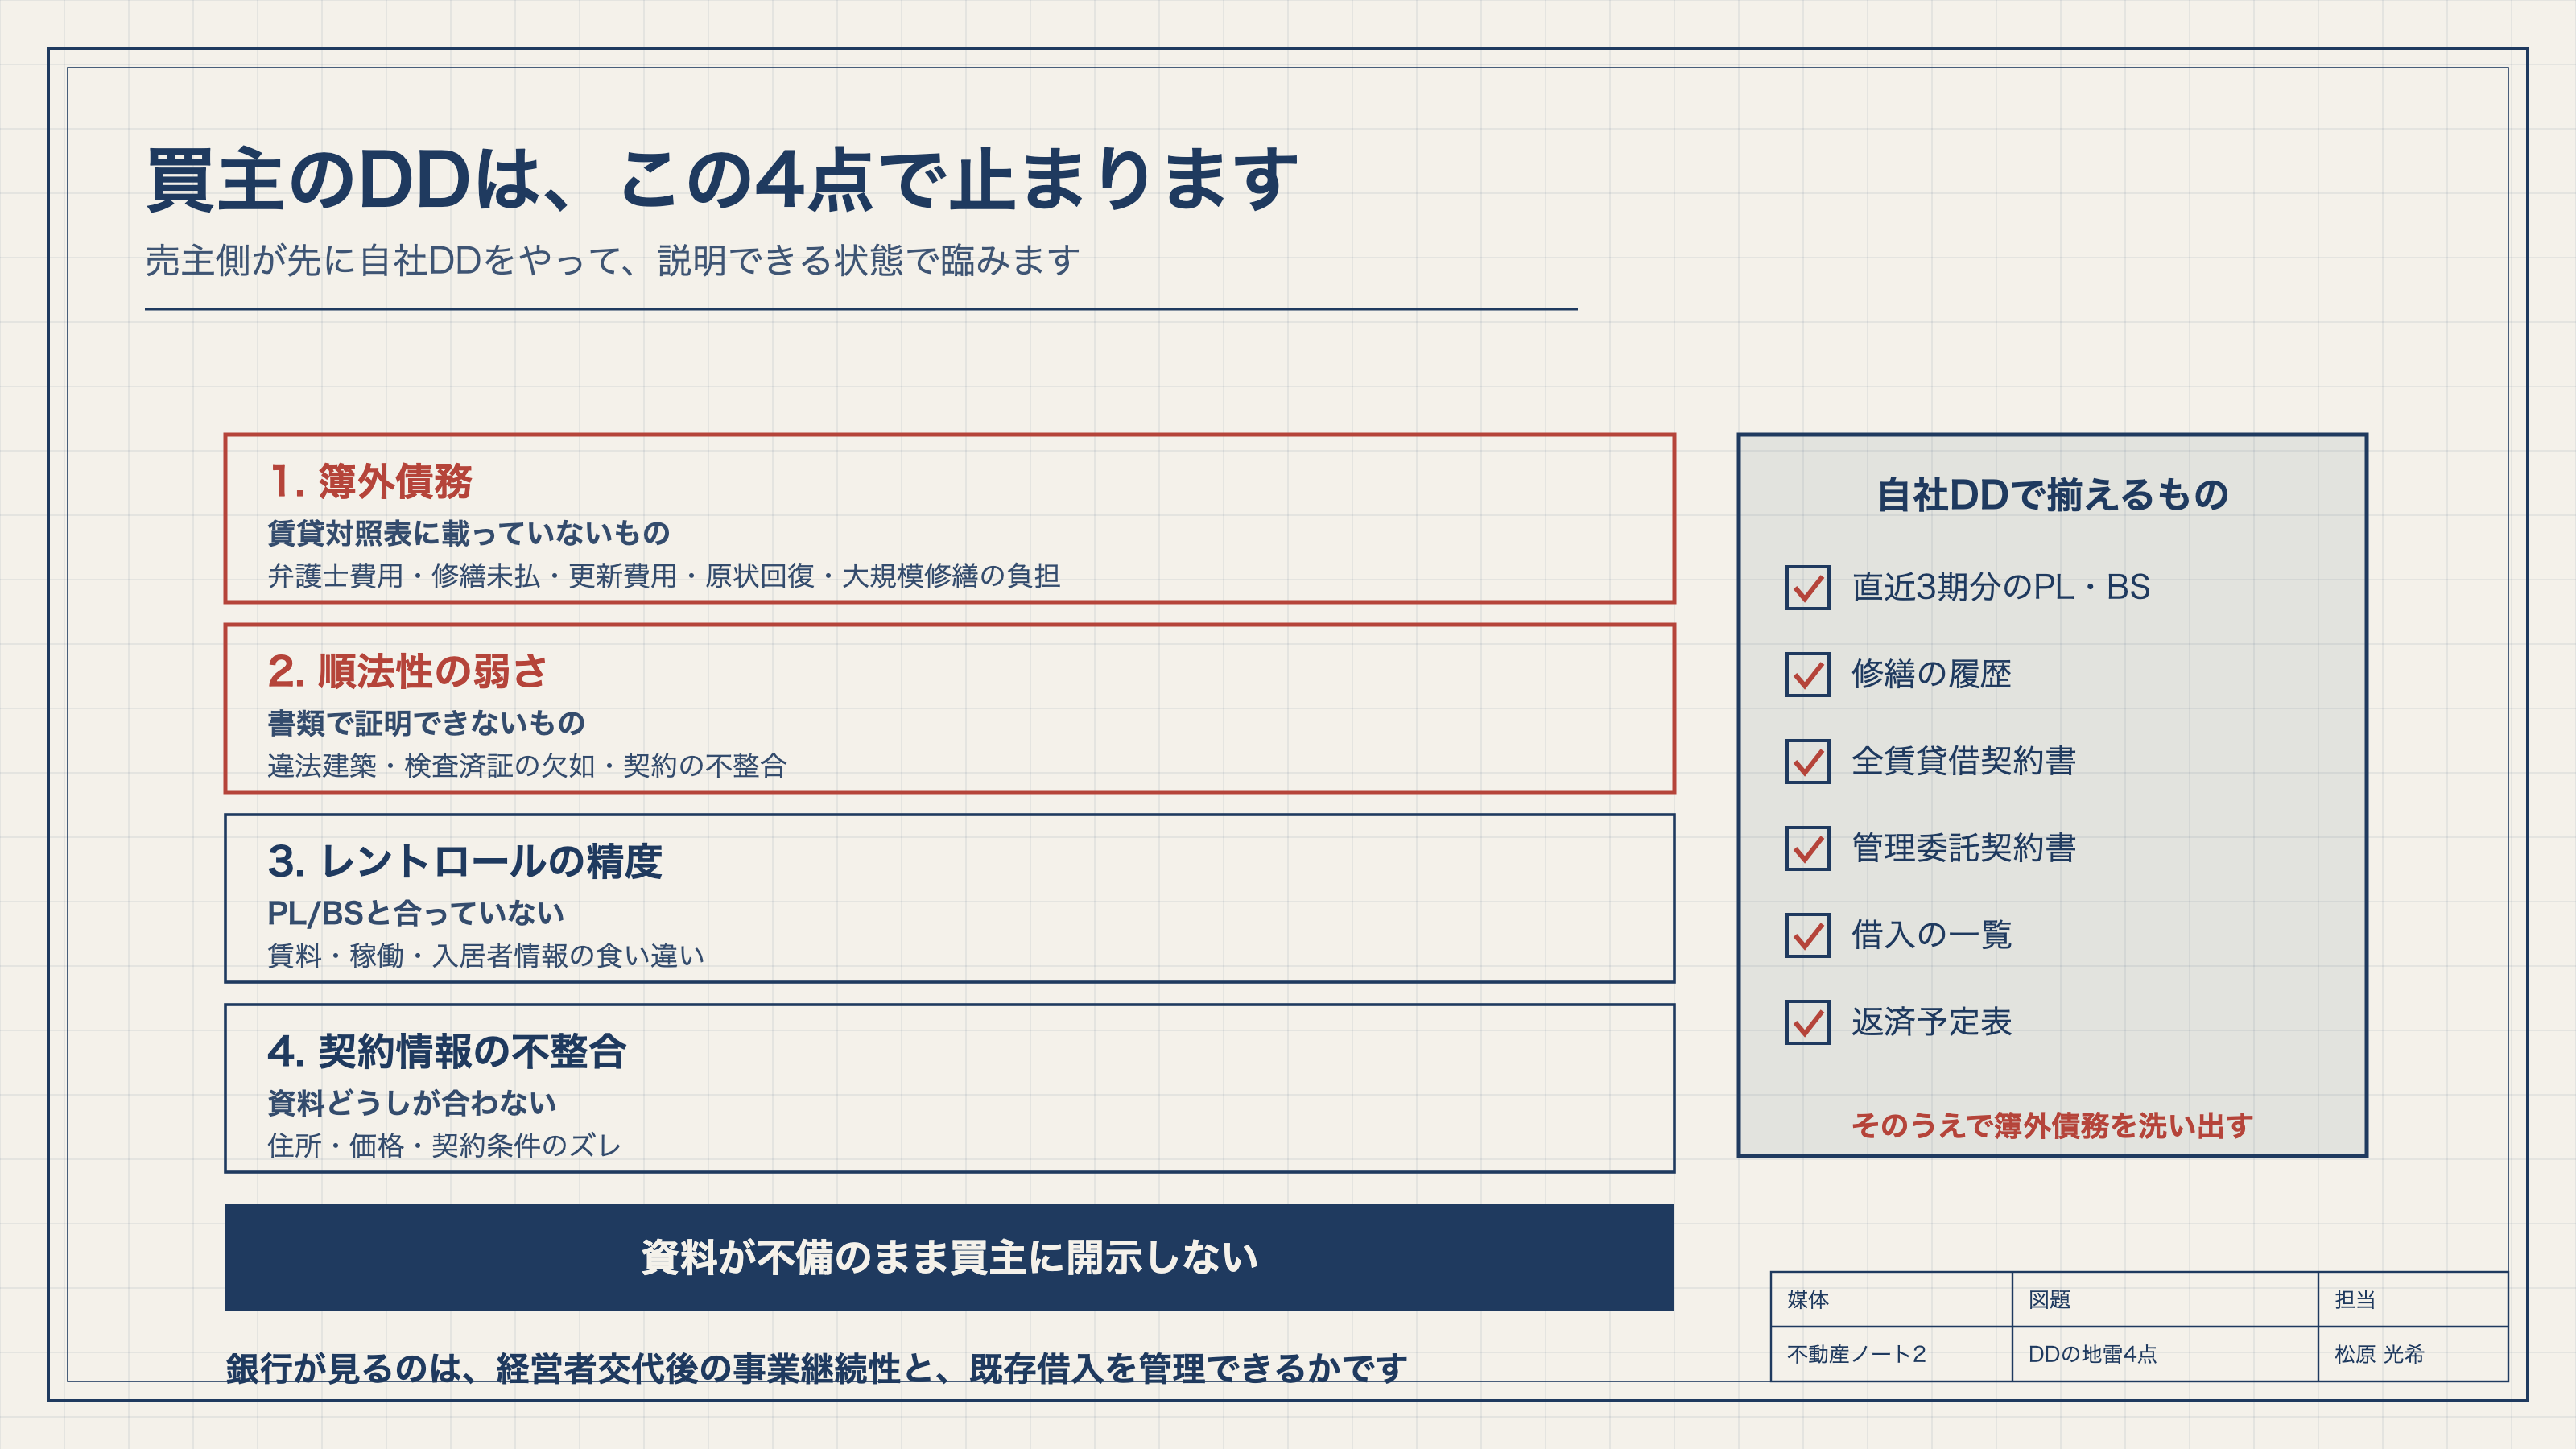
DDでは財務・法務・不動産の三方向から調査が入ります。特に不動産保有法人で地雷になりやすいのは4点です。
ひとつめが、賃貸対照表に載っていない簿外債務。弁護士費用、修繕の未払い、更新費用、原状回復、大規模修繕の負担などです。
ふたつめが、順法性の弱さ。違法建築、検査済証の欠如、契約の不整合。
3つめが、レントロールとPL/BSの精度不足。
4つめが、住所・価格・契約情報の不整合です。
DDで問題が発覚すると、価格が大きく下がるか、破談になります。ですので売主側は、事前に自社でDDを行い、問題を先に把握して説明できる状態で臨む。これが重要だと考えています。
自社DDでは、直近3期分のPL・BSと修繕の履歴、全賃貸借契約書・管理委託契約書、借入の一覧と返済予定表を整えます。そのうえで、簿外になりうる債務をチェックリストで洗い出します。
資料が不備のまま買主に開示しない。ここがリスクを下げます。
銀行評価と引継ぎ実務のポイント
最後に、銀行です。
銀行が重視するのは2つです。経営者が代わったあとも事業の継続性があること。そして既存の借入の管理が可能なこと。
特に、ペーパー色の強い法人、グループ間の取引が不透明な法人、既存の借入の全体の収支が見えにくい法人は、途中で審査が止まりやすい傾向があります。
銀行への説明では、3つを具体的な数値と体制図で示せる状態にしておきます。誰が新しい経営者となるか。キャッシュフローの管理をどう行うか。既存の借入の継続をどう保証できるか。
買主への引継ぎでは、物件の収益だけでなく、法人の実体・運営の実績・銀行との関係を説明できる形にしておく。ここがクロージングを止めない条件になります。
個別の物件売却の感覚で進めて、経営者が代わったあとの運営体制や銀行への説明の準備をしていない。これが地雷になると考えています。
不動産保有法人の株式譲渡では、物件だけを見る通常の不動産売買とは異なり、法人そのものを引き継ぐという視点が重要です。
保有物件の収益性だけでなく、既存の借入や契約関係、修繕履歴など、法人がこれまで積み重ねてきた内容も確認する必要があります。
そのため、売却を検討する段階になってから整理するのではなく、将来の出口を見据えて日頃から法人の資料や契約関係を整理しておくことが大切だと考えています。
不動産保有法人の株式譲渡は、物件ではなく会社ごと引き継ぐ出口です。
許認可や運営の実績、銀行との関係をそのまま承継できる一方で、DDに耐える法人の透明性がなければ成立しにくい手法でもあります。
簿外債務・順法性・レントロールの精度・契約の不整合。この4点を自社DDで先に洗い出し、経営者が代わったあとの運営体制まで説明できる状態を整えてから臨む。この順番が大切だと考えています。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言・M&A助言ではありません。株式譲渡・事業譲渡・M&Aの手続き・税務上の取り扱い・許認可の承継可否・銀行評価の基準は、案件・法人・金融機関・時期によって大きく異なります。本記事に記載された内容は「一般的な傾向・ケース例」であり、個別案件の法的・税務的・財務的判断については、必ず弁護士・税理士・公認会計士・司法書士・不動産会社・金融機関等の専門家にご確認ください。
引用元:
- [1] M&Aキャピタルパートナーズ「不動産M&Aとは?メリット・デメリットや節税効果、スキームを解説」
- [2] M&Aキャピタルパートナーズ「事業譲渡と株式譲渡の違いとは?中小企業M&Aで多用される2手法の判断軸を解説」
- [3] M&Aサクシード「M&Aの簿外債務は?種類・原因・対応策を解説(公認会計士監修)」
- [4] みつきコンサルティング「不動産デューデリジェンスとは?M&Aの調査項目・鑑定士等の費用」
- [5] 東京スタートアップ法律事務所「デューデリジェンスの目的と流れ・M&Aで調査を受ける側の準備と注意点も解説」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら