こんにちは。BANYU櫻井です。
私たちはお客様により良い物件を迅速にご紹介できるように、日々アンテナを張っております。
そこで預かった物件は、既にご面談をした方、毎日LINEでやり取りしている方などにまずはご紹介をさせて頂くことが多いです。
本記事で仲介業者や銀行とのお付き合いの仕方のアイディアのひとつになれば幸いです。
- 情報には流れる順序があります。元付 → 信頼できる業者 → 業者会 → ポータル
- 「水面下を教えてください」と求めると、かえって遠のきます。先に価値を積むほうが早いです
- 積むのは4つ。守秘、即判断、融資情報のギブ、そして不採用の理由を返すこと
- 銀行は融資の窓口だけではありません。買い手の供給源にもなります
「良さそうな物件は、いつも決まったあとなんです。」
こういうお話を伺うことがあります。私たち営業も、同じ市場で同じ速さの中にいます。
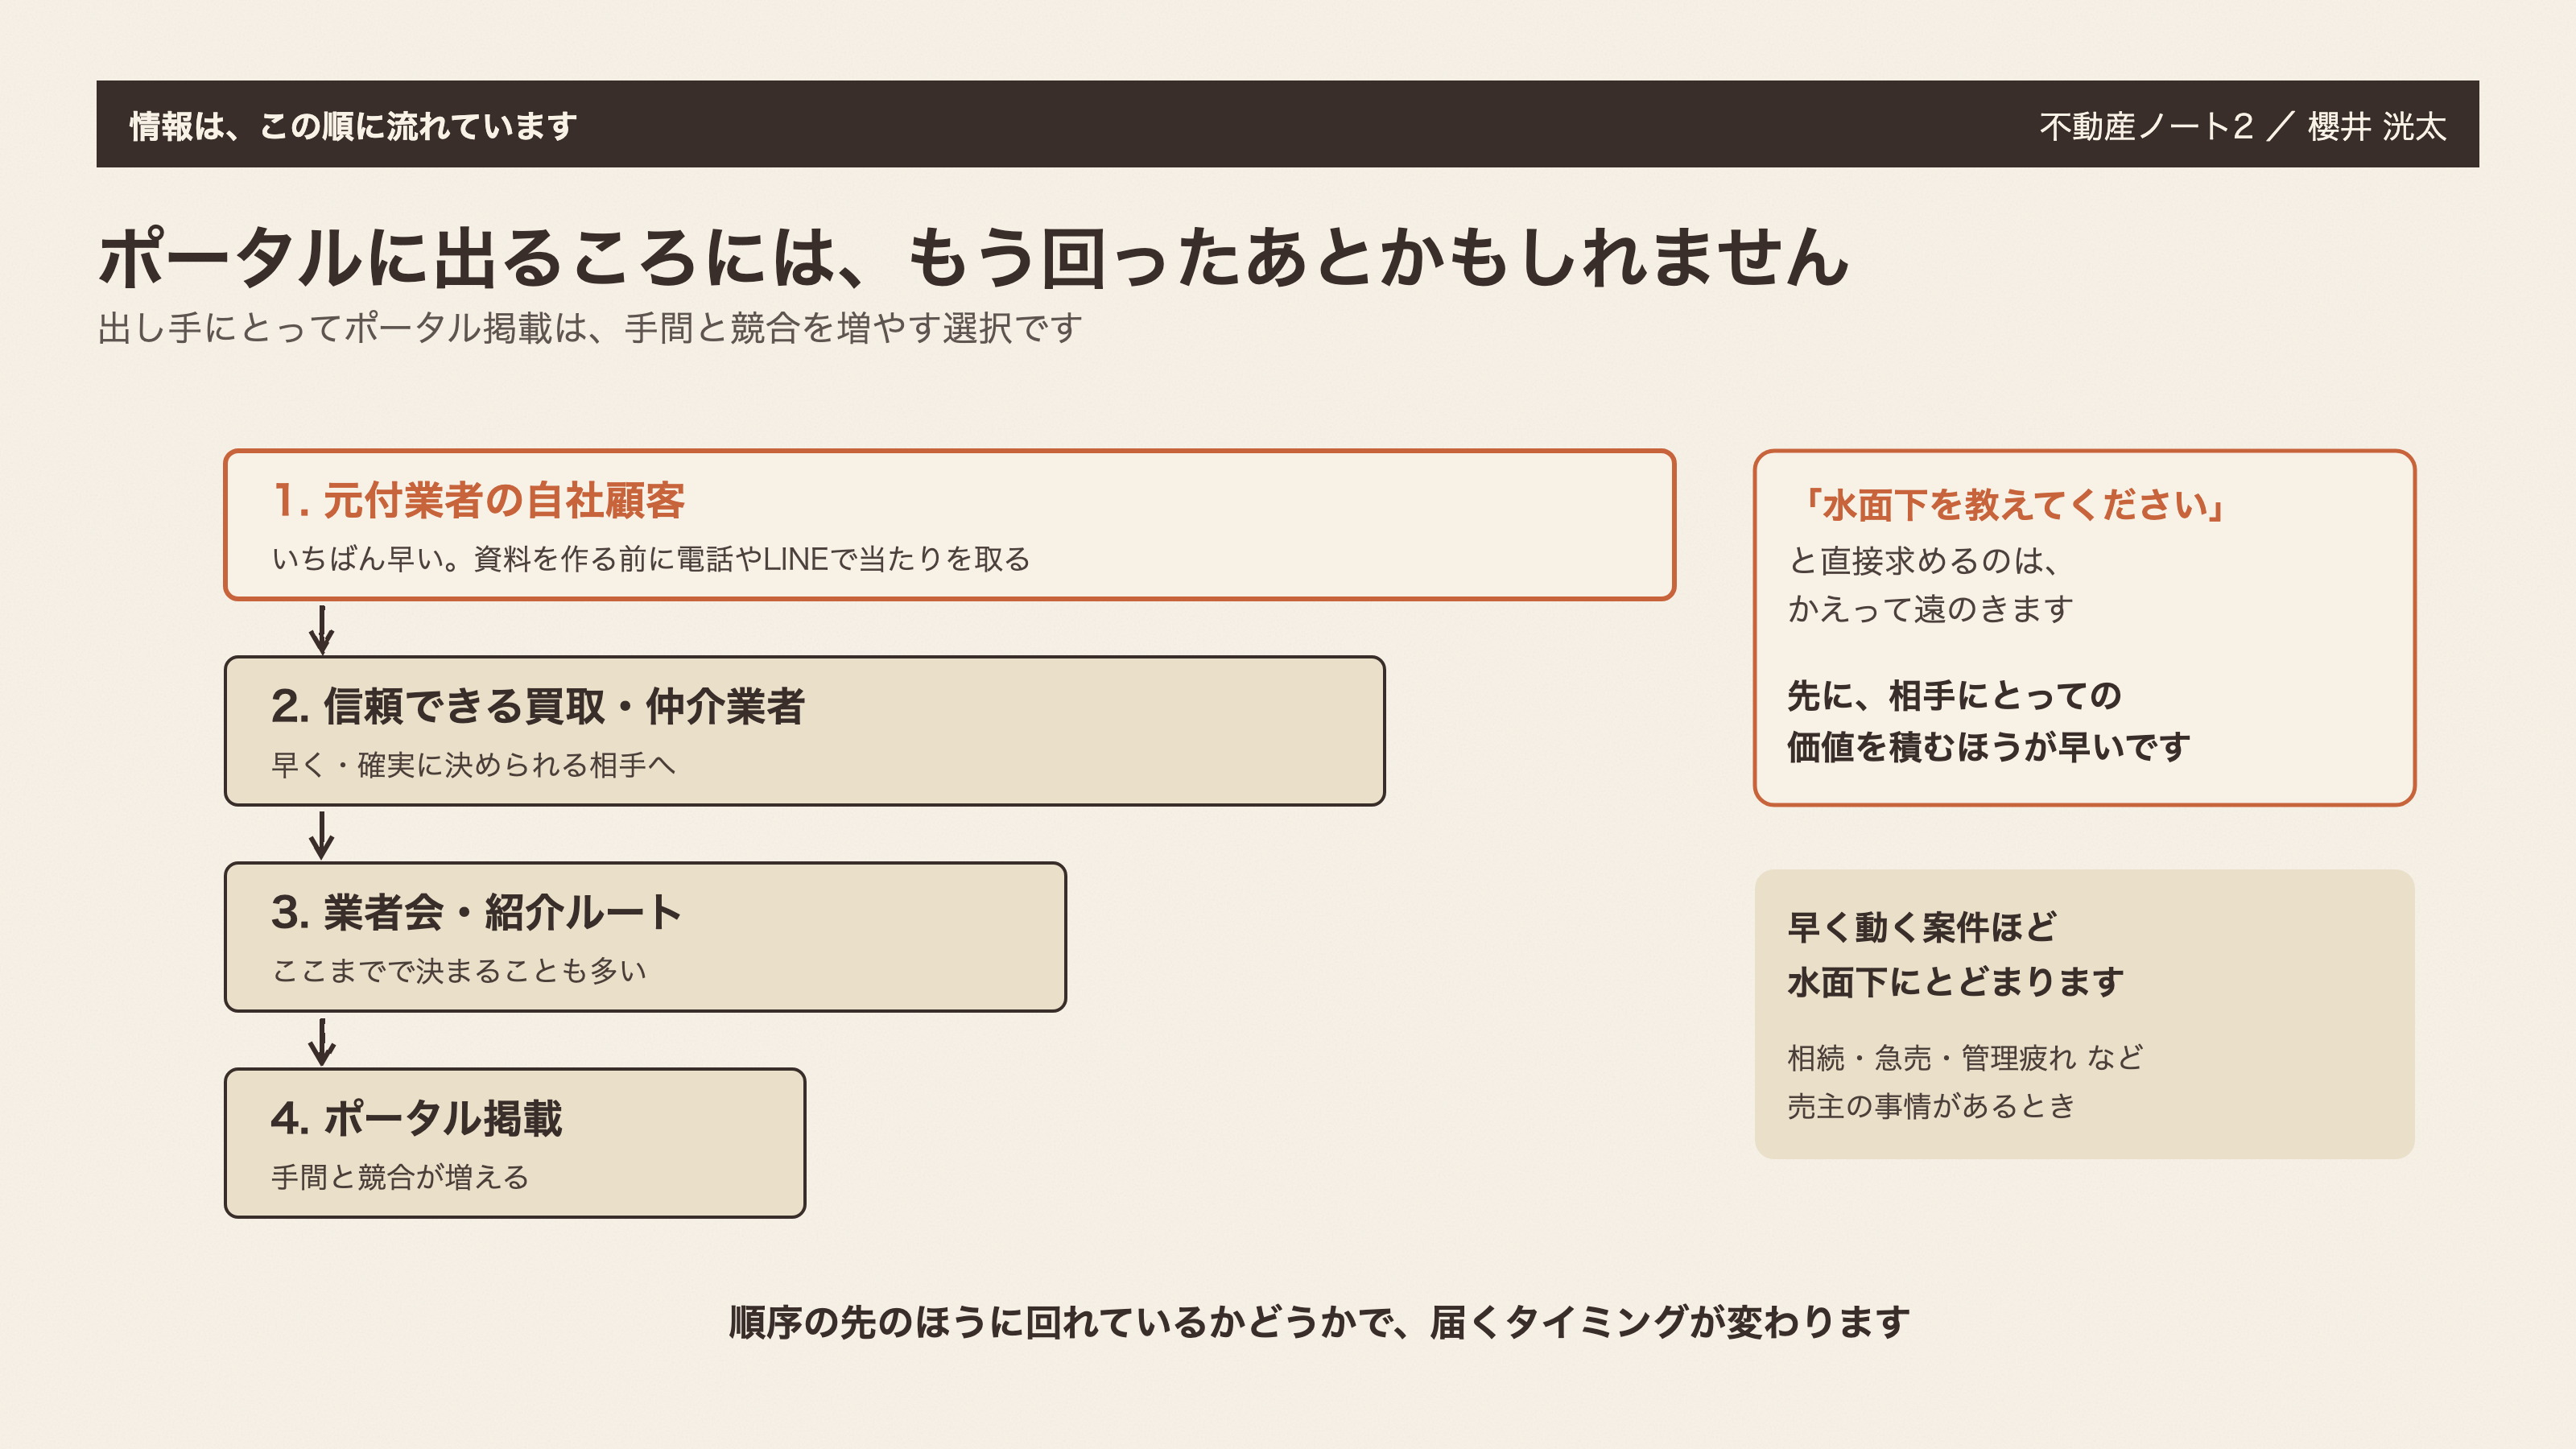
ポータルに出る前に消えていくのは、偶然ではないかと思います。情報には流れる順序があって、その順序の先のほうに回れているかどうかで、届くタイミングが変わります。
実際、レインズは競争が激しくてスピード勝負になりますし、ポータルの反響は玉石混交で対応の負荷も高い。出す側から見ても、そこに出す前に決めてしまえるなら、そのほうが合理的です、、、
本日は、その順序と、先に届く側に回るために何を積むのかをお話しします。
なぜ良い案件はポータルに出る前に消えるのか
まずは、情報がどう流れているかからです。
順番はだいたい決まっています。元付業者の自社顧客 → 信頼できる買取・仲介業者 → 業者会・紹介ルート → ポータル掲載。
出し手にとって、ポータル掲載は手間と競合を増やす選択です。早く・確実に成約させられる相手に先に回すほうが合理的かと思います。
そして売主の事情(相続・急売・管理疲れなど)で早く動く案件ほど、水面下にとどまりやすい。収益物件では、資料を作る前の段階で電話やLINEで当たりを取る動き方がよくあります。
ここで大事な点があります。「水面下案件を教えてほしい」と直接求めるのは、関係づくりの観点では逆効果になりやすいということです。
情報を受け取る前に、相手にとっての価値を積み上げておく。これが先に案件が回ってくる状態をつくる起点かと思います。
継続紹介が届く「信頼残高」の作り方
では、何を積むのか。
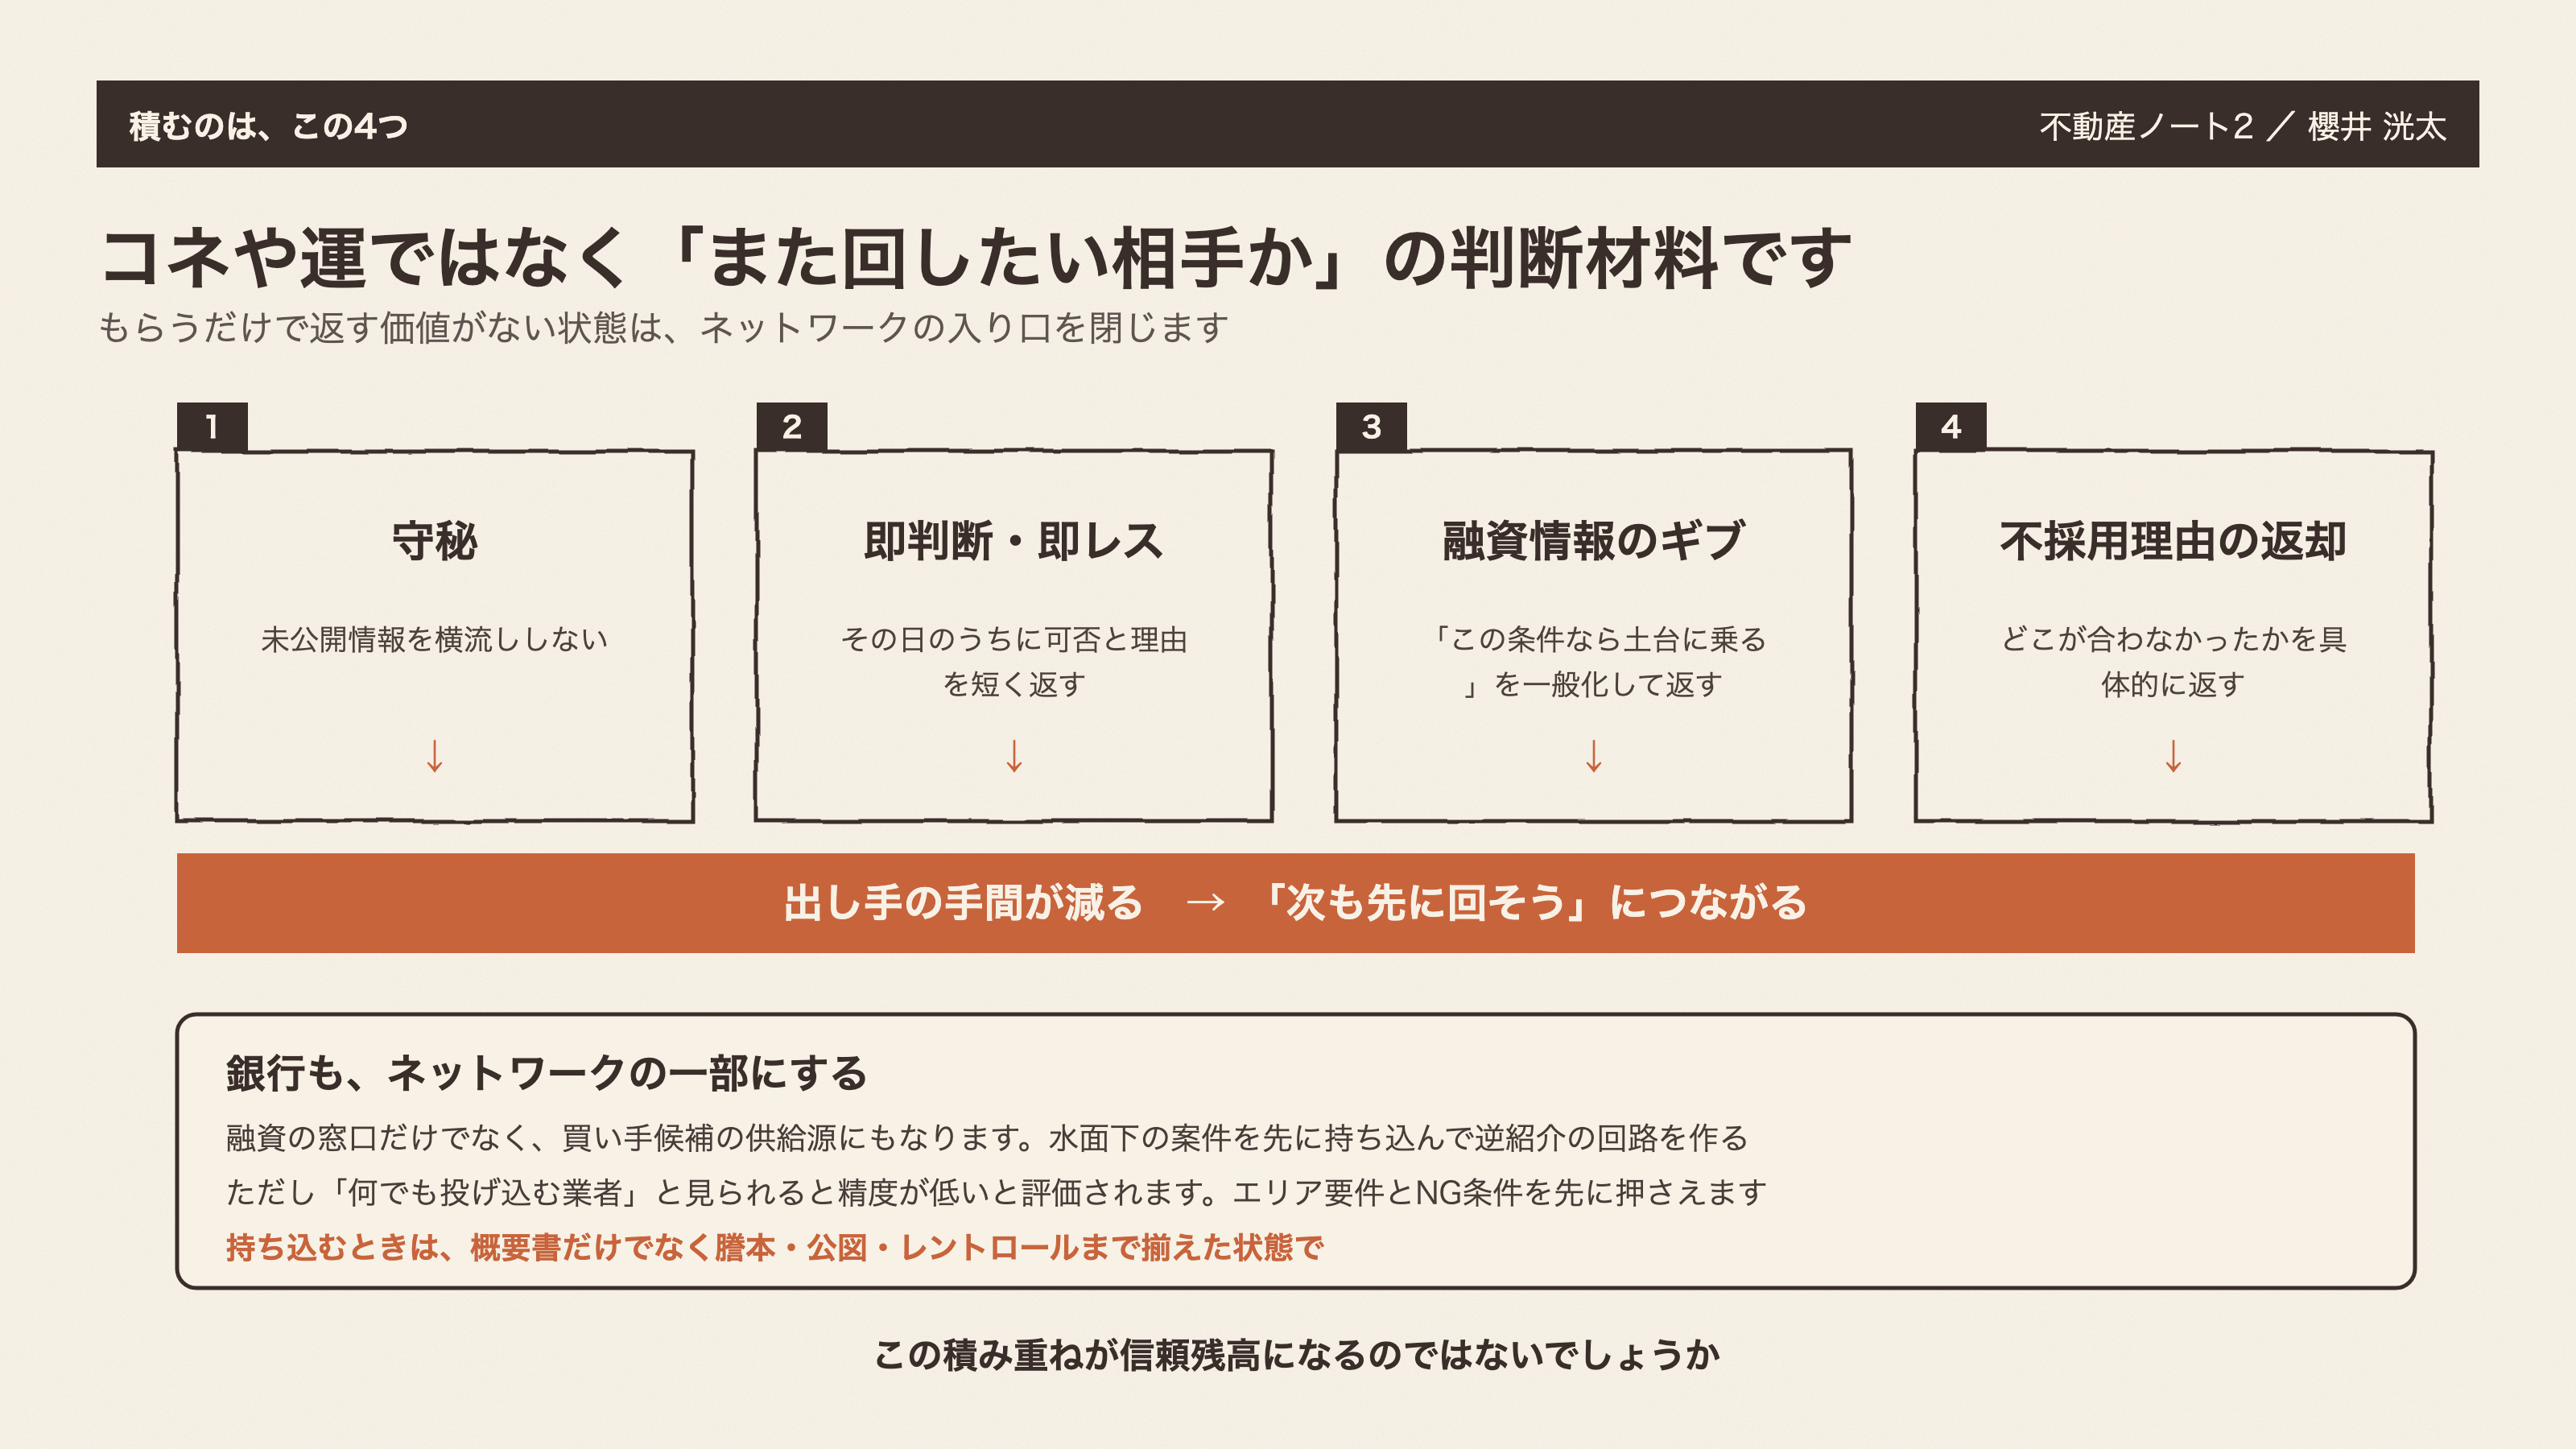
水面下案件を継続的に受け取れる業者・投資家には、共通する行動があります。コネや運ではありません。出し手が「また回したい相手か」を判断する材料の積み重ねです。
ひとつめが、守秘・即判断・即レスです。これは最低条件かと思います。未公開情報の横流しや、判断の先延ばしは信頼を一気に落とします。案件を受け取ったら、その日のうちに可否と理由を短く返す。出し手の手間が減りますので、「次も先に回そう」につながります。
ふたつめが、融資情報を一般化して返すことです。「このエリア・この構造・この属性なら土台に乗りやすい」という形で融資の感覚を共有できると、出し手の目線合わせに貢献できます。もらうだけでなく、相手が次の案件を出しやすくなる情報を返す。ここが継続の核だと思います。
3つめが、不採用の理由を具体的に返すことです。見送った案件について「利回り・エリア・管理条件・融資の難易度のどこが合わなかったか」を返す。目線が揃いますので、次から精度の高い案件が届きやすくなります。
逆に、もらうだけで返す価値がない状態や、守秘のルールを軽く扱う行動は、ネットワークの入り口を閉じます。
銀行をネットワークの一部にする
最後に、銀行です。
銀行との接点を「融資を申し込む窓口」だけに置いていると、関係の深まりに限界があるかと思います。
銀行は融資の窓口であると同時に、買い手候補の供給源にもなります。水面下の案件を先に持ち込んで、逆紹介の回路を作ると、成約率が上がることがあります。
ただ、「何でも投げ込む業者」と見られると、精度の低い相手として評価されます。銀行ごとのエリア要件やNG条件を先に押さえて、土台に乗りやすい案件に絞ることが大事です。どの銀行がどういう役割なのかという整理は銀行開拓の黄金順序にまとめていますので、あわせてご覧ください。
持ち込むときは、概要書だけでなく謄本・公図・レントロールなど、判断に必要な資料を揃えた状態で。担当者の手間が減りますので、案件を真剣に扱ってもらえる環境ができます。
このように業者も銀行もアクションの取り方一つで、よりスムーズな取引が可能になります。
もし業者から面談を希望された際は、一度お会いされることをオススメします。
水面下案件は、情報が元付業者から順に流れる構造を理解して、届く側に回ることで掴めるものかと思います。
求める前に、相手にとっての価値を積み上げる。守秘・即判断・融資情報のギブ・不採用理由の返却の4つを続ける。
銀行も、融資の窓口ではなく買い手の供給源として捉えて、資料を揃えて持ち込む。
この積み重ねが信頼残高になるのではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。業者ネットワークの構築方法・銀行との関係設計・水面下案件の情報流通の実態は、地域・物件種別・時期によって異なります。未公開情報の取り扱いにあたっては、守秘義務・宅地建物取引業法等の関連法令を遵守してください。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] 楽待不動産投資新聞「未公開物件情報を水面下で仕入れる方法と開拓の仕方」
- [2] 北信不動産「公開物件と未公開物件(非公開物件)の違いとは?収益不動産を未公開にする理由」
- [3] LIFULL HOME’S「物件探しで見かける未公開物件とは?よい点や注意点も解説」
- [4] 不動産投資TIMES「不動産投資の融資は厳しい?銀行が融資を決める条件と通りにくい人の特徴」
- [5] REISM「不動産投資の融資を勝ち取る!審査基準・金融機関の選び方から7つのステップまで」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら