収益物件の価格交渉では、単に「もう少し安くしてほしい」と伝えるのではなく、なぜその価格であれば買主様が購入できるのかを、客観的な数字と資料で示すことが重要だと感じました。
近隣相場、賃料、修繕リスク、遵法性などの情報を集め、それを融資条件や担保評価、自己資金、収支に落とし込むことで、売主様にも納得していただきやすい交渉につながると考えます。
- 集める材料は4つだけです。近隣相場、実効賃料、修繕リスク、遵法性
- そのまま出しても動きません。「銀行にとってどういう問題か」に翻訳します
- 根拠シートはA4一枚。物件情報 → 減点材料 → 銀行ロジック変換 → 希望価格の逆算
「もう少し安ければ買えるんですが。」
私が指値のご相談を受けるときも、この言葉から始まることが多いです。
ただ、この形で伝えても売主は動きません。感覚だからです。
一方で、物件価格に対する手残りの率やローン返済比率といった自分の基準をお持ちの方は、話が早いです。「この価格なら成立する、この価格だと成立しない」がはっきりしているので、こちらも売主に持っていける形になります。
指値交渉の実態は、値引きのお願いではありません。銀行が貸せる価格と、買主が成立できる条件を逆算して、その差額を根拠として示す作業です。
今回は、明日から使える材料の集め方と、根拠シートの組み立て方をご紹介します。
集めるべき材料は4つに絞られる
まずは、集めるものからです。あれもこれもではなく、4つに絞ります。
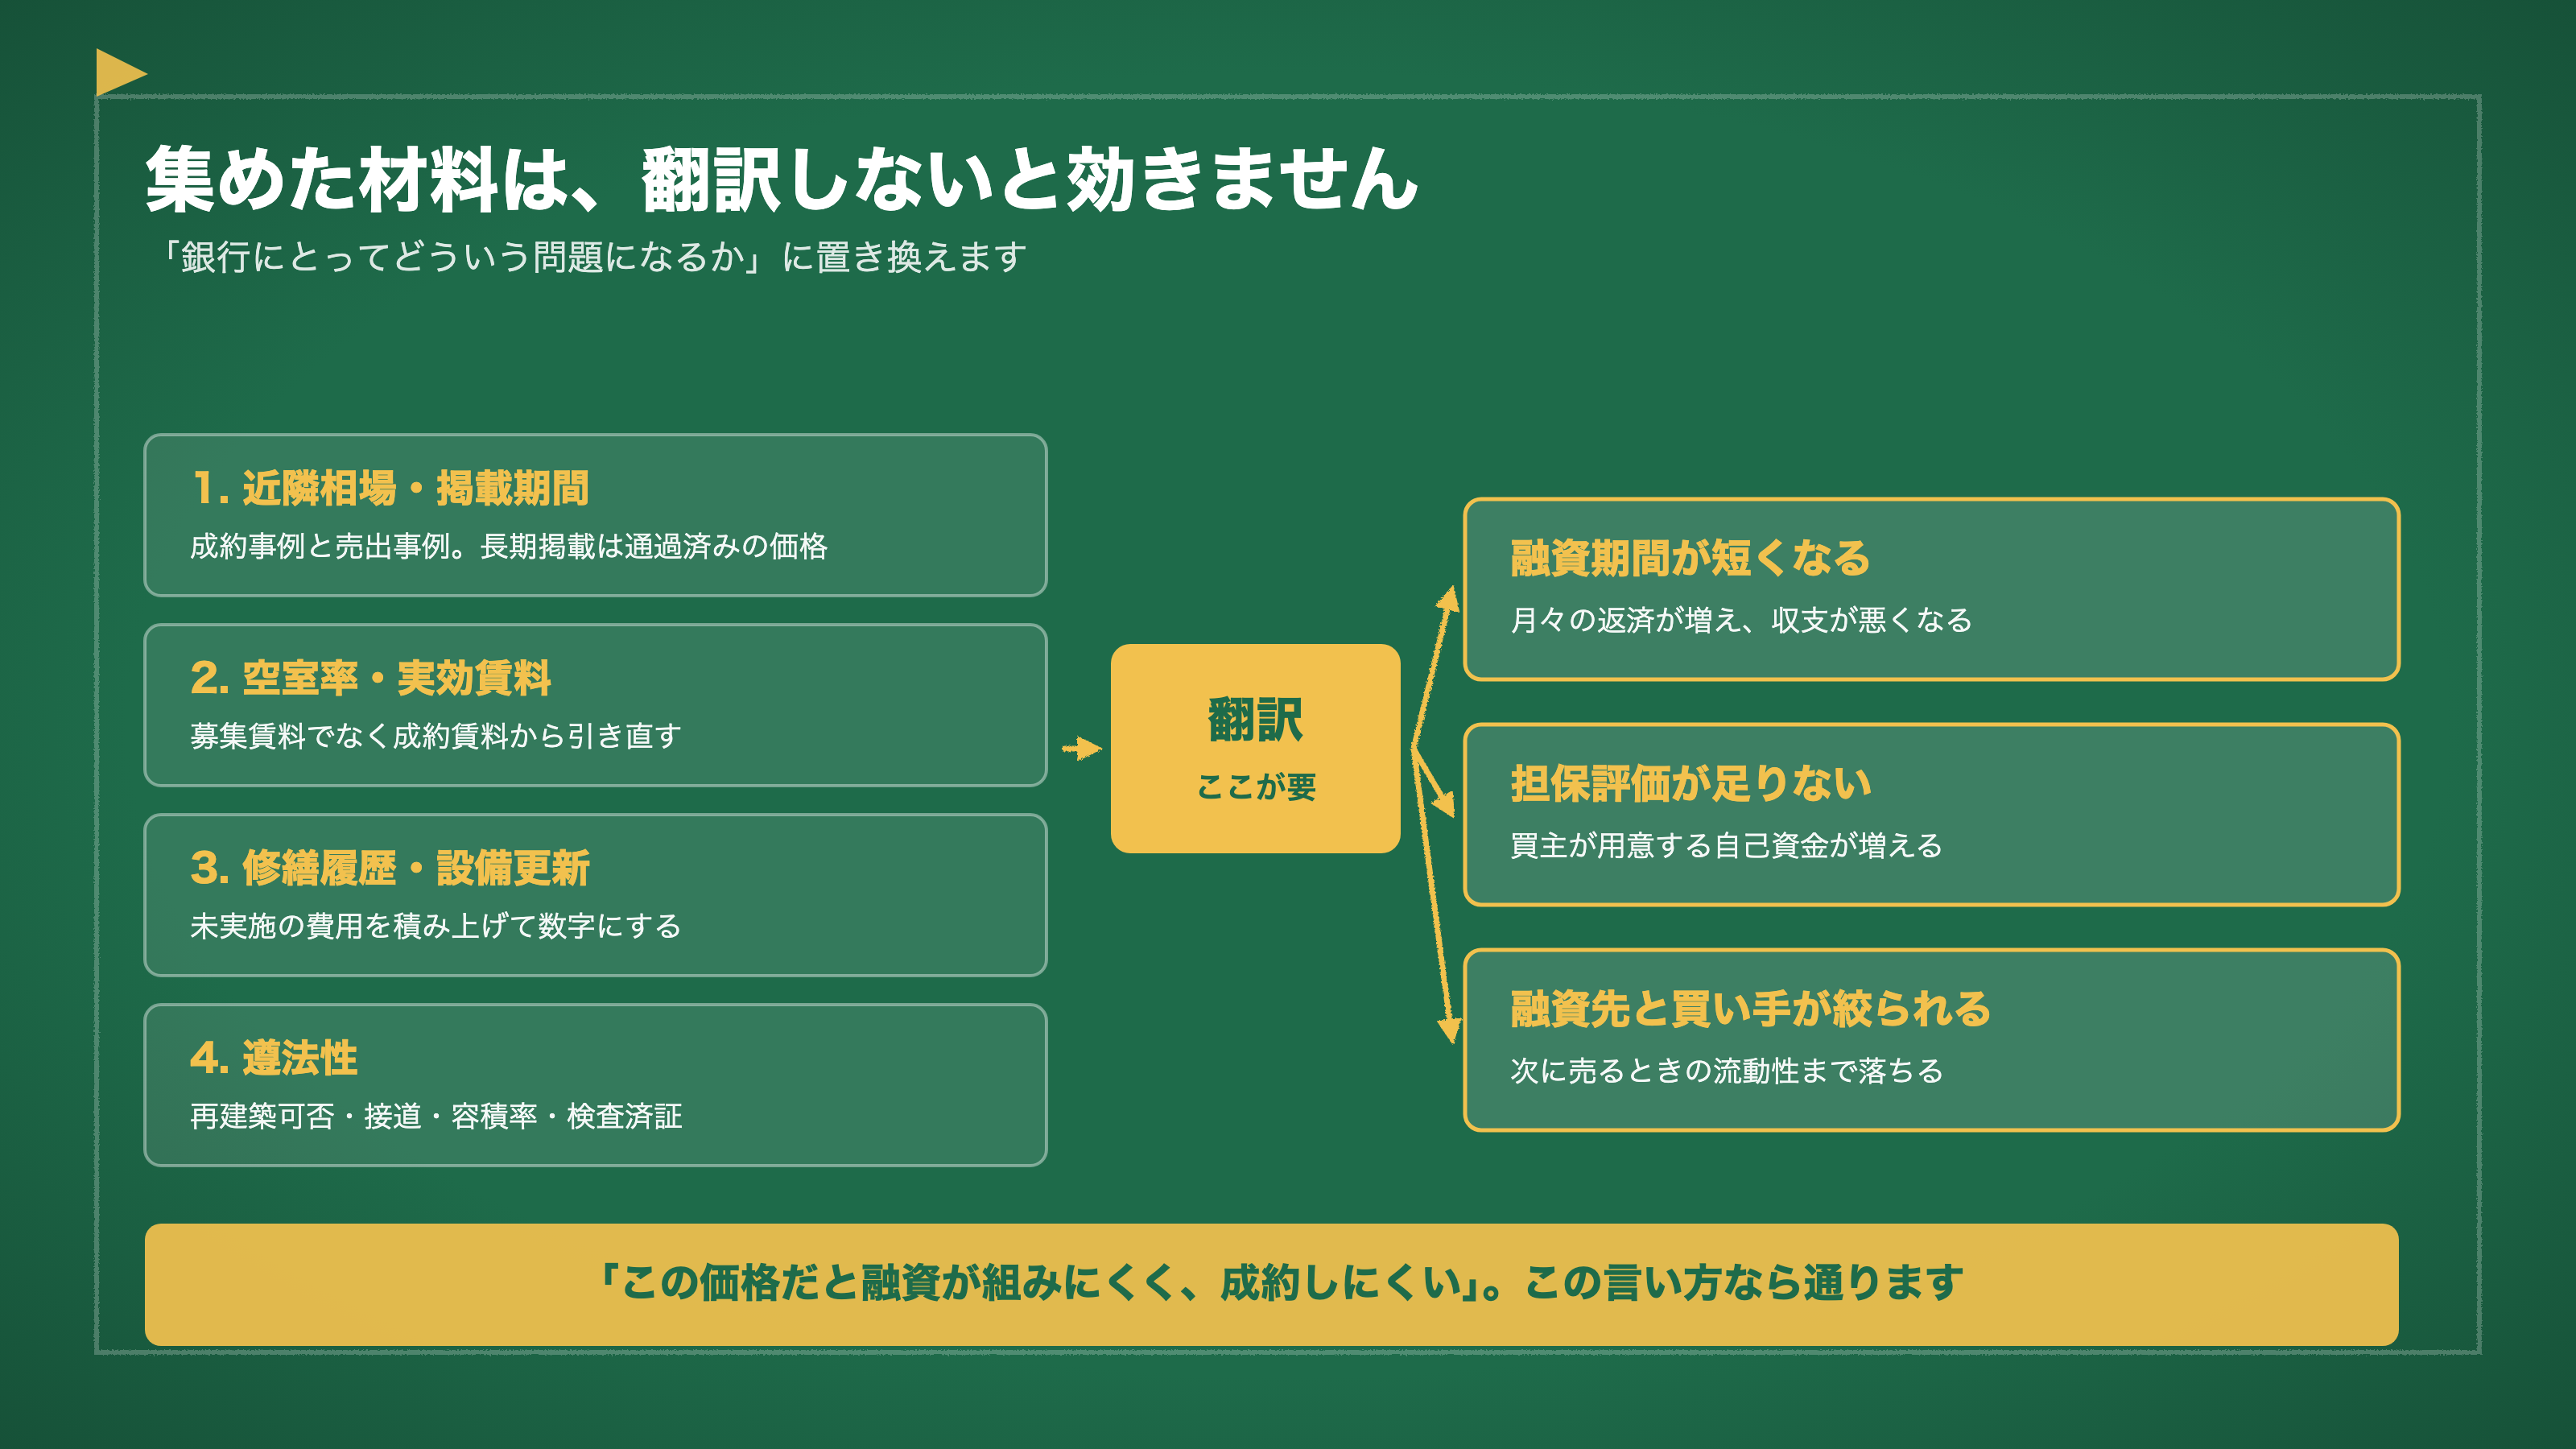
1つめが、近隣相場・掲載期間・出口想定です。近隣の成約事例と現在の売出事例を調べて、対象物件の価格が相場のどこにあるかを見ます。掲載期間が長い案件は、すでに他の投資家が検討して通過した価格である、と示せることがあります。
2つめが、空室率・実効賃料・レントロールの妥当性です。募集賃料をそのまま使いません。近隣の成約賃料と空室率から実効賃料を引き直します。概要書の賃料が相場より高ければ、収益還元の評価が下がり、銀行の融資額にも響きます。
3つめが、修繕履歴・設備更新・突発費用のリスクです。外壁・防水・給排水・消防設備など、過去の記録と更新時期を見ます。履歴がなければ、現地写真と修繕見積が代わりになります。未実施の修繕費を積み上げて数字にすると、価格調整の余地を具体的に示せます。
4つめが、遵法性のリスクです。再建築不可・接道不備・容積率超過・検査済証の未取得などがあると、融資できる金融機関が限られ、売却のときも買い手が絞られます。法的な判断は専門家の確認が前提ですが、有無を先に把握しておくと交渉の根拠になります。
材料を「銀行ロジック」に翻訳する
材料が集まったら、翻訳します。ここが一番大事です。
集めた材料は、そのまま出しても効きません。「銀行にとってどういう問題になるか」に置き換える必要があります。
修繕リスクは、融資期間の短縮につながります。すると月々の返済が増えて、収支が悪くなります。
評価不足は、自己資金の増加を意味します。買主が用意する現金が増えるということです。
遵法性の問題は、融資先と買い手の候補を絞ります。次に売るときの流動性まで落ちます。
この3つのパターンに当てはめると、「この価格だと融資が組みにくく、成約しにくい」という伝え方になります。売主に対しても、業者に対しても、通る言い方です。
なお、契約・精算・賃貸借に潜む費用を拾う話は契約・精算・賃貸借の隠れコストを交渉材料に変えるにまとめていますので、あわせてご覧ください。
根拠シートのテンプレート(A4一枚)
最後に、まとめ方です。A4一枚に収めます。
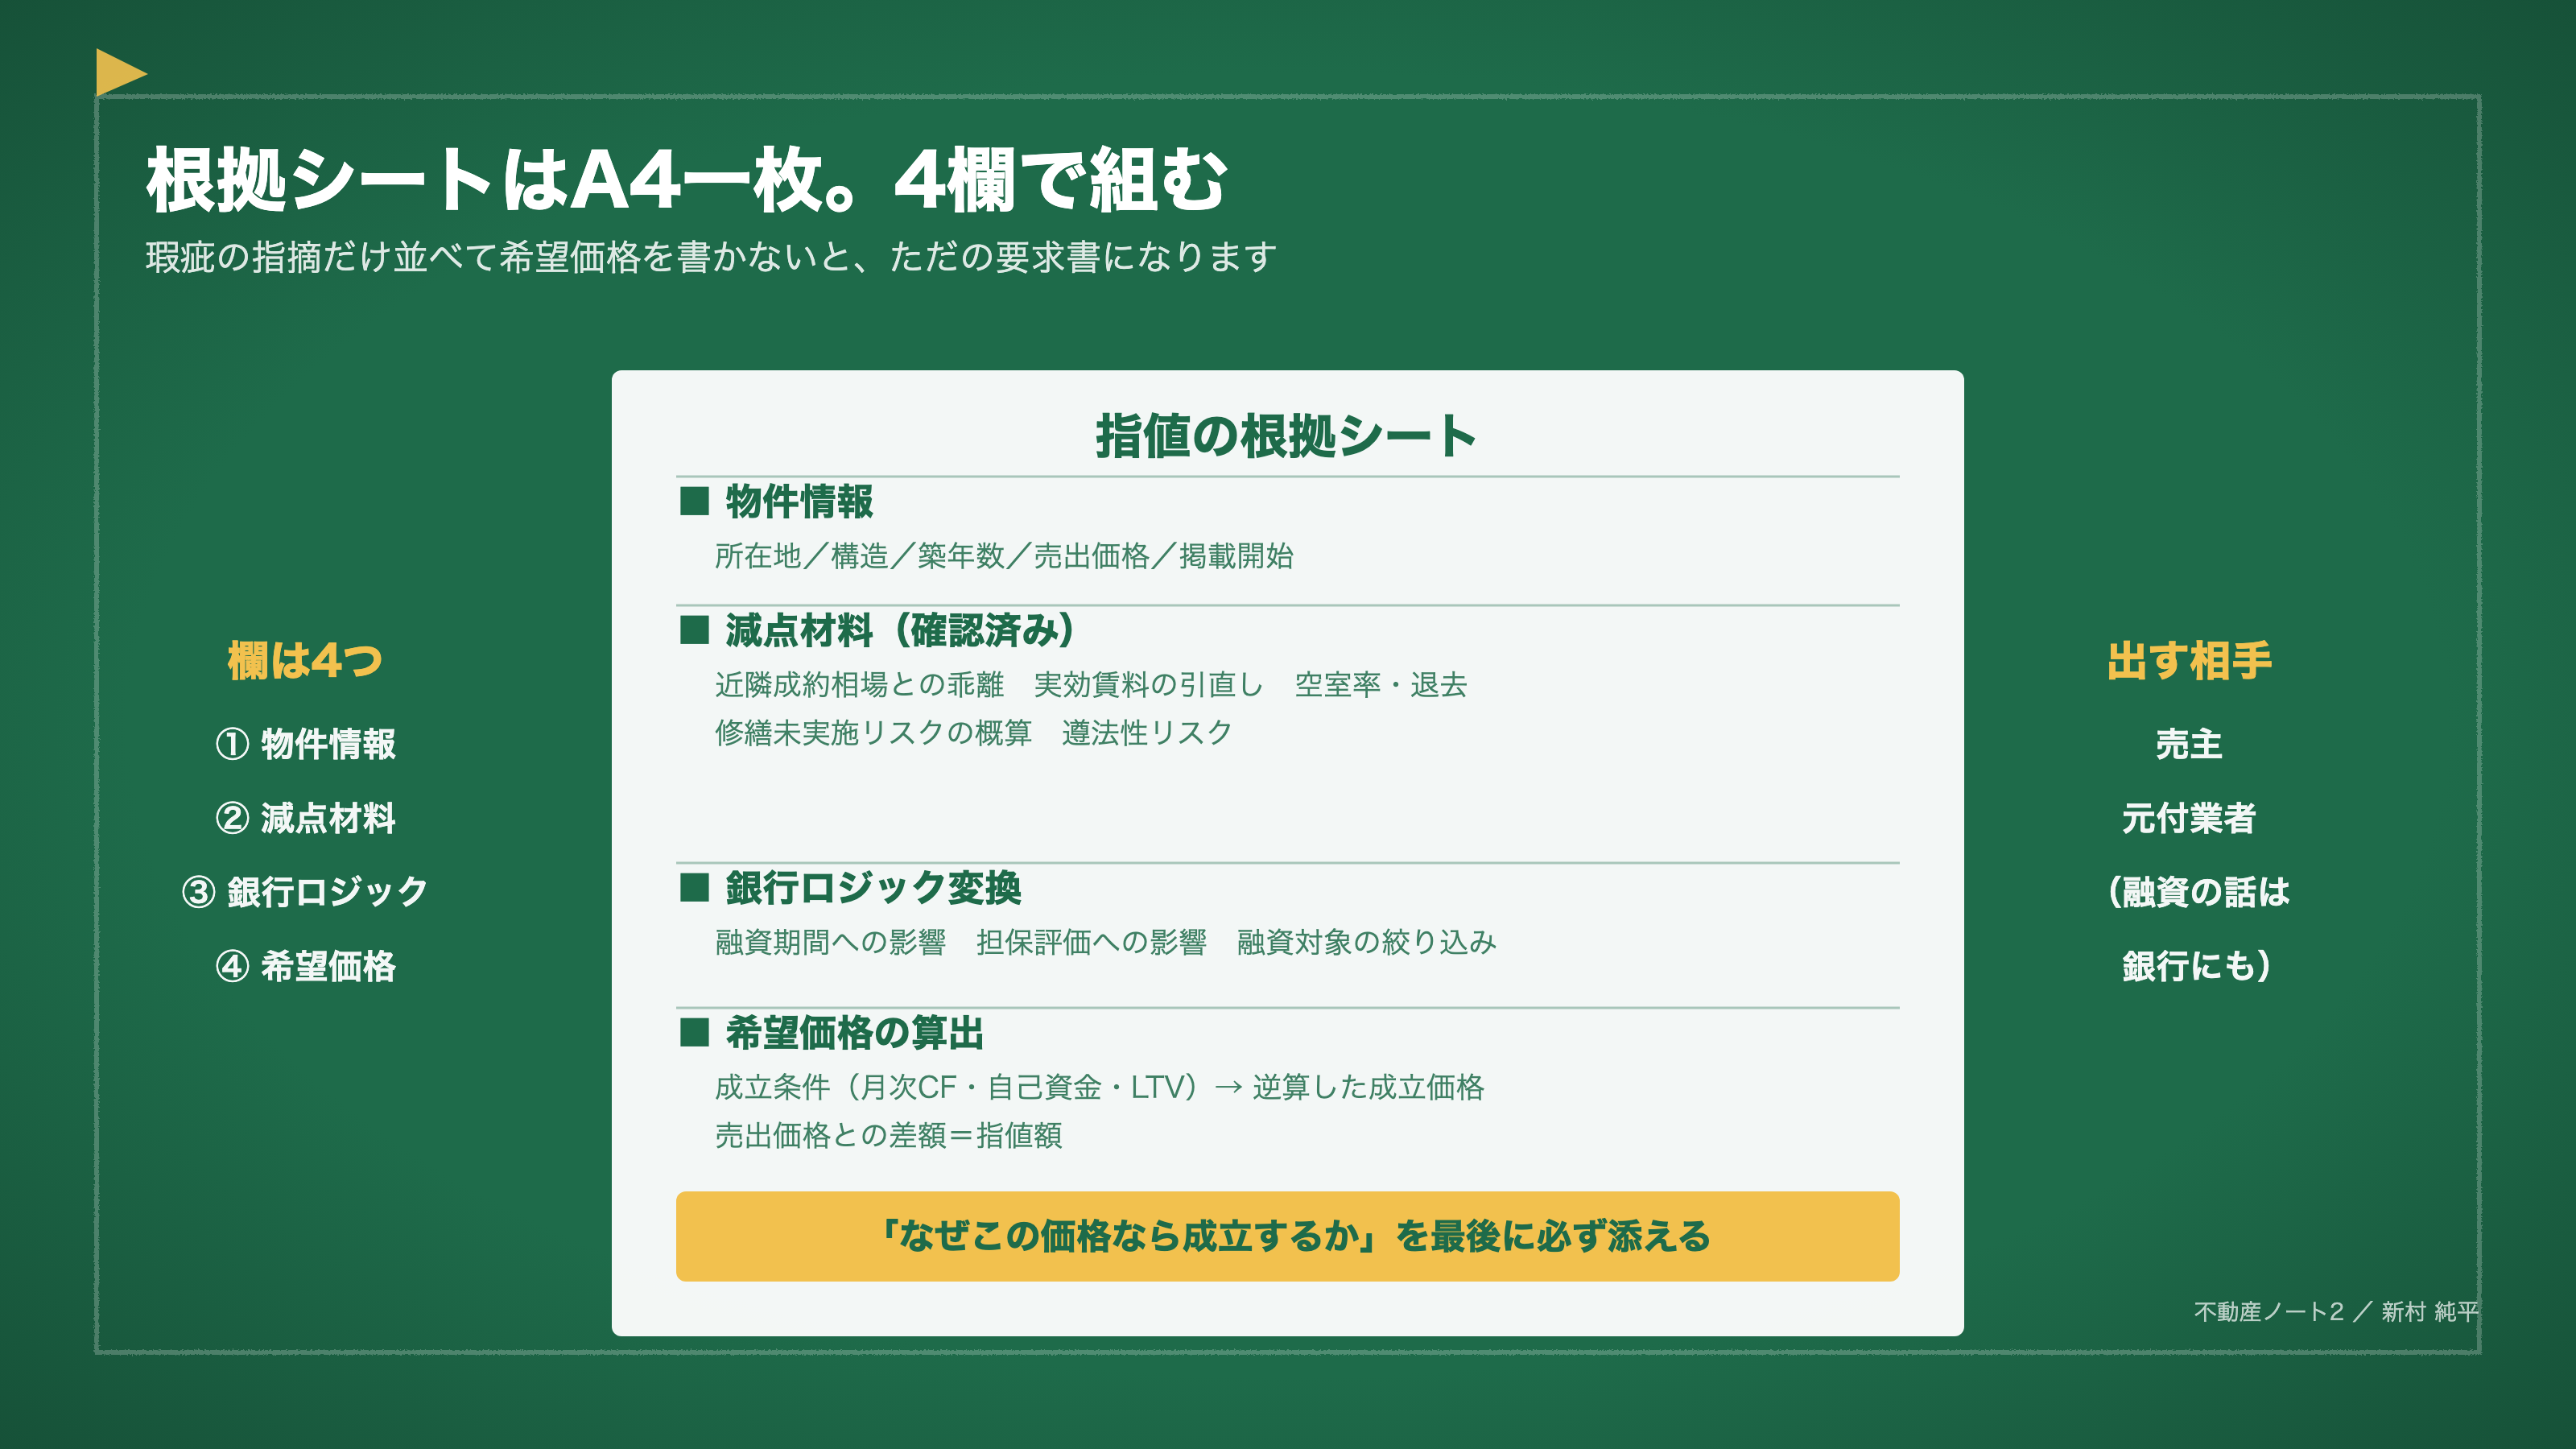
構成は4欄です。物件情報、減点材料、銀行ロジック変換、希望価格の逆算。
物件情報には、所在地・構造・築年数・売出価格・掲載開始を書きます。
減点材料には、確認済みの事項だけを書きます。近隣の成約相場と売出価格の乖離。引き直した実効賃料と概要書との差。空室率と退去の状況。修繕未実施リスクの概算。遵法性のリスク。
銀行ロジック変換の欄には、融資期間への影響、担保評価への影響、融資対象の絞り込みの3つを書きます。
そして最後が希望価格の算出です。成立条件(月次CF・自己資金・LTVなど)を置いて、逆算した成立価格を出し、売出価格との差額を指値額として示します。
ここで気をつけたいのは、瑕疵の指摘だけ並べて希望価格を書かないシートは、ただの要求書になってしまうことです。「なぜこの価格なら成立するか」の逆算を必ず最後に添えます。
実際の営業では、物件を紹介して終わりではなく、買主様が「いくらなら購入できるのか」を逆算しておくことが重要だと思います。
そのためには、物件価格だけを見るのではなく、賃料の妥当性、空室リスク、修繕費、築年数、接道・遵法性などを事前に確認し、購入後の収支や融資条件まで考える必要があります。
指値交渉の際も、「安くしてほしい」というお願いではなく、「この条件を踏まえると、この価格であれば購入まで進められる」という形で根拠を示すことで、売主様・買主様双方にとって納得感のある仲介ができると思います。
今後は物件を見る際に、売れる価格だけではなく、買主様が実際に成立させられる価格まで考えて提案することを意識したいです。
指値交渉は「安くして」ではありません。「この価格でないと成立しない」を根拠で示す作業です。
近隣相場・実効賃料・修繕リスク・遵法性の4つを集めて、それぞれを銀行の融資判断に効く言葉へ翻訳する。
そのうえでA4一枚の根拠シートにまとめて出す。ここまでやると、交渉の通り方が変わります。
材料の集め方でお困りでしたら、お気軽にご相談ください!
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度、税制、金利、審査条件、各種運用ルールは変更される可能性があります。再建築可否・接道判断・容積率超過等の法的判断は建築士・司法書士・行政窓口等の専門家にご確認ください。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご相談ください。
引用元:
- [1] LIFULL HOME’S「不動産投資における指値の入れ方と交渉の成功率を上げる3つのコツ」
- [2] スマイティ「不動産投資における指値交渉術|目安や成功させるためのコツを解説」
- [3] ハーキュリーズ・リアルティ「不動産の価格根拠を知ってますか?|銀行担保評価のやり方とは」
- [4] 弥生株式会社「不動産担保付融資における金融機関の担保評価のしくみ」
- [5] 不動産投資顧問のすゞめ「不動産投資物件を購入する際の指値交渉テクニックとは」
この記事は、BANYU営業担当の新村純平が執筆しています。現場で動いて集めた一次情報をもとに、立地や物件ごとの特徴を多角的に捉えてお伝えします。
執筆者紹介はこちら