こんにちは。BANYU櫻井です。
本日はネット銀行の融資についてのお話です。ネット銀行でも融資の審査には実際時間はかかります。
物件情報については仲介業者が取り揃えますが、ご属性など「属性層」の資料は今後収益を購入検討されておりましたら、事前にご準備されることをお勧めいたします。
- 「ネット銀行は早い」は条件付きです。入口の段取りで決まります
- 資料は3層に分けて、1回の依頼でまとめて揃えます。属性・物件・特殊対応
- 止まる理由の多くは4つ。金融資産・修繕・法人実態・CFの前提に「不明」が残っていること
- 団信・口座開設・名義確認は、本申込と同時に走らせます
「ネット銀行なら早いですよね。」
このように聞かれます。
半分は合っているかと思います。ただ、早いのは「入口で必要な情報が揃っていて、詰まりやすい論点を先に潰してある案件」だけです。
以前、物件が決まる前にプロフィールシートを記入して返してくださった方がいらっしゃいました。それを持って金融機関に目線を確認しにいけましたので、いざ物件が出たときの動きがまったく違いました。
逆に、物件が決まってから残高証明を集め始めると、、、これは間に合いません。窓口の発行に数日かかりますし、借入が複数行にあれば全行分が要ります。
本日は、止まらないための段取りと、そのまま使えるテンプレをご紹介します。
資料パッケージを一回で揃える
まずは、資料からです。
ネット銀行を使えば審査が自動的に早くなる、という理解は半分しか正しくありません。実態は、入口で必要な情報が揃い、詰まりやすい論点を先回りで潰した案件だけが速い、ということかと思います。
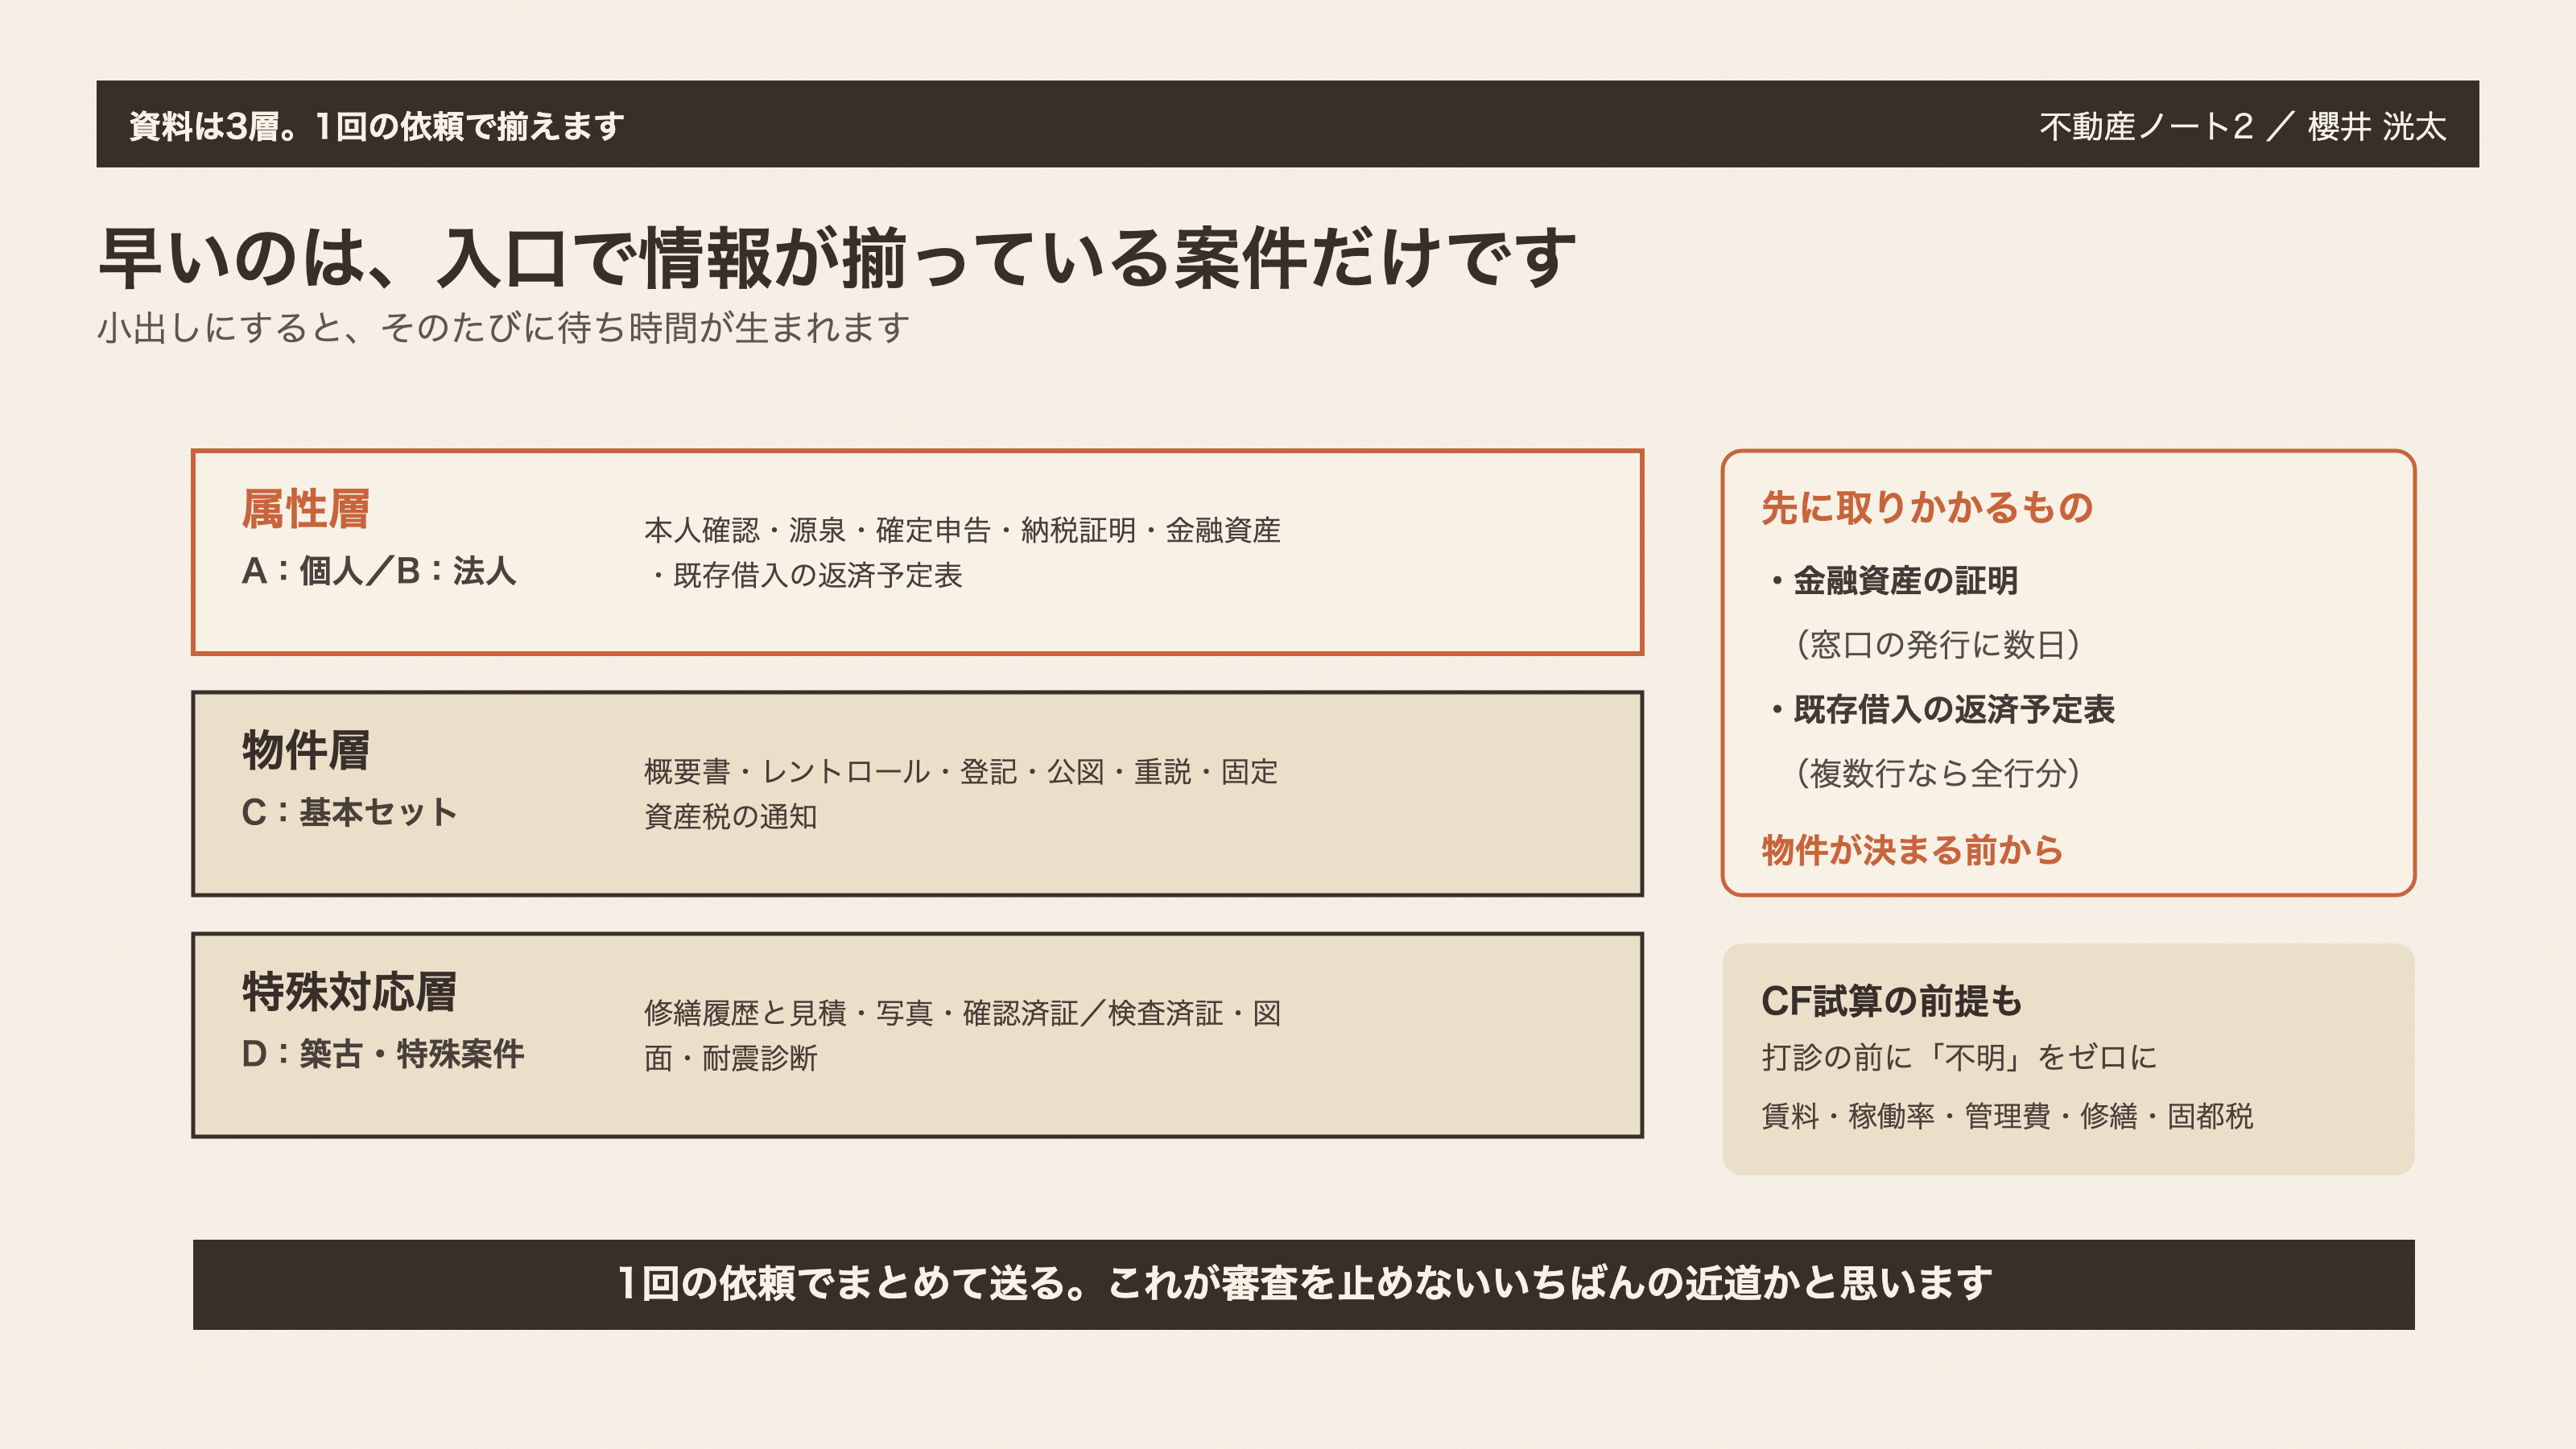
資料は3層に分けて事前に組み立てます。属性層・物件層・特殊対応層。そして1回の依頼で完全に揃える。これが原則です。
特に「金融資産の証明」と「既存借入の返済予定表」は取得に時間がかかります。物件が決まる前から準備を始めておきたいところです。
▼ 資料一式テンプレ(コピペして使用)
【A層:本人・属性資料(個人)】
- 本人確認書類(運転免許証またはマイナンバーカード、表裏PDF)
- 住民票の写し(発行から3ヵ月以内)
- 印鑑証明書(発行から3ヵ月以内)
- 源泉徴収票(直近2〜3年分)
- 確定申告書一式(第一表・第二表・青色申告決算書または収支内訳書、直近2〜3年分)
- 納税証明書(その1・その2、直近2〜3年分)
- 金融資産の証明(預金通帳の写し・残高証明書・有価証券残高・生命保険解約返戻金証明)
- 既存借入の返済予定表・借入明細(住宅ローン・不動産投資ローン・カードローン等すべて)
- 所有不動産の登記事項証明書(保有物件がある場合)
- 職歴書・職業説明書(勤務先・役職・年収・不動産投資歴を簡潔にまとめたもの)
【B層:本人・属性資料(法人追加分)】
- 法人登記事項証明書(3ヵ月以内)
- 定款のコピー
- 決算書一式(貸借対照表・損益計算書・勘定科目内訳書、直近2〜3期分)
- 法人納税証明書(その1・その2、直近2〜3年分)
- 法人の預金通帳の写し・残高証明
- グループ会社一覧(関連法人がある場合)
- 代表者の個人確認書類・印鑑証明(A層に準ずる)
- 事務所の賃貸借契約書(法人実態確認のため)
- 固定電話番号・常駐状況の確認(メモで可)
【C層:物件資料(基本セット)】
- 物件概要書(間取り・面積・構造・所在地・価格等)
- レントロール(現況稼働状況・賃料・入居者属性一覧)
- 登記事項証明書(土地・建物、最新版)
- 公図
- 売買契約書・重要事項説明書(契約済みの場合)
- 固定資産税納税通知書または評価証明書
- 賃貸借契約書の写し(入居者がいる場合)
【D層:物件資料(築古・特殊案件で追加)】
- 修繕履歴一覧・修繕見積書・室内写真・外壁写真
- 建築確認済証・検査済証(または台帳記載事項証明書)
- 図面一式(平面図・立面図・配置図)
- 耐震診断書(旧耐震基準の場合)
- 管理会社との管理委託契約書・運営実績
【CF試算の前提整理(打診前に「不明」をゼロにする)】
- 想定賃料収入:○○円/月(満室想定)
- 稼働率の実績・想定:○○%
- 管理費:賃料収入の○○%(管理会社名: )
- 修繕積立費:○○円/月(根拠: )
- 固定資産税:○○円/年(評価証明書添付)
- 火災保険料:○○円/年
- その他費用(AD費等):○○円/年
- 借入想定額:○○円
- 金利想定:○○%(固定/変動)
- 返済期間想定:○○年
- 月次CF(概算):賃料収入-運営費-返済額=○○円
審査が詰まりやすい地雷項目と連絡運用
次に、止まる理由です。
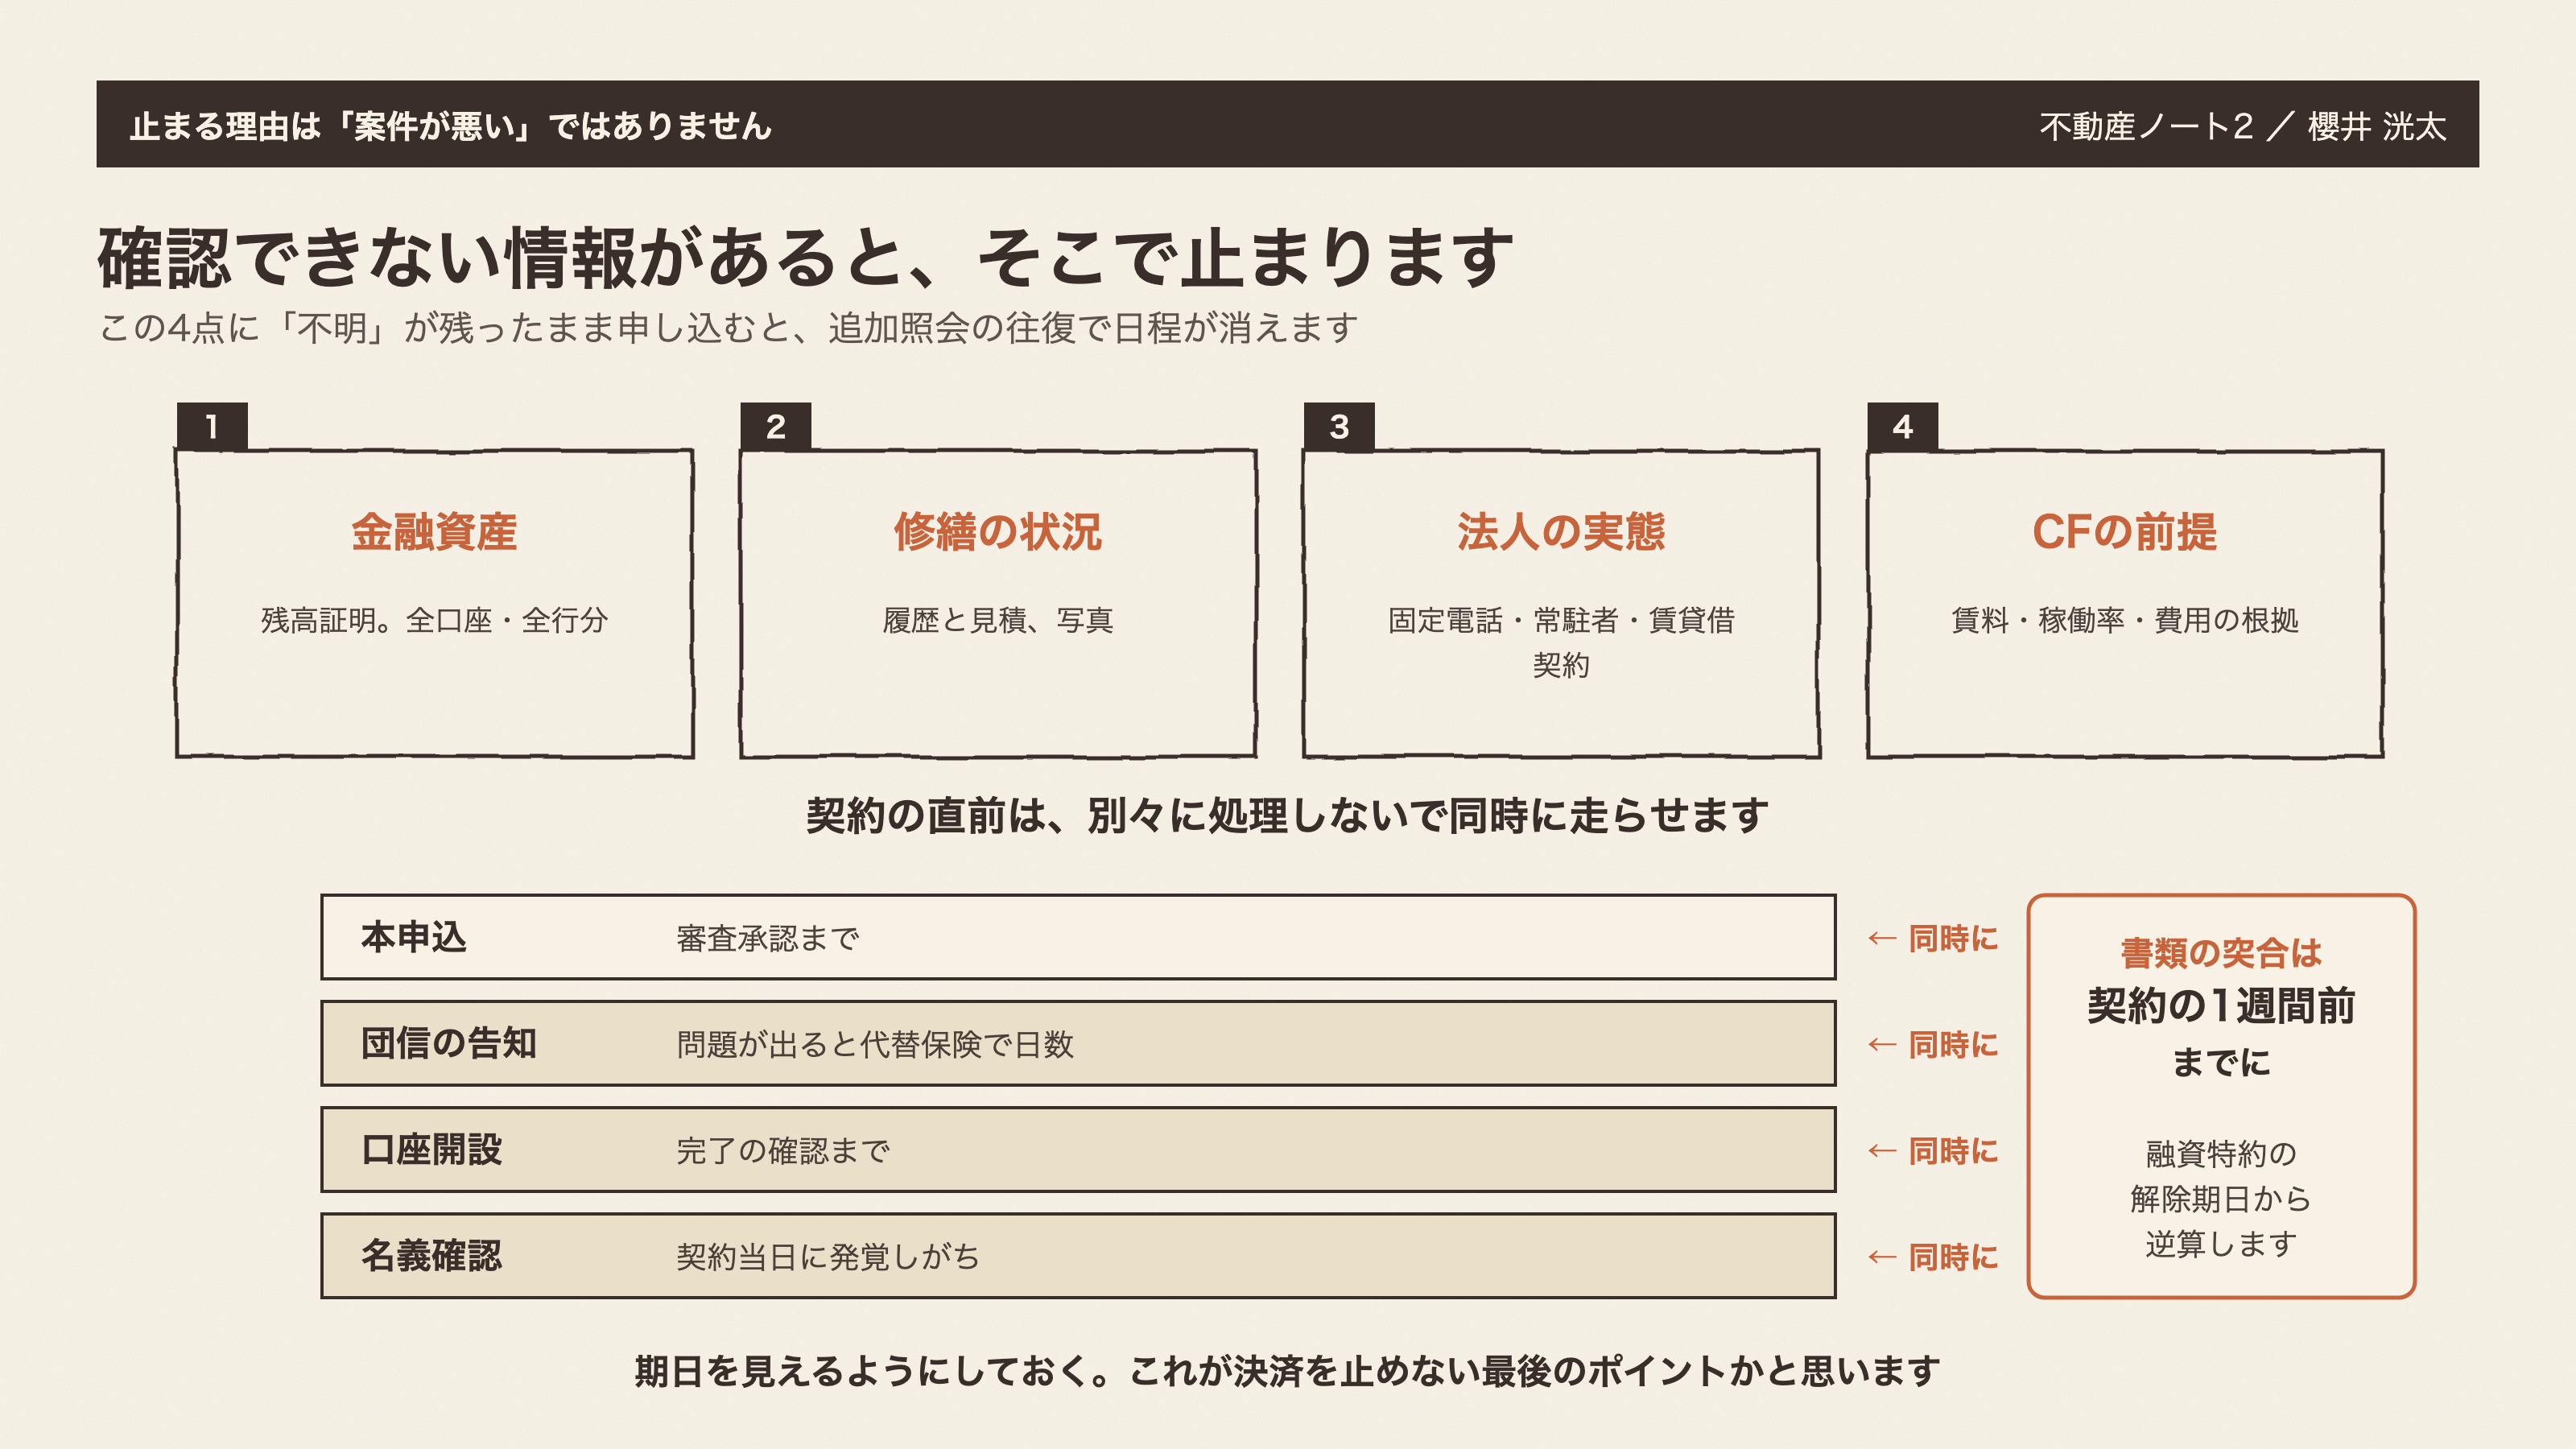
審査が途中で止まるのは「案件が悪い」からではありません。「確認できない情報がある」からです。
止まりやすいのは4点。金融資産、修繕の状況、法人の実態、そしてCF試算の前提。ここに「不明」が残ったまま申し込むと、追加照会の往復で日程が消えていきます。
お客様への依頼は、一式リストにして1回で送る。これが基本です。小出しにすると、そのたびに待ち時間が生まれます。
銀行への打診は、件名で案件を識別できるようにしておくと、問い合わせの往復が減ります。
そして残高証明書。窓口の発行に数日かかりますし、複数行に借入があれば全行分が要ります。物件が決まってから急いで集めると、間に合いません。なお、法人の実態(固定電話・常駐者・賃貸借契約)がどう見られるかは銀行の「圏外」リストにまとめていますので、あわせてご覧ください。
▼ 顧客への資料依頼メール雛形(コピペして使用)
件名:【○○物件】ご融資申込に必要な書類のご依頼(一式)
○○様
お疲れ様です。○○(担当名)です。
○○物件のご融資申込に向けて、下記の書類をご準備いただけますでしょうか。
まとめてご提出いただけると審査がスムーズに進みますため、
可能であれば○月○日(○)までにPDFでお送りいただけますと助かります。
【ご用意いただく書類リスト】
■ 本人確認・属性
- 運転免許証またはマイナンバーカード(表裏)
- 住民票(3ヵ月以内)
- 印鑑証明書(3ヵ月以内)
- 源泉徴収票(直近2〜3年分)
- 確定申告書一式(直近2〜3年分、お持ちの場合)
- 納税証明書(その1・その2、直近2〜3年分)
■ 金融資産・借入
- 預金通帳の写し(全口座、直近3ヵ月分)または残高証明書
- その他金融資産(有価証券・生命保険等)の残高証明
- 既存借入の返済予定表(住宅ローン・投資ローン・カードローン等すべて)
■ 法人の場合(追加)
- 法人登記事項証明書(3ヵ月以内)
- 決算書一式(直近2〜3期分)
- 法人納税証明書(直近2〜3年分)
- 事務所の賃貸借契約書
ご不明点があればいつでもご連絡ください。
書類はLINEまたはメールのどちらでもお送りいただけます。
○○(担当名) TEL: LINE ID:
▼ 銀行打診メールの件名テンプレ
【打診】○○物件 / ○○市○○区 / 個人(または法人名) / 担当:○○
契約直前で止めない最終チェック
最後に、契約の直前です。
審査が通ったあと、団信・口座開設・名義確認を別々に処理して日程が崩れるケースがあります。
本申込と同時に、一体で進める。そして期日を見えるようにしておく。ここが決済を止めない最後のポイントかと思います。
団信の健康告知で問題が出ると、代替の保険の対応に日数がかかります。名義確認の漏れは、契約の当日に発覚することがあります。書類の突合は、遅くとも契約の1週間前には終わらせておきたいところです。
▼ 期日管理テンプレ(コピペして使用)
- 案件名:○○物件
- 売買契約締結日:○月○日
- 融資特約解除期日:○月○日(★最優先)
- 本申込期限(逆算):○月○日まで
- 審査承認見込み:○月○日ごろ
- 金銭消費貸借契約日:○月○日
- 決済・引渡し日:○月○日
- 司法書士への書類提出期限:○月○日
- 小切手・振込手配期限:○月○日
- 口座開設完了確認期限:○月○日
物件概要書から収支のデータを抜き出す作業の手間を減らす方法は物件概要書→収支データ抽出のAI半自動化にまとめていますので、あわせてご覧いただけますと幸いです。
このように必要書類を不備なくまとめて送ることでスムーズな審査に繋がります。
見落としがちですが、健康診断書なども、自営業の方は注意が必要です。
ご自身のお身体と購入に際して健康診断書が必要というこの2点から、日頃から健康診断を受けられることをお勧めします。
ネット銀行融資の速さは、段取りで大きく変わるかと思います。
資料を3層で事前に組み立てて、地雷4点を先に潰し、契約直前の手続きを本申込と同時に走らせる。
この型にしておくと追加照会の往復が減り、融資特約の解除期日を守りやすくなるのではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。必要書類・審査基準・審査期間は金融機関、申込者の属性、物件の特性によって異なります。制度、税制、金利、各種審査条件は変更される可能性があります。個別案件については、不動産会社、金融機関、税理士、弁護士等の専門家にご確認ください。
引用元:
- [1] manabu不動産投資「不動産投資で融資を受けるときの必要書類と入手方法を解説」
- [2] 住信SBIネット銀行「必要書類|不動産担保ローン|NEOBANK」
- [3] 株式会社リタ不動産「融資の事前審査、申し込みに必要な書類は?」
- [4] ベルテックス「不動産投資の融資を受ける際の必要書類を解説」
- [5] ファミリーアセットコンサルティング「不動産投資ローンの打診・申込に必要な書類」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら