こんにちはBANYUの松原です。
今回はこれから不動産投資をされる方に向けて、株式投資と違うところをお伝えできたらと思います。
投資を始める際の判断材料として、ぜひ参考にしていただければ幸いです。
- 物件を買って人に貸し、家賃を受け取る仕組みです。株の配当のように毎月お金が入ります
- 銀行の融資を使えるので、手持ちの資金だけでは届かない規模も狙えます
- そのかわり、株のようにすぐは売れません。管理の最終判断もご自身に回ってきます
- 「不動産は怖い」の中身は3つに分かれます。分けてしまえば、それぞれに打てる手があります
- 優劣の話ではありません。今のご自身の状況と合うかどうかが要点です
「不動産投資って、株と比べてどうなんでしょうか。」
私がお客様とお話しする中で、最初にいただくご質問がこれです。すでに株式投資をされている方ほど、この問いから入られます。
正直に申し上げると、私はどちらが優れているという答えを持っていません。この2つは比べる対象というより、性質の違う別の乗り物だと考えているからです。ですから私がお客様へご提案する際は、「どちらが得か」より「今のご自身に合うのはどちらか」を一緒に見ていくことを心掛けています。
今回は、収益不動産がどういう仕組みで投資として成り立っているのか、株式投資と何が違うのか、そして「怖い」と感じているものの中身は何なのかを、順にお話しします。
収益不動産が「投資」として成立する理由
まずは仕組みそのものからです。
収益不動産は、物件を購入して賃貸に出し、家賃収入を得ることで利益を生む投資です。株式の配当と似ていますが、違うのは家賃が賃貸借契約に基づいて発生する点です。契約がある以上、短期間で大きく変動しにくい傾向があります。
もう一つの特徴が、金融機関の融資を活用できることです。自己資金だけでは買えない規模の投資が可能になります。私がお客様へご提案する際も、ここは魅力としてお伝えするのですが、同時に必ず申し添えていることがあります。借入に応じて金利の負担とリスクも大きくなる、ということです。融資は規模を伸ばす道具であると同時に、毎月の返済という現実でもあります。
それから、帳簿と手元のお金にずれが出る点も知っておいていただきたいところです。建物の減価償却費を経費として計上できるため、帳簿上の利益と実際のキャッシュフローに差が出ます。「利益は出ていないのに現金は残っている」という状態も、その逆も起こります。
なお、節税効果の大きさは所得水準や物件の条件によって変わります。ここは私どもが断定できる領域ではありませんので、詳細は税理士へご相談ください。
株式投資と違う5つのポイント
仕組みが分かったところで、次は株式投資との違いを並べてみます。
収益不動産は株式投資と「別の生き物」です。優劣ではなく、性質の違いを理解することが大切だと考えています。
| 比較軸 | 株式投資 | 収益不動産 |
|---|---|---|
| 現物性 | 画面上の数字で完結 | 土地・建物・入居者という現物がある |
| 流動性 | 市場が開いていれば即売買可能 | 売却まで数週間〜数か月が一般的 |
| 管理の手間 | 売買以外はほぼ不要 | 修繕・管理会社との連携など意思決定がある |
| レバレッジ | 信用取引で最大約3倍 | 融資活用で自己資金の数倍規模も可能 |
| 情報の透明性 | 上場企業は開示義務あり | 物件情報は個別性が高く読み解く力が必要 |
株式投資に慣れた方ほど、「なぜすぐ売れないのか」「なぜ情報が統一されていないのか」に戸惑いがちです。これは不動産が「一点もの」であることに起因していて、欠点というよりも性質の違いです。同じ間取りの部屋でも、階数が違えば賃料が変わり、隣の建物が建て替わればまた変わります。画面の中で完結しないぶん、読み解く力が要る。そういう投資だとお考えいただくのがよいと思います。
「怖い・売れない・大変」を3つに分けてみる
違いが見えてくると、次に出てくるのが不安です。
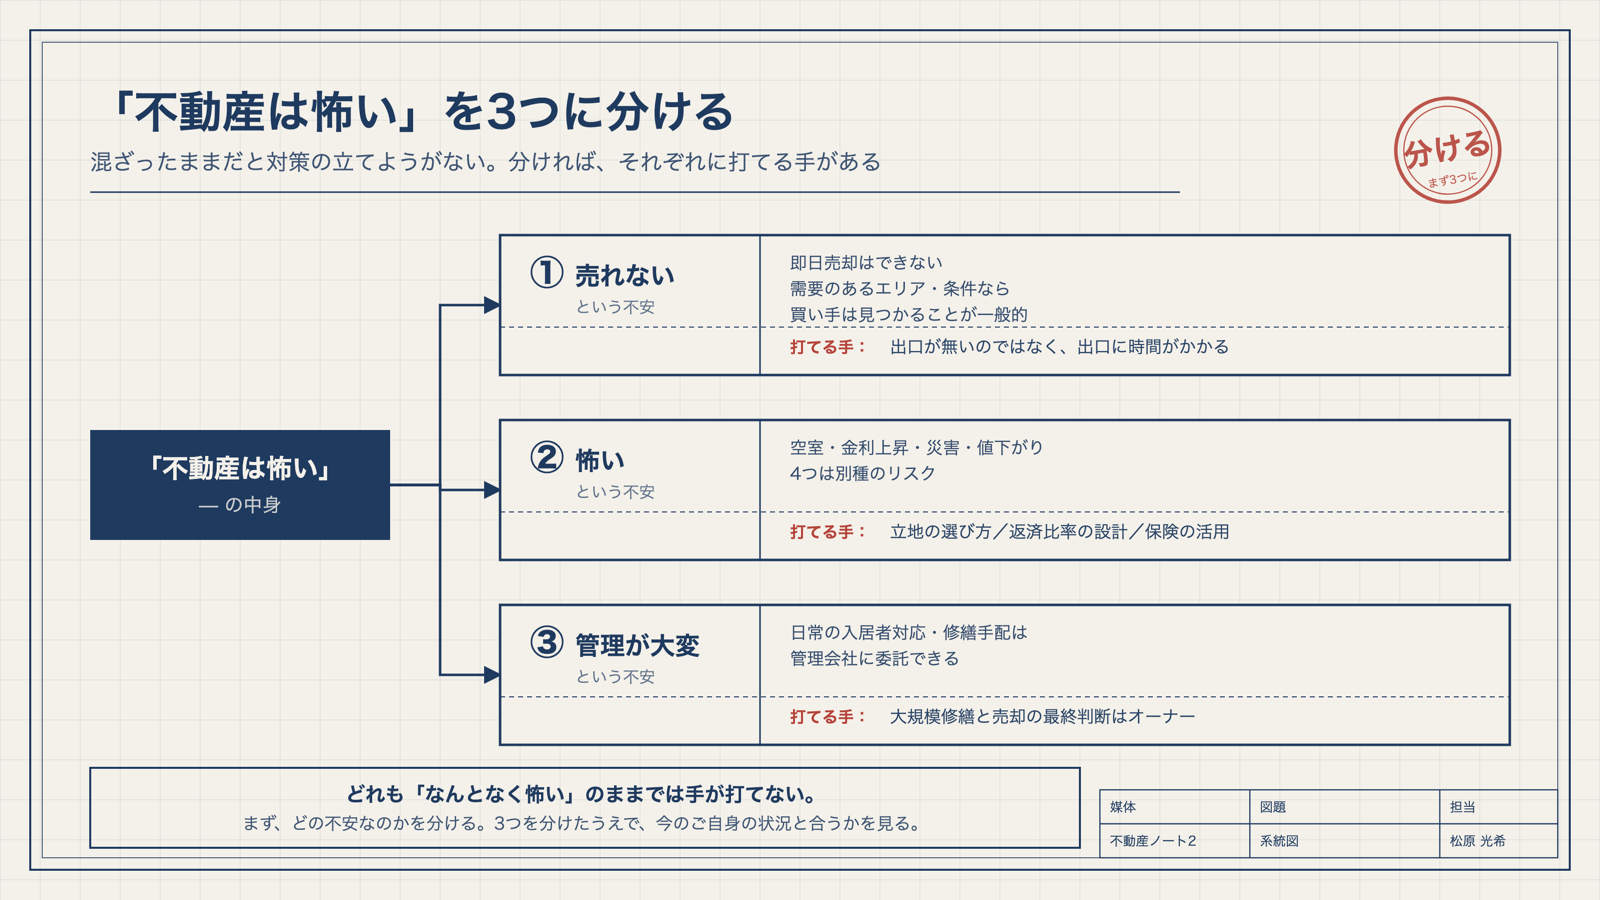
「不動産は怖い」という声の中身は、大きく3つに分かれます。
①「売れない」不安 即日売却はできませんが、需要のあるエリア・条件なら買い手が見つかることが一般的です。「出口が存在しない」のではなく「出口に時間がかかる」という性質です。
②「怖い」不安 空室・金利上昇・災害・値下がりは別種のリスクです。種類ごとに分けると、立地の選び方や返済比率の設計、保険の活用など、対策の見通しが立てやすくなります。
③「管理が大変」不安 日常的な入居者対応や修繕手配は管理会社に委託できます。そのかわり、大規模修繕や売却といったオーナーとしての最終判断は、ご自身で行う場面があります。
私がお客様とお話ししていて感じるのは、この3つが混ざったまま「なんとなく怖い」になっている方が多いということです。混ざっている限り、対策の立てようがありません。分けてしまえば、それぞれに手はあります。
「向き・不向き」の自己診断
3つに分けたうえで、今のご自身がどちらに近いかを見てみてください。
向く可能性がある方:
- 安定収入を重視し、すぐ現金化できなくても許容できる
- 株一極集中のリスクを分散したいと考えている
- 数年〜十数年の時間軸で考えることに抵抗がない
- 収支・利回り・返済計画を自分で確認する習慣がある
今は待った方がよい可能性がある方:
- 生活防衛資金を切り崩すような資金状況にある
- 「すぐ売れないこと」に強い不安を感じる
- 「利回りが高ければ買う」という判断軸のみで動こうとしている
これは「向き不向き」というよりも「今の状況と合うか」のチェックです。状況が変われば答えも変わります。
以前お会いした方は、過去に先物取引で気持ちが休まらず撤退されたご経験をお持ちでした。ご相談の中で何度もおっしゃっていたのが、「家族の生活を豊かにするためにやるので、毎日ビクビクするような投資はしたくない」という言葉です。私はこのお考えを、とても健全なものだと受け止めています。無理のない資金計画で、長期的に安定した資産運用につなげていく。私がお客様へご提案する際に大切にしているのも、まさにこの点です。
よくある落とし穴
最後に、私がお客様にお気をつけいただきたいと思っている点を4つ挙げます。
- 株と同じ感覚で「値上がり益」だけを期待して購入する
- 表面利回りの数字だけで物件を比較する
- 融資が通った=良い物件と思い込む
- 管理委託すれば完全放置で済むと考える
どれも、購入時だけを見てしまうと陥りやすいものです。私は、購入時だけでなく将来の出口まで見据えて考えることが、結果として遠回りを避ける道だと考えています。
私がお客様とお話しする中でも、「株式投資と不動産投資のどちらが良いですか?」というご質問をよくいただきます。
不動産投資の特徴の一つは、土地や建物といった実物資産を保有できる点です。
株式は企業業績の悪化などにより大きく価値が下落する可能性がありますが、不動産は資産そのものが残るため、異なる特徴を持っています。
ただし、不動産にも空室や修繕、売却時の価格変動などのリスクがありますので、それぞれの特性を理解したうえで投資判断を行うことが重要だと考えています。
収益不動産は、家賃収入を軸にした現物資産への投資です。株式投資とは流動性・手間・レバレッジ・情報の性質が違います。「怖い」という不安も、3つに分けてしまえば対策の見通しが立ちます。
全体像がつかめたら、次は収益物件の種類や構造を具体的に見ていきましょう。私は、ご自身の状況と照らし合わせながら順番に理解を進めていくことが、無理のない一歩目になると考えています。
用語解説
インカムゲイン:資産を保有しながら継続的に得られる収入。不動産では家賃、株では配当がこれにあたる。
流動性:資産を現金に換えやすいかどうかの度合い。株式は高く、不動産は低い。
減価償却:建物の取得費用を法定耐用年数に応じて毎年少しずつ経費として計上する仕組み。実際の現金支出がなくても帳簿上は経費になる。
レバレッジ:借入を活用して自己資金以上の規模で投資すること。利益も損失も拡大する効果があり、不動産投資の大きな特徴のひとつ。
免責事項: 本記事は一般的な情報提供を目的としており、法的・税務・投資助言ではありません。制度・税制・金利・各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 日本FP協会「不動産投資における利回りの意味」
- [2] LIFULL HOME’S「不動産投資と株式投資の違いを徹底比較」
- [3] 東急リバブル「不動産投資の6大リスク一覧」
- [4] 三井のリハウス「不動産投資が節税につながるのはなぜ?」
- [5] 野村不動産ソリューションズ「収益物件とは?」
この記事は、BANYU営業担当の松原光希が執筆しています。利回りや価格の裏にあるリスクや細部まで丁寧に見極める視点で、初めての方にもわかりやすく解説します。
執筆者紹介はこちら