こんにちは。BANYUの櫻井です。
今回は日々のご面談でもご相談頂く「収支」についてお話しします。
概要書にある表面利回りは一見するとよい利回りに見えますが、実は購入直後に修繕をしなければならなかったり、管理引き継ぎが必須だったりと、掘り下げないと見えづらい諸経費が潜んでいることがあります。
今日はまずCF(手残り)を算出するために必要な諸経費の全体像についてご説明します。
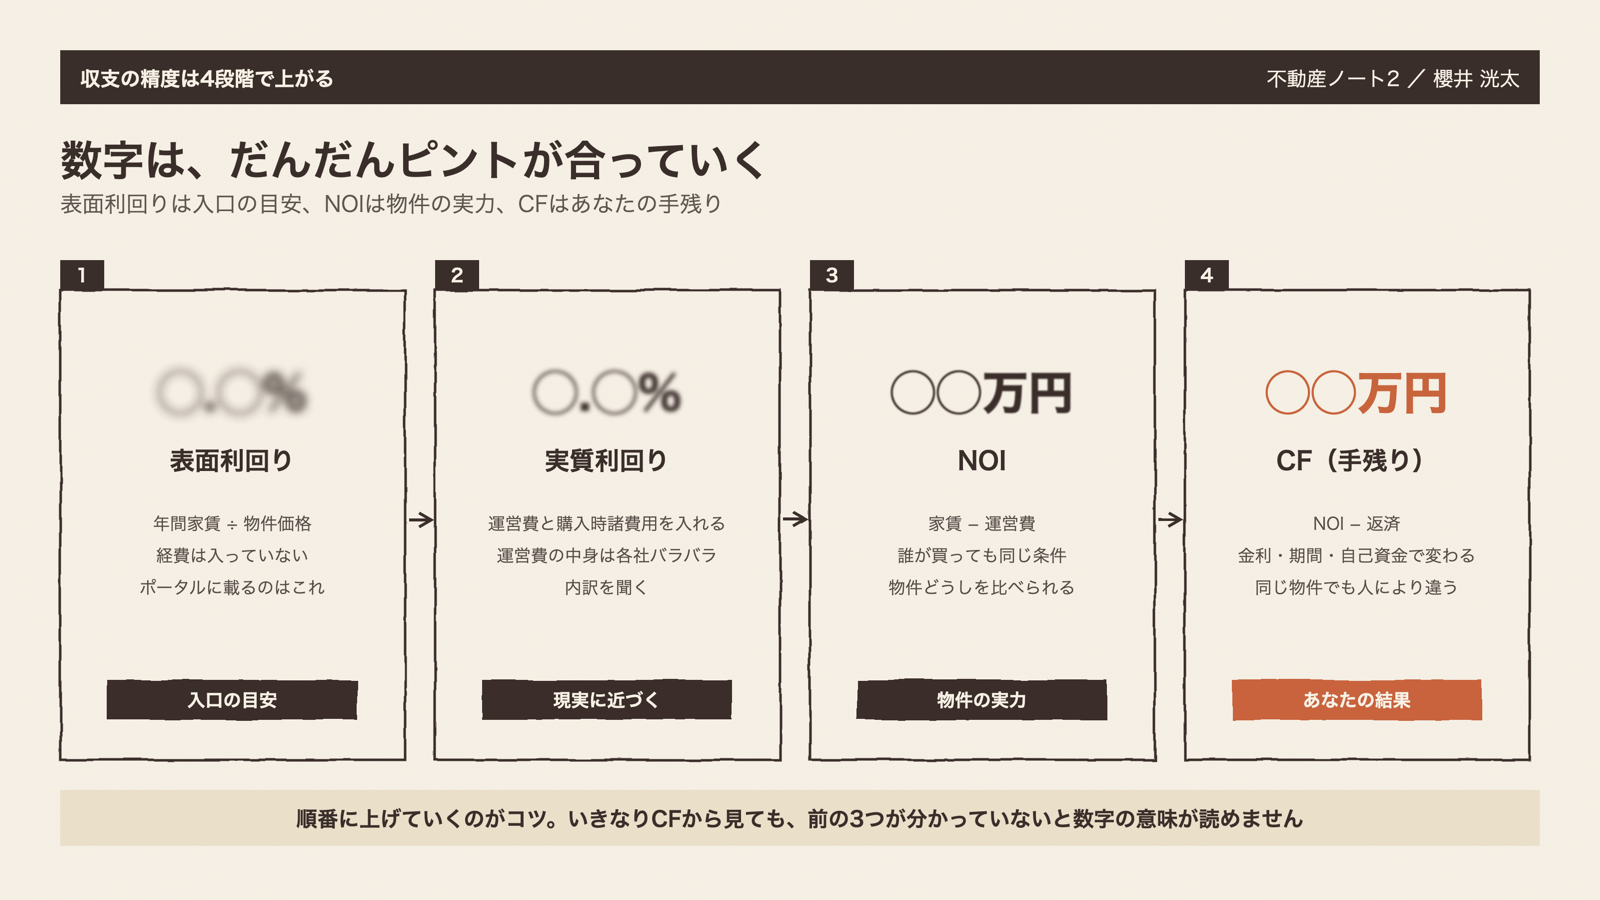
- 収支の精度は「表面利回り → 実質利回り → NOI → CF」の順に上がります。今どこを見ているのかを意識する
- 表面利回りは入口の目安、NOIは物件の実力、CFはあなたの融資条件を反映した手残り
- 資料に出てこない費用があります。そこを聞き出す質問がこちら:
- 「この物件の利回りは表面ですか、実質ですか? 実質の場合、運営費に何を含んでいますか? 固定資産税の年額と、直近の修繕履歴、今後の大規模修繕の見通しも教えてください。融資を使う場合の返済込みでCFがいくらになるか、シミュレーションをいただけますか?」
- このように確認すれば、表面利回りだけで判断せず実態に近い収支を把握できます。
この記事の使い方
収支の精度は「表面利回り → 実質利回り → NOI → CF」の順に上がります。表面利回りは入口の目安、NOIは物件の実力、CFはあなたの融資条件を反映した手残りです。
順番に上げていくのがコツかと思います。いきなりCFから見ようとしても、前の3つが分かっていないと数字の意味が読めないからです。
表面利回りと実質利回りの役割の違い
まずは、いちばん手前の2つからです。
この2つは「どちらが正しいか」ではなく、使う場面が異なります。表面利回りは大量比較の入口フィルター、実質利回りは収益性をより現実的に見るための指標です。
- 表面利回り=年間家賃収入÷物件価格×100。経費を含まない最もシンプルな数字。ポータルサイトに載るのはほぼこれ
- 実質利回り(NOI利回り)=(年間家賃収入−年間運営費)÷(物件価格+購入時諸費用)×100。経費後の実態に近い収益性
- ただし「運営費に何を含めるか」は統一されていないため、比較する際は内訳の確認が必要
3つめが地味に厄介です。A社の実質8%とB社の実質8%が、同じ中身とは限らない、、、ということが実際に起こります。数字が並んでいると同じ物差しだと思ってしまうのですが、そこは一度聞いてみるのがオススメです。
NOIとキャッシュフロー「物件の実力」と「あなたの結果」
2つの利回りが分かったところで、次の2つに進みます。
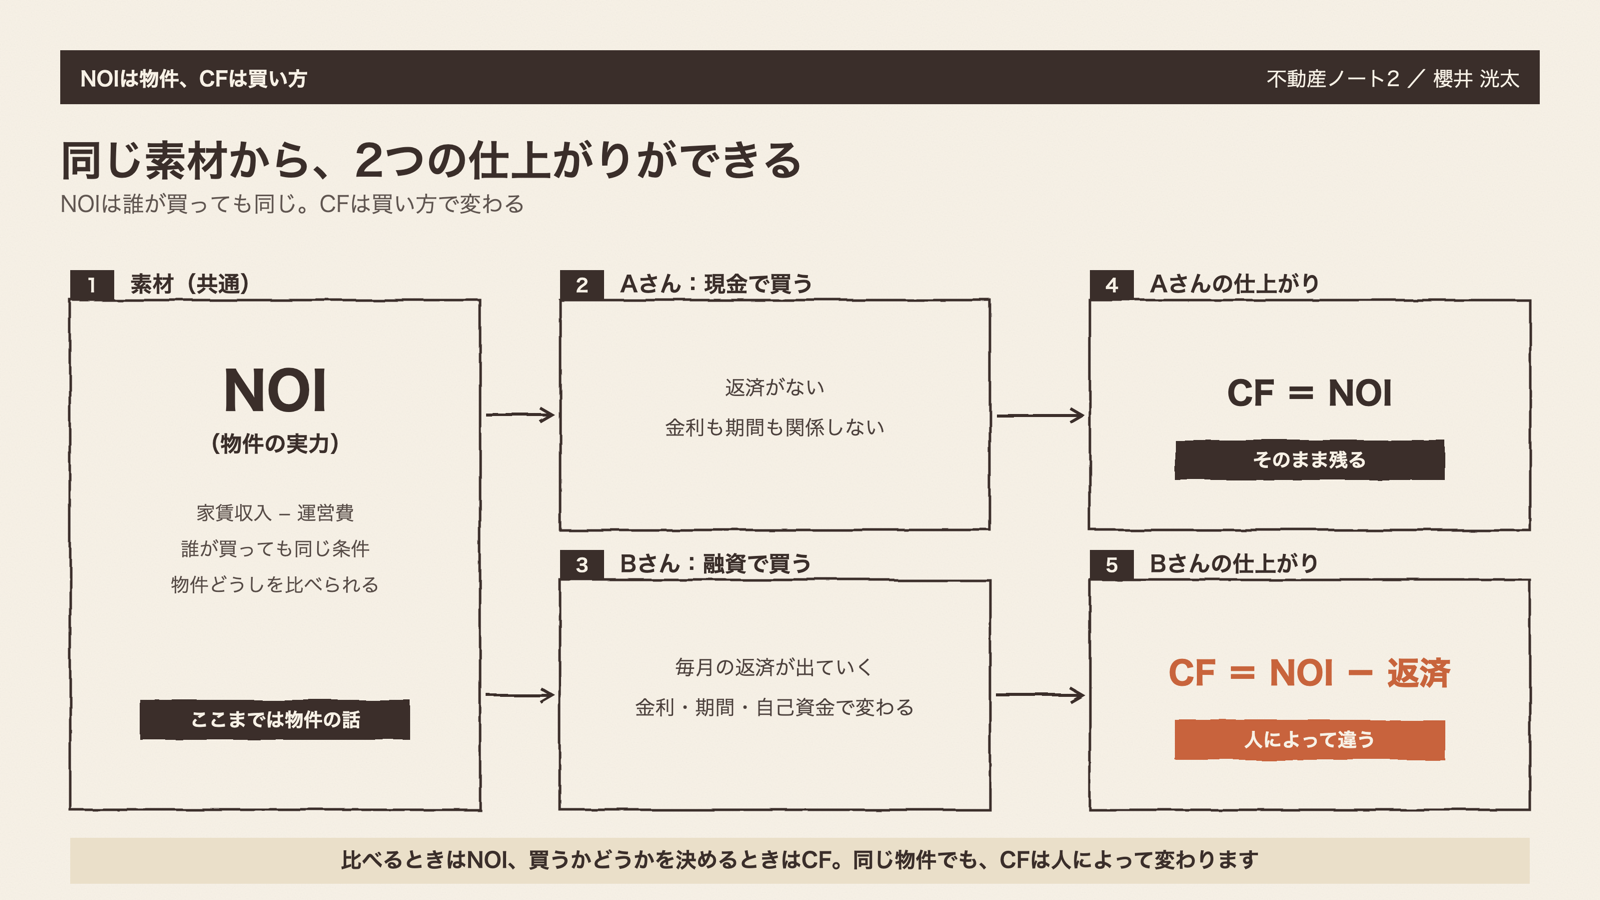
NOIは「物件そのものの収益力」、CFは「あなたの条件での手残り」です。
NOIは誰が買っても同じ条件で計算できるため、物件比較に向いています。CFは融資条件(金利・期間・自己資金割合)によって、同じ物件でも人によって異なります。
ここは私たち営業もよく説明する部分で、同じ物件を2人の方にご紹介して、CFがまったく違う数字になることは珍しくありません。金利が1%違えば、期間が10年違えば、手残りは変わります。「この物件は儲かりますか」というご質問に一言で答えにくいのは、このためかと思います。
見落としやすい費用
最後に、資料からは見えない部分の話です。
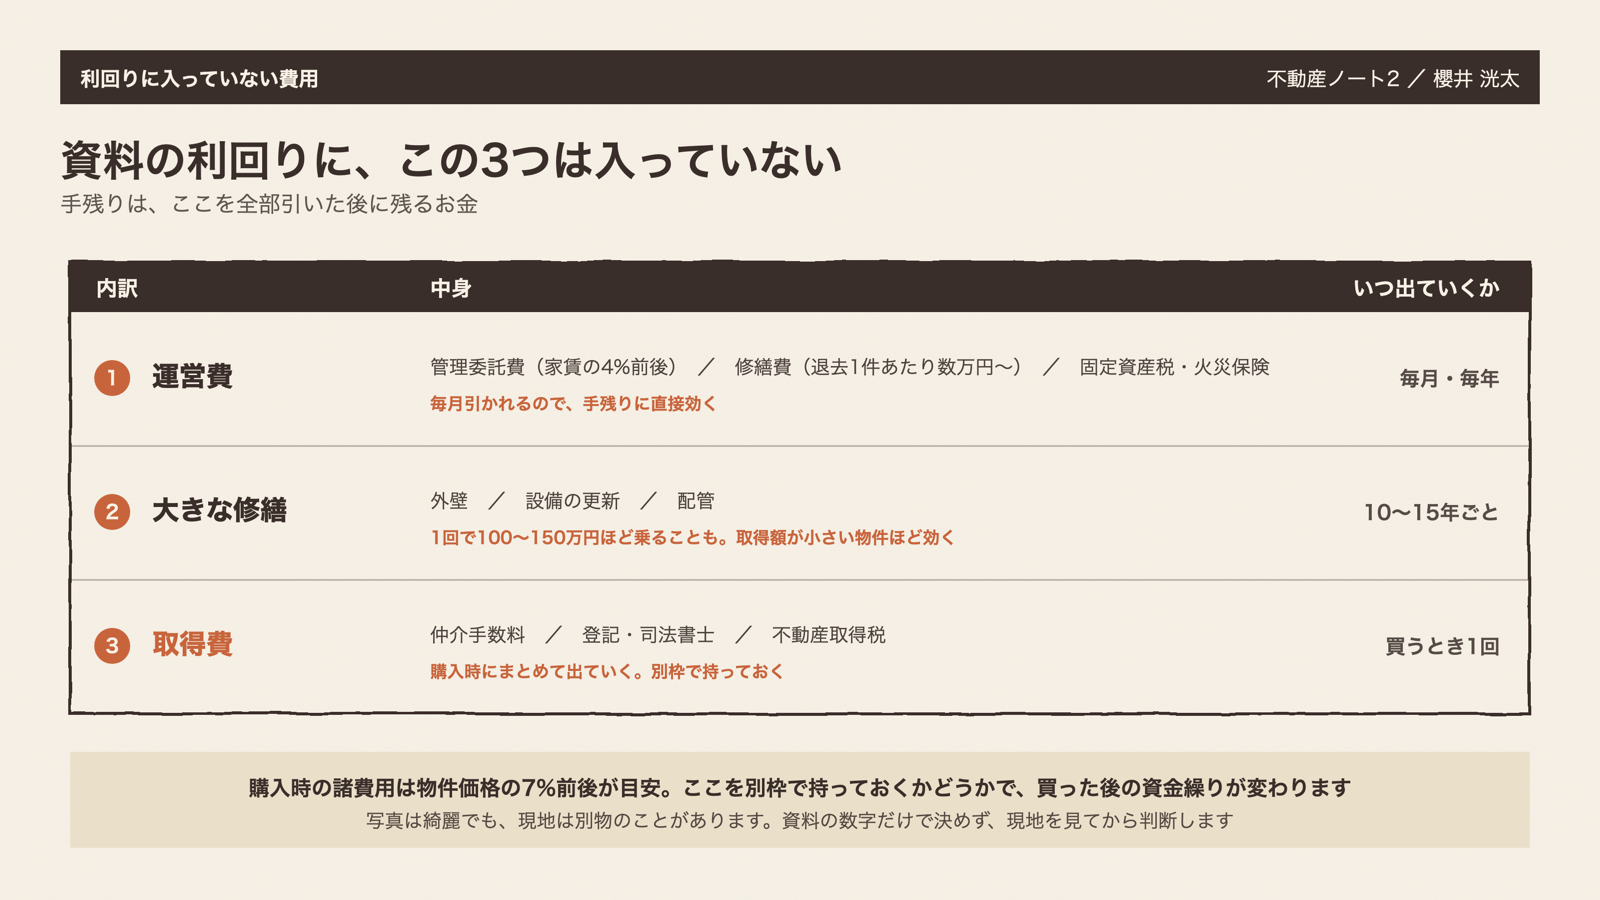
物件資料の利回りには含まれていない費用が多くあります。以下は代表例です(物件により有無が異なります)。
運営費の目安として、管理委託費は家賃の4%前後、修繕費は退去1件あたり数万円〜(賃貸期間などにより変動)、固定資産税・火災保険は評価額や保険内容によります。
大規模修繕は10〜15年単位で発生し、購入時諸費用は物件価格の7%前後が目安です。
以前ご相談いただいた方は、修繕費が100〜150万円ほど乗ると利回りが崩れてしまう、という点を気にされていました。これは本当にその通りで、取得額が小さい物件ほど、修繕の1回が効いてきます。「写真は綺麗でも、現地はボロボロだった」というお話も伺いますので、、、資料の数字と現地は別物だと思っておいた方が安全です。
もう一つ、オーナーチェンジ(入居者が入ったまま所有者だけが替わる取引)の物件では、今の家賃が相場より高く作られていないかも見ておきたいところです。その家賃が退去まで続く前提で価格が計算されているので、入替の時点で下がれば、収支は最初から組み直しになります。
登記費用や司法書士費用、仲介手数料といった諸費用も、購入時にまとめて出ていきます。ここを別枠で持っておくかどうかで、買った後の資金繰りがかなり変わるかと思います。
このように、各物件・融資条件により変動する諸経費もあるため、仲介業者がはっきりと数字をお伝えしづらい部分もあります。
しかし諸経費は今後のCFの計算に欠かせないものですので、ご自身でしっかりと試算されることをお勧めします。
なお本稿では割愛しましたが、流行りのシェアハウスなどは表面利回りはすごく良いですが、管理費が通常より多くかかることなどがあります。
その物件ごとの諸経費をしっかり把握されることをお勧めします。
表面利回りだけで判断せず、運営費・修繕費・税金などの隠れコストを確認する習慣をつけてください。収支の理解ができたら、次は融資と売却を含めた全体の判断に進みましょう。
数字の精度が上がるほど、迷いは減っていくかと思います。まずは手元の物件資料を1枚、表面から実質まで降ろしてみるところから始めてみてはいかがでしょうか。
・融資の全体手順
・買う前に集める資料一覧
免責事項: 本記事は情報提供を目的としており、投資・法的・税務助言ではありません。制度・税制・金利等は変更される場合があるため、最新情報は公的機関・専門家にご確認ください。
引用元:
- [1] 全日本不動産協会「不動産投資における収益率の測り方」
- [2] 日本FP協会「不動産投資における利回りの意味」
- [3] 野村不動産ソリューションズ「表面利回りとは?実質利回りとの違いや計算方法をわかりやすく解説」
- [4] 大和財託「営業純利益(NOI)とは?」
- [5] 東急リバブル「不動産投資の基礎:表面利回りと実質利回りのよりシビアな計算方法」
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら