本日は収益不動産投資において誰もが通る「融資」についてお話します。
これまで融資に関してはフルローン可能などよく耳にすることがありました。
しかし、市況の変化により、実態は変わってきています。そんな中でもうまく投資するためのヒントになればと思います。
- フルローンが消えたわけではありません。ただ、出るのが当たり前という前提で探すと止まります
- いまの目線は自己資金1〜2割+諸費用5〜8%を別途。LTV(物件価格に対する借入の割合)80%以下だと条件も付きやすいです
- 効いているのは2つ。2026年2月の金融庁から地方銀行への警告と、政策金利1.0%への上昇(2026年6月)
- 物件を見つけてから銀行を回り始めると、間に合わないことがあります
「私の年収だと、一棟って通るんでしょうか。」
このご質問を、以前よりずっと多くいただくようになりました。
というのも、数年前までは「フルローンが出た」という話がわりと普通に流れていたからです。頭金がゼロで買えるなら、手元にいくらあるかはそこまで関係ない。そういう空気が確かにありました。
いまは、だいぶ違うかと思います。
以前、良さそうな物件が出たのでご相談をいただいたことがありました。ただ、そこから金融機関に当たり始めると、どうしても時間が足りない。決まる物件は本当に一瞬で決まりますので、、、動き出してから資金の話を始めていると間に合わないんです。
本日は、いま融資に何が起きているのかと、それが自分の買い方に何を意味するのかをお話しします。
「フルローンで通るか」を起点にする時期は過ぎた
まずは、いま何が起きているかからです。
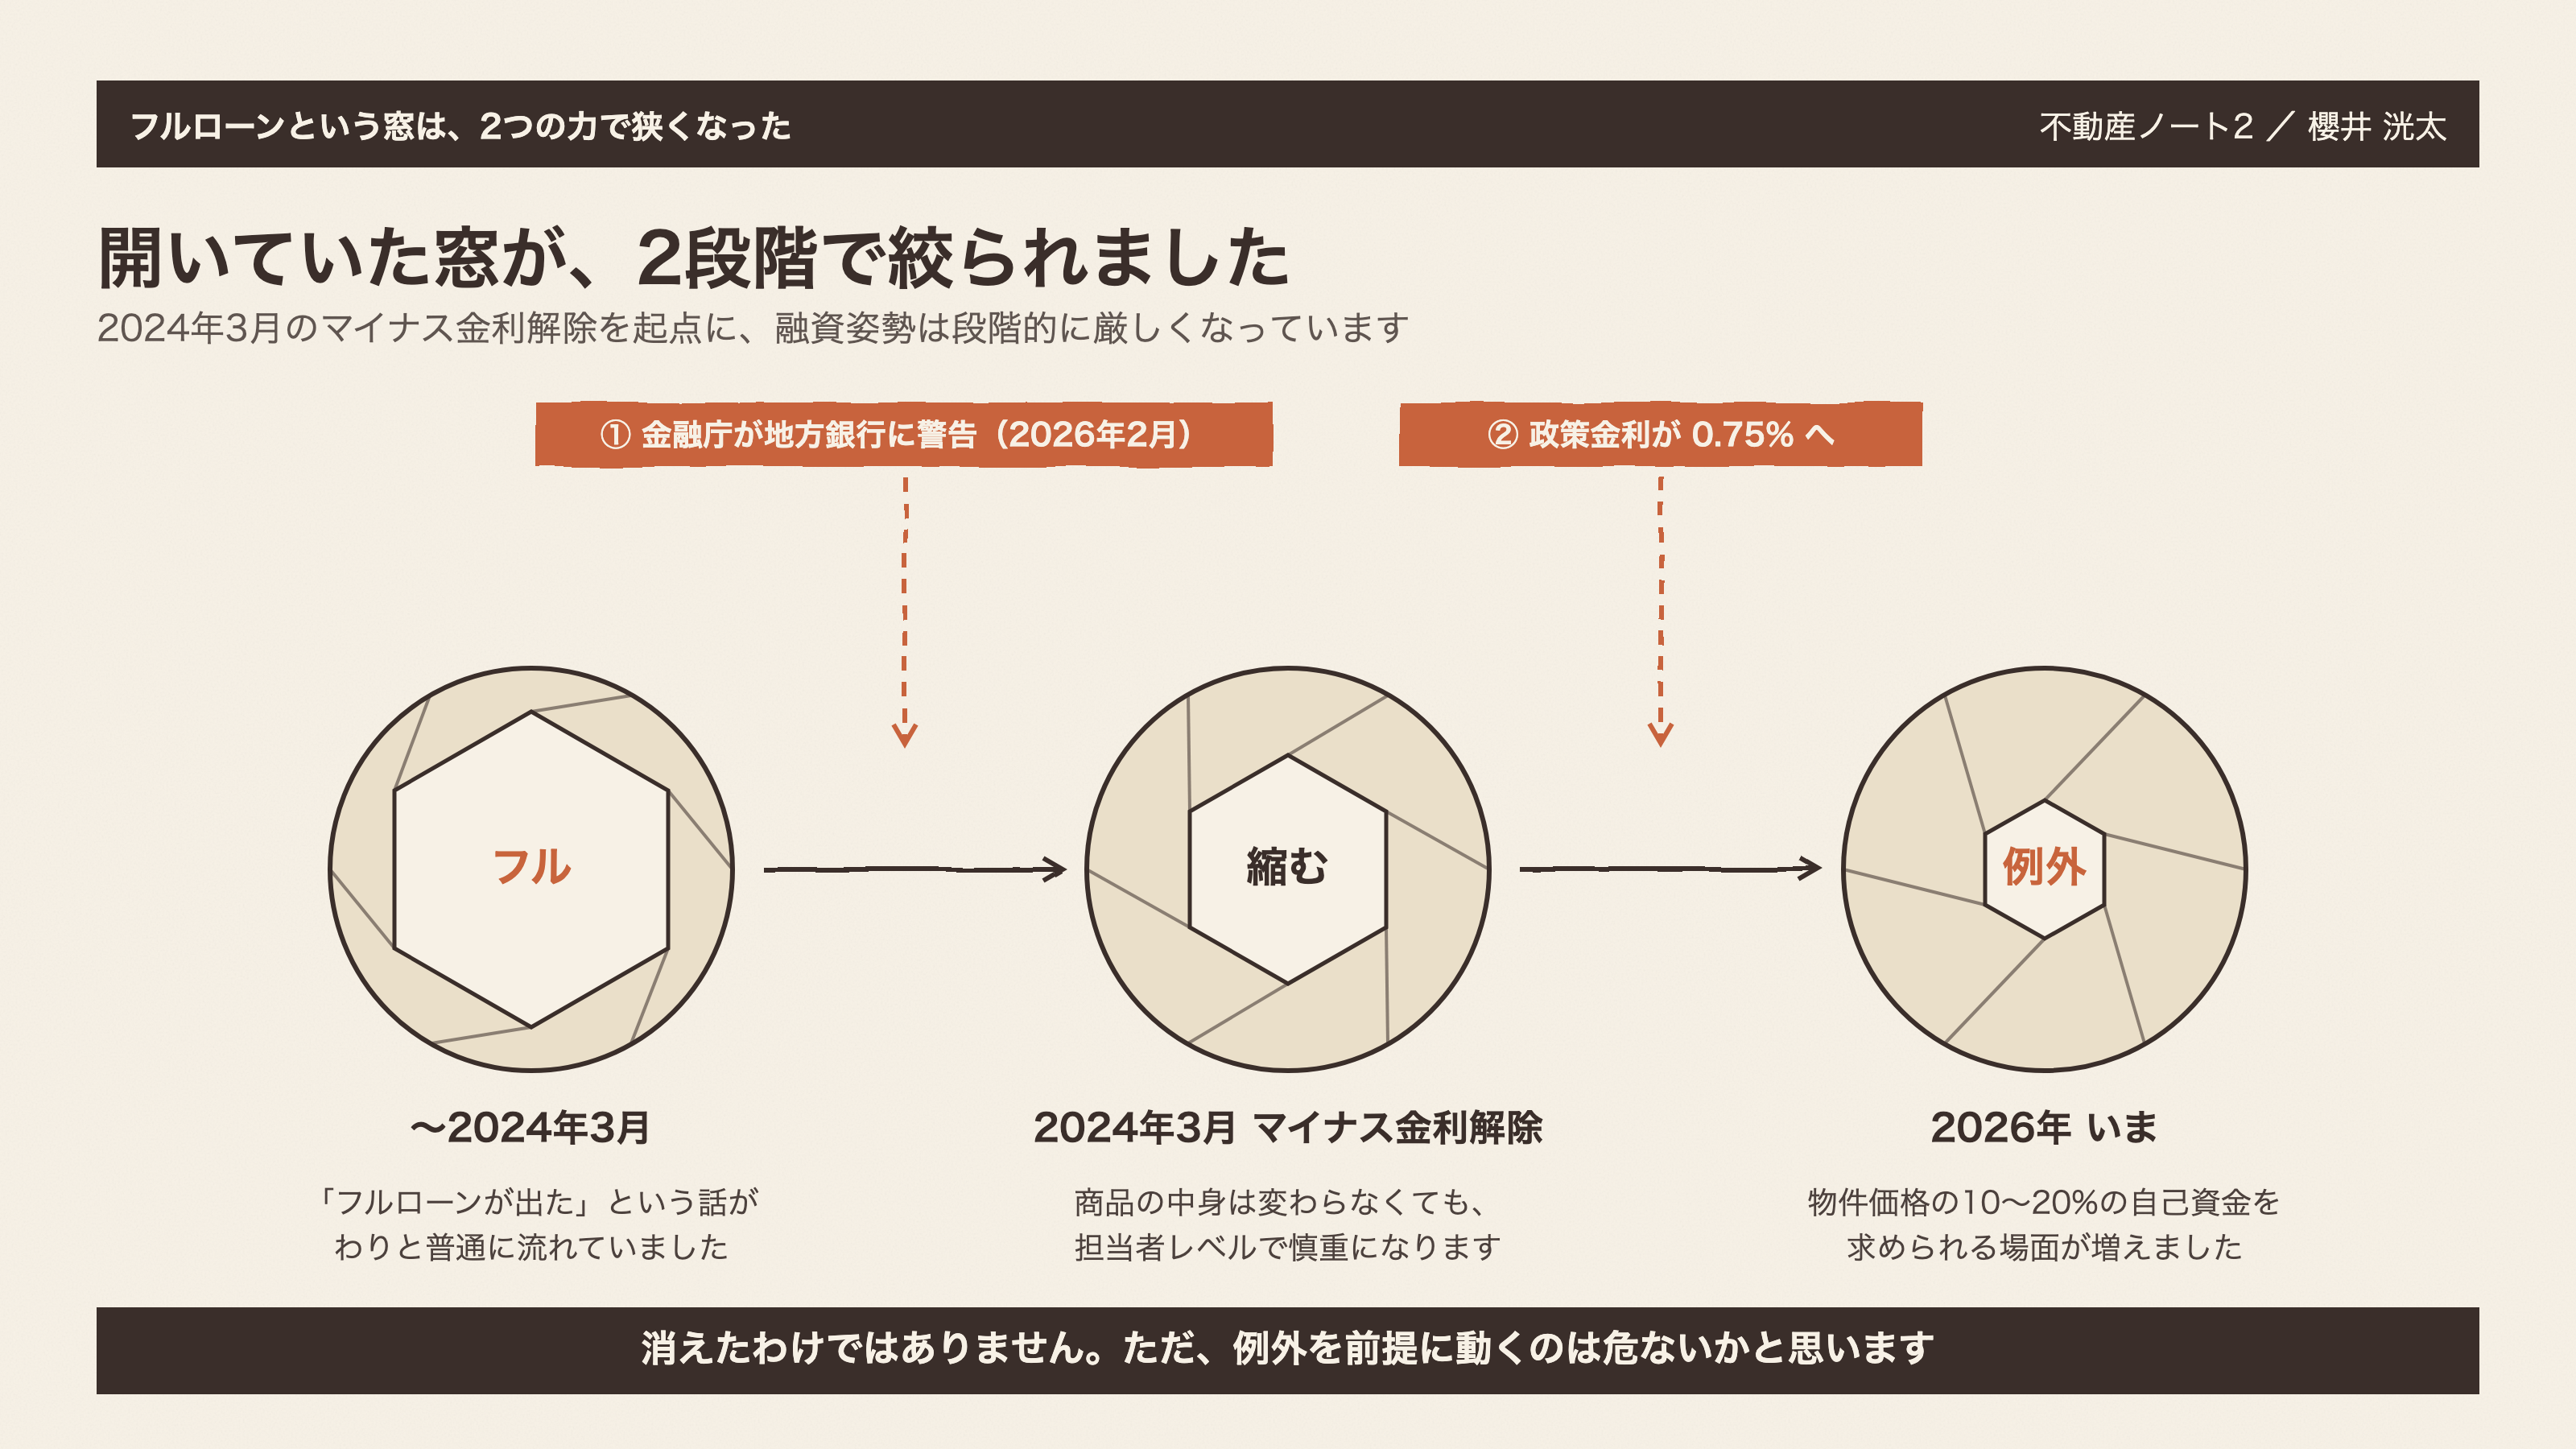
2024年3月のマイナス金利解除以降、金融機関の融資姿勢は段階的に厳しくなっています。2026年現在は物件価格の10〜20%程度の自己資金を求められる場面が増えていて、頭金ゼロを前提に探すと審査で止まります。
背景には、大きな動きが2つあります。
ひとつが、金融庁の動きです。2026年2月に不動産向け融資の増加を警告したことが、銀行の内部の基準に効いています。表向きの商品内容が変わらなくても、担当者レベルで慎重に見る動きが広がりました。
もうひとつが、政策金利です。日銀の政策金利が2026年6月に1.0%まで引き上げられ、返済に余裕があるかを慎重に見るようになりました。金利が上がれば毎月の返済額が増えますので、DSCR(返済に対する余裕の度合い)が下がりやすくなります。
フルローンそのものが消えたわけではありません。ただ、例外を前提に動くのは危ないかと思います。「通ればラッキー」ではなく、「自己資金は入れる。そのうえで、どこまで入れるか」を先に決める。そういう局面に変わったという感覚です。
自己資金1〜2割+諸費用別途が現実的な目線
では、いくら見ておけばよいのか。
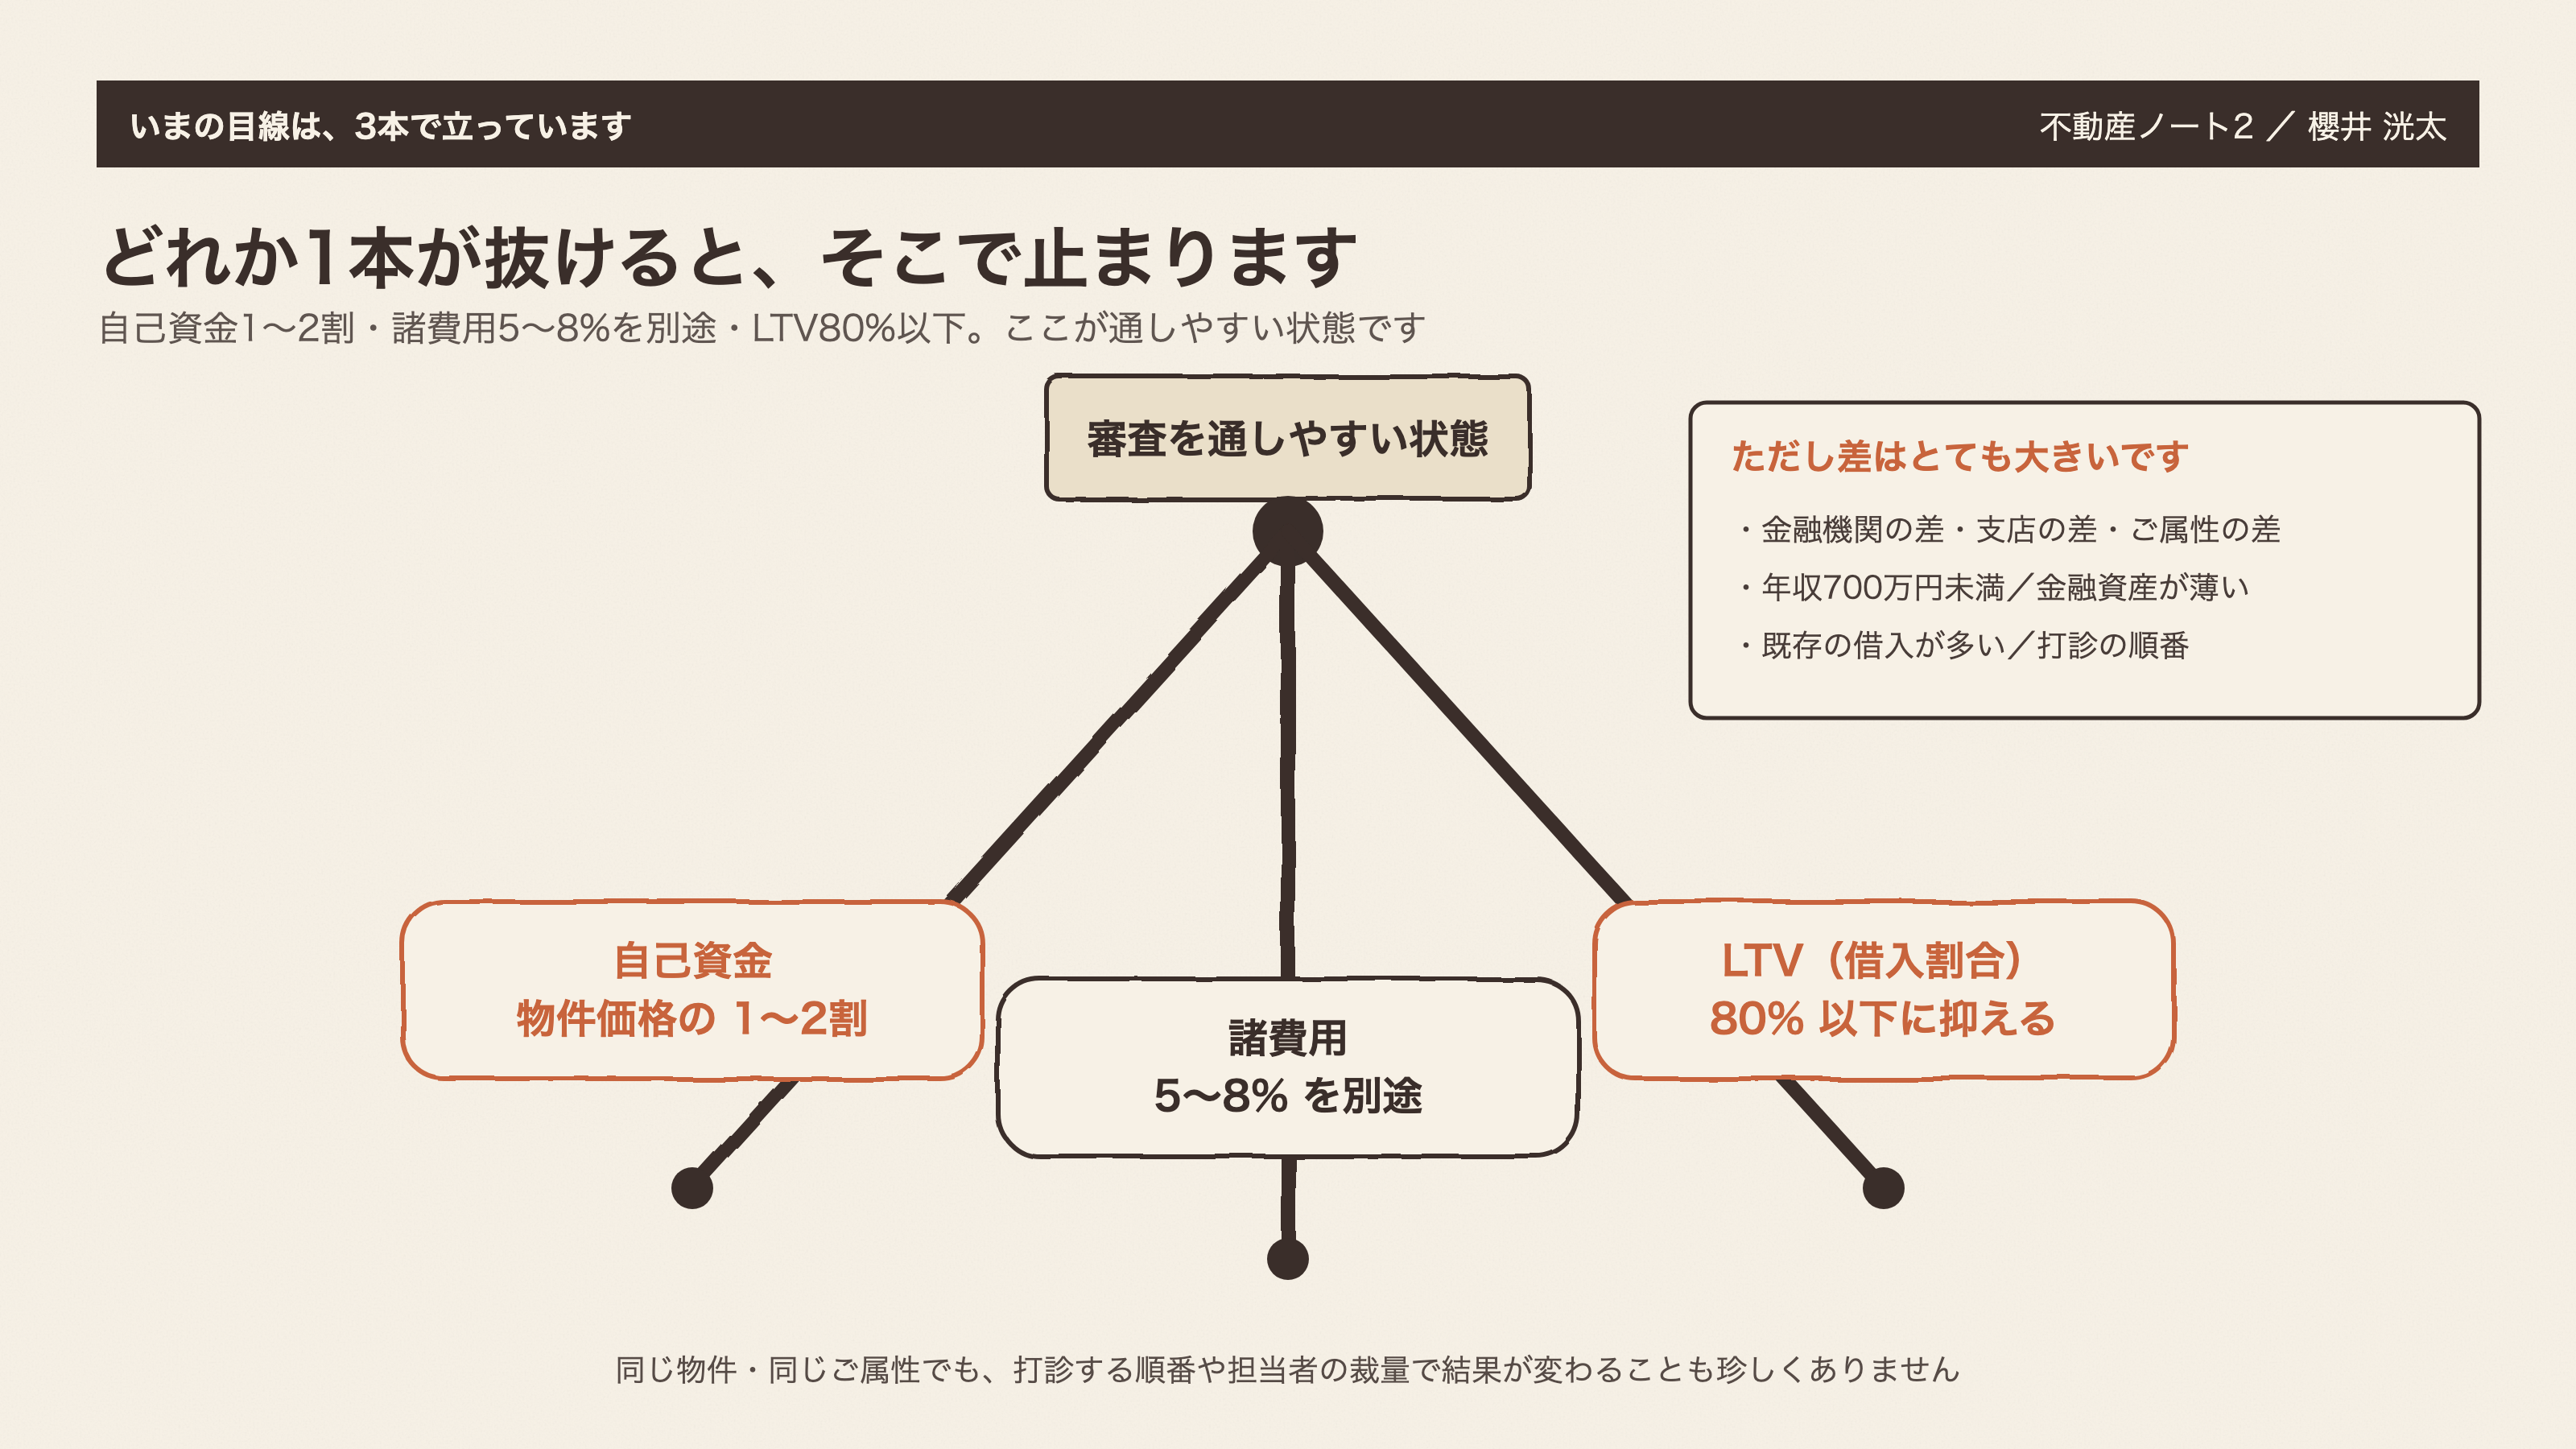
いまの融資実務では、自己資金1〜2割に加えて、諸費用を5〜8%別途用意できる状態が通しやすい目線です。LTVを80%以下に抑えると、金利の条件も有利になりやすい傾向があります。
とはいえ、金融機関の差・支店の差・ご属性の差はとても大きいです。一律の正解はありません。年収700万円未満、金融資産が薄い、既存の借入が多い、このあたりに当てはまると影響を受けやすくなります。同じ物件・同じご属性でも、打診する順番や担当者の裁量で結果が変わることも珍しくありません。
ここで申し上げたいのは、厳しくなったから止まる、という話ではないということです。自己資金の置き方次第で、通せる案件のほうが変わります。そこは動かせる部分かと思います。
自己資金が1割で済むのか、2割・3割を求められるのかが何で決まるのかは、フルローンは消えたのか:自己資金1割・2割・3割の分かれ目にまとめています。
物件を決める前に「融資戦略」を先に設計する
最後に、順番の話です。
物件を先に決めてから金融機関に相談に行くと、たいてい時間が足りません。逆に、自分の枠がだいたい見えている方は、物件が出たその日に動けます。この差が、いまはそのまま結果の差になっています。
実際、プロフィールをまとめて先に金融機関の目線を確認しておく、という動き方をされる方が増えました。融資の見通しを持たずに物件を探すと、良い物件を見つけても審査で詰まって取り逃がすことになりかねません。
どこまで自己資金を出せるか、既存の借入がどう見られるかは融資の全体手順に、どの金融機関をどの順に当てるかは融資戦略の全体設計にまとめていますので、あわせてご覧ください。
自己資金をどこまで厚くするか、借入の割合をどう設計するかは金利上昇局面で見直したい 2026年のLTV設計にまとめていますので、あわせてご覧いただけますと幸いです。
投資家の方それぞれで金融資産状況や希望する物件の条件などは様々です。
物件が出てから融資打診してみるのではなく、まずは私たちにご相談いただき、希望の物件が出てきた時にはすぐに金融機関に審査が出せるように事前の準備をすることも大事だと思います。
そのために私たちは伴走させていただきますので、いつでもご連絡頂けますと幸いです。
いまは「フルローンで通るか」ではなく、「自己資金1〜2割+諸費用別途でも成立するか」を前提に資金計画を組むほうが現実的かと思います。
どこまで入れるべきか、自分のご属性ならどのレンジが妥当かは個別差がとても大きいところです。数字を持ってご相談いただければ、いまの目線でお答えできるのではないでしょうか。
免責事項: 本記事は一般的な情報提供を目的としており、法的助言・税務助言・投資助言ではありません。制度や税制、金利、各種条件は変更される可能性があるため、最新情報は公的機関・金融機関・専門家にご確認ください。
引用元:
- [1] 横浜コーポレーション「2026年の銀行融資が厳しすぎる…」
- [2] INVASE「【2026年最新】不動産投資ローンの金利相場は?」
- [3] 47NEWS「金融庁、不動産融資増加を警告」
- [4] liv-plus「日銀が0.75%へ追加利上げ!」
- [5] 101不動産「不動産投資ローン審査はどこを見られる?」
- [6] 日本銀行「金融市場調節方針の変更について」(2026年6月16日)
この記事は、櫻井洸太が執筆しています。建築・テレビ業界・営業の経験で得たフットワークの軽さを武器に、収益不動産のこれからをご提案していきます。
執筆者紹介はこちら